

一、Vistra是誰?
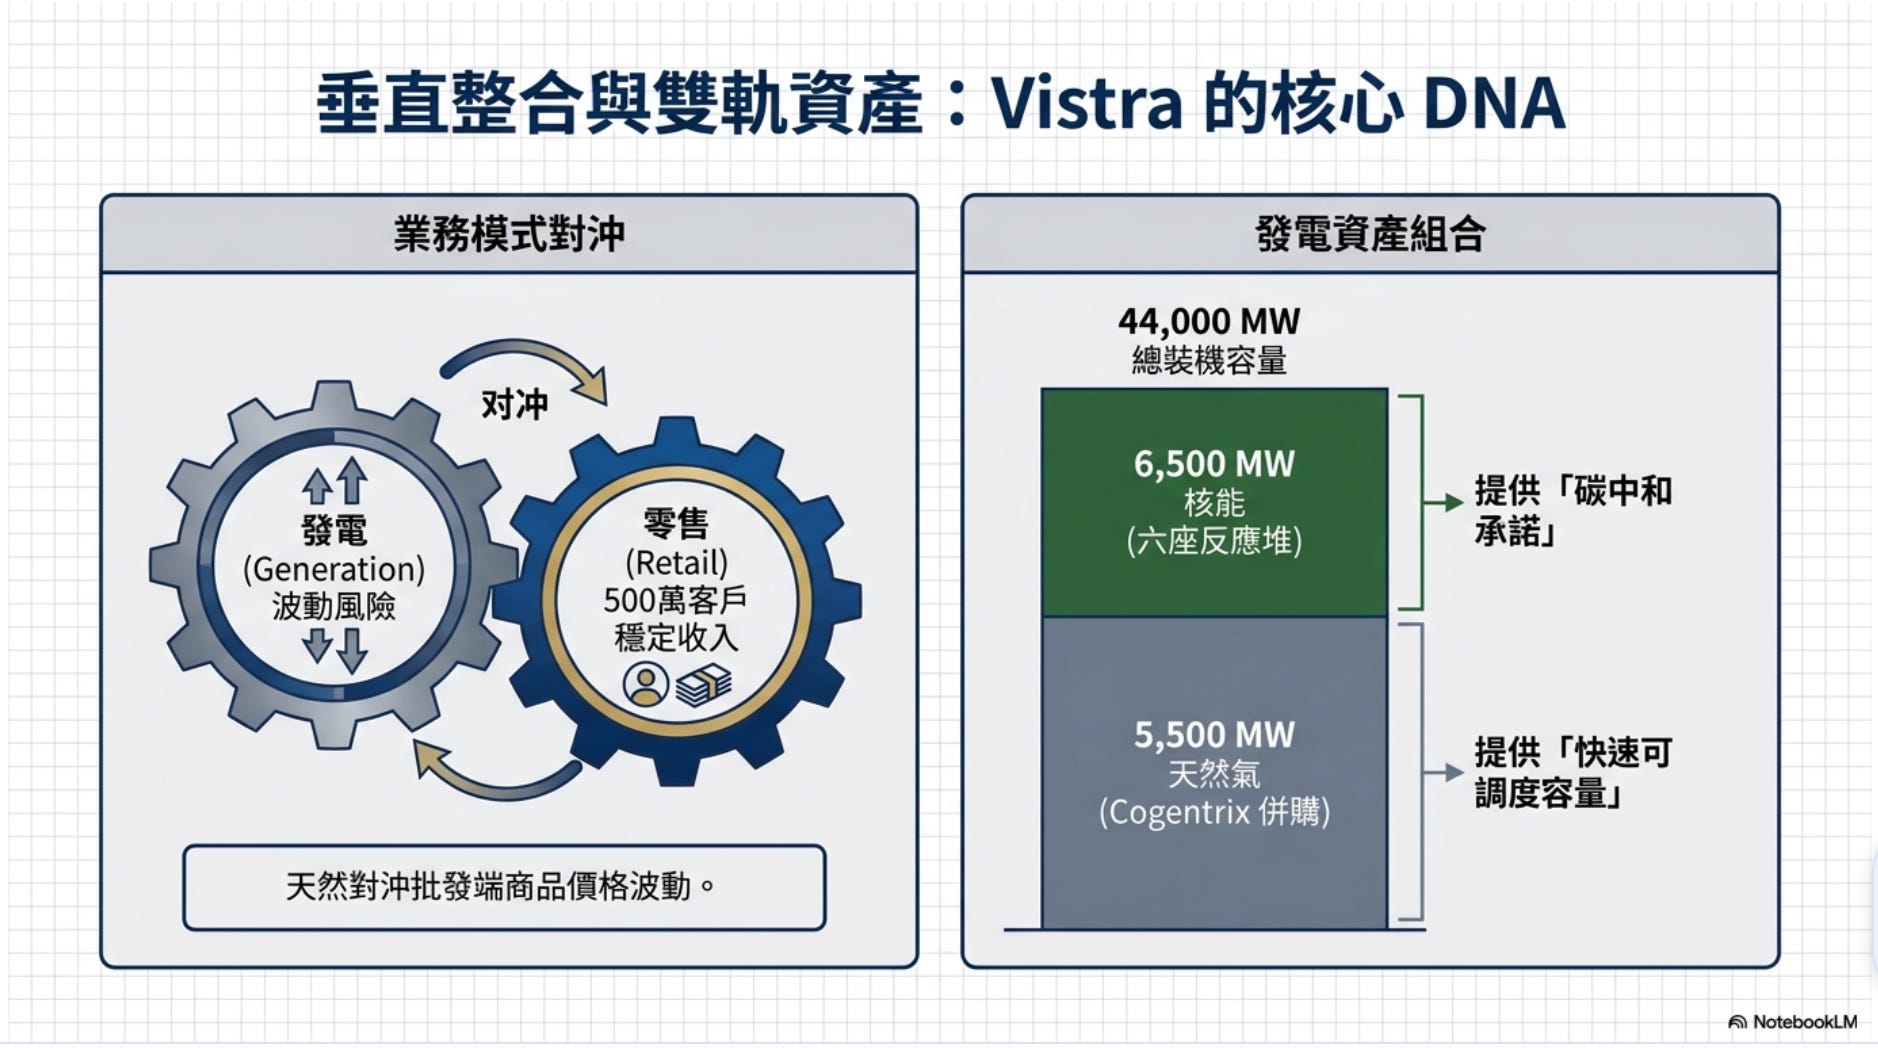
Vistra 為美國最大的獨立發電商(IPP)之一,發電組合橫跨天然氣、核能、燃煤、太陽能與電池儲能,主要營運於 ERCOT(德州)與 PJM(美國中大西洋)兩大市場。其核心 DNA 為「發電+零售」垂直整合模式:上游發電資產對沖下游約 500 萬零售用戶的電力採購,形成天然的內部避險結構,區別於純發電或純售電業者。
與 NRG、TLN 等同業相比,Vistra 的差異點在於其 6.6GW 核能機隊規模與德州零售份額,過去被視為傳統商品電力商,倍數長期對照 NRG。2025 年下半年起,隨著 Meta、AWS 等超大規模資料中心客戶簽署核能 PPA,市場開始重新定義其身份,由傳統 IPP 轉向「AI 電力基礎設施供應商」的敘事雛形。[^1]
二、它靠什麼賺錢?
Vistra 的獲利引擎分為三塊:
發電業務(現貨與避險電力銷售)
零售業務(德州及部分東部市場售電)
新興的合約化容量/PPA 收入
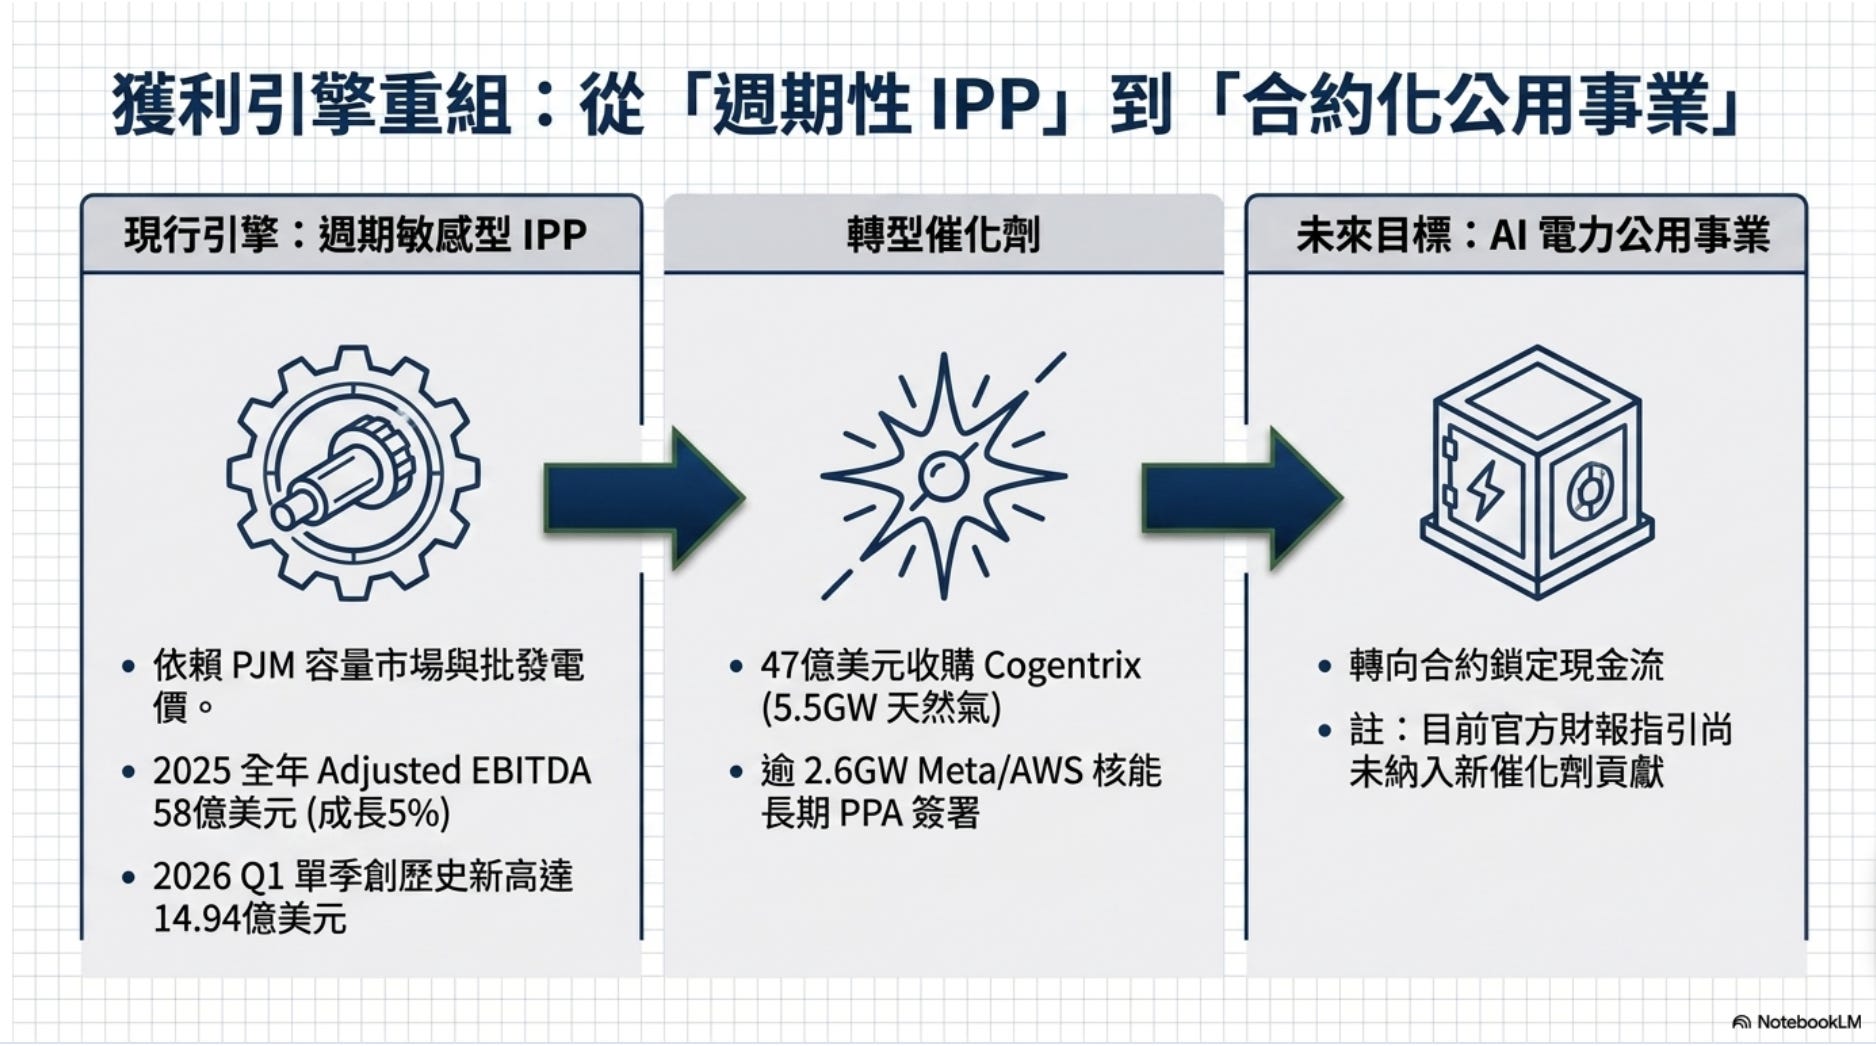
2025 年度合併 Ongoing Operations Adjusted EBITDA 達 59.12 億美元,較 2024 年的 56.43 億美元成長,主要受惠於 Energy Harbor 與 Lotus 併購後的完整年度貢獻及零售利潤率改善。2026 年第一季度 Adjusted EBITDA 為 14.94 億美元,較去年同期 12.4 億美元成長約 20%,由發電與零售雙重表現、較高的已實現容量價格及 Lotus 併購貢獻推動。目前改變整體面貌的引擎是核能機隊——2025 年德州核能機隊容量因子達 85.7%、東部機隊達 90.7%,構成 PPA 履約的物理基礎,而 Cogentrix 天然氣機隊與 PPA 收入將是決定下一階段獲利結構是否轉向合約化的關鍵變量。[^2][^3][^4]
三、最近在忙什麼?
2026 年 1 月宣布以約 40 億美元(含承接 15 億美元債務,交易總額約 47 億美元)收購 Cogentrix Energy 十座天然氣機組共約 5,500MW 容量,預計 2026 年年中至下半年完成交割。
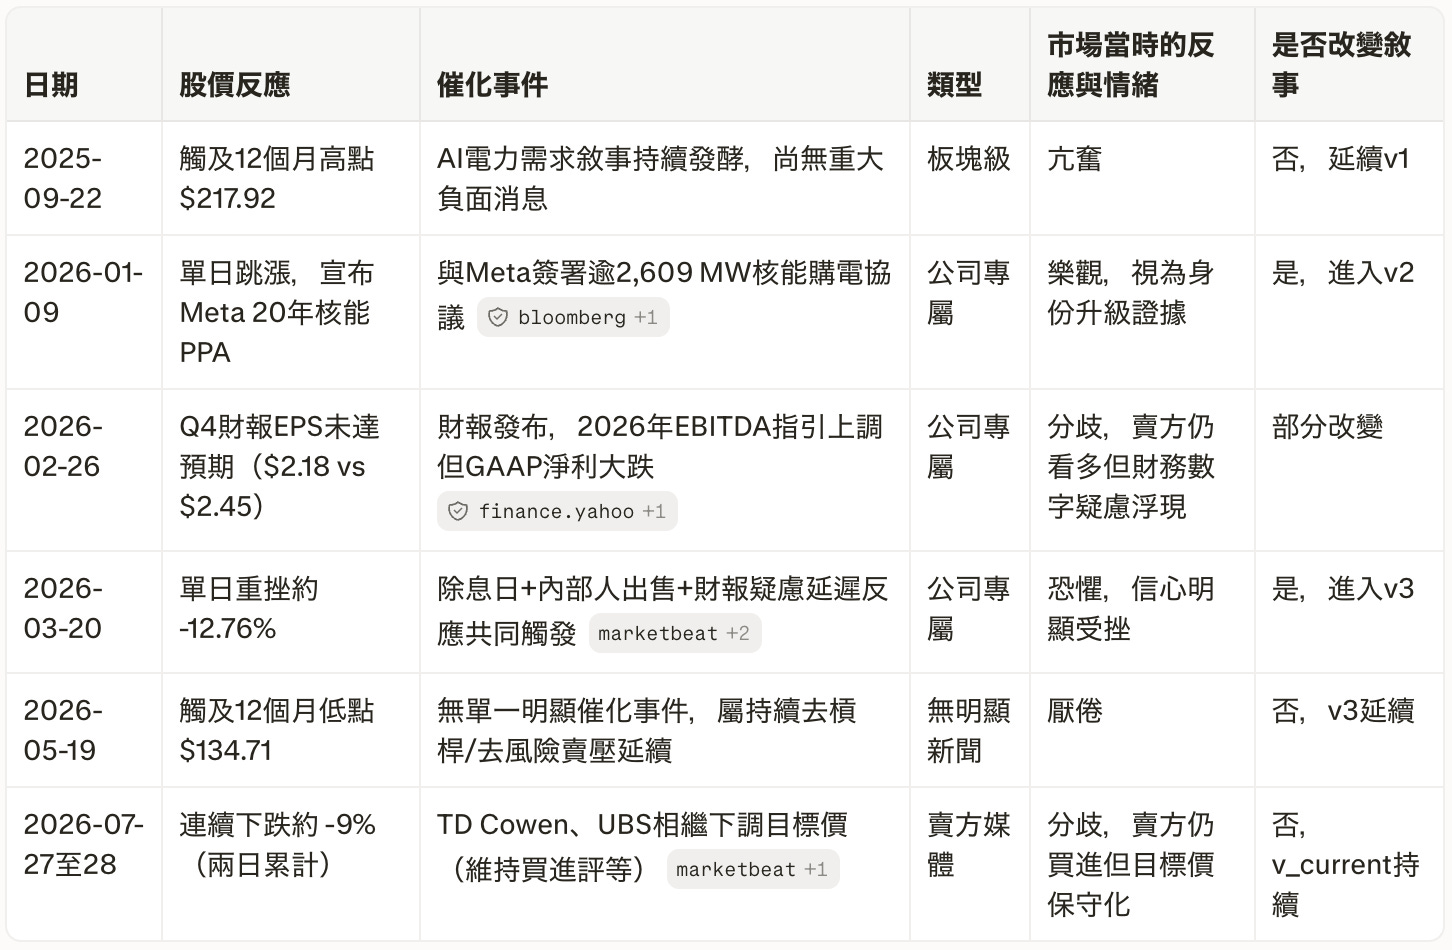
2026 年 1 月與 Meta 簽署 20 年期核能 PPA,涵蓋 Perry、Davis-Besse 及 Beaver Valley 三座核電廠共 2,609MW(含 2,176MW 既有機組能源與容量、以及後續增容部分),交付自 2026 年底起分階段展開,全額交付要到 2034 年。
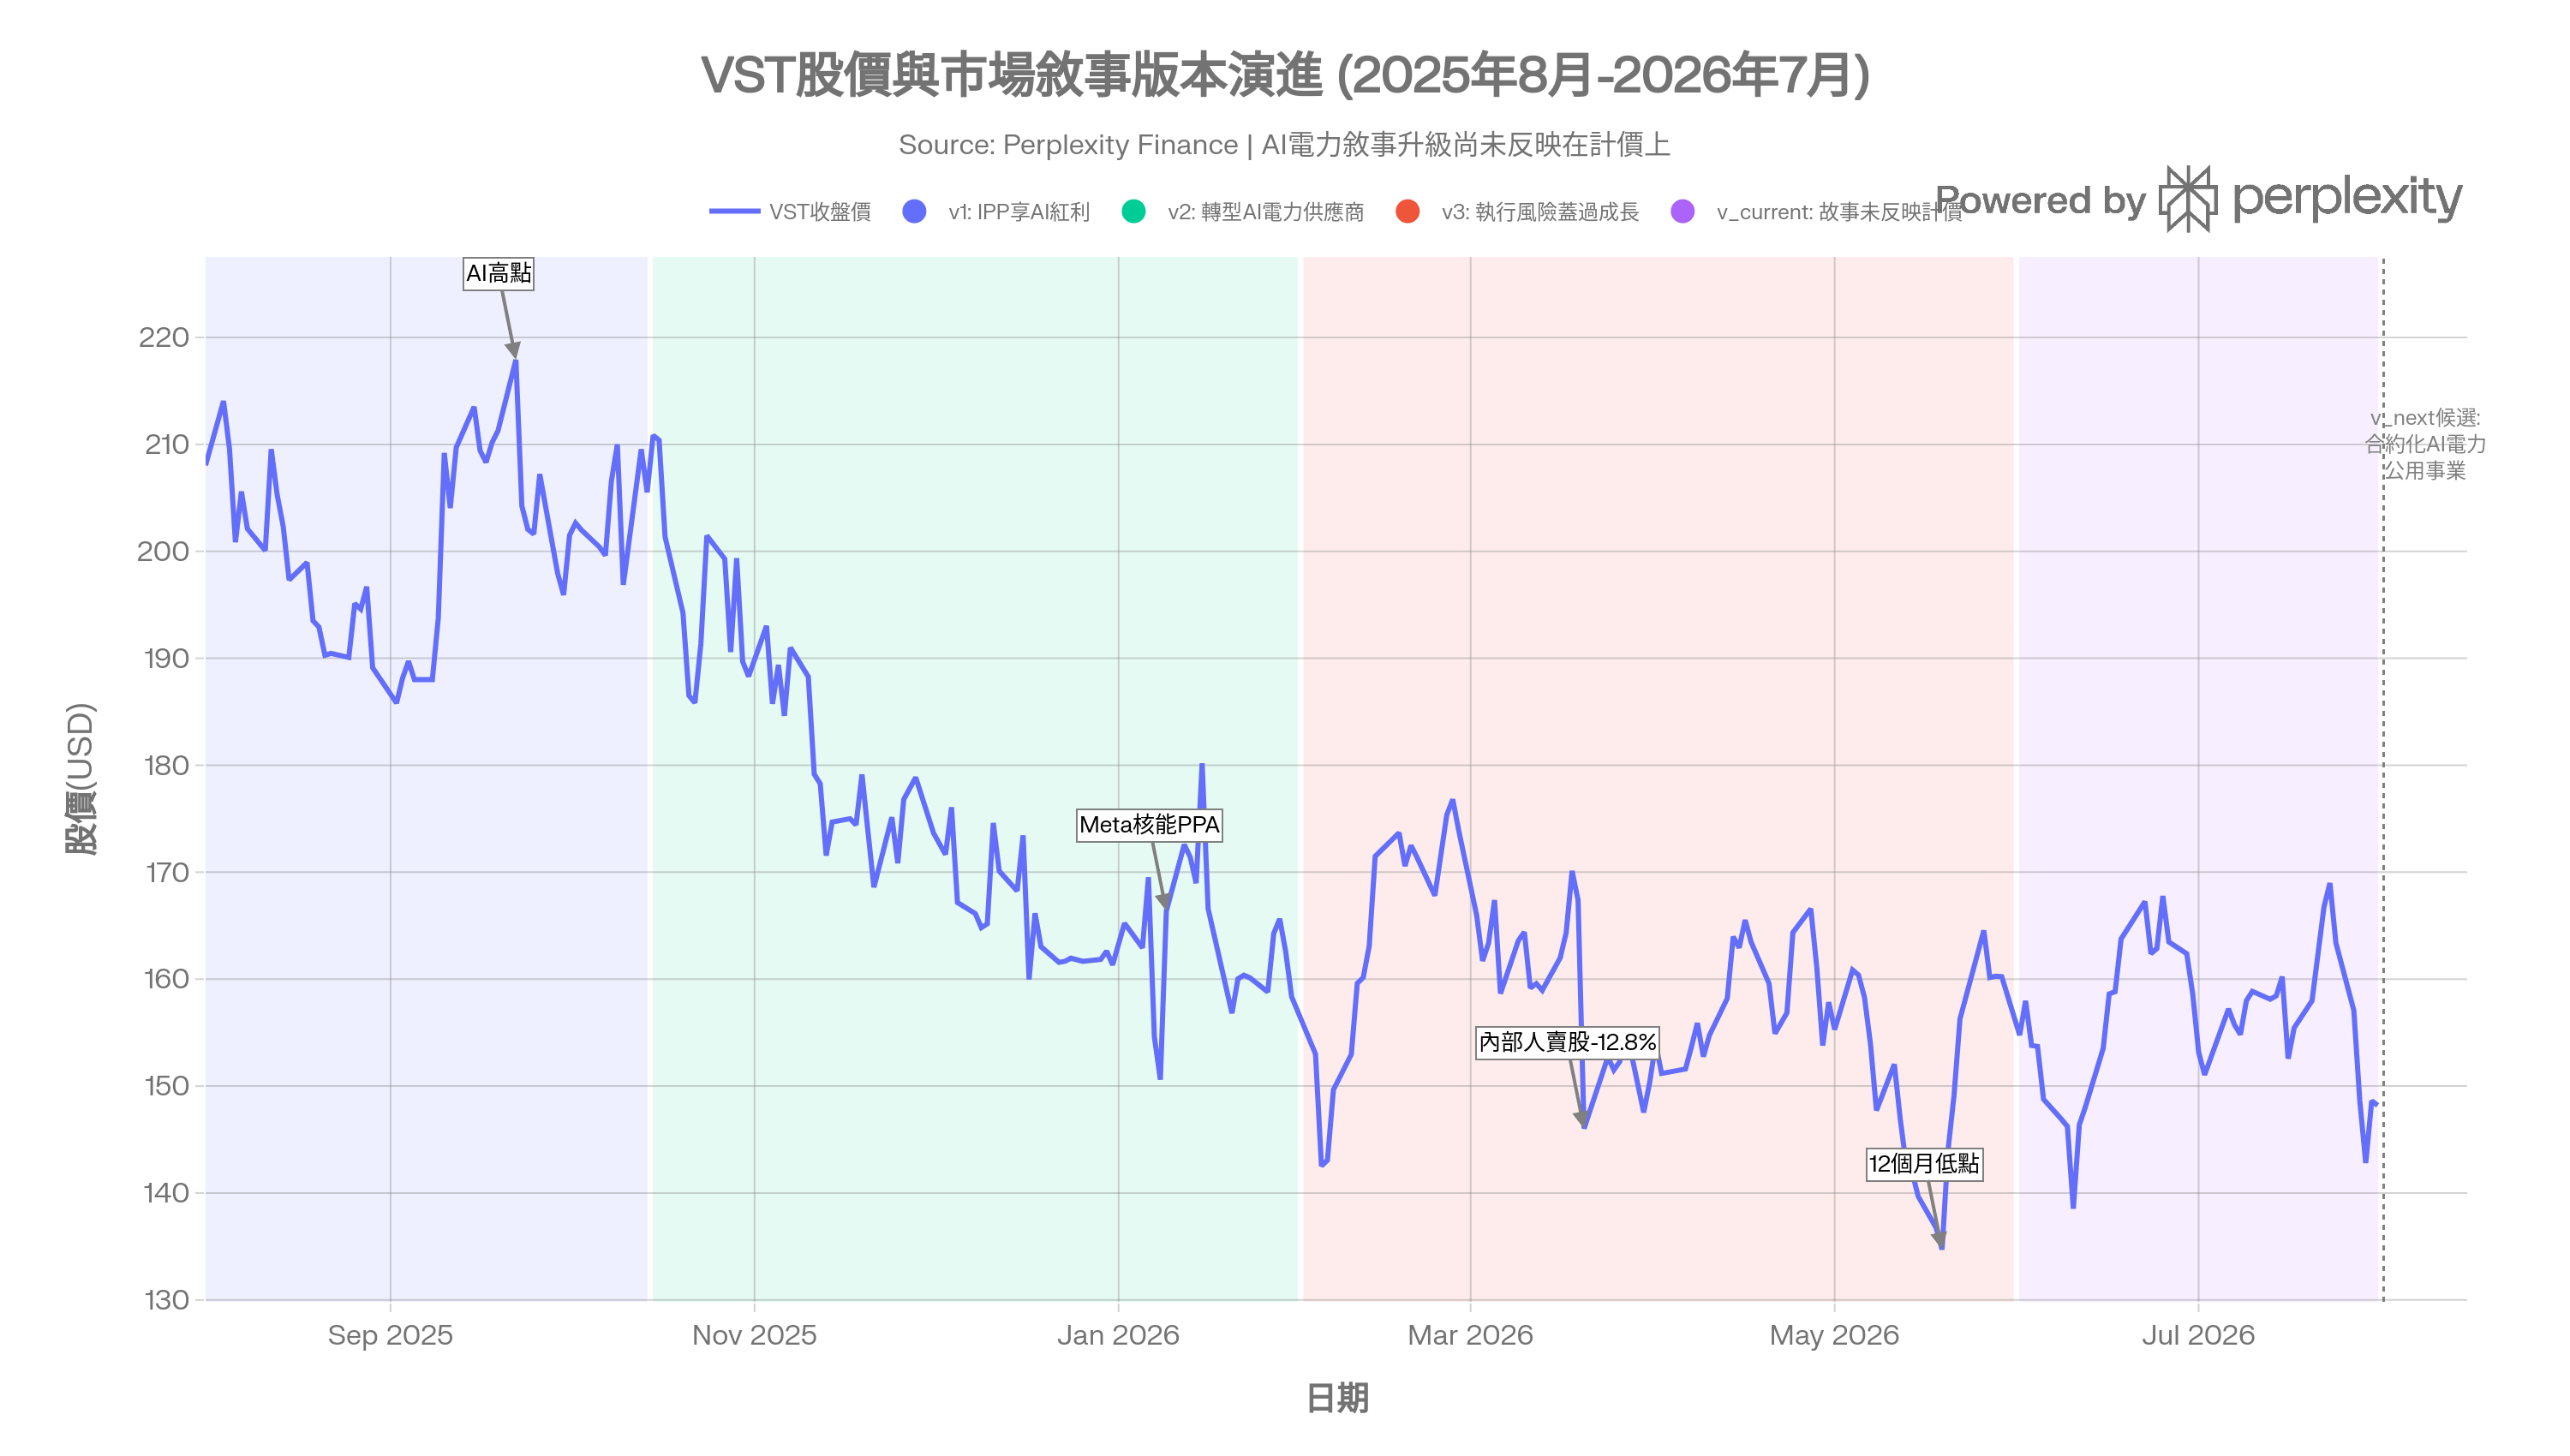
2026 年 2 月公布的第四季財報 EPS 為 2.18 美元,低於市場預期的 2.45–2.51 美元,股價單日重挫逾 12%,加上高管持續在 10b5-1 計畫下賣股,令市場對執行力產生疑慮。同期為融資 Cogentrix 交易,公司於 1 月完成 22.5 億美元優先擔保債券私募發行。[^5][^6][^7][^8][^9][^10][^11][^12][^13][^14][^15]
四、市場共識
業務現況快照
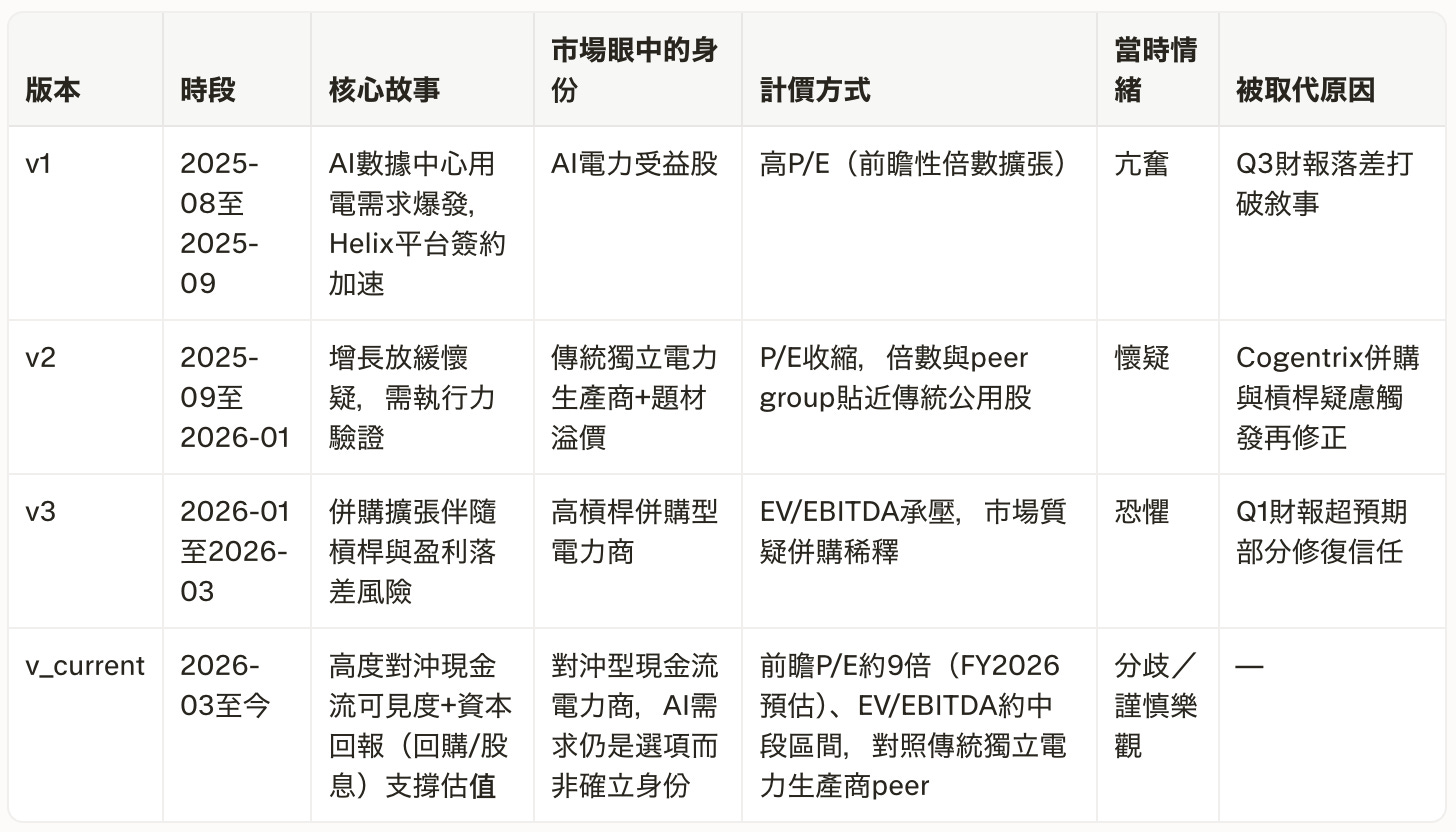
市場目前將 Vistra 詮釋為「講了正確故事、尚未兌現數字」的過渡期資產:其核能機隊已鎖定逾 3.8GW 超大規模客戶長期 PPA 骨架,被視為稀缺的碳中和基載電力供應者,但 2026 與 2027 財年官方指引尚未納入 Cogentrix 或 Meta/AWS PPA 的增量貢獻,令市場在「未來合約化現金流」與「現行商品化財報數字」之間出現定價真空。
這個真空疊加兩次財報執行失誤與高管賣股訊號,使市場給予其低於全體對照組的倍數,即使賣方研究普遍給予樂觀目標價,形成「敘事樂觀、計價保守」的分裂格局。
這正是 Vistra 現階段既無法享受 CEG/GEV 式的合約溢價,也未完全跌回傳統商品電力商的折價區間的原因。
敘事演進表
v_current 與 v_next 分界
市場敘事:
多方主張 Vistra 已鎖定逾 3.8GW 超大規模客戶長期核能 PPA,且賣方均值目標價達 234 美元(區間 203–298 美元),隱含逾 50% 上漲空間,反映其核能稀缺性與長期合約潛力。
空方主張則聚焦於約 6 倍的負債/股東權益槓桿(總負債 199.3 億美元對股東權益 56.1 億美元)、連續兩次財報未達預期,以及高管在 10b5-1 計畫下持續賣股的訊號,質疑管理層對整合與交付時程的掌控力。[^16][^12][^17]
隱含假設:
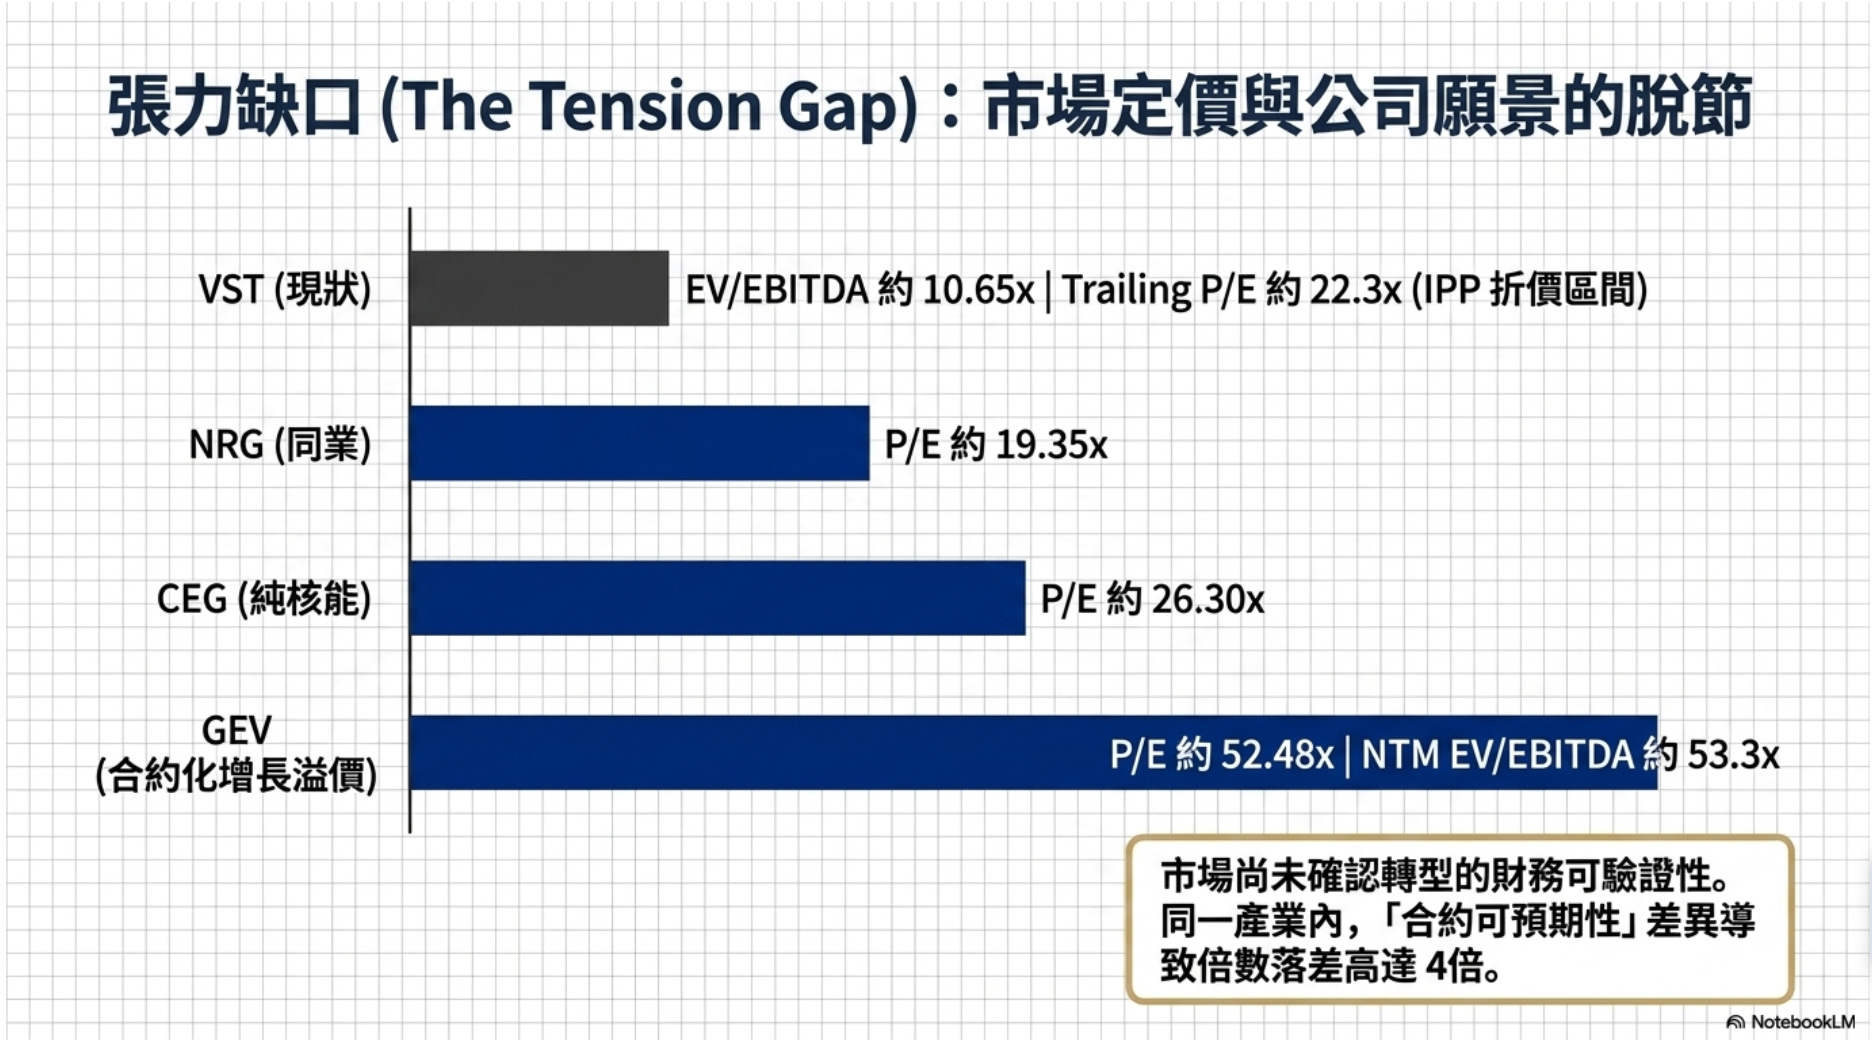
現行 10.65x 的 TTM EV/EBITDA 倍數隱含市場假設 EBITDA 將落於指引區間上緣、Cogentrix 交割與整合不出現重大延誤、且 Meta/AWS PPA 按期交付,但未假設合約化收入結構會實質改變其獲利品質。
定價邏輯:
Vistra 現行 EV/EBITDA(TTM) 約 10.65 倍,明顯低於 NRG 的 20 倍、TLN 的 25.64 倍,更遠低於合約現金流對照組 GEV 的 29.38 倍,僅略高於已完成核能合約轉型的 CEG 的 14.02 倍(Simply Wall St 數據顯示分析師目標價於 2026 年上半年在 133–318 美元之間劇烈波動,反映市場對其身份定位仍未收斂)。市場情報機構 Seeking Alpha 亦指出,Vistra 2026 年一致預期 EBITDA 約為 73.4 億美元,仍落在官方指引區間內、不含新 PPA 上行空間,顯示賣方模型本身尚未將合約化增量計入基準情境。[^17]
核心分歧點
▸ Crux: Vistra 的核能 PPA 與 Cogentrix 整合是否能在無執行失誤下轉化為可驗證的合約化 EBITDA,還是高槓桿與管理層信心不足將持續壓低其倍數?
Cogentrix 機隊中已簽長期容量或能源合約(非現貨曝險)的比例是否可驗證超過半數
Meta/AWS PPA 分階段交付後,2027 財年合約化 EBITDA 佔調整後 EBITDA 的比例是否可量化突破顯著門檻
淨負債/調整後 EBITDA 槓桿比率能否在整合期間改善而非惡化。
多方所需:Cogentrix 交割後兩個季度內實現無重大一次性費用的 EBITDA 貢獻,且 2027 財年合約化 EBITDA 佔比可量化超過顯著門檻。
空方所需:淨負債/EBITDA 持續高於既定門檻、內部人持續淨賣出、且 Q1/Q2 2027 財報再度未達共識。
最近的裁決節點:Cogentrix 交割完成日(預計 2026 年中至下半年)、2027 年第一季財報公布日、以及 Meta PPA 首階段能源交付於 2026 年底的兌現狀況。[^8][^9]
五、核心假設
H-0:Vistra 能否在 2026 下半年至 2027 年中,透過 Cogentrix 整合與 Meta/AWS PPA 分階段交付,將合約化 EBITDA 佔比提升至可驗證的多數,令市場相信其「合約化現金流 AI 電力公用事業」新身份,並將估值框架由 TTM EV/EBITDA 折價對照 NRG/TLN 切換至 NTM/FY+1 EV/EBITDA 溢價對照 CEG/GEV?
