

一、Vistra 是誰?
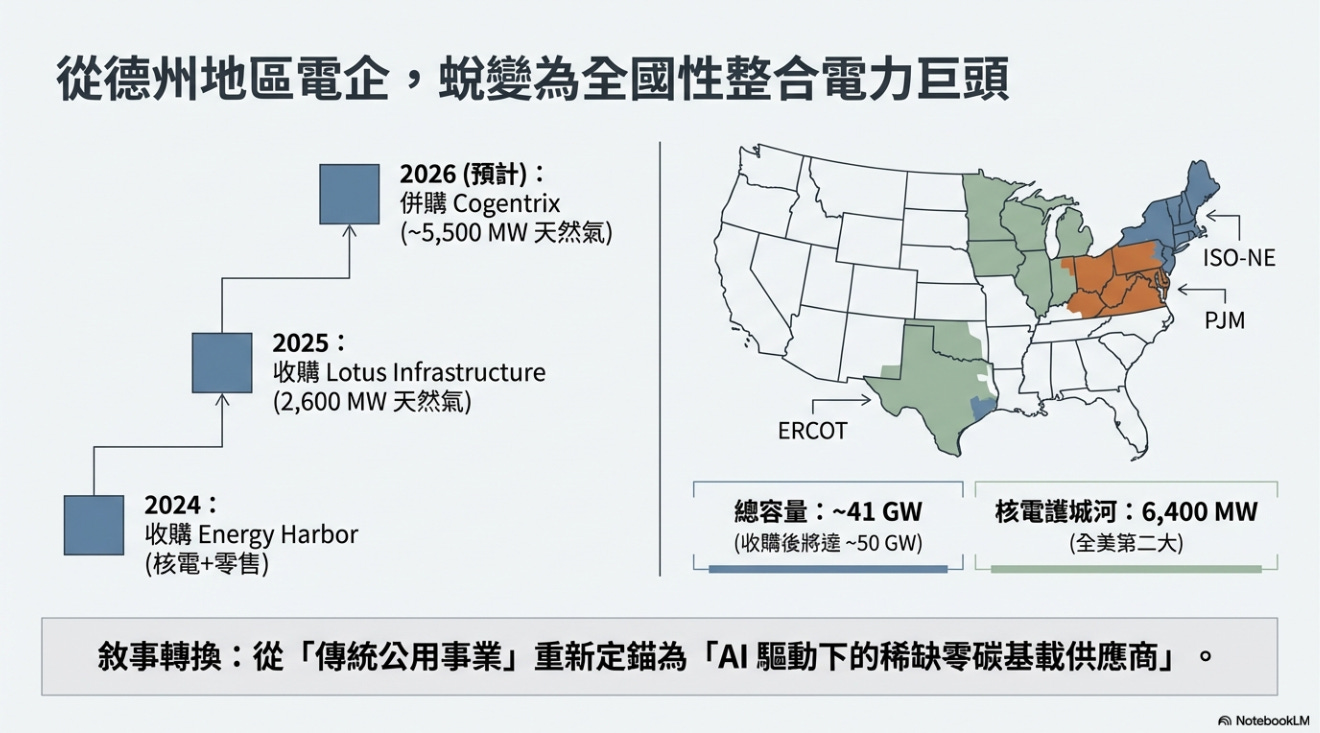
Vistra Corp 是美國最大的競爭性綜合電力公司之一,總部位於德州 Irving,2024 年首次進入 Fortune 500 。公司前身可追溯至 TXU Corp 破產重組,2016 年以 Vistra Energy 重新上市,隨後透過一系列收購——2024 年 Energy Harbor(核電+零售)、2025 年 Lotus Infrastructure(2,600 MW 天然氣)、2026 年宣布 Cogentrix(~5,500 MW 天然氣)——從「德州電力公司」轉型為橫跨 ERCOT、PJM、ISO-NE 的全國性整合電力平台 。[investing]
Vistra 的差異化在於「發電+零售」垂直整合——發電端在批發市場捕獲電價上行,零售端(TXU Energy,德州最大零售電力品牌)在電價下行時穩定利潤 。公司同時擁有全美第二大競爭性核電車隊(~6,400 MW),在 AI 驅動的電力需求結構性增長敘事下,市場正在為 Vistra 重新定錨——問題是定錨的方向和幅度是否正確。
二、它靠什麼賺錢?
Vistra 2025 全年 Ongoing Operations Adjusted EBITDA 為 $5,912M,來自四個分部
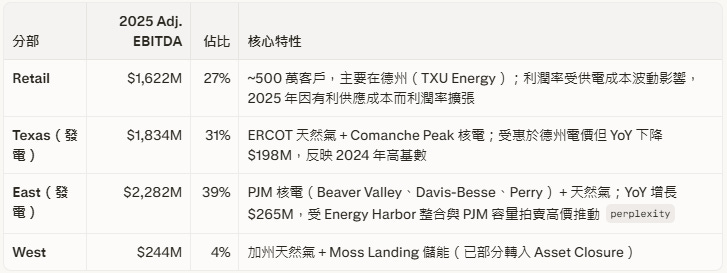
East 分部在 2025 年已超越 Texas 成為最大利潤貢獻者,反映核電資產在 PJM 容量市場高價與 Nuclear PTC 雙重驅動下的價值重估 。
三、最近在忙什麼?
FY2025 財報(2026.2.26): EBITDA $5,912M 超原始指引中值約 $112M;Adj. FCFbG $3,592M 超指引中值約 $292M。但 Q4 EPS $2.13 低於市場預期 $2.33,收入 $4.58B 低於預期 $5.3B 。[investing]
2026 指引: Adj. EBITDA $6.8B–$7.6B(中值 ~$7.2B,YoY +22%);2027 EBITDA midpoint opportunity $7.4B–$7.8B,尚不含 Cogentrix 和 Meta PPA 貢獻 。
核電 PPA 里程碑: 與 AWS 簽訂 20 年 PPA(Comanche Peak 最高 1,200 MW,2027Q4 起交付,2032 年滿載);與 Meta 簽訂 20 年 PPA(PJM 核電 2,600+ MW),支持四座核電機組後續許可延期 。[world-nuclear-news]
收購擴張: Lotus 2,600 MW 已完成;Cogentrix ~5,500 MW 交易總值 ~$4.7B,需 FERC、DOJ(HSR)及州級審批,預計 2026 中至晚期完成 。utilitydive+1
Moss Landing 事故: 600 MW 電池儲能 2025.1 起火,EPA 發出聯邦回應。截至 2026.1,已拆除約 12,000 個電池模組(約佔 1/3),Phase 2 拆除預計 2026 年中啟動。~1,000 名原告提起集體訴訟 。epa+1
對沖狀態: 2026 年 100% 對沖;2027 年 ~84%;2028 年 ~58% 。
回購: 累計 ~$5.9B,流通股減少 ~30% 至 ~337M 股;剩餘授權 ~$1.8B 。
信用評級: S&P 於 2024 年 4 月將公司層級評級升至投資等級 BBB- ;2026.1 發行 $2.25B 有擔保票據(4.70%/5.35%)。[spglobal]
四、投資假設地圖
Level 0:這筆投資本質上在問什麼?
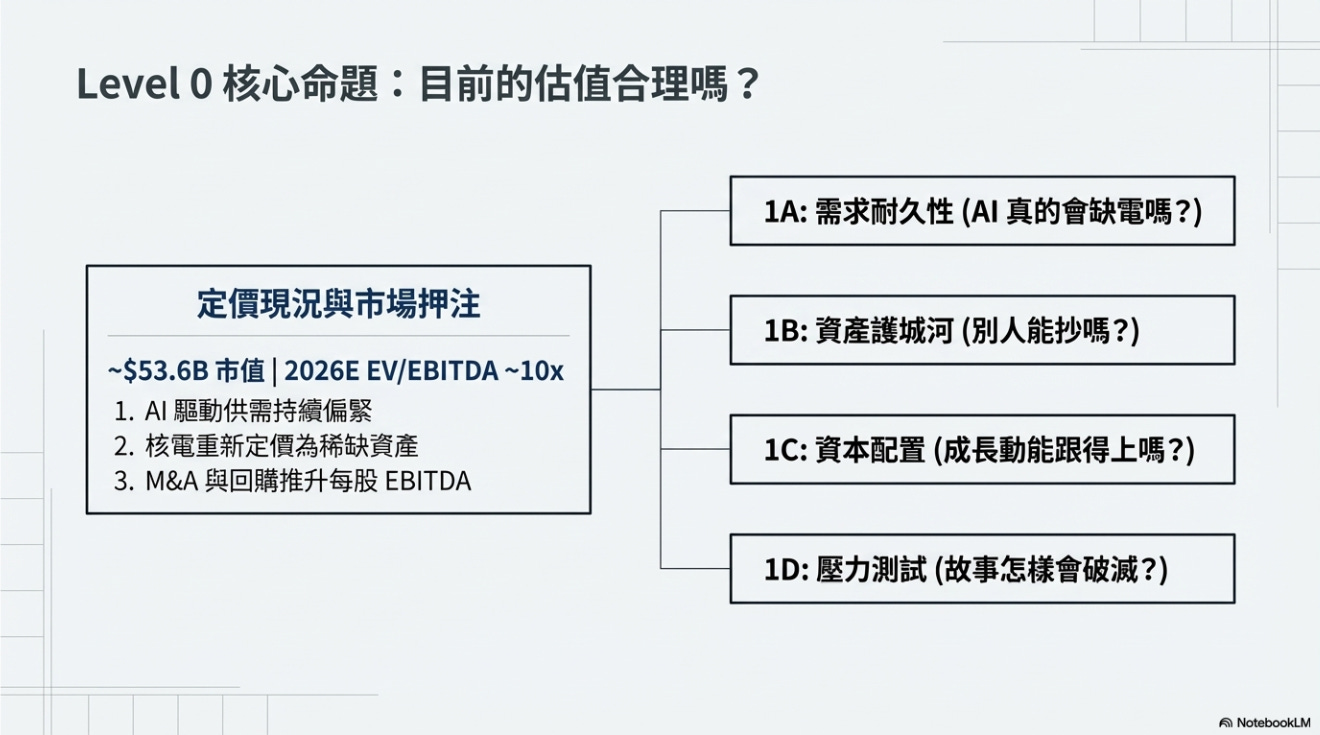
在目前約 $53.6B 市值 / 股價 ~$159 / TTM P/E ~73x / Forward P/E ~18x / 2026E EV/EBITDA ~10x 的定價下 ,市場基本假設是:[stockanalysis]
