

一、UnitedHealth Group 是誰?
UnitedHealth Group 是美國最大的垂直整合醫療健康集團,核心由 UnitedHealthcare 保險業務與 Optum 醫療服務、PBM、數據科技業務組成。 MarketScreener 將其收入拆為 health insurance、prescription insurance plan management services 與 computer services,反映 UNH 橫跨支付方、藥品福利管理、醫療服務與資訊科技的複合體。[marketscreener]
它的歷史 DNA 是「保險定價能力 + 醫療成本管理 + 資料密度」。順風期被理解為穩健複合增長機器,但在 Medicare Advantage 成本、Optum Health value-based care、DOJ 調查同時出現時,會被重新理解為高度複雜、監管敏感的醫療巨型系統。 與 CVS、Cigna、Humana、Elevance 不同,UNH 的差異不只是規模,而是 Optum 把醫生網絡、藥品流、理賠流程與數據平台接在一起。[marketscreener]
二、它靠什麼賺錢?
UNH 盈利引擎分 UnitedHealthcare 與 Optum 兩大塊,Q1 2026 集團收入 $111.7B,調整後 EPS $7.23,全年 2026 adjusted EPS 指引上調至 >$18.25。 Q1 2026 MCR 為 83.9%,但全年 MCR 指引約 88.8%,所以 Q1 不能被單獨外推為全年成本率。[marketscreener]
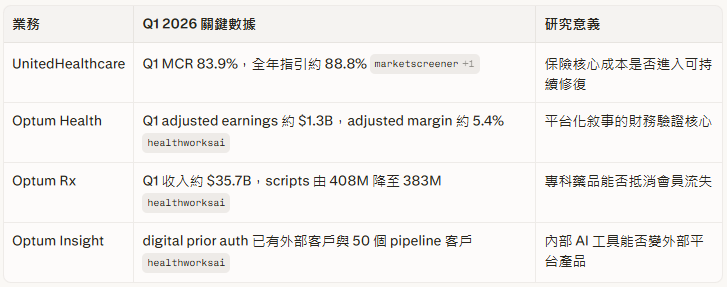
Optum Health 是整體面貌變化的關鍵:2024 年約 $7.8B operating gain,2025 年轉為約 $278M operating loss。 這不是一般週期波動,而是 value-based care 風險定價、醫療利用率、V28 模型與合約選擇同時失效後的壓力測試。[healthcaredive]
三、最近在忙什麼?
Q1 2026 MCR 83.9%,改善 90bps:醫療成本率見底訊號,觸發 EPS 指引上調至 >$18.25,股價單日跳升 8-10%。
Avery 生成式 AI 平台上線(2026 年 3 月):首批覆蓋 650 萬商保會員及 16 萬 Medicare Advantage 會員,年底目標擴至 2,050 萬人。這是 $15 億 AI 投資中最具象的實體呈現。
CMS 2027 Medicare Advantage 費率確認 +2.48%:遠優於 1 月提案的 +0.09%,為 Medicare Advantage 定價能力提供喘息空間,UNH 股價單日再次跳升 10%。
DOJ 刑事及民事調查仍在進行:公司於 2025 年 7 月確認正在配合 DOJ 正式刑事和民事調查請求,2026 年上半年無新進展披露,不確定性持續懸掛於估值之上。
Optum Health 持續縮減 value-based care 會員:Q1 2026 消費者服務人數降至 9,300 萬,較 Q1 2025 的 9,500 萬繼續下滑,反映公司在主動退出低利潤合約,而非增長優先。
Hemsley 董事會改革提速:100 個高層職位中近 50 個完成更新,新增獨立董事,成立公共責任委員會,治理結構重塑釋放信號。
四、市場共識
敘事版本演進
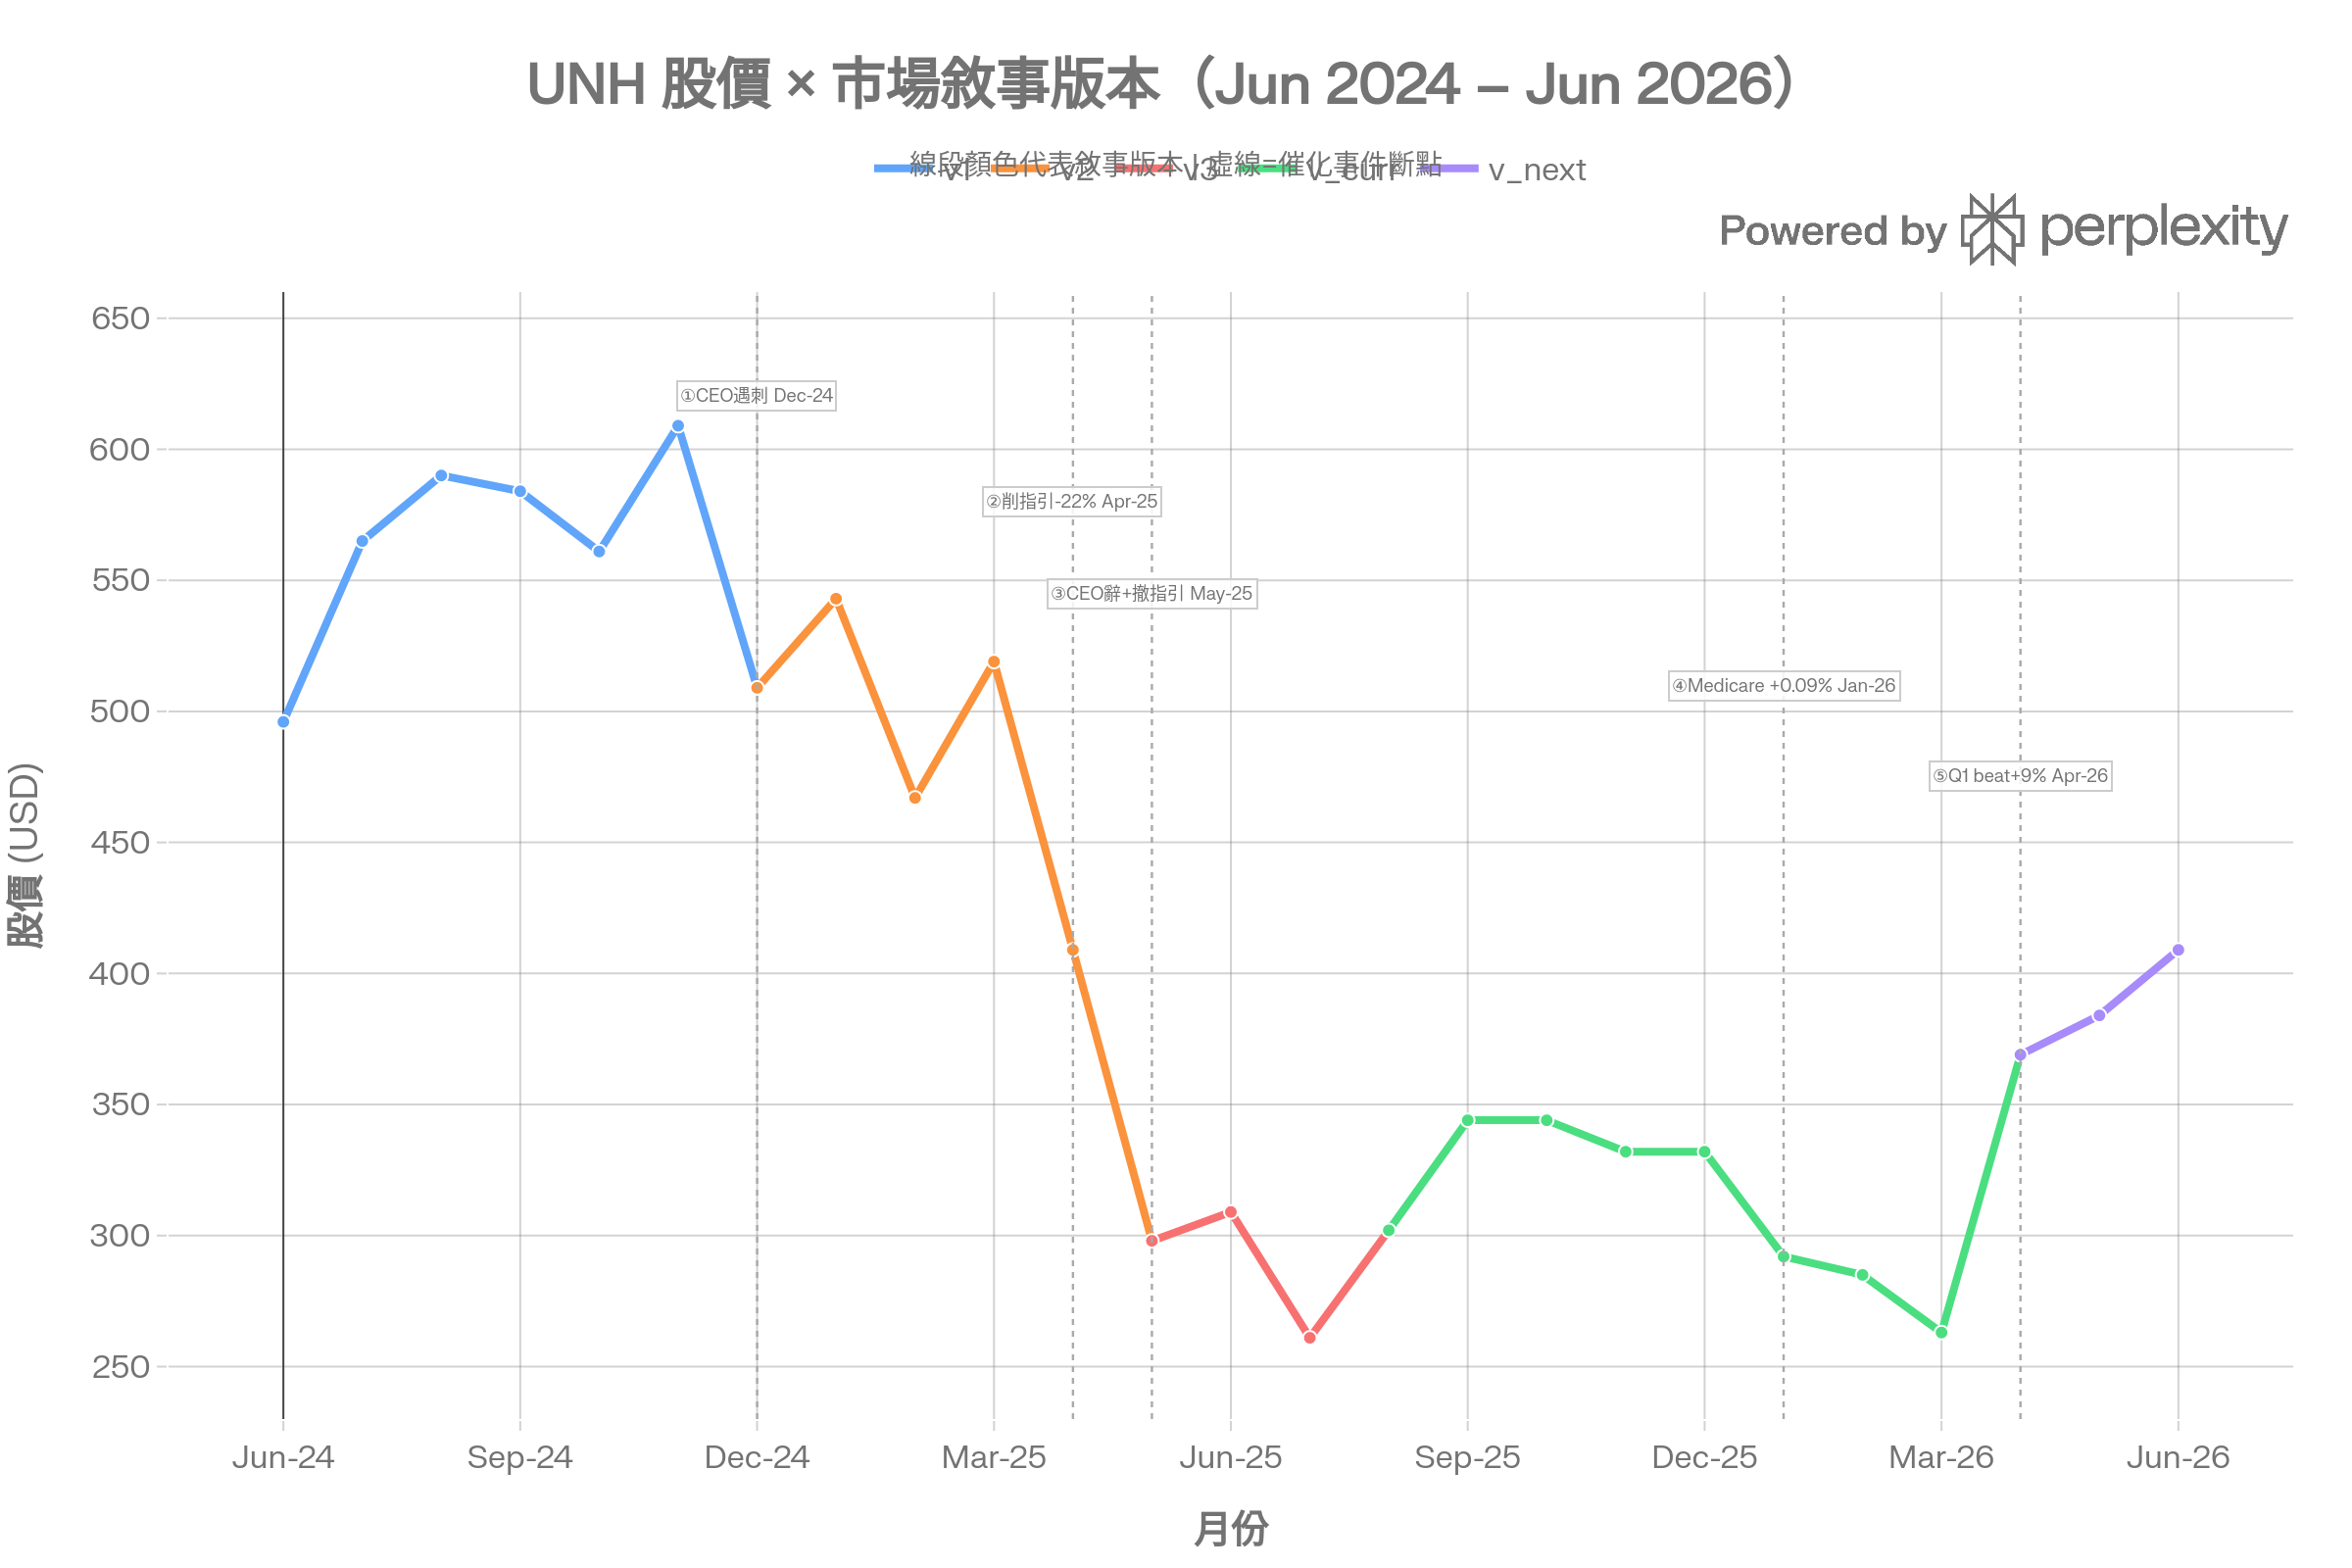
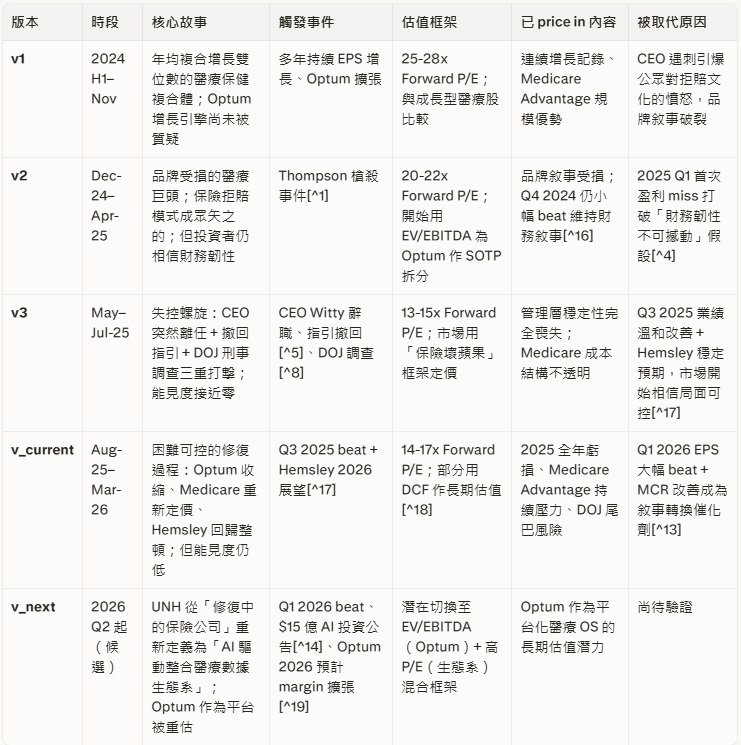
v_current 已 price in: 2025 adjusted EPS 約 $16.35 是重置後低谷;Hemsley 回歸後願犧牲會員增長修復利潤;Q1 2026 EPS beat 顯示最壞危機已暫時控制。 但市場也知道 Q1 83.9% MCR 不能簡單年化,全年指引約 88.8% 意味 H2 成本率明顯抬升。[marketscreener]
v_next 尚未 price in: 「保險核心 + Optum Healthcare OS SOTP 重估」需要市場相信三件未完成的事——Optum Health margin 可持續正向;AI 投入被財務量化;DOJ 不導致業務限制。[unitedhealthgroup]
定價邏輯: 截至 2026 年 6 月中,UNH 股價約 $408,TTM P/E 約 30.6x,2026E Forward P/E 約 20–22x,仍高於 Cigna 11.7x 與 CVS 16.1x。 市場給「修復成功 + Optum 仍有平台價值」一定溢價,但尚未等同完整 SOTP 重估。[google]
五、核心假設
H-0:UNH 能否在 2026–2027 年透過 Optum Health margin 可持續修復與 AI ROI 量化,將估值框架由「困難修復中的傳統保險商 14–22x P/E」切換至「保險核心 + Optum Healthcare OS SOTP 重估」?
命題路徑分三步:保險核心成本進入可持續修復;Optum Health 證明 Q1 復甦非一次性;AI 由敘事變 ROI 數字、DOJ 停留在可量化法律成本。
