

一、The Trade Desk 是誰?
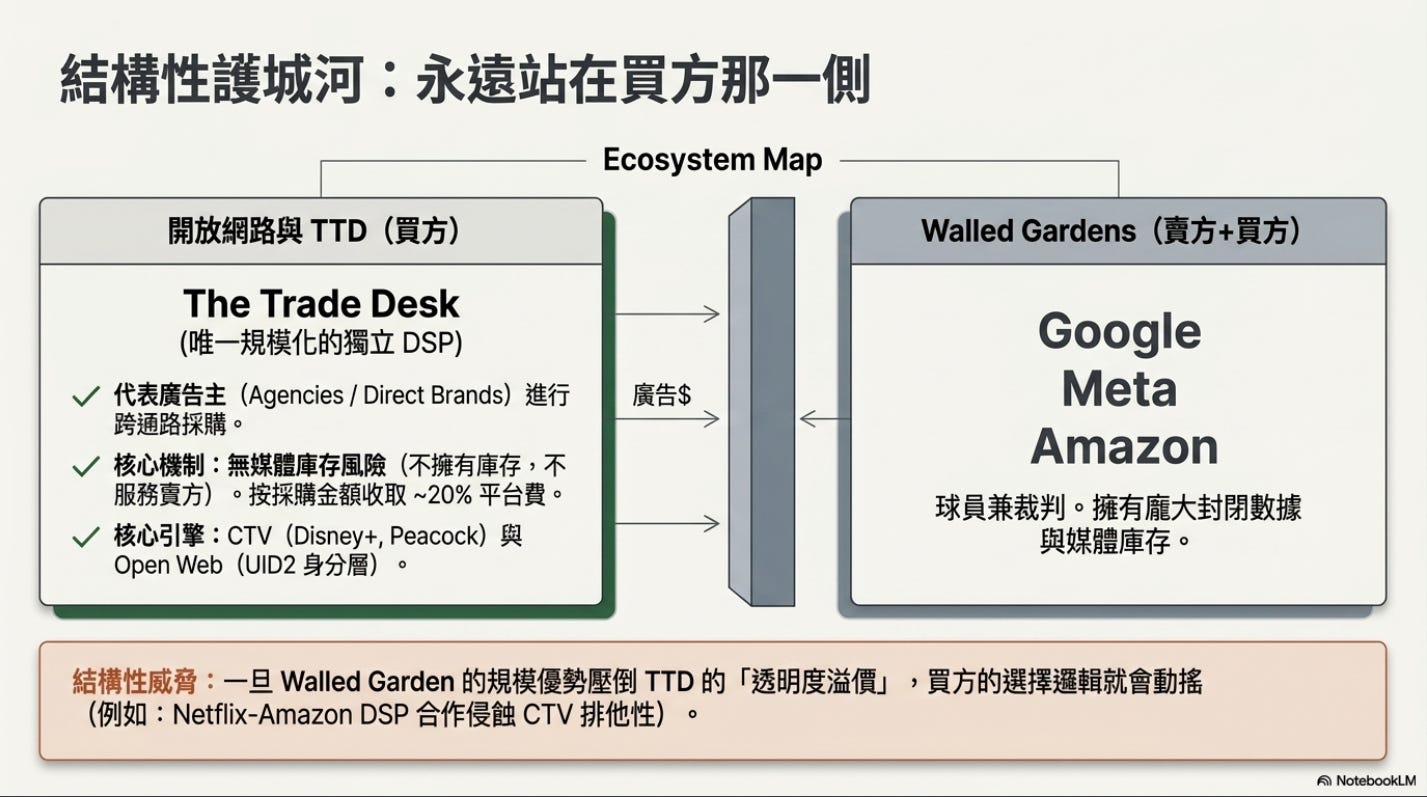
The Trade Desk 成立於 2009 年,由 Jeff Green 與 Dave Pickles 創辦,核心 DNA 是「永遠站在買方(廣告主)那一側」——它從不擁有媒體庫存,從不服務賣方,這使它在結構上與 Google、Amazon 等整合性平台形成差異。
它的存在理由是:在一個充斥 walled garden 的廣告市場裡,維護一個公正、透明、可及全體開放網路(open web)的採購基礎設施。這個定位既是護城河,也是它最大的結構性脆弱點——一旦 walled garden 的規模優勢壓倒「透明度溢價」,買方的選擇邏輯就會動搖。
與同業的核心差異在於三點:唯一規模化的獨立 buy-side DSP、UID2 跨通路身份層的主導地位、以及對代理商生態的深度嵌入。
二、它靠什麼賺錢?
TTD 的商業模式極為集中——單一收入線,按廣告採購金額收取平台費(take rate,約 20%),無媒體庫存持有風險。
三個引擎,一個正在改變整體面貌:
CTV(Connected TV):現為最大成長引擎,佔收入比重持續上升;Disney+、Peacock、Netflix 廣告層均透過 TTD 採購。但 Netflix-Amazon DSP 合作案開始侵蝕 TTD 的 CTV 排他性。
Open Web Display & Video:傳統核心,cookie 消亡後轉型壓力大,UID2 是應對方案。
Kokai AI 平台(正在改變整體面貌):2024 年全面推出,85% 客戶已採用,聲稱帶來 +26% CPA 改善、-58% unique reach 成本。若 Kokai 帶來的效率優勢能轉化為 take rate 防禦與 margin 擴張,它將從「產品功能」升格為「商業模式護城河」。
關鍵財務信號(2026 Q1):
收入 $617M(+10% YoY),但 Billings $3.49B(+17% YoY)——收入與 billings 的增速差距,是目前最重要的領先指標分歧。
三、最近在忙什麼?
影響研究命題最深的近期變化有四件:
① Kokai 大規模採用但財報未現 85% 客戶採用率已屬罕見的平台切換速度,但 Q1 EBITDA margin 並未展現對應改善——這是「功能採用」還是「商業模式升級」的核心分歧尚未解答。
② Publicis / Omnicom 事件加速代理商渠道不確定性 Publicis 宣布不再推薦 TTD,Omnicom 啟動第三方審計——這不只是客戶流失問題,而是 TTD 過去依賴代理商作為銷售前線的渠道結構,正面臨系統性質疑。
③ CEO Jeff Green $148M 公開市場買入 史上規模最大的創辦人公開買入,金額對應約 600 萬股。這是個人財富的底部背書,但從敘事角度而言,它穩定了情緒底,並未改變基本面論述。
④ OpenAI 廣告合作談判曝光 目前仍處早期,但若落地,TTD 將成為 AI 原生對話廣告場景的 buy-side 基礎設施——這是 v4 敘事最具想象空間、也最不確定的支柱。
四、市場共識(敘事版本演進)
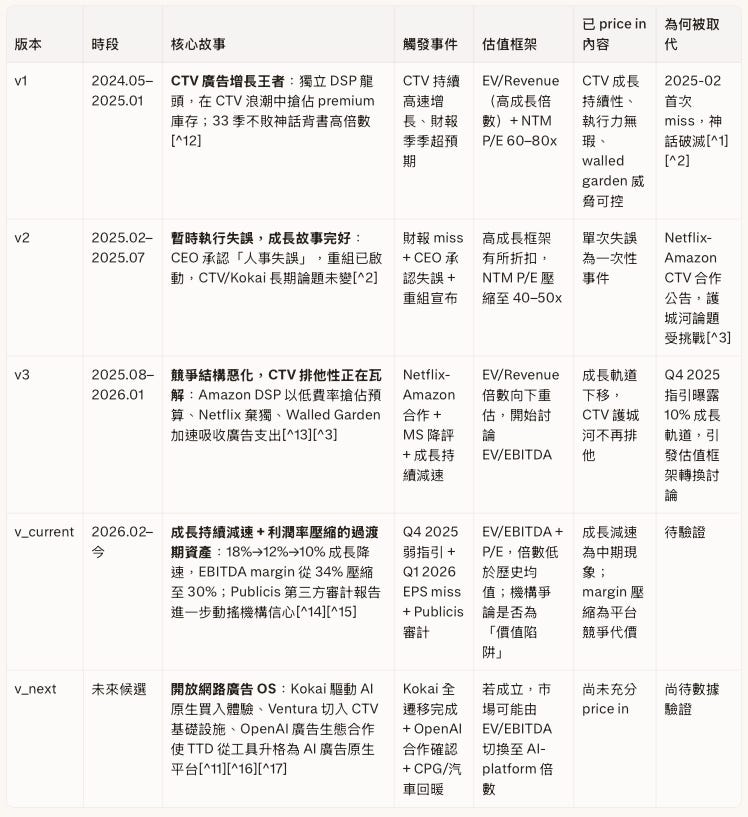
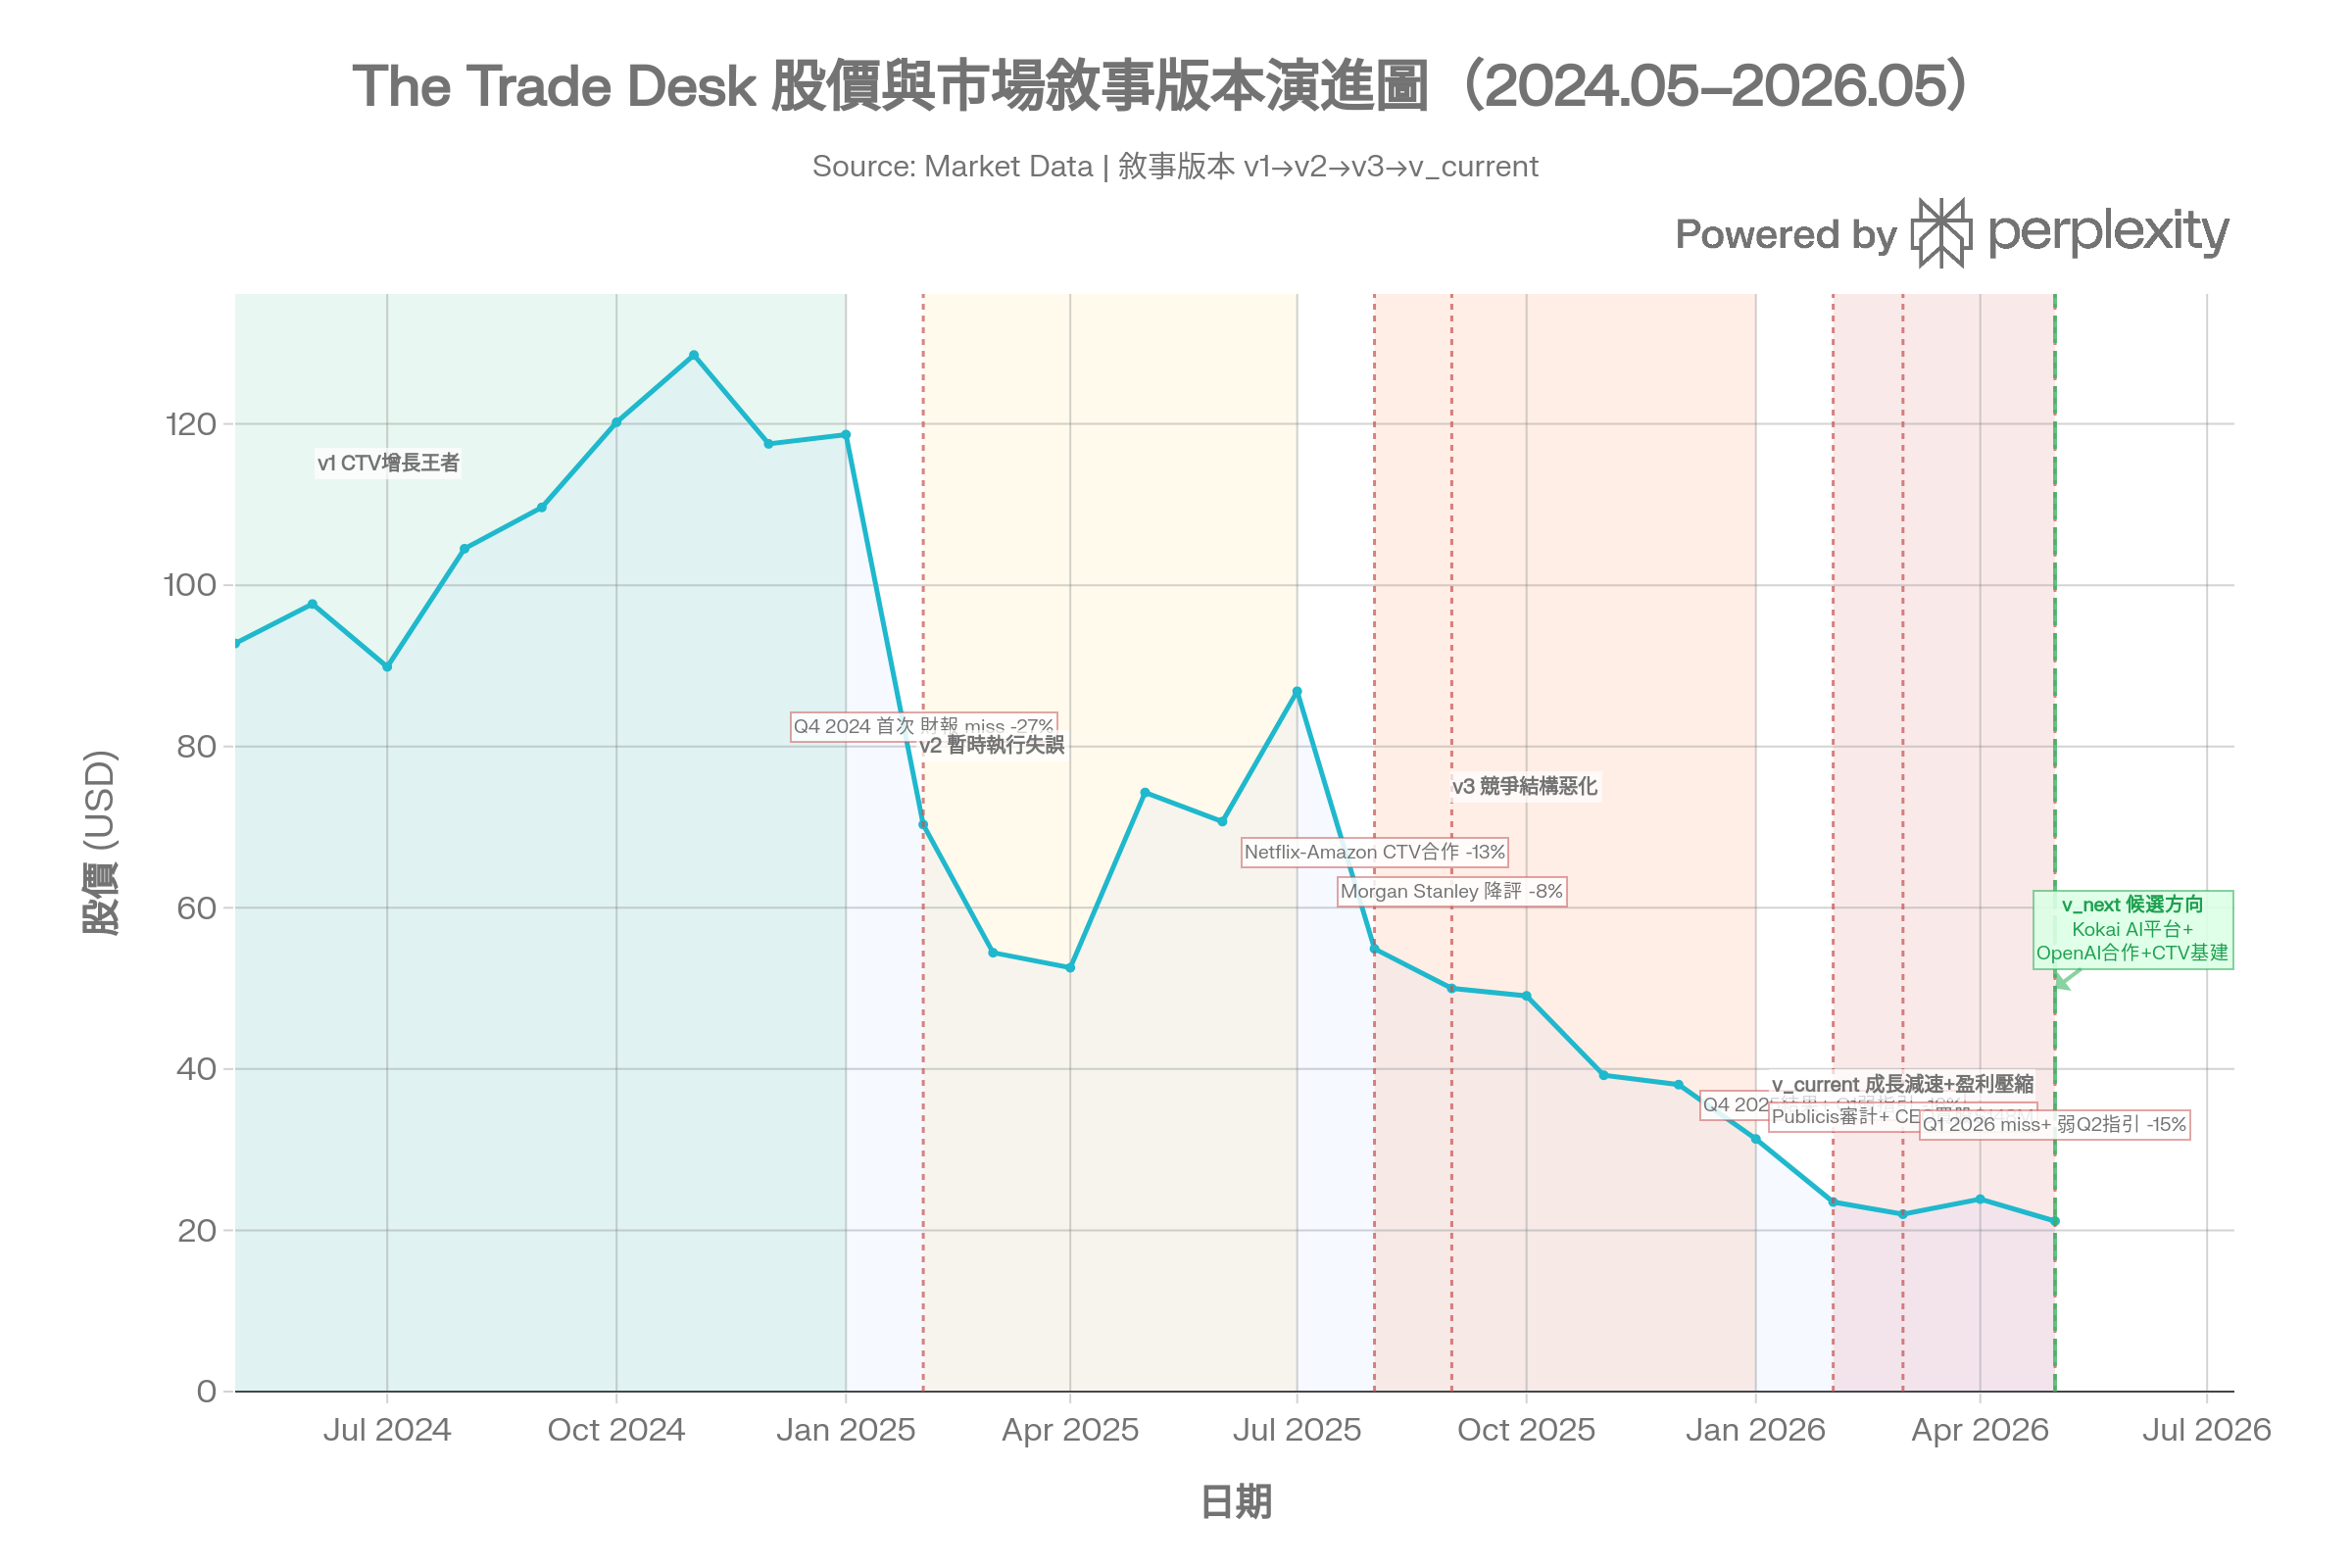
v_current 已 price in:
成長軌道 10-12% 為中期現實
Amazon DSP 為結構性競爭威脅,TTD 需讓步費率
Publicis/代理商關係惡化為中期到長期阻力
v_next 尚未 price in 的缺口:
Kokai AI ROI 的 margin 擴張效應尚未在財報呈現
Billings +17% 暗示遠期需求承諾仍在積累,被市場忽略
OpenAI 合作若落地,TTD TAM 從 open web 延伸至 AI 原生對話場景
定價邏輯
現價對應 EV/EBITDA ~18-22x(2026E),折讓於歷史均值 28-35x,處於「成長股降格為過渡期資產」定價區間。歷史上同樣遭遇代理商渠道動盪的 adtech 公司(如 Criteo 2018),折讓最深時達歷史均值的 40-50%,TTD 目前折讓幅度約 35-40%,尚未到達極端壓縮。
