

一、騰訊控股是誰?
騰訊控股是中國最大的社交與遊戲平台公司,核心資產為微信與 QQ 兩個社交網絡,並以此為分發入口延伸至遊戲、廣告、金融科技與雲服務。公司歷史定位為「流量變現者」——以社交關係鏈鎖住用戶時間,再向遊戲、廣告主與商戶收費。
騰訊的核心 DNA 是社交網絡的網絡效應與遊戲業務的全球發行能力。2026 年第二季,公司總收入為人民幣2048 億元,按年增長11%,顯示主業仍具備擴張動能。tencent
二、它靠什麼賺錢?
騰訊的收入分為三大分部:增值服務(VAS,含遊戲與社交網絡)、網絡廣告(Marketing Services)及金融科技與企業服務(FinTech and Business Services)。
2026 年第二季:
VAS 收入為人民幣984 億元,按年增長8%
網絡廣告收入為人民幣435 億元,按年增長22%,增速明顯快於 VAS
FinTech 與企業服務收入為人民幣603 億元,按年增長9%
企業服務(含雲業務)在2026年第一季按年增長20%,主要由雲服務定價改善、AI 相關需求(GPU、CPU、儲存)及小店電商技術服務費帶動。
三、最近在忙什麼?
過去半年最影響研究命題的變化集中在資本開支與現金流。
2026年3月18日,公司公布2025年第四季業績同時宣布削減股份回購以增加 AI 投資,股價當日下跌6.4%,管理層表示2026年 AI 投資將較2025年約人民幣180億元大致倍增。
2026年8月12日發布的第二季業績顯示,經營資本開支達人民幣51.8億元,按年增長190%,按季增長66%;自由現金流轉為負人民幣13.8億元,為近年首見。
四、市場共識
本節先說明市場今日如何理解這間公司,再說明此理解如何形成,最後指出市場的關鍵分歧。
▸ 市場今日如何看這間公司
市場眼中,騰訊的主要獲利引擎仍是遊戲與廣告兩項成熟業務,AI 相關支出目前被視為對利潤的擠壓項而非收入來源。公司業務結構具備高集中度(社交與遊戲貢獻逾半收入)與低週期性,訂單可見度主要依賴遊戲流水與廣告合約續簽,非依賴長期積壓訂單。
資本狀態方面,公司仍維持淨現金,惟淨現金由2026年首季末的人民幣1469億元降至第二季末的582億元,資本開支強度顯著上升,同時公司仍持續執行股份回購(雖規模較2025年下降)。市場現時將其視為「盈利受 AI 開支擠壓的互聯網平台」,因此以 FY2026E non-IFRS 整體 P/E(意即以剔除一次性及非現金項目後的預期市盈率)為定價基準。
市場視騰訊為主業穩健但被 AI 支出拖累利潤的整合型平台,尚未賦予其獨立 AI 收入敘事。
▸ 這個看法如何演變至今
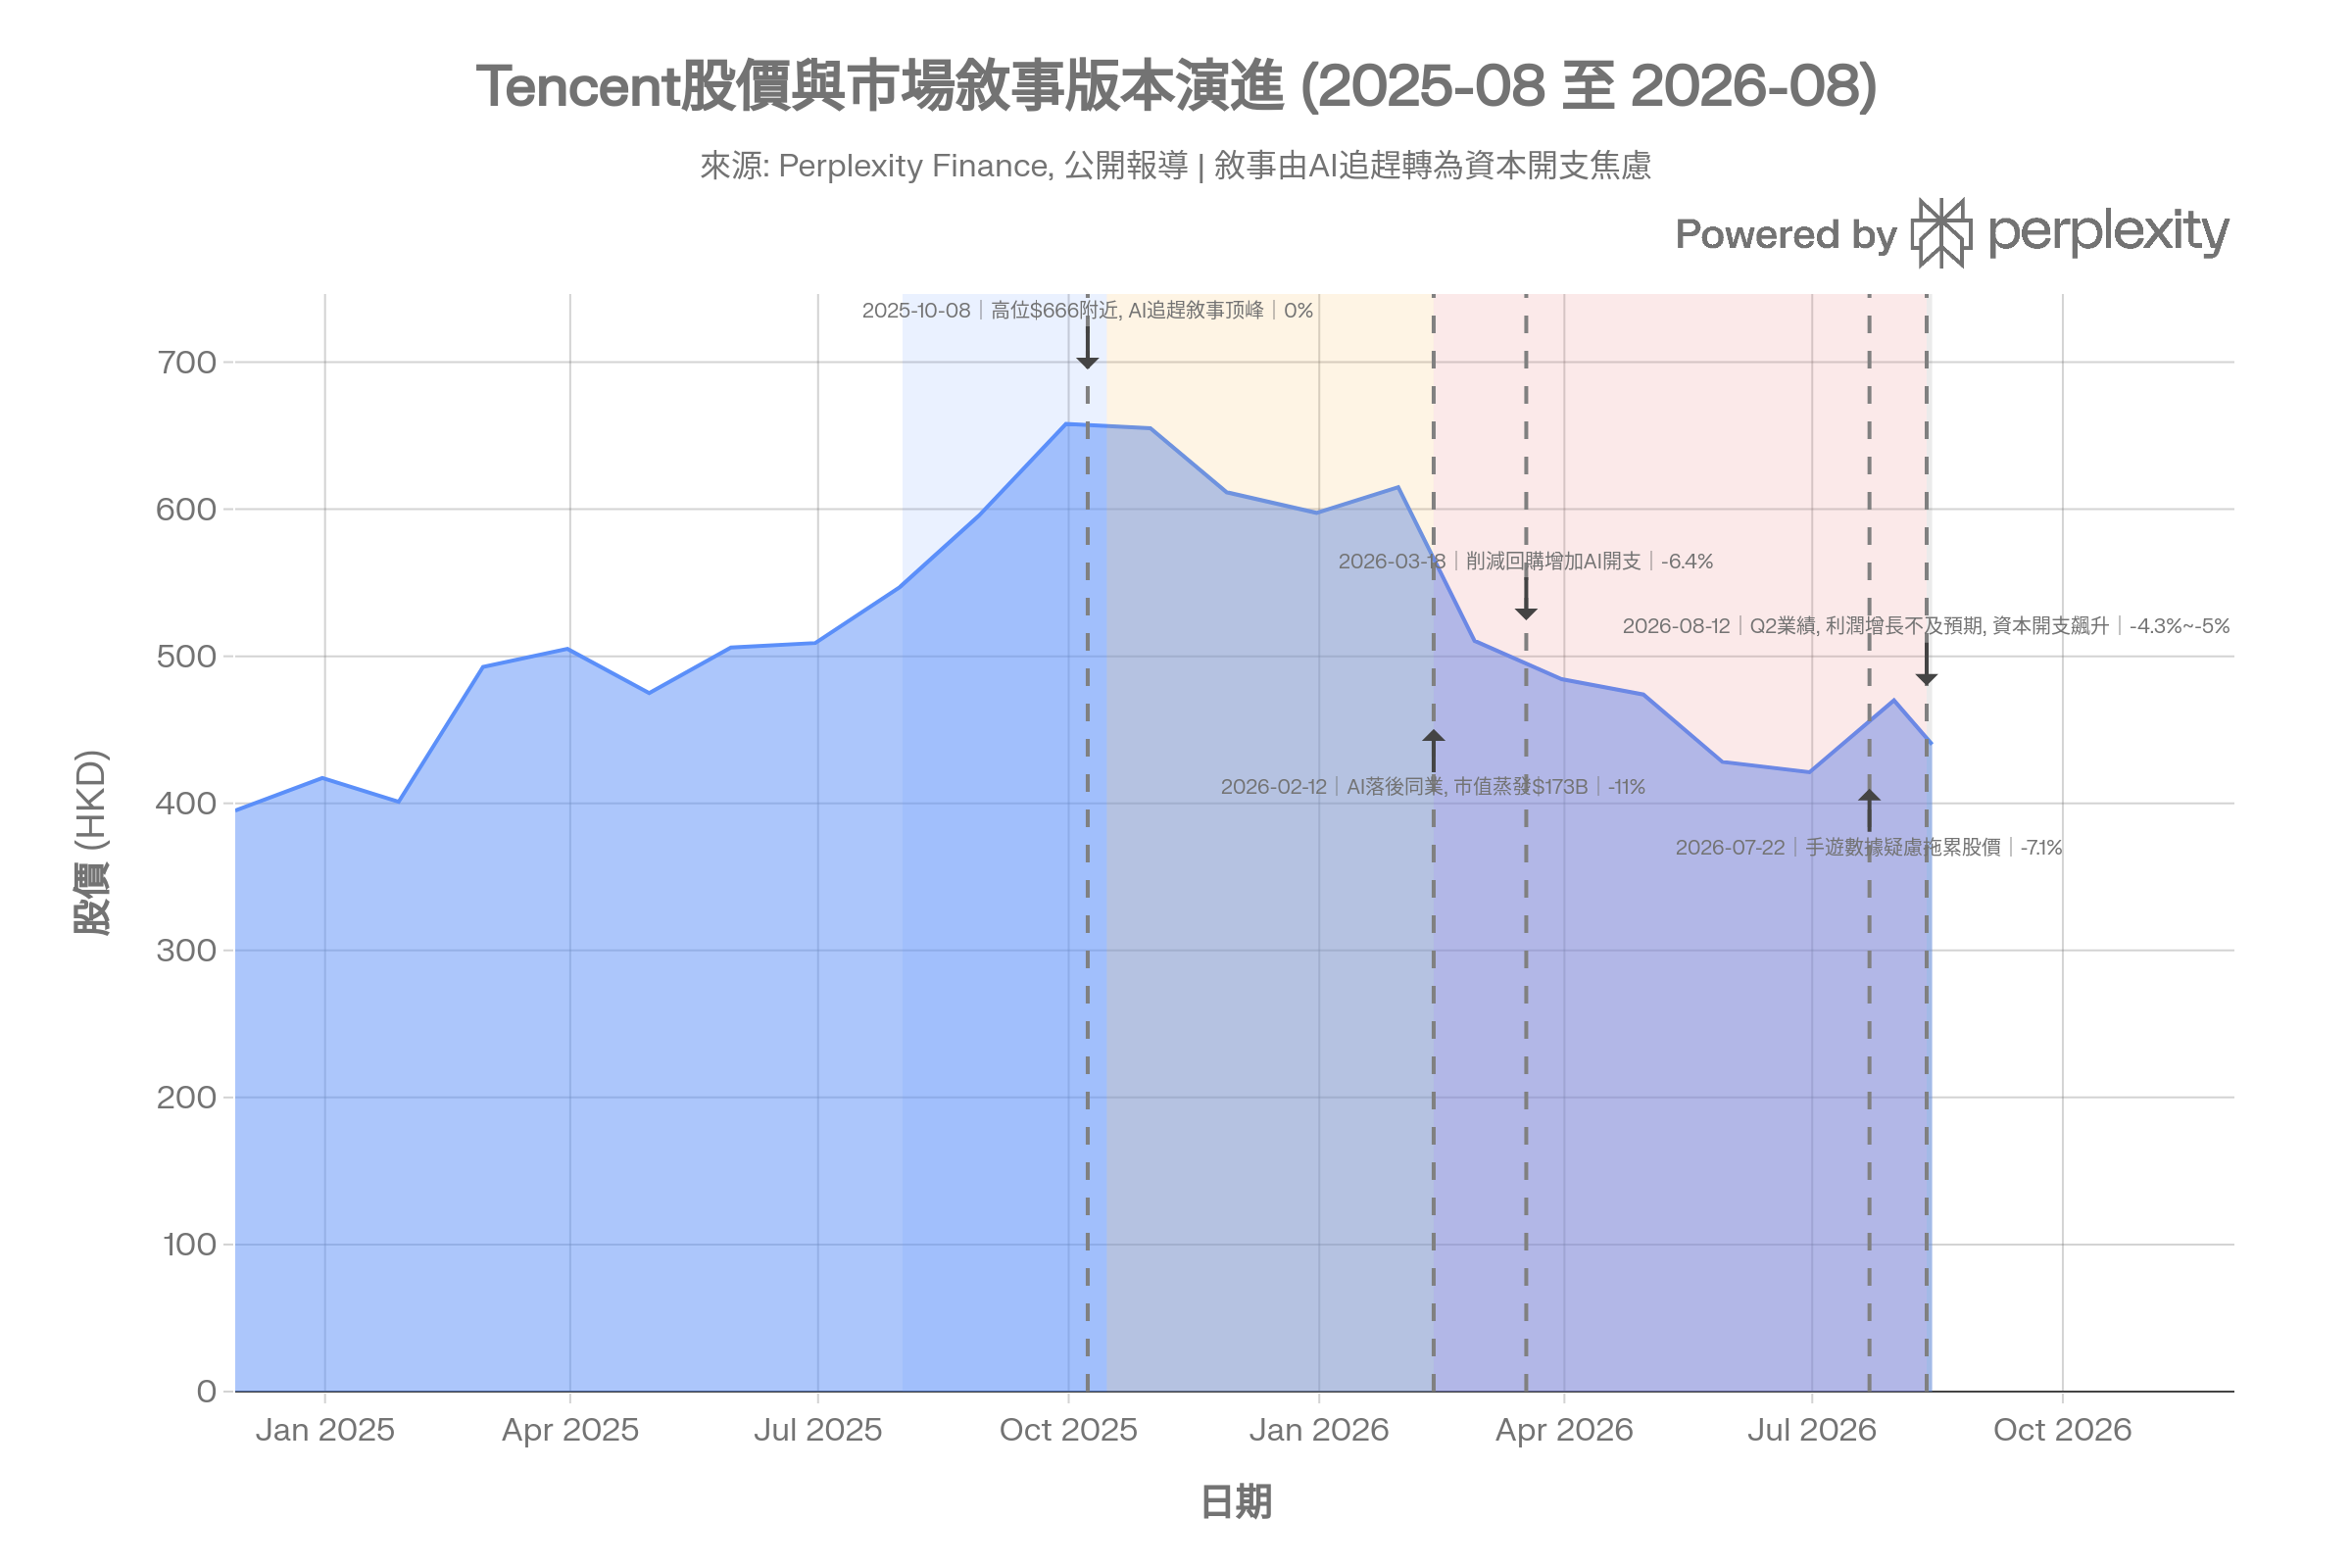
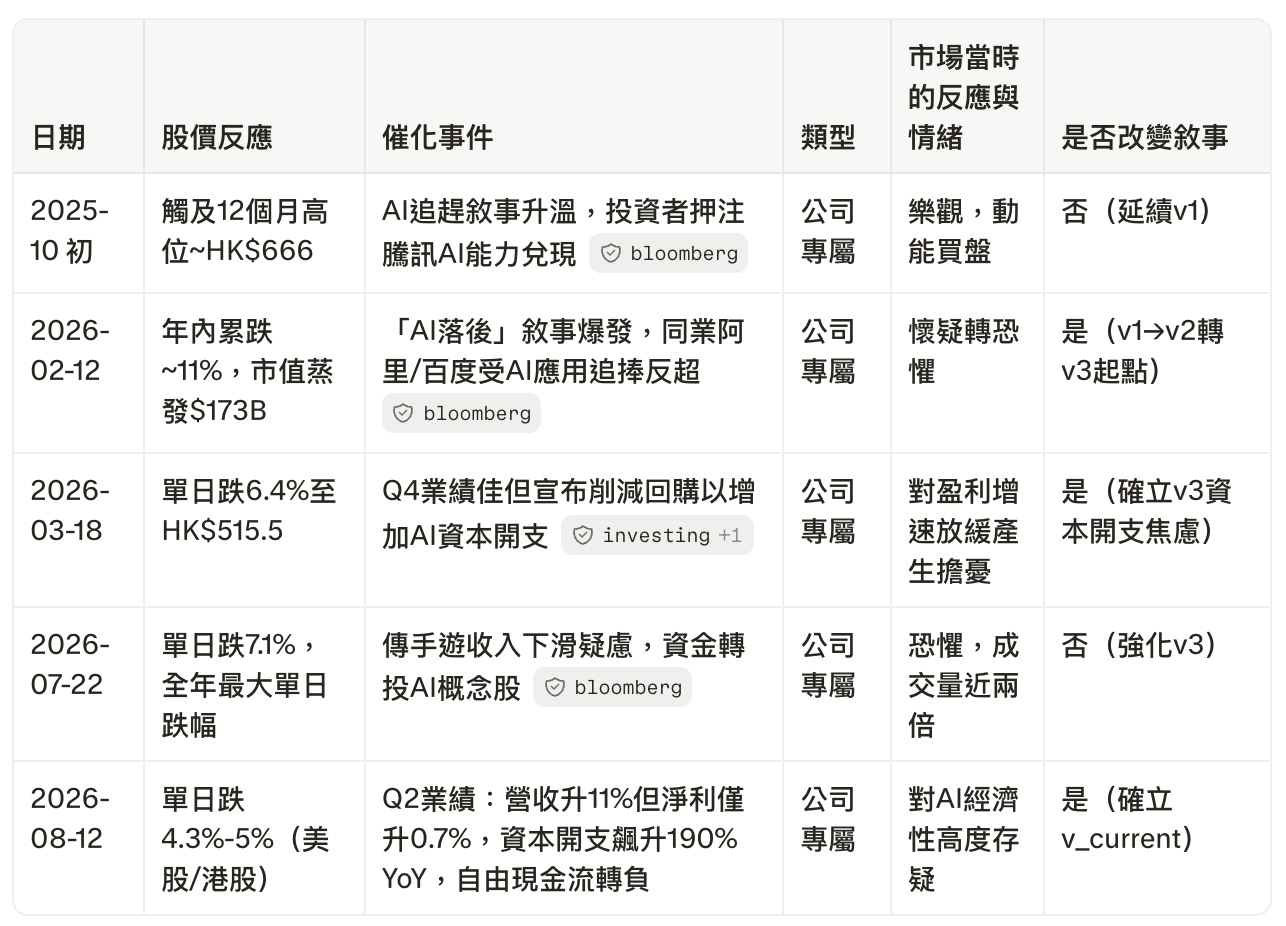
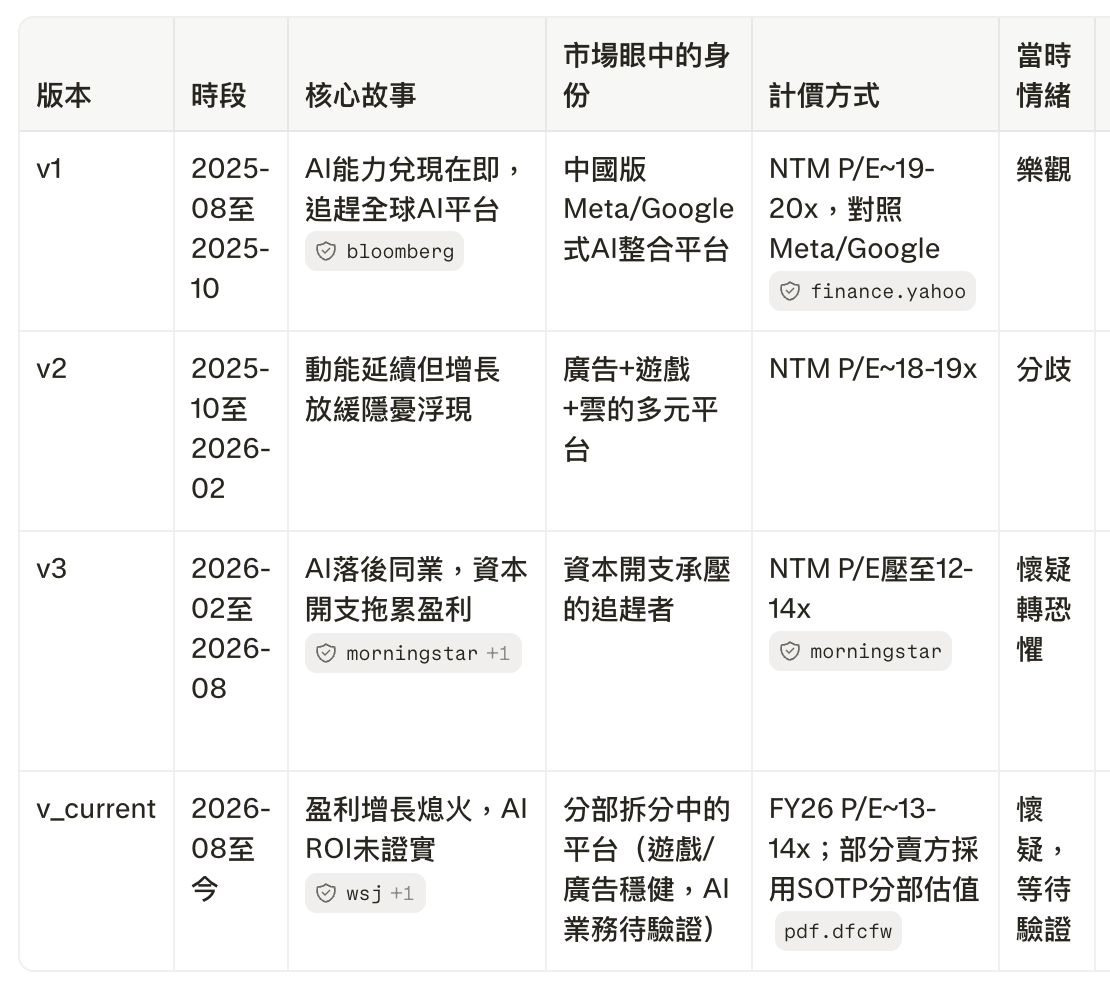
▸ 總結: 市場改變的關鍵信念是:AI 投入從「加分項」轉為「利潤稀釋項」,倍數基準由樂觀的整合平台溢價回落至接近純互聯網平台折讓水平。
與同業比較的溢價或折讓
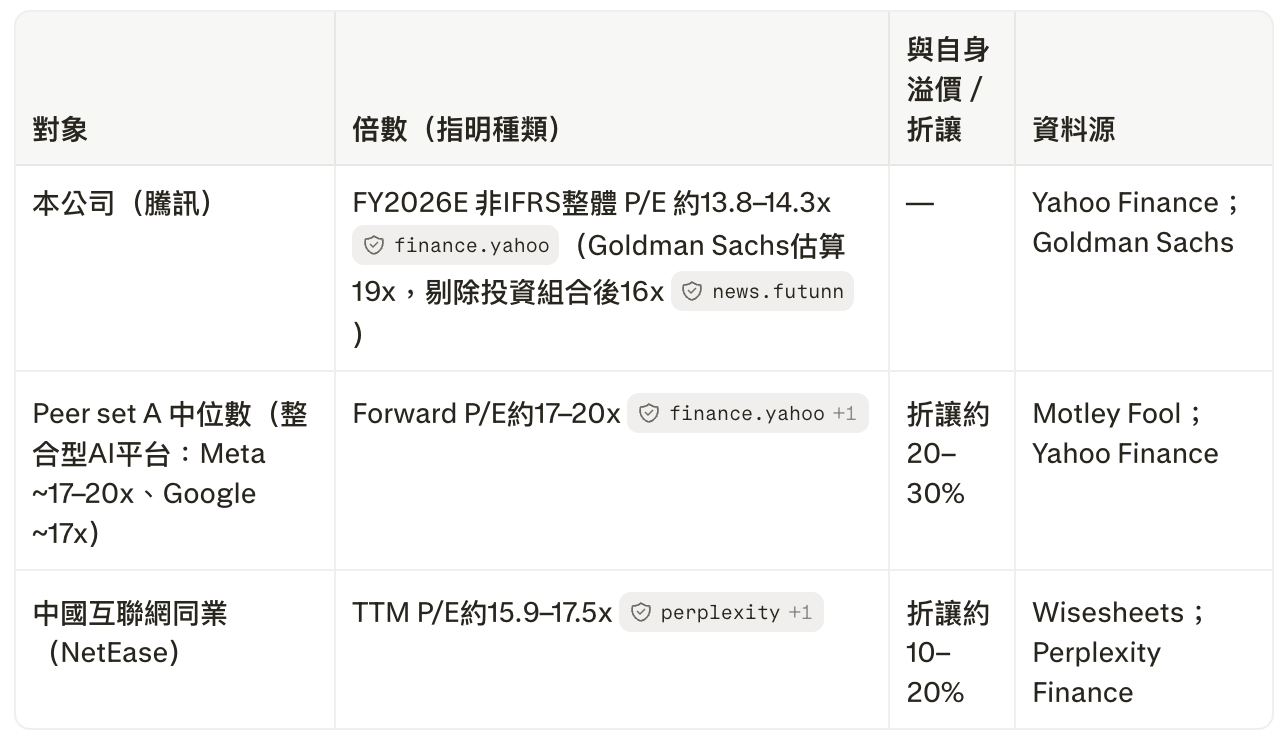
此折讓意味市場正以「AI 支出為成本項、缺乏獨立可歸屬收入」為定價前提。
▸ 市場仍未有共識的一點
關鍵分歧: 騰訊當前的 AI 資本開支,是持續拖累盈利的成本項,還是即將被拆分驗證為具獨立收費能力的增長引擎?
為何重要:解讀為前者,市場將繼續以FY2026E,非IFRS整體P/E對照整合型AI平台與中國互聯網同業定價;解讀為後者,市場將轉向SOTP分部加總對照分部同業組合定價,兩者估值基準完全不同。
多方所需:需觀察到 AI token/企業級 Copilot/雲算力對外收費出現可歸屬、連續可比的獨立收入口徑,且該收入伴隨正毛利。
空方所需:需觀察到資本開支持續僅以總額披露、無自用與對外產能區分,且雲業務毛利率隨投入擴大反而下滑。
五、核心假設
騰訊能否在2026下半年至2028年間,從「AI開支拖累利潤的整合型互聯網平台」,轉型為「AI算力與模型對外收費、有獨立財務數據可查證的 AI 平台公司」?
命題路徑:H-0成立需要四項必要條件同時滿足:
企業級AI應用需求已跨越採用鴻溝(Level 1A)
資本開支已從純自用支出轉為具紀律的可對外計費產能投資(Level 1B)
AI能力已產品化為具計量與正毛利的收費介面(Level 1C)
各業務分部具備可獨立核實的財務與資產邊界(Level 1D)
