

一、SpaceX 是誰?
Space Exploration Technologies Corp. 由 Elon Musk 於 2002 年創立,初始使命是用商業競爭打破政府壟斷的航太市場,最終目標是「讓人類成為多星球物種」。
歷史起點並不光彩:公司最初三次 Falcon 1 發射均以失敗告終,2008 年差點破產。第四次發射成功,緊接著贏得 NASA 的貨運合約,才讓公司存活下來。這段近乎出局的歷史,是理解 SpaceX 工程文化的重要背景——它不是矽谷的移動快打破東西,而是在火箭物理的硬性邊界內,不斷把成本壓出極限。
與傳統同業的核心差異,在於垂直整合的深度:SpaceX 自製火箭引擎(Merlin、Raptor)、自研導航軟件、自建發射台與回收設施,並透過可重用火箭技術把成本飛輪的控制權完全握在自己手中。ULA、Arianespace 等傳統競爭者依賴外包,永遠跟不上這條曲線。
二、它靠什麼賺錢?
SpaceX 2025 年全年收入達 $187 億,但三條業務線的性質截然不同:
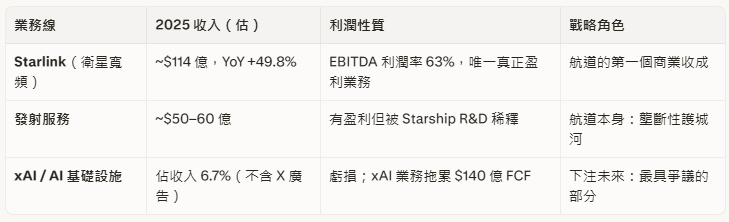
整體在 $187 億收入下虧損 $49 億,主因 Starship 研發支出 $30 億(全部歸屬太空業務段)及 xAI 業務前期投入。 改變公司面貌的核心引擎是 Starlink 的高利潤率——它在一家航太公司裡跑出了軟件級的利潤結構。
三、最近在忙什麼?
2026 年 5 月 22 日,SpaceX 進行的是 Starship 第十二次試飛,也是 Starship Version 3 的首次飛行。 該次任務的酬載是 22 顆 Starlink 模擬器,其中包括 20 顆標準 mass simulators 與 2 顆經改裝、帶相機的 Starlink 載荷。
2026 年 6 月 IPO 定價 $135/股,估值 $1.77 萬億,融資 $75 億,成為史上最大 IPO。 JPMorgan CEO Jamie Dimon 親自主持路演,稱 Musk 為「我們時代的愛迪生」。
2026 年 2 月,SpaceX 完成對 xAI 的全股票收購,估值 $2,500 億,把 Grok AI 模型與社交平台 X 正式整合進航太公司架構。 這個動作改變了 S-1 的敘事結構:AI 語言佔業務描述篇幅 47%,但 AI 業務收入僅佔 6.7%。
四、「發現新大陸」——v1 的完整敘事框架
Chamath 的 Substack 深度分析是目前市場上對 SpaceX 估值邏輯最完整的多頭陳述。它不用 P/E 或 EV/EBITDA,而用一個歷史問題作為框架的起點:誰控制了最低成本的路線,誰就控制了世界的財富流向。
1497 年:成本結構的崩塌
16 世紀,香料從亞洲運到歐洲,必須穿越阿拉伯和威尼斯中間商控制的陸上商路。到手時,價格已被抬高 20–30 倍。這不是暴利,是結構性的——每個環節都有收費站,無法繞過。
Vasco da Gama 在 1497 年找到了繞過好望角的海路,一刀切斷了所有陸路中間商。這不是漸進的效率提升,而是整個成本結構的崩塌。 控制這條新航道的公司,成了人類史上市值最高的企業:荷蘭 VOC 在 1720 年鼎盛時,市值相當於荷蘭共和國全年 GDP 的三分之一,遠超今日的 Nvidia 和 Apple。
SpaceX 的比喻
SpaceX 把每公斤進入低地球軌道的成本,從 NASA 太空梭時代的 $54,500 壓低到 $2,720,降幅達 20 倍。 機制是可重用火箭技術:Falcon 9 第一級火箭垂直降落後再次飛行,把火箭從「一次性消耗品」變成「會自己回家的工具」。發射次數越多,單次成本越低——這是一個天然的規模效益飛輪。
2025 年,SpaceX 完成 165 次軌道發射,佔全球總量的 51%,佔全美商業發射的 82–85%,佔全球衛星部署的 85%。
三個「新大陸」
Chamath 認為,控制了這條航道之後,太空開啟了三個可以收割的「新大陸」:
連接性(Starlink):全球仍有大量人口依賴地面有線網路,而有線網路無法覆蓋偏遠地區。衛星寬頻從軌道直接覆蓋任何地點——這是 $2.1 萬億全球電信市場的結構性入侵。
算力(軌道 AI 數據中心):地面 AI 數據中心面臨電力瓶頸——新建設施需等待電網接入許可,往往 5–7 年。軌道上有豐富的太陽能,不受土地、電網和建設許可制約。
關鍵礦物(月球與小行星採礦):AI 晶片和儲能設備所需稀土元素,大量被中國供應鏈控制。月球和小行星帶的礦藏不在任何單一國家的政治控制範圍內。
這個敘事的結構性力量在於「控制了最低成本的太空入口,就控制了太空經濟的收費站」——就像 VOC 不僅賺發船的錢,而是賺整條貿易鏈上所有流量的錢。
S-1 對這個故事的量化
SpaceX S-1 文件將這個敘事轉化為數字,聲稱擁有「人類歷史上最大的可行動 TAM」,總計 $28.5 萬億,原文如下:
「We believe we have identified the largest actionable total addressable market in human history. We estimate that our quantifiable TAM is $28.5 trillion.」
完整數字拆解:
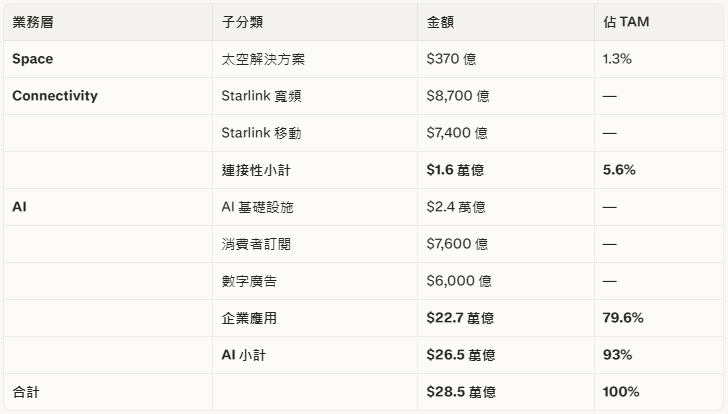
注意:S-1 明確說明排除中國和俄羅斯市場。 這個數字比美國全年 GDP(約 $24 萬億)更大,比全球 IT 總支出(Gartner 2025 年預測 $5.74 萬億)大接近 5 倍。
目前市場共識的核心分歧
視角主要論點多頭(Chamath、Oppenheimer)$1.6 萬億 Connectivity TAM 有真實的電信市場支撐;Starlink 10.3 百萬用戶是已驗證的增長路徑;AI 算力是合法的「基礎設施」角色
空頭(Reuters Breakingviews、NYU Damodaran、arvy.ch)$22.7 萬億企業應用 TAM 是「SpaceX 不建造、不銷售、不擁有的 AI 軟件」;93% 的 TAM 主張 SpaceX 幾乎沒有業務參與中性(PitchBook Granda)「投資者正在為今天的平台溢價支付,押注明天的基礎設施壟斷經濟學」——這是信念,不是財務分析
五、核心假設(待檢驗命題)
H-0(Level 0):
SpaceX S-1 聲稱的 $28.5 萬億 TAM,各層主張能否通過獨立數據的 SAM/SOM 壓力測試——還是這個數字是為 IPO 服務的敘事包裝,其中一層或多層存在根本性的定義錯誤?
三個層次的可證偽命題:
太空 TAM($370 億):是行業普遍接受的真實市場規模,還是刻意縮窄以讓 AI 佔比更具戲劇性?
連接性 TAM($1.6 萬億):Starlink 的真實 SAM 在剔除地緣政治、監管和競爭因素後有多大?
AI TAM($26.5 萬億):SpaceX 在 AI 市場的角色是「算力基礎設施提供者」,還是把自己不參與的 AI 軟件市場整個算進 TAM?
