一、SK Hynix 是誰?
SK Hynix 成立於 1983 年,現為全球第二大記憶體半導體製造商,核心 DNA 是在製程工藝和堆疊封裝技術的持續精進。與三星的垂直整合帝國不同,SK Hynix 的戰略更聚焦:DRAM 佔營收 60–70%,NAND 佔 30–35%,並於 2015 年前後率先在 HBM 技術上重注押注,最終演化為今日的 AI 記憶體霸主地位。
公司屬 SK 集團旗下,集團主席崔泰源(Chey Tae-won)在 2026 年 Nvidia GTC 大會上親自確認美股上市計劃,這一姿態本身已說明公司正主動尋求從「韓國折讓週期股」向「全球 AI 基礎設施平台股」的身份切換。與同業最大的差異在於:SK Hynix 在 HBM3E 時代已建立良率與出貨的雙重領先,並在 HBM4 完成了與 TSMC 的 Base Die Co-design 三角鎖定,使技術優勢從「週期性領先」演進為具有結構性特徵的競爭壕溝。
二、它靠什麼賺錢?
SK Hynix 的獲利來源可按產品分為三層:
HBM(高頻寬記憶體)——當前利潤核心
HBM 目前貢獻公司絕大部分超額利潤。Q1 2026 營業利潤率達 72%,歷史最高,淨利率 77%,均超越 Nvidia 的 65%,創下全球半導體製造業紀錄。SK Hynix 佔全球 HBM 市場份額約 54–62%(多家機構不同時間點估算),在 Nvidia 旗艦 Vera Rubin 平台中獨家鎖定約 70% HBM4 配額。HBM4 單顆定價約 $700,相比 HBM3E 溢價約 40%。
傳統 DRAM——穩定現金流但利潤率偏低
DDR5 及 LPDDR5X 仍是營收重要組成,受惠於全球 AI 伺服器標準記憶體升級週期,但毛利率明顯低於 HBM。
NAND Flash——策略性保留,非利潤引擎
NAND 在 AI 超週期中受益相對有限,不是驅動當前估值重估的核心變數。
Q1 2026 全季財報:營收 52.58 兆韓元(YoY +198%)、營業利潤 37.61 兆韓元(YoY +405%)、淨利潤 40.35 兆韓元(YoY +398%)。2026 全年多家券商預測營業利潤達 92–204 兆韓元,中位數約 150 兆韓元($100B+)。
三、最近在忙什麼?
(1)HBM4 Vera Rubin 供應鏈確認(2026-03-08):Nvidia 正式確認 Samsung 與 SK Hynix 為 Vera Rubin 唯二 HBM4 供應商,Micron 出局旗艦平台。SK Hynix 約佔 70% 份額,Samsung 佔 30%。Samsung 已通過 Nvidia 和 AMD 的 HBM4 最終質量測試,預計 2026 年 6 月起全面供貨,但整體 HBM4 良率仍低於 60%,遠落後於 SK Hynix 的 1c DRAM 良率 80%。
(2)史上最大 ASML 訂單(2026-03-23):SK Hynix 向 ASML 下單 11.95 兆韓元(約 $80 億)EUV 設備,為 ASML 有史以來最大單筆公開訂單,含約 30 台 EUV 機器,預計 2027 年底前交付,部署於 Cheongju M15X(HBM 專用廠)與 Yongin 廠。這是 HBM5 時代的資本預佔位。
(3)美股 ADR 上市提速(2026-03-24 至 04-15):SK Hynix 向美國 SEC 秘密申報(confidential filing),計劃 2026 年 6–7 月以 ADR 形式登陸美股,目標融資規模估計 $96–144 億(發行 2–3% 新股)。Q1 2026 財報發布後,公司隨即準備美股路演。Indiana 廠破土動工(2026 年 4 月),計劃 2028 年下半年量產。
四、市場共識
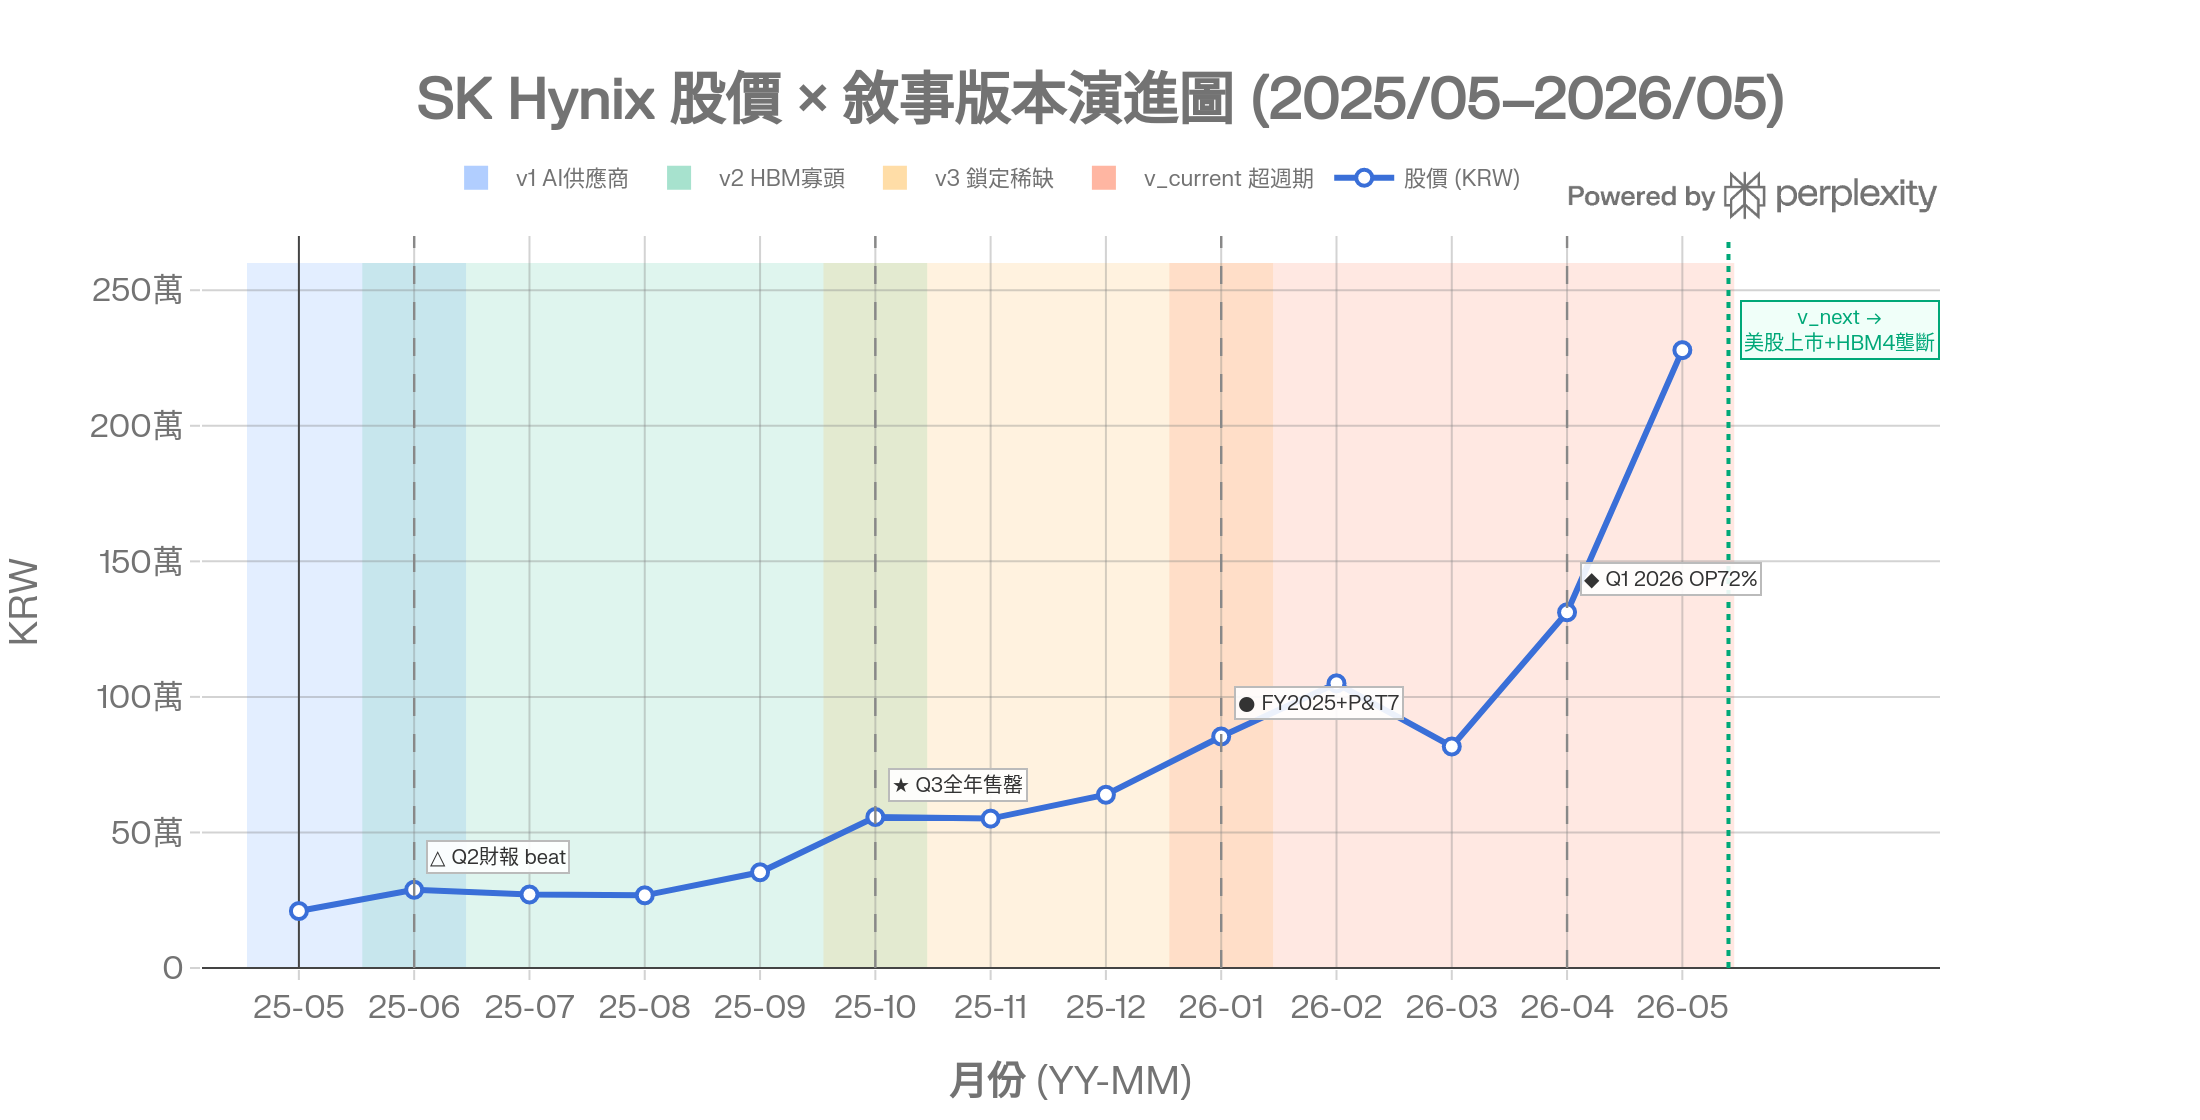
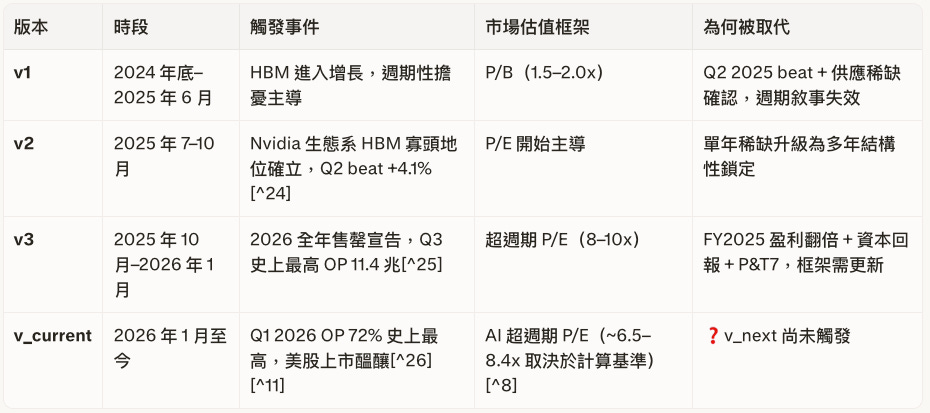
敘事版本演進表