

一、Sidus Space 是誰?
Sidus Space, Inc.(NASDAQ: SIDU)由美國海軍退伍軍人 Carol Craig 從其旗下國防承包商 Craig Technologies 孵化,法律實體成立於 2014 年,2021 年 12 月在納斯達克掛牌,成為美國首位女性創辦人帶領上市的太空公司。 總部位於佛羅里達州梅里特島(Cape Canaveral 旁的「太空海岸」),擁有一座約 35,000 平方英呎的衛星製造、整合與測試廠房,員工約 104 人。
截至 2026 年 2 月,市值約 $7,407 萬、股價 $2.10,TTM 收入僅 $362 萬(P/S 約 20.4x),是一間深度早期、現金消耗快速、高執行風險的微型太空股。 Carol Craig 在 IPO 前個人注資約 $1,600 萬,創辦人利益高度與公司綁定。
在 DB-Engines 類似的行業參考框架下,Sidus 在太空製造領域的知名度主要來自其「3D 列印混合結構衛星總線」技術與在 Cape Canaveral 當地的製造整合能力;對 NASA 與國防承包商而言,Sidus 是一個「能做、能交付、成本尚可的中小型供應商」,但在商業太空生態中尚屬早期知名度有限的玩家。
二、它靠什麼賺錢?
三條業務線
1. 傳統製造合約(Legacy Engineering)——策略性退出中
替政府與航太客戶製造任務關鍵硬體。最具代表性的是一份在甘迺迪太空中心執行的電子機櫃製造合約(57 組,累計規模超過 $800 萬)。此合約於 2025 年下半年交付完畢,是 2025 年收入同比下滑 30.5% 的主因。 公司已明確宣告「策略性撤出低毛利製造」。
2. LizzieSat 衛星平台服務(Space-as-a-Service)——核心轉型主線
Sidus 的核心賭注:以自研 3D 列印 LizzieSat™ 多任務衛星為平台,同時提供:
Hosted Payload 服務:客戶把自己的感測器掛在 LizzieSat 上,省去自製衛星的成本與時間
Earth Observation 數據訂閱:衛星收集的對地影像與感測數據,以訂閱制向政府、商業客戶銷售
目前 LS-1/2 在軌(LS-1 有 anomaly)、LS-3 已完成 bus-level commissioning(2025 年 12 月)、LS-4/5 預計 2026 年底發射。
3. Fortis VPX 防禦計算硬體——新興垂直市場
面向多域作戰(MDO)的太空級高效能計算板卡,預計 2026 年進入量產,目標切入國防與商業太空邊緣計算市場。
商業模式本質:從「專案承包」轉向「平台訂閱」
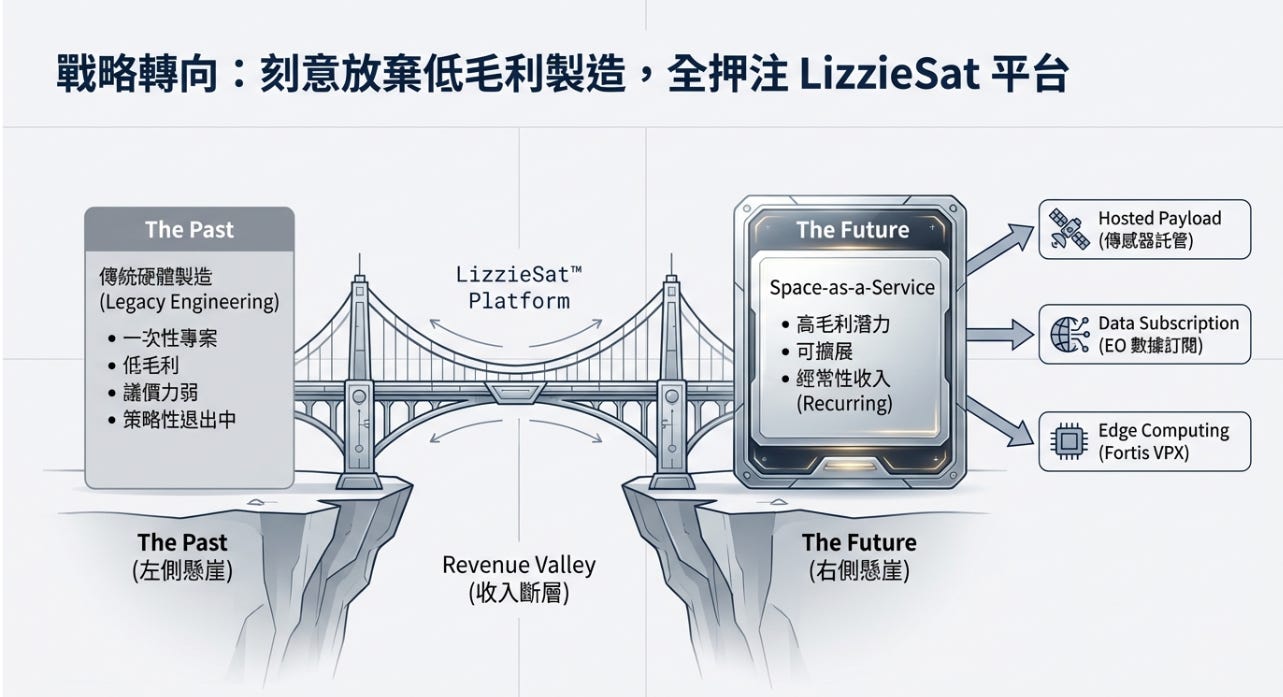
傳統路徑:接政府一次性定制合約,收入靠少數大客戶、波動劇烈、議價力弱。
新路徑:以 LizzieSat 做「軌道資源共享平台」——一顆衛星同時承載多個客戶 payload,自行累積對地感測數據作為長期訂閱收入,形成「一次發射,多元造血」的 Business Model Canvas 邏輯。
三、最近在忙什麼?
1. 大規模融資,重建現金儲備(2025 年 12 月)
2025 年 12 月完成兩輪合計約 $4,120 萬股本融資($2,500 萬以 $1.30/股 + $1,620 萬追加),大幅補充此前接近耗盡的現金。 這次融資是典型「生存型稀釋」:解除短期危機,但大幅增加流通股數。
2. LizzieSat-3 完成地面整合(2025 年 12 月)
LS-3 搭載增強型自主計算與多感測器融合能力,完成 bus-level commissioning,是 LS-1/2 的設計迭代升級版,驗證了「模組化快速整合」的核心平台架構。
3. 切入月球數據儲存市場(Lonestar Data Holdings)
