

一、Seagate是誰?
Seagate於1978年由Al Shugart在美國創立,最初以Shugart Technology之名進入市場,1981年9月完成IPO,發行300萬股普通股,是最早量產硬碟的公司之一。公司歷經多次身份轉換:1990年代Al Shugart二度掌舵、1998至2004年Steve Luczo時期,以及2000年一度私有化重組,最終在2002年重新上市,2010年遷冊至愛爾蘭(現總部設於新加坡)。
Seagate的核心DNA是「精密磁記錄製造」——這是一項需要極高資本效率與長期研發積累的硬體工程能力,與軟體或Fabless半導體公司的商業模式截然不同。目前公司超過90%營收來自HDD業務,其中資料中心(Data Center)市場已佔營收約80%、佔exabyte出貨約88-90%,代表公司已完成從「PC與消費型儲存供應商」到「AI資料中心mass-capacity儲存基礎設施商」的重心轉移。
與同業比較上,Seagate與Western Digital構成事實上的雙寡頭,第三家廠商Toshiba在HAMR技術與成本曲線上被形容為「hopelessly behind」。與WD的差異在於:Seagate在HAMR研發上投入長達二十年,號稱領先WD至少一代產品週期(Seagate首款30TB HAMR已於2025年下半年量產,40TB Mozaic 4已於2026年3月出貨;WD首款36TB HAMR預計最早2027年才出貨)。而WD則已完成業務重整——出售快閃記憶體業務並轉型為「純HDD公司」,聚焦hyperscale需求,這使兩者在AI儲存賽道上呈現高度同質化的競爭格局。[kalshi]
二、它靠什麼賺錢?
Seagate目前業務分三大分部:資料中心(Data Center,約佔營收80%)、Edge IoT(約20%)、以及已大幅萎縮的消費型市場。FY2026 Q3(截至2026年4月3日的季度)總營收31.1億美元,年增44%;資料中心分部單季營收25億美元,年增55%,季增12%,是連續第十個季度雲端客戶營收成長。Edge IoT分部同季營收6.12億美元,僅季增2%,過去五個季度幾乎持平(從5.45億美元微增至6.12億美元),反映消費型與企業邊緣市場受NAND供應充足影響而缺乏成長動能。[kalshi]
這個結構性轉變直接反映在盈利能力上:非GAAP毛利率由FY2023財年低點約21%大幅回升至FY2026 Q3的47.0%,季增480個基點,年增1,080個基點;非GAAP營業利益率達37.5%,季增560個基點,年增1,400個基點。營運槓桿效應非常明顯——營業費用僅年增8%,遠低於營收44%的增速,顯示這波毛利率擴張主要由產品組合轉向高毛利資料中心解決方案驅動,而非單純成本削減。自由現金流達9.53億美元,季增57%,是十餘年來單季最高水平。淨槓桿比率則由FY2025 Q3的高點降至0.7倍,Fitch因此將Seagate信用評級上調至投資級。[techradar]
資料中心nearline業務不僅是營收成長的主要來源,更是毛利率結構性重估的核心驅動力,因為hyperscaler客戶為HAMR帶來的每TB成本效益支付溢價,而Edge IoT與消費市場則持續處於量價停滯狀態。[kalshi]
三、最近在忙什麼?
HAMR產品世代加速迭代: Mozaic 4(第二代HAMR,44TB) 於2026年3月開始出貨,較第一代容量提升逾30%且物料清單(BOM)幾乎未變; 第三代Mozaic 5+(50TB以上)預計2027年底完成資格認證出貨。目前HAMR drives已出貨至約75%的頭部全球雲端客戶。[kalshi]
產能分配與合約可見度大幅延伸: Nearline exabyte供應「幾乎完全分配至calendar 2027」,build-to-order合約已敲定貫穿FY2027,且戰略規劃討論已延伸至2028年及以後。管理層援引全球前三大雲端服務商的Remaining Performance Obligations(RPO)近乎倍增至1.1萬億美元,作為未來需求代理指標。
財報表現全面超預期:FY2026 Q3每股收益(非GAAP)4.10美元,年增115%,遠超分析師預期的3.51-3.97美元區間;公司將年度營收成長目標由「低至中兩位數」上調至「至少20%」。
資本結構顯著改善: 單季償還debt約6.4億美元,總負債降至39億美元,加權平均利率6.5%,利息保障倍數由6.4倍提升至12.6倍。[techradar]
值得注意的是,財報後市場反應出現分歧——股價在盤後一度下跌5%,隨後五個交易日反彈14.8%、三十天累計上漲近26%,反映投資者在消化超預期業績的同時,也對股價已上漲逾600%後的估值持續性感到謹慎。截至2026年7月22日,STX股價收於約908美元,6月22日曾創下1,093.26美元的歷史收盤高點,52週高點達1,145美元。[westerndigital]
四、市場共識
過去12個月關鍵敘事事件
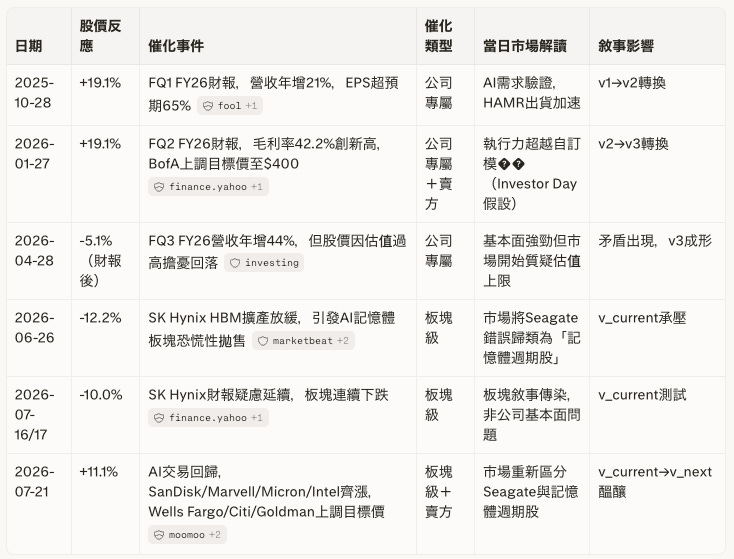
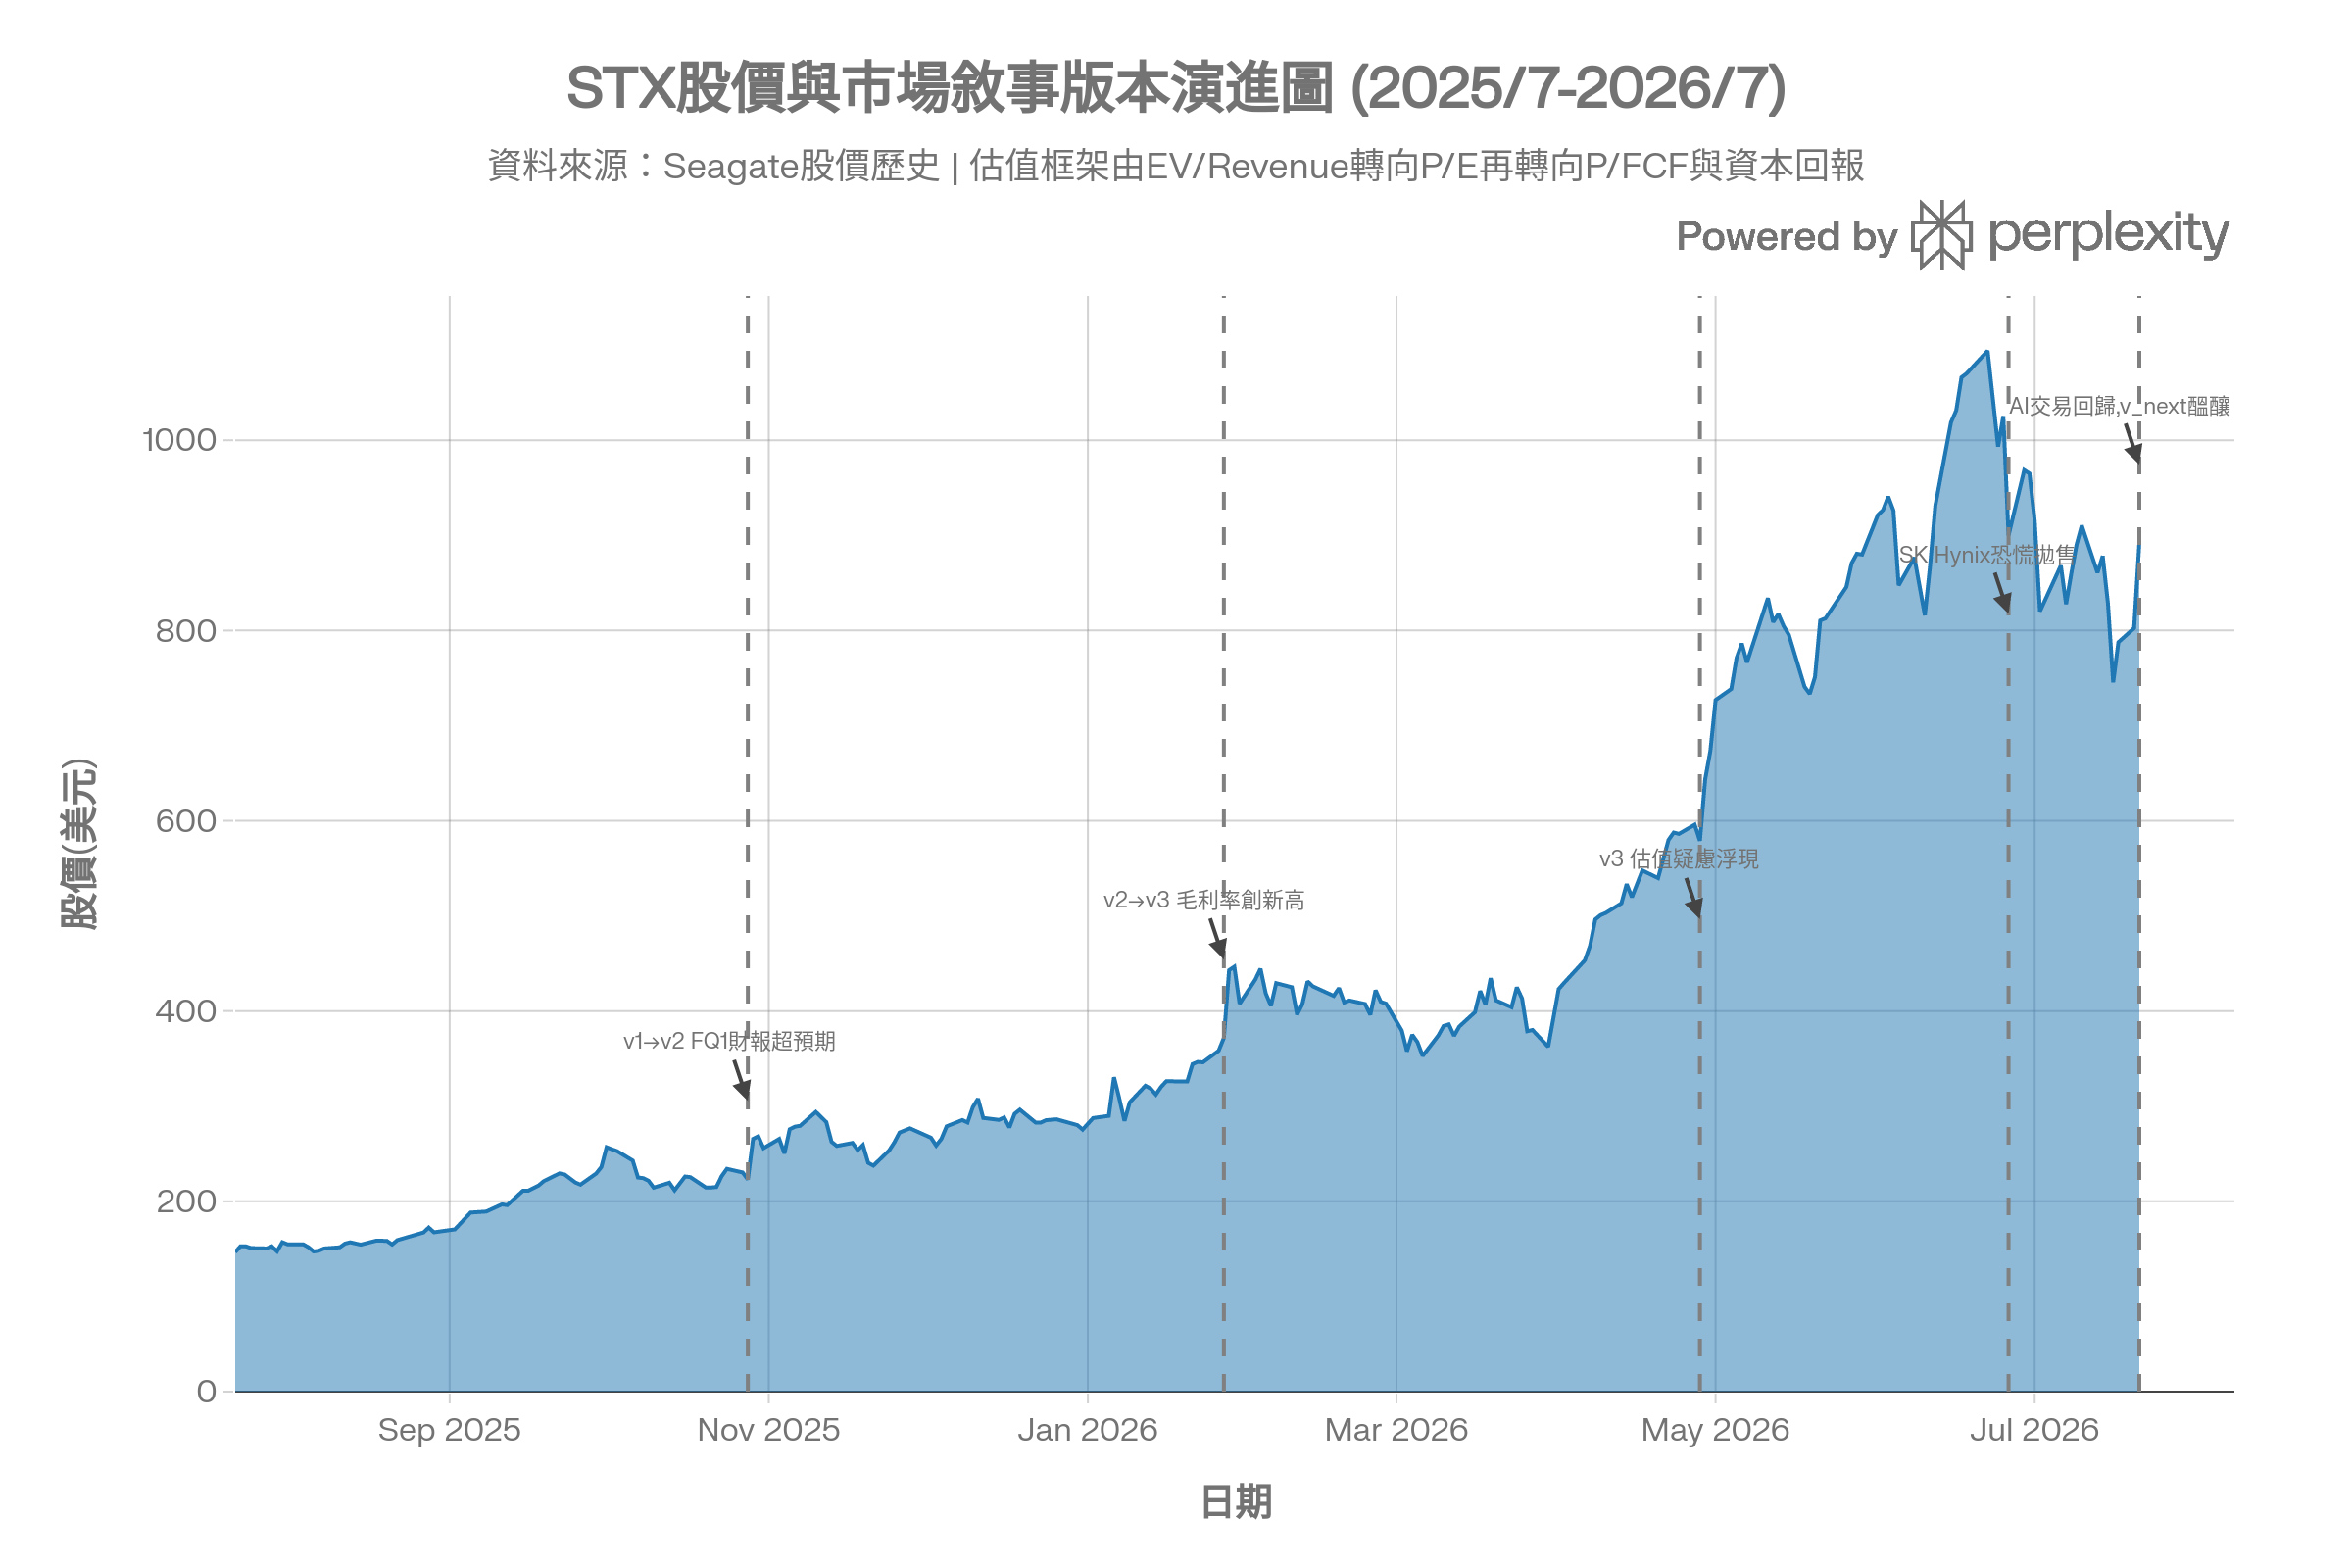
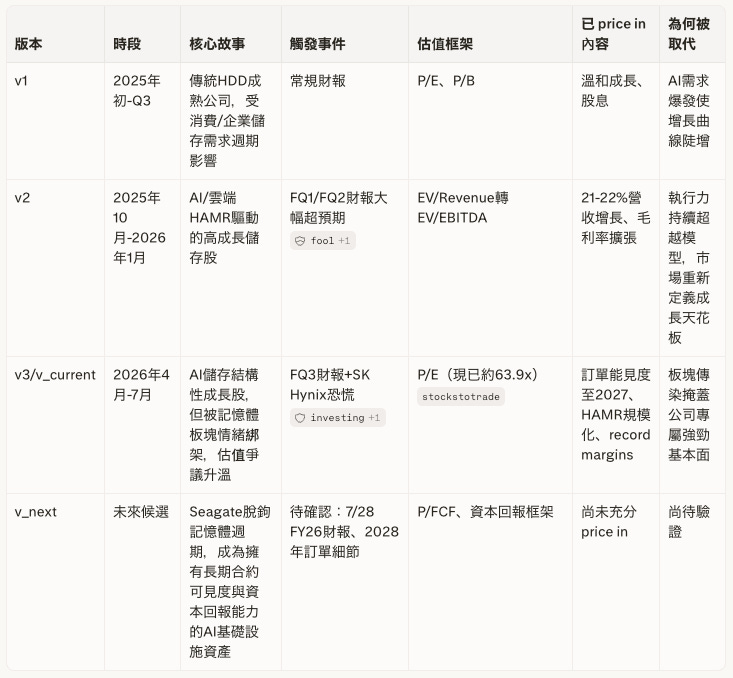
市場敘事:多方主張nearline capacity已「幾乎完全分配至2027」,供給緊張支撐訂價力;空方(如過去週期記憶)主張這仍是傳統「需求上升→擴產→過剩→降價」循環的又一輪,只是週期峰值被HAMR技術升級延後、放大。
隱含假設:v_current已price in——AI/雲端資料增長支撐nearline容量需求、HAMR改善產品組合與成本位置、短期供應較克制帶來有利價格環境。未price in——這些因素能否共同、持續地降低訂單、價格、產量、現金流的跨週期波動;市場目前的前瞻定價倍數暗示「有期限的上行週期」而非「結構性去週期化」的定價邏輯(詳見下文定價邏輯)。
定價邏輯:STX股價自年初以來大幅上漲,近期一度創下1,093.26美元的歷史收盤高點;以最新股價計算,STX目前trailing P/E約65-77倍區間(多個獨立數據源分別顯示64.7倍、67.5倍、71.7倍、74.8倍),而前瞻P/E則回落至約24-35倍區間,反映市場預期未來一至兩年盈利將顯著normalise,拉低trailing/forward的落差。與自身歷史比較,STX過去5-10年均值P/E約16-19倍,目前trailing倍數處於過去5年約95百分位的高位,顯示市場已給予明顯溢價。[kalshi]
