

一、Sandisk是誰?
Sandisk於2025年從Western Digital分拆為獨立上市公司,是全球五大NAND快閃記憶體供應商之一。公司透過與Kioxia長達25年以上的Yokkaichi及Kitakami合資廠(Flash Ventures)進行垂直整合生產,本身不擁有晶圓廠,而是以合資模式分攤資本開支並取得成本競爭力。與Samsung、SK Hynix等IDM廠不同,Sandisk的核心DNA是「輕資產+合資產能」:2026財年第三季公司自身現金資本開支僅4,500萬美元,約佔營收0.8%。
二、它靠什麼賺錢?
Sandisk三大終端市場為Datacenter、Edge(PC/手機)與Consumer。2026財年第三季(截至2026年4月3日):整體營收59.5億美元,季增97%,年增251%,非GAAP毛利率由上季51.1%擴張至78.4%。分部數據:[1]
Datacenter營收14.67億美元,季增233%、年增645%,佔總營收約25%,為成長最快分部,主要受惠於TLC企業SSD需求。
Edge市場36.63億美元,季增118%、年增295%,佔總營收約62%,仍是最大收入來源。
Consumer市場8.2億美元,季減10%但年增44%。
三、最近在忙什麼?
過去半年最關鍵的事件:
產能鎖定:2026年1月Sandisk與Kioxia將Yokkaichi合資協議由2029年展延至2034年,Sandisk於2026–2029年分期支付11.65億美元換取「製造服務與持續供應」。[3][4]
技術節奏:2026年7月初,Kioxia與Sandisk開始送樣332層第十代BiCS(BiCS10)3D NAND,報導指其儲存密度超越Samsung 400層方案,量產目標為2027年於Kitakami廠。[13][14]
新商業模式(NBM):截至2026年4月底,公司已簽署5項具財務承諾的多年期客戶協議(3項於Q3內、2項於Q4初完成——原文「另有兩項預計於Q4完成」的表述已過時),管理層披露長約累計金額約420億美元;據TrendForce引述,FY27位元出貨已鎖定逾三分之一,公司目標鎖定50%。[1][11][12][13b]
資本紀律:九個月內清償19億美元債務、達成零負債資產負債表後,宣布60億美元回購計劃。[1][15]
這些動作共同指向:管理層正在用產能保障+長約鎖定+資本紀律,試圖將短缺周期的超額利潤制度化。
四、市場共識
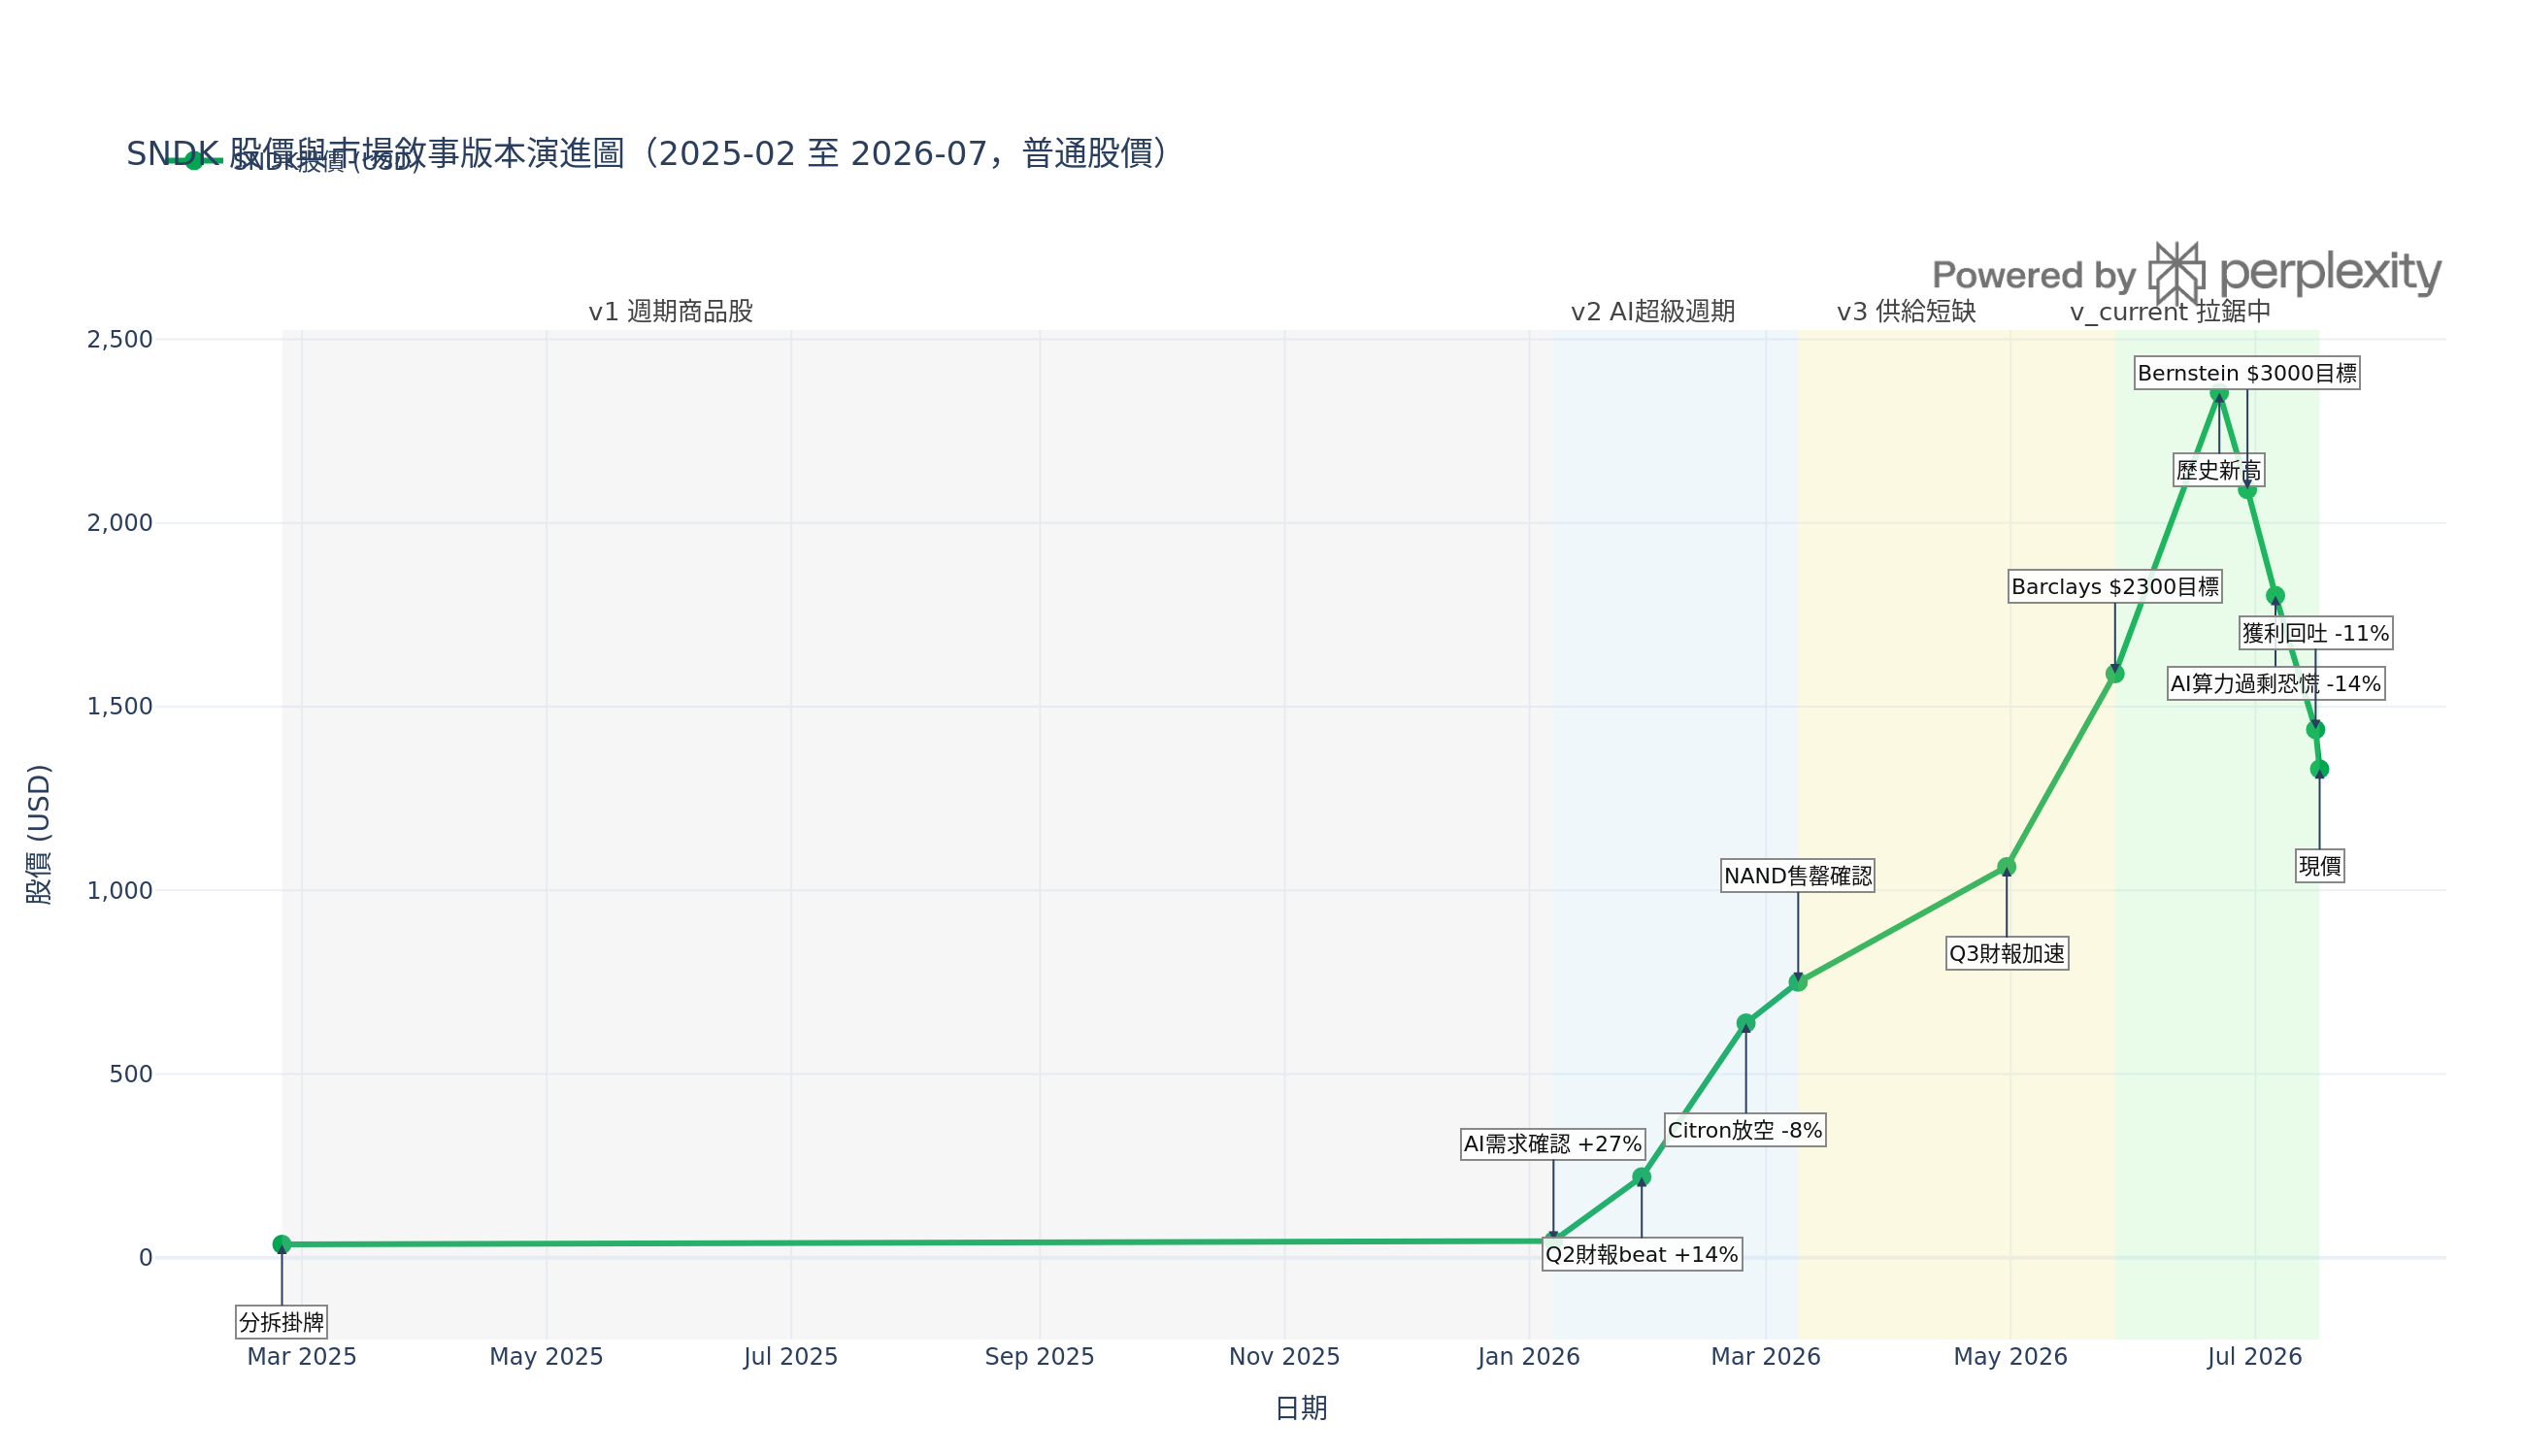
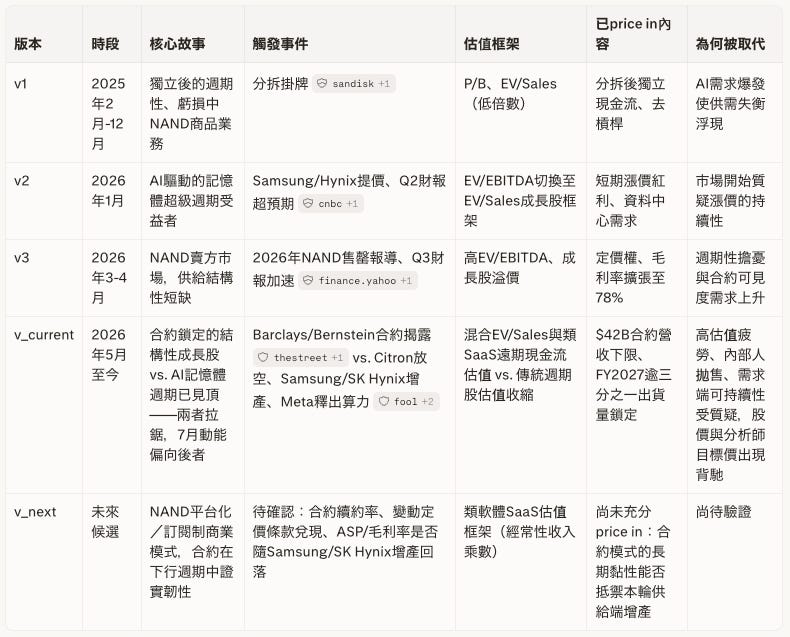
v_current已price in的內容:AI驅動之NAND合約價於1H26累計上漲逾100%(TrendForce:1Q26各品類漲幅創紀錄,2H26 NOR/SLC NAND續漲)[5][6],SNDK Q3毛利率78.4%、Q4指引毛利率79–81%、EPS 30–33美元的短期兌現。[1]
v_current尚未price in的缺口:
NBM合約的實際履約強制力——420億美元是名目金額,最低採購量、定價機制、違約補償均未披露
2027年供給落地幅度——Samsung西安已完成236層V8轉換並啟動V9潔淨室建設、SK Hynix大連二期擬2H26重啟擴產,供給側正重回擴張軌跡。[7][8][9]
市場敘事:
多方主張AI伺服器與企業SSD容量需求將持續超越有效供給,且NBM長約已鎖定FY27逾三分之一位元;
空方指出歷史上NAND廠商在高利潤期會集體擴產,重演囚徒困境,且長約金額不等於長約價格保障。
隱含假設:
v_current已price in「短缺至少延續至2026年底+2027年起盈利顯著回落」,未price in「NBM若具強制力,run-rate盈利的持續期會遠長於典型周期」。
定價邏輯:
LTM倍數(35.0x)與run-rate倍數(約8–9x)之間的巨大落差本身就是市場對「盈利可持續性」分歧的量化表達。[2]
五、核心假設(待檢驗命題)
H-0:Sandisk能否在未來兩年透過AI需求吸收新增NAND供給並延續定價權,將估值框架由合約保護的週期股切換至結構性成長股?
命題路徑:
AI需求增量 →
有效供給增量 →
供需缺口與庫存 →
ASP與毛利率 →
長約續簽條件 →
估值身份。
