

一、Rocket Lab 是誰?
Rocket Lab 由 Peter Beck 於紐西蘭創立,2021年透過 SPAC 於納斯達克上市,最初以 Electron 小型運載火箭起家,是全球發射頻次最高的小型火箭。公司核心 DNA 是「發射服務 + 太空系統」雙引擎垂直整合模式——不只做發射,還做衛星平台、零部件(Photon 衛星平台、太陽能板驅動組件等)製造。[^1]
與同業最大差異在於:SpaceX 以 Falcon 9/Starship 主攻大型發射與 Starlink 星鏈,Rocket Lab 則走「中小型發射 + 衛星系統零部件供應商」路線,並透過 Neutron 中型火箭與近期公告的 Iridium 收購,試圖從單一發射商蛻變為垂直整合太空基礎設施平台。截至2026年7月,市值約合$38.7億美元$38.7億美元(企業估值層面已顯著高於同業)。[^2]
二、它靠什麼賺錢?
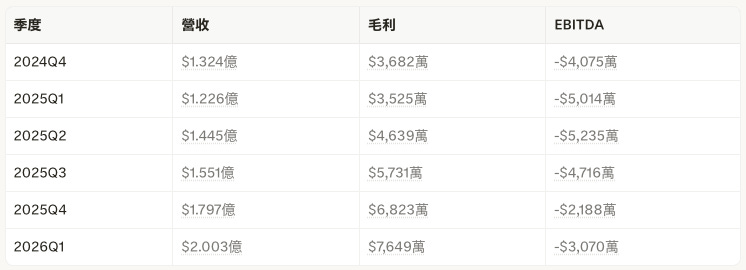
Rocket Lab 目前有兩大業務分部:發射服務(Electron/HASTE)與太空系統(衛星平台、零部件、軌道服務)。2026年第一季營收$2.003億美元$2.003億美元,年增63.5%63.5%,GAAP毛利率創紀錄達38.2%。[^3]
季度營收自2024Q4 的 $1.324 億美元 持續攀升至 2026Q1 的 $2.003億美元,同期毛利也由$3,682萬美元 升至 $7,649萬美元,惟EBITDA仍為負值(2026Q1為-$3,070萬美元-$3,070萬美元),反映Neutron研發與擴產仍在燒錢階段。改變整體面貌的引擎是Neutron與Iridium整合——若兩者兌現,公司敘事將由「發射商」轉向「具經常性現金流的太空基礎設施運營平台」。[^3]
三、最近在忙什麼?
過去半年三件事定義了敘事節點:
2026年1月Neutron一級燃料箱靜態測試出現製造缺陷,導致首發延至2026年下半年
2026年5月Q1財報超預期,GAAP毛利率創紀錄,同時宣布單筆最大合約(五次專屬Neutron發射+三次Electron發射,背隨積至$22億美元)
2026年6月29日宣布以現金加股票方式收購Iridium Communications,隱含企業估值約$80億美元$80億美元。[^4][^5][^2]
Golden Dome/SDA方面,公司於2026年5月獲得史上最大單筆SDA合約($8.16億美元,18顆飛彈追蹤衛星),並先前已透過Raytheon合作參與Golden Dome的太空攔截器(SBI)項目。Morgan Stanley於2026年7月上調牛市情境目標價至$293(原$185),維持基本情境目標價$105,反映機構對Iridium整合後估值切換的樂觀預期。[^6][^7][^8][^3]
四、市場共識
敘事演進:v1 → v_current
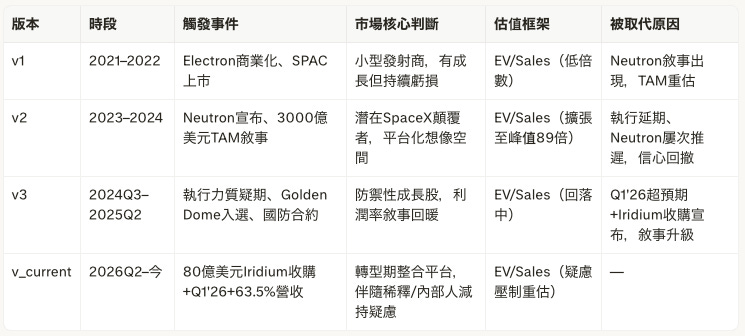
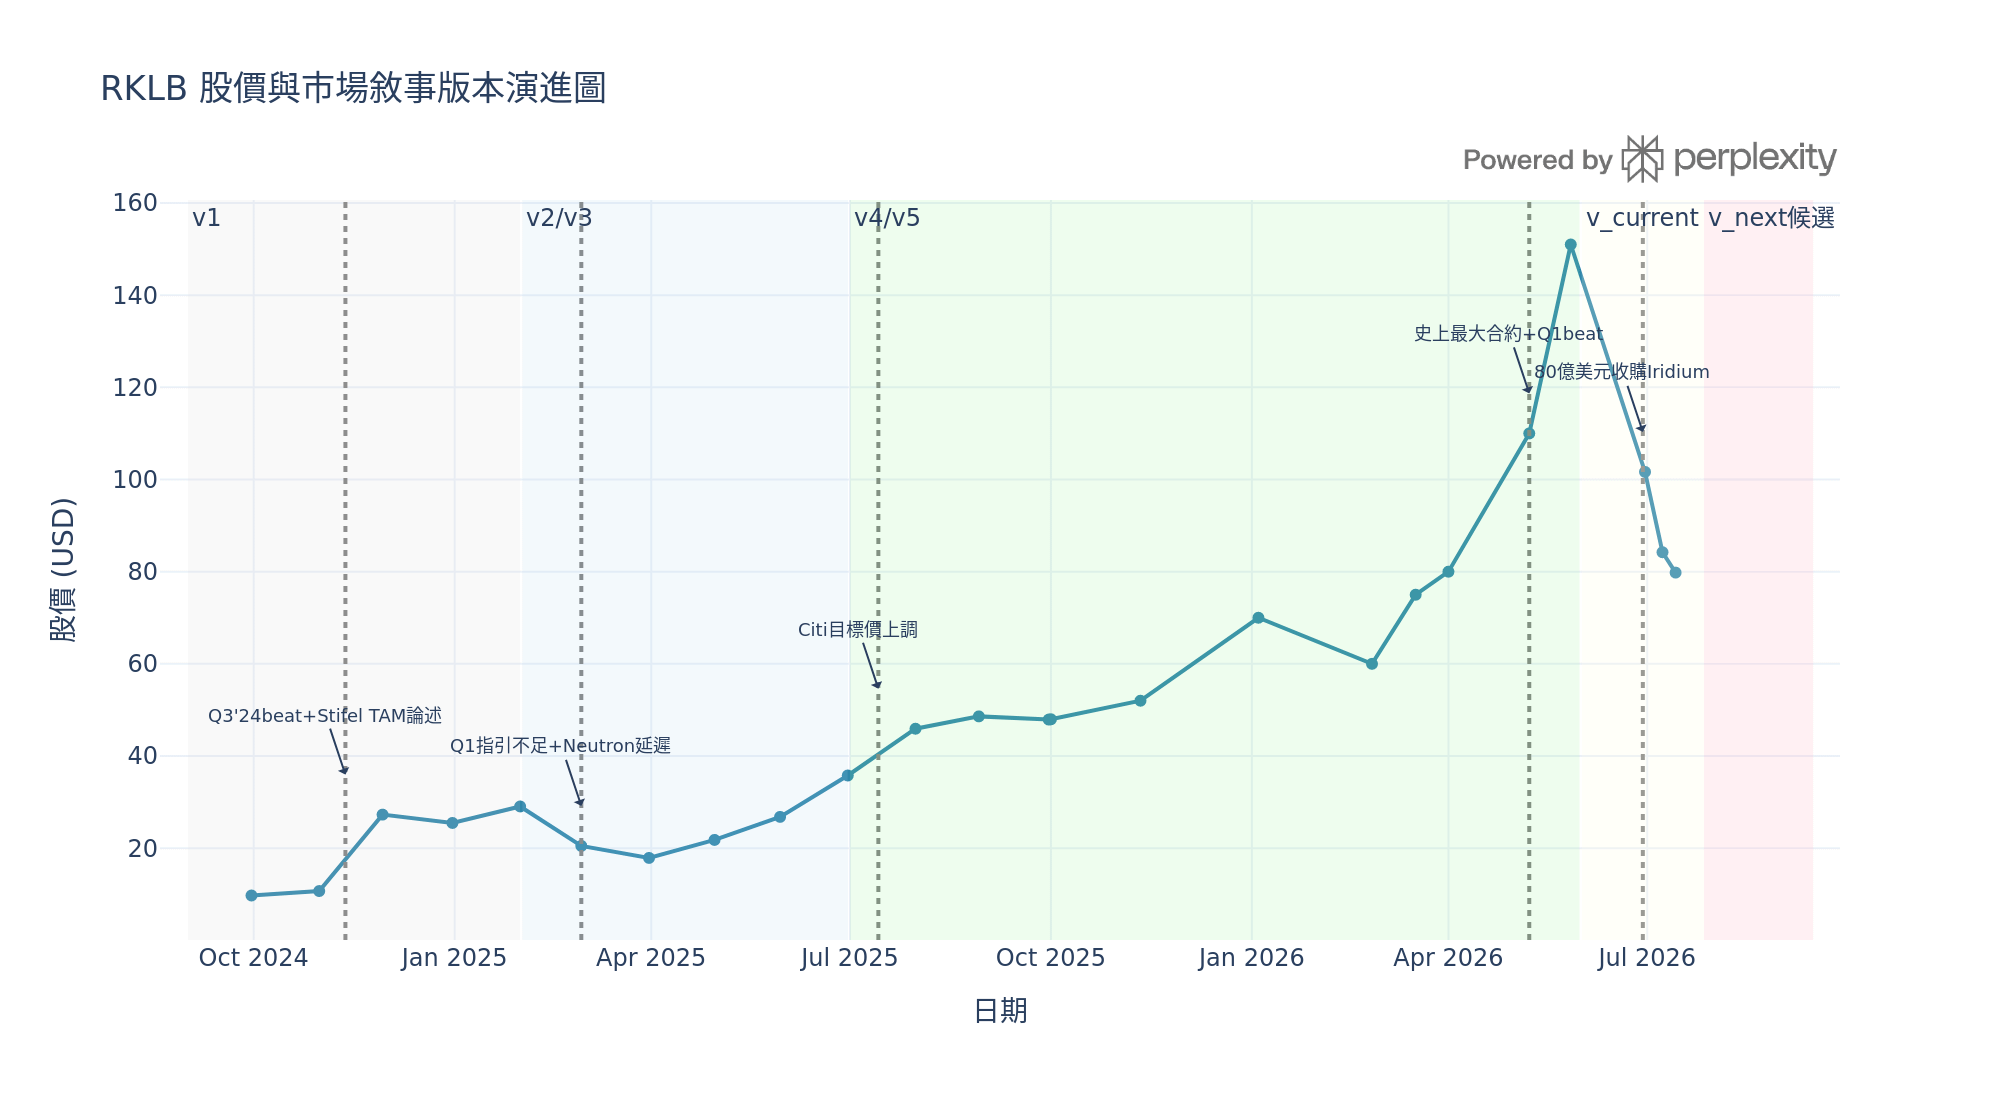
市場敘事:v_current階段
多方主張Rocket Lab正從「發射商」蛻變為具經常性現金流的垂直整合太空基礎設施平台,Morgan Stanley形容其正「成為下一個SpaceX」;\
空方則聚焦Iridium整合帶來的稀釋風險、高管密集減持(CEO Peter Beck信託於2026年7月6-8日出售價值$2.864億美元股票),以及並購溢價(相對Iridium上一收盤價24.1%溢價)是否合理。[^9][^10][^11]
隱含假設:
v_current已price in
國防合約持續獲取(Golden Dome、SDA Tranche 3已被市場消化)、Neutron終將完成首發(延至2026下半年的延期風險已折價一輪)、Electron及衛星系統維持高成長率。
尚未price in
Neutron首發實際技術可靠性(目前僅有計畫時程,無飛行驗證數據)、Iridium整合協同效益能否量化兌現於財報、以及非GAAP毛利率持續擴張搭配FCF轉正路徑的可信度。
定價邏輯:
RKLB目前EV/Sales約55.35倍,遠高於同業L3Harris的3.01倍、Planet Labs的23.53倍23.53倍、Iridium的7.32倍,僅低於AST SpaceMobile的277.79倍(後者尚未產生商業化規模營收,可比性有限)。
RKLB的EV/EBITDA目前為負值(-247.31倍),反映EBITDA尚未轉正,這正是為何市場目前仍以EV/Sales定價——一旦Neutron首發成功且Iridium並表帶來經常性EBITDA貢獻,估值框架切換至EV/EBITDA或EV/FCF的條件才成立。
相較之下,Iridium本身EV/EBITDA僅15.25倍、L3Harris為17.56倍,顯示若RKLB真能切換至EV/EBITDA框架,其隱含估值基礎將大幅收斂,這正是v_next敘事升級與現有EV/Sales溢價之間的核心張力。[^12][^13]
五、核心假設(待檢驗命題)
H-0:Rocket Lab是否能在未來12個月內,透過Neutron商業化首發成功驗證+Iridium垂直整合協同效益量化兌現,實現發射頻次提升、經常性收入佔比擴大及非GAAP毛利率持續擴張與FCF轉正路徑確立,令市場相信其由「高倍數EV/Sales太空系統成長股」蛻變為「具經常性現金流的太空基礎設施運營平台」,並將估值框架由EV/Sales切換至EV/EBITDA或EV/FCF?
命題路徑:
觸發v_current→v_next框架切換的條件是Neutron首發成功(技術驗證)與Iridium整合首份完整季報顯示非GAAP毛利率實質性擴張(財務驗證)同時兌現;反之,任一項落空(Neutron再度延期或失敗、整合費用侵蝕毛利率)將使框架切換延後或倒退至v3水準的EV/Sales折價區間。
六、投資假設地圖
H-0成立需同時滿足四個獨立條件:
技術(Neutron能否被市場接受)
執行(Iridium整合能否兌現協同)
結構(競爭壁壘能否持久)
財務(資本配置能否撐到FCF轉正)
四者分別對應採購心理、整合執行、競爭防禦、資本配置四個不重疊維度,任一項為「否」都足以否定H-0,四項皆「是」則H-0成立概率顯著提升。
