

一、Qualcomm是誰?
Qualcomm 成立於 1985 年,以 CDMA 無線通訊專利與 Snapdragon 行動晶片起家,是全球最大的智慧型手機應用處理器(AP)與數據機供應商之一。核心 DNA 是兩條腿走路:QCT(晶片設計與銷售)與 QTL(專利授權),後者以 72% 的 EBT 利潤率成為公司現金流的穩定器。
與同業最大差異在於 Qualcomm 同時掌握基頻數據機、應用處理器與連接技術(Wi-Fi、藍牙)的垂直整合能力,這是 MediaTek 與純 ASIC 設計商(Broadcom、Marvell)都不完全具備的組合。[^1]
2026 年 6 月 24 日的 Investor Day 標誌公司敘事的關鍵轉折:管理層正式將自己定位為「edge to cloud company」,推出 Dragonfly 資料中心產品品牌,並收購 Alphawave Semi(高速連接 IP)與 Modular(AI 推理軟體平台)以補齊資料中心堆疊。[^2][^3][^4]
二、它靠什麼賺錢?
FY2026 Q2(截至 2026 年 3 月)財報顯示,QCT 分部貢獻 $91 億營收,其中手機(Handsets)$60 億(YoY -13%)、汽車 $13 億(YoY +38%,創紀錄)、IoT $17 億(YoY +9%)。QTL 授權業務貢獻 $14 億營收,EBT 利潤率高達 72%。[^5]
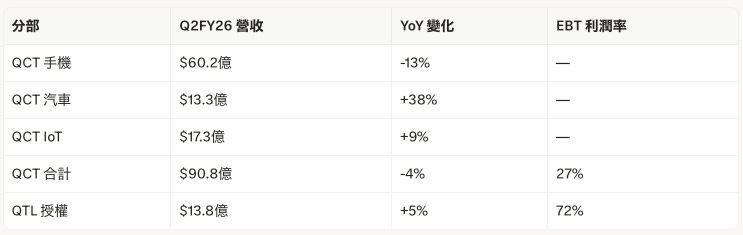
汽車與 IoT 合計佔 QCT 營收比重持續攀升,是目前唯一已兌現的「非手機」成長引擎;管理層預期汽車業務將在 FY2026 退出時達到 $60 億以上年化營收run rate,Q3 YoY 成長進一步加速至約 50%。真正改變公司整體面貌的潛在引擎是資料中心——Investor Day 將 FY29 非手機營收目標上調至 $400 億,其中資料中心貢獻 $150 億,被定位為轉型核心。[^6][^7][^8]
三、最近在忙什麼?
過去半年最重大的三個動作:
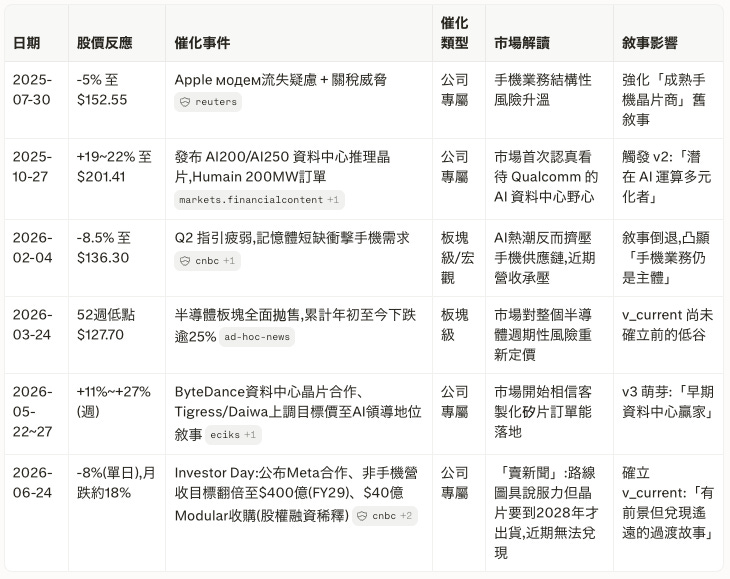
2026 年 5 月與 ByteDance 達成協議,供應數百萬顆客製 ASIC 用於 AI 資料中心與 AI Agent 基礎設施,被稱為公司史上最大 AI 訂單
2026 年 6 月 24 日 Investor Day 上正式與 Meta 宣布多世代戰略協議,Dragonfly C1000 CPU 將於 2028 年下半年量產,Meta 為首發旗艦客戶
以約 $39–40 億股票對價收購 AI 推理軟體公司 Modular,預計 2026 下半年完成交割,補齊跨 CPU/GPU/NPU/ASIC 的統一軟體層。[^9][^10][^11][^12][^4]
同時,手機業務正承受記憶體供應緊縮的宏觀逆風:Q2FY26 中國 Android OEM 因 LPDDR 漲價而下修備貨,Q3FY26 指引預期中國 QCT 手機營收觸底後於 Q4 回升。TrendForce 資料顯示 1Q26 DRAM 合約價格已季增 90–95%,NAND 上漲 55–60%,供應緊張延續至年中。[^13][^5]
四、市場共識
關鍵事件
敘事演進
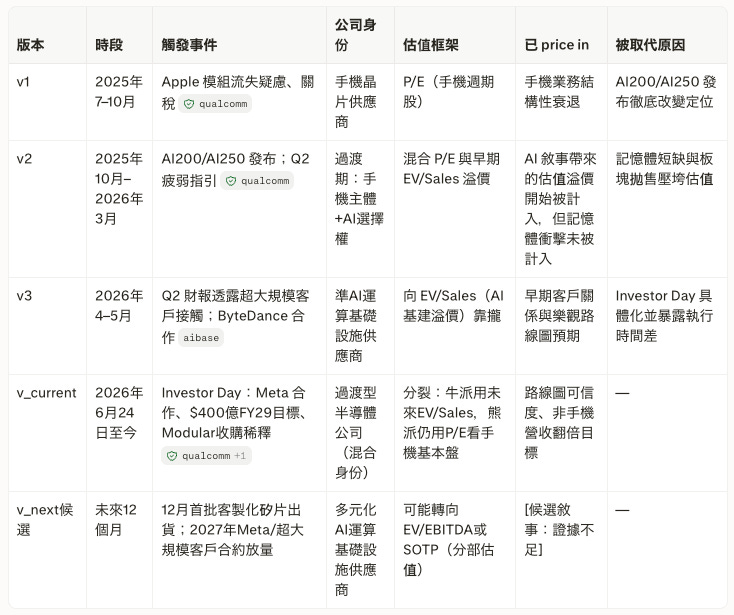
市場敘事
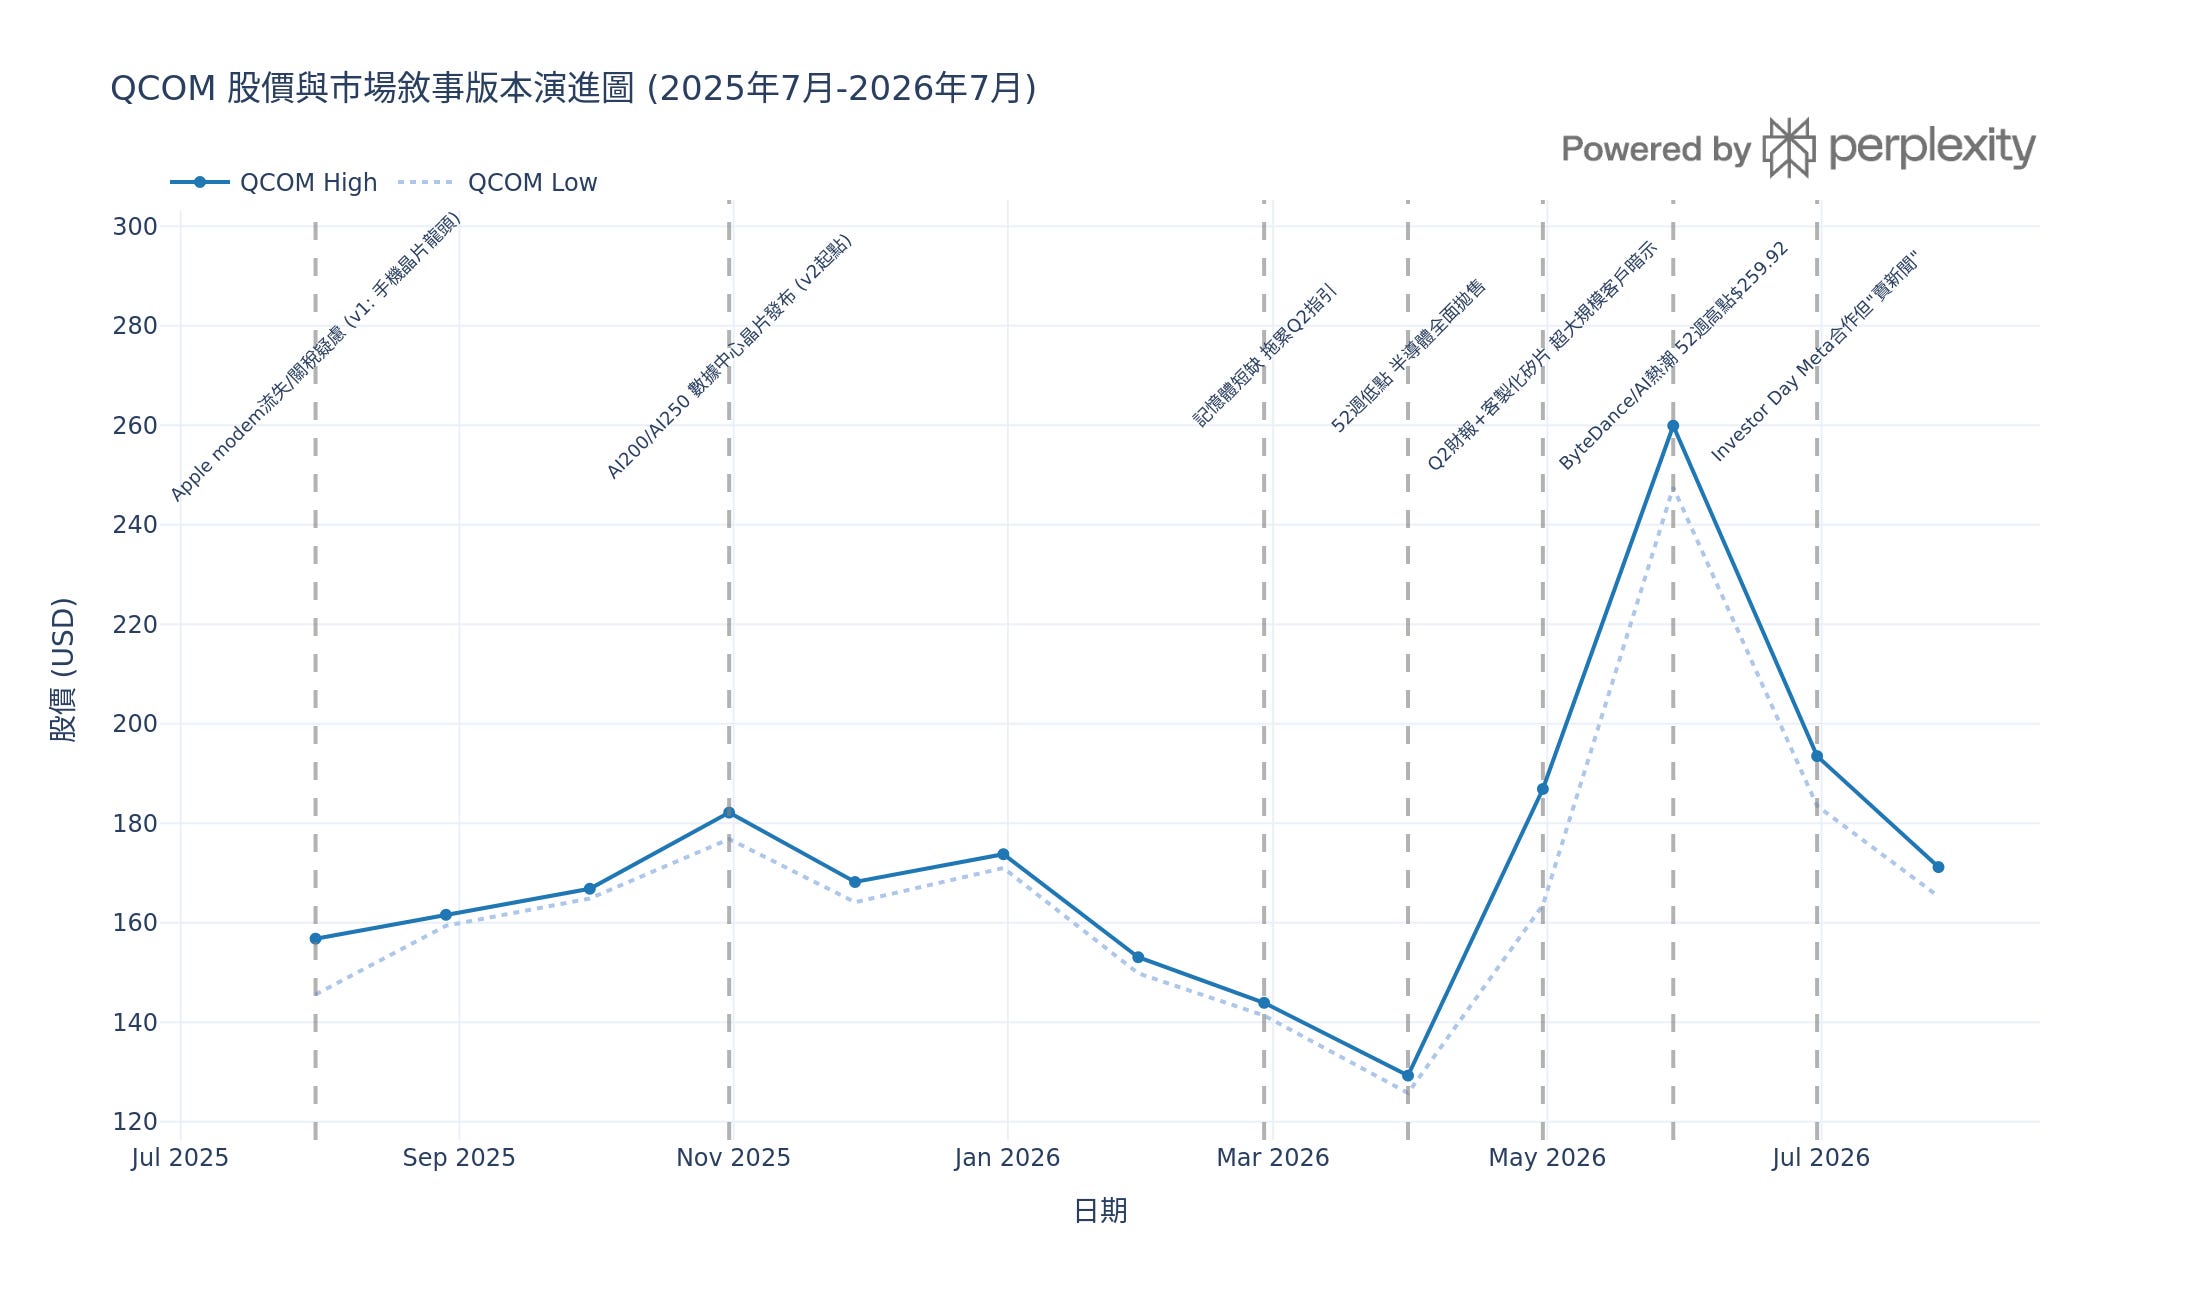
Meta 官方新聞稿明確指出 Dragonfly C1000 量產時間為 2028 年下半年,這是熊派最核心的依據——資料中心規模化財報貢獻要等到兩年後。Goldman Sachs 在 Investor Day 後維持中性評級,指出雲端業者訂單、產品性能與商業化執行仍是驗證 AI 策略的關鍵因素,尚未給予估值框架切換的信號。
多空分裂體現在分析師評級的巨大分歧:37 位分析師中 1 個賣出、20 個持有、15 個買入、1 個強力買入,共識目標價 $220.45,較現價有 25% 上行空間,但目標價區間從 $120 到 $300 極為分散。Investor Day 當天出現罕見的評級雙向調整:Raymond James 從「Market Perform」直升「Strong-Buy」、Barclays 大幅上修目標價至 $235,同時 Lake Street Capital 卻將評級下調至 Hold,顯示市場對於 v_current 到 v_next 轉換的可信度存在真實分歧,而非單邊共識。[^7][^10][^14]
隱含假設
v_current 已 price in 的具體假設:(1)資料中心路線圖方向性成立、FY29 $150 億目標被納入長期估值選擇權,但幾乎不計入近兩年現金流貢獻;(2)汽車 YoY +38% 的高速成長已部分反映在股價中,但尚未觸發估值框架重估;(3)Meta、ByteDance 的協議層級關係已被視為「意向確認」而非「財務兌現」。
尚未 price in 的部分:Dragonfly C1000 是否可能提前於 2028 年之前出現「早期/小規模」出貨貢獻;車用/IoT 佔比持續提升是否會在財報分部揭露層面觸發市場重新歸類;ByteDance 訂單的具體財務規模與時間表(目前僅停留在「數百萬顆 ASIC」的模糊表述,未有明確營收指引)。[^12][^4]
定價邏輯
Qualcomm 目前 P/E 約 14.3x(2026-07-28 收盤前,pre-market $170.04),遠低於 Broadcom 的 47.1x 與 Marvell 的 62.4x,也低於 Nvidia 的 33.7x。從歷史 EV/EBITDA 看,Qualcomm 近五年區間約 8.2x–16.2x(FY2022 低點 8.2x,FY2024 高點 16.2x),而 Broadcom 的 EV/EBITDA 已攀升至 52.6x(FY2025)、Marvell 為 26.3x(最新財年),反映市場願意給予「純 AI 基礎設施」敘事顯著溢價,但尚未給予 Qualcomm 同等待遇。
Multiples.vc 估算 Qualcomm 目前 EV/Sales 約 4.4x、EV/EBITDA 約 12.5x,仍貼近其歷史手機龍頭區間中樞,尚未反映向資料中心 ASIC 供應商重定價的跡象。這與熊派「P/E 看手機」與牛派「EV/Sales 看選擇權」的分裂框架吻合——Qualcomm 現在的定價本質上仍是手機龍頭疊加低權重期權價值,而非 Broadcom/Marvell 式的 AI 基礎設施估值。[^15]
五、核心假設(待檢驗命題)
H-0:Qualcomm 是否能在未來 12 個月內,透過 Alphawave 連接技術加持的客製化矽片工程能力(Dragonfly C1000 首批出貨)及車用/IoT 業務持續加速,實現資料中心分部營收由零轉正及非手機營收佔比顯著提升的財務結果,令市場相信其「多元化 AI 運算基礎設施供應商」的 v_next 新身份,並將估值框架由分裂 P/E 框架切換至統一 EV/EBITDA 或 SOTP 框架?
命題路徑:1A(需求真實/技術護城河成立)→ 1B(商業化路徑在時序上可行)→ 1C(車用/IoT 提供財務橋樑)→ 1D(手機基本盤不崩壞,維持市場注意力窗口)。四條路徑任一為 ✗ 均削弱或否定 H-0;1D 若 ✗,方向直接反轉為折價。
