

一、Tesla 是誰?
Tesla 於 2003 年成立,最初以顛覆性純電動車為核心身份,在 Elon Musk 主導下逐步轉型為垂直整合的能源與 AI 公司. 其核心 DNA 有三:製造工程(第一性原理降本)、軟件訂閱化(FSD、能源管理)、以及 Musk 本人的敘事賦能——讓市場願意為十年後的遠景支付今天的估值溢價.
與傳統車廠的關鍵差異在於:Tesla 是少數同時掌握大規模訓練計算(Cortex 2 集群 >130k H100e)、邊緣推理芯片(AI4、AI5 tape-out 完成)、以及真實世界部署數據(FSD 累計逾 10 億英里有人監督駕駛里程)的硬件公司. 這套從雲端訓練到邊緣部署的垂直閉環,是 Tesla 能在 FSD→Robotaxi→Optimus 路徑上持續橫向複製的結構性優勢,也是市場給予高估值溢價的底層邏輯.
二、它靠什麼賺錢?
Q1 2026 收入結構(官方 8-K):tesla
業務分部Q1 2026 收入YoY特性汽車(含 FSD / 積分)$16.23B+16%毛利率 21.1%,GAAP;去除積分後 19.2%能源生產與存儲$2.41B-12%Megapack 高毛利但波動大服務及其他$3.75B+42%FSD 訂閱、保險、充電、維修合計$22.39B+16%調整後 EBITDA $3.67B,利潤率 16.4%
改變整體面貌的引擎是「服務及其他」:FSD 訂閱 Q1 達 128 萬活躍用戶(YoY +51%),年化 ARR 約 $5.46 億,已是可驗證的軟件飛輪起點. 同期 Q1 非 GAAP EPS $0.41,超越共識 $0.37(+15.2%)。值得注意的是,$25 億 CapEx 年度指引壓低了自由現金流可見性,Q1 FCF 僅 $1.44B.youtubenotateslaapp+4
三、最近在忙什麼?
截至 2026 年 6 月,影響核心命題的關鍵動態:
Optimus 產線換裝進行中:Tesla Q1 Update 官方確認,Fremont 原 Model S/X 產線正在完成拆除,第一代 Optimus 量產線(設計產能 100 萬台/年)建設中;Giga Texas 第二代線(設計產能 1,000 萬台/年)同步規劃. Q1 財報電話(4 月 22 日)Musk 確認:Gen 3 量產「7 月底至 8 月」啟動,初期產量形容為「agonizingly slow」,明確拒絕給出 2026 年量產目標數字,並解釋 Optimus 有 10,000 個全新零件.electrek+2
AI5 芯片 tape-out 完成,但量產 2027:AI5 於 4 月完成最終設計,但 volume production 預計 2027 年中至年底才能到位——這意味著 2026 年 Fremont 啟動的批次將使用早期版本的推理硬件.robottesters
稀土磁鐵供應鏈風險:中國於 2025 年 4 月 4 日對稀土磁鐵實施出口管制,Musk 在財報電話上確認 Optimus 生產受影響. 每台 Optimus 需約 3.5 公斤 NdFeB 磁鐵,來源高度集中於中國,該問題至今未完全解決.optimusk+3
Robotaxi:地圖大、車隊小:截至 2026 年 6 月 3 日,Tesla 將 Austin 無人監督服務區域擴展至整個都會區(約 245 平方英里),但實際運行的無人監督車輛全美僅約 20–34 輛. Q1 付費 Robotaxi 里程已「幾乎翻倍」,但基數極低.carscoops+3
四、市場共識
敘事版本演進表
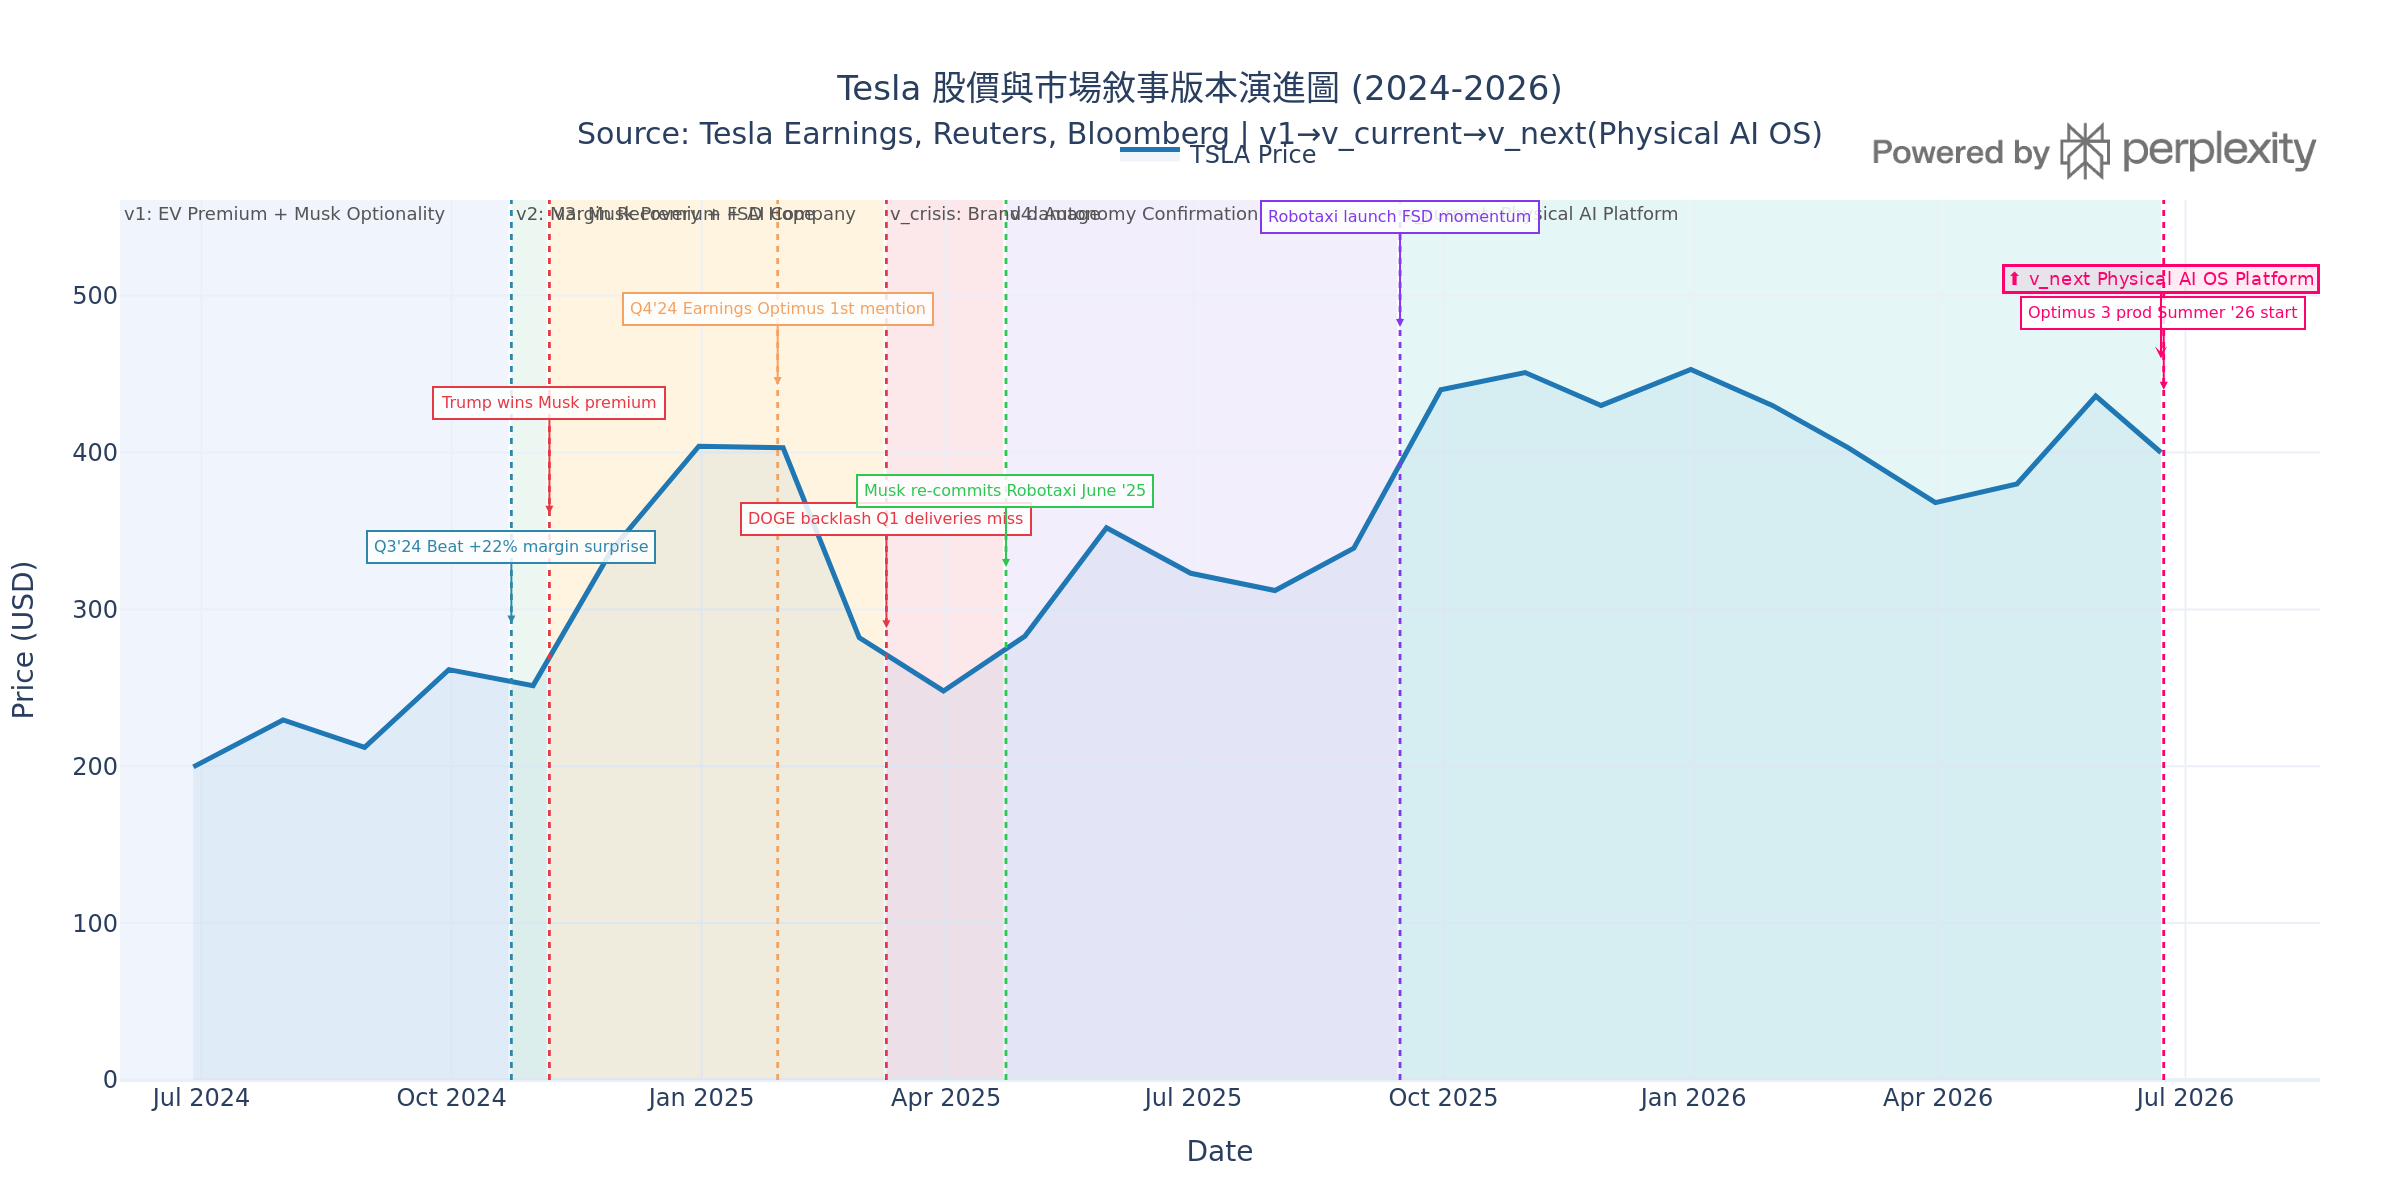
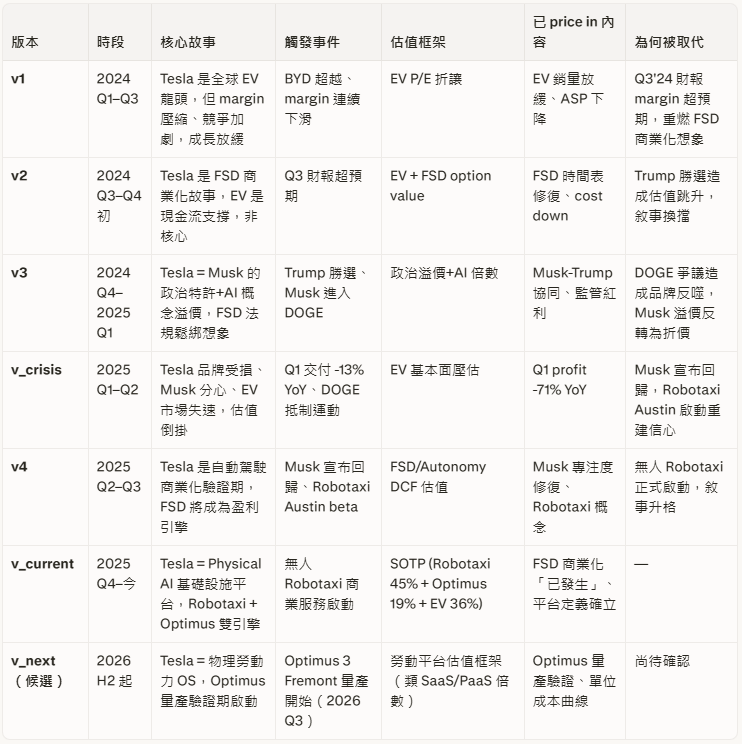
v_current 已 price in:Austin Robotaxi 商業運行已兌現,Musk 回歸折價消化,Physical AI 龍頭地位確立,FSD 訂閱增長可見.marketscreener
v_next 尚未 price in:Optimus 量產執行能力、成本曲線下降速度、從 Tesla 工廠內部使用切換至外部商業部署的商業模式路徑——市場目前用「option value」定價,無可計算現金流作為錨點.investing
市場敘事(v_current)
多方認為 Tesla 已完成 EV → Physical AI 身份切換,FSD 訂閱 ARR 可見,Robotaxi 里程環比翻倍,Physical AI 敘事溢價令其享有與 NVIDIA 類比的定價框架。
空方:Robotaxi 全美僅 20–34 輛無人監督車輛,與 Waymo 每週 50 萬次付費里程的量級差距懸殊;Optimus 10,000 台 2025 目標完全落空,2026 量產目標 Musk 拒絕給出具體數字.
隱含假設(v_current 已 price in)
Austin Robotaxi「品質」優先於規模,軟件堆棧具備擴規模條件
Optimus 是「最大潛在業務」但以 option value 定價,不要求今年量產數字investing
Tesla = Physical AI 板塊,享受 SOTP 溢價,P/E 365x、EV/Revenue ~14.8x
定價邏輯
BofA SOTP:Robotaxi 45% / Optimus 19% / FSD 17% / EV 12% / Energy 6%;目標價 $471(Neutral 評級). Morgan Stanley 目標價 $425(Equal-weight).
現價約 $405–$410,市值約 $1.54 兆.
五、核心假設(待檢驗命題)
H-0(Level 0): Tesla 能否在 2026 Q3–2027 H1 內透過 Optimus 3 Fremont 量產啟動及單位成本曲線兌現,將估值框架由 AI concept SOTP(option value)切換至勞動力 PaaS 平台倍數?
命題路徑:若 Fremont 產線 2026 Q3 啟動 → 首批機器人完成 Tesla 工廠任務驗證 → 單位成本公開數據顯示下降斜率 → 外部客戶部署路徑公告,則估值框架切換窗口打開。若任一節點失敗,v_current SOTP 面臨折讓壓力。
