

免責聲明:本文為結構化研究方法論示範,不提供受規管投資顧問服務。文中市場共識、敘事版本演進、假設地圖、逐層深度分析、三情境估值 vs 現價距離均為基於公開資料之結構化推導,非買賣建議、非目標價、非投資意見。所有 ✅ / 🟢 / ⚪ / 🟠 / 🟡 / ✗ 僅為個別子假設在當前公開證據下之獨立檢驗狀態與趨勢方向,不可被加總、平均或詮釋為對公司整體或股價方向之評價。讀者據此決策需自負風險。
一、Teradyne 是誰?
Teradyne 創立於 1960 年,核心 DNA 是「讓半導體晶片在量產前被徹底驗證」。在測試設備市場,它與 Advantest 共同佔據 Semiconductor ATE 市場主要份額,護城河來自技術認證週期、客戶黏性與制程整合深度。2015 年收購 Universal Robots(UR),2018 年收購 Mobile Industrial Robots(MiR),TER 成為少數同時跨越半導體測試與工業自動化的上市公司。這個「錯配定位」——高毛利率測試設備業務養著一塊長期虧損的機器人業務——是今日敘事切換的結構根源。[^1][^2]
與純測試設備商 Advantest 不同,TER 的機器人業務從未只是財務附屬。管理層在 Goldman Sachs 2025 年會議上明確表態:「我們在 Advanced Robotics 空間,這是 AI 含量高、更靈活的方向,我們在這裡是為了捕捉 Physical AI 到來時的長期成長。」[^3]
二、它靠什麼賺錢?
Q1 2026 的業務結構顯示業務重心已明顯偏移:[^4][^5]
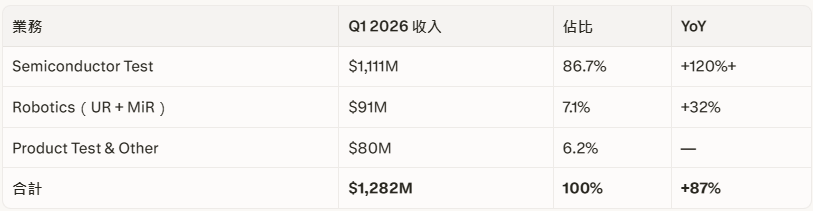
Semiconductor Test 的爆發不只是週期反彈——AI 相關需求佔整季總收入約 70%,上季為 60%,一年前幾乎可忽略不計。Q1 非 GAAP 毛利率達 60.9%(YoY +40bps),Non-GAAP 運營利潤率 37.5%,均創公司歷史紀錄。[^6][^7][^4]
Robotics 的 $91M 雖只佔 7%,卻是第四連季成長(Q2 2025 $75M → Q3 $75M → Q4 $89M → Q1 2026 $91M),打破了 Q1 慣性下滑的歷史規律。更關鍵的是,Robotics 的全年虧損收窄:FY2025 全年收入 $308.3M,Operating Loss 約 $99M,管理層已將盈虧平衡點從 2024 年的 $440M 下調至 $365M。[^8][^9][^10][^11]
Physical AI robotics 業務主要由 Universal Robots(UR)與 Mobile Industrial Robots(MiR)組成:UR 提供可與人協作的工業 cobot,MiR 則提供用於工廠與倉儲物流的 autonomous mobile robots(AMR),兩者合起來構成 Teradyne Robotics 的核心產品矩陣。
這條業務線的關鍵,不只是賣機械手臂或移動底盤,而是把 AI perception、edge computing、motion planning、force / visual data collection 與工廠控制軟件整合到真實產線中;例如 MiR1200 Pallet Jack 使用 NVIDIA Jetson AGX Orin 與 3D vision 進行 AI pallet detection,UR 則透過 NVIDIA Isaac / cuMotion 與 PolyScope X 提升 cobot 在複雜工作單元中的路徑規劃與部署效率。 因此,TER 的 robotics 敘事正在從「cobot + AMR 硬件復甦」轉向「UR + MiR 作為 Physical AI 在工廠落地的部署層」:UR 負責靈巧操作,MiR 負責自主物流,兩者再透過 AI partner、ISV、OEM 與系統整合商形成可複製的工業 workflow。 這也是為何 Robotics 雖然 Q1 2026 只貢獻 $91M、約 7% 收入,仍是核心研究對象——它的財務體量目前不大,但若 AI 功能、數據採集與工廠部署平台化成立,估值框架可能不再只是傳統工業自動化硬件。
三、最近在忙什麼?
三件事在 2026 H1 密集落地,共同指向同一個方向:
Physical AI 宣示(2026-03-15,NVIDIA GTC 2026):UR 與 Scale AI 聯合發布 UR AI Trainer——「industry’s first direct lab-to-factory solution for AI model training」。系統採用 leader-follower 設定,同步採集 motion、force 與 visual 數據,為 VLA 模型訓練提供工業級數據集。NVIDIA GR00T 生態正式整合。[^12][^13]
Flex 戰略夥伴擴大(2026-04-22):Flex 宣布雙重角色擴大合作——既在自身全球 30 個國家的製造設施部署 UR cobot 與 MiR AMR,同時製造 UR 的核心零件支援全球快速部署。Flex 的真實工廠部署數據,為 TER 提供「continuous operational feedback」以驗證 Physical AI 技術。[^14][^15]
Automate 2026 正式亮相(2026-06-11 宣布,6/22–25 展出):Teradyne Robotics 以「首款商業化 Physical AI 產品」定義 MiR1200 Pallet Jack,Automate 2026 展示矩陣定位為「real and deployable」——強調不是概念展示,而是可即時購買部署的量產品。PolyScope X 同步推出 PLC-style logic for work cell control,進一步強化平台屬性。[^16][^17][^18]
四、市場共識
敘事版本演進
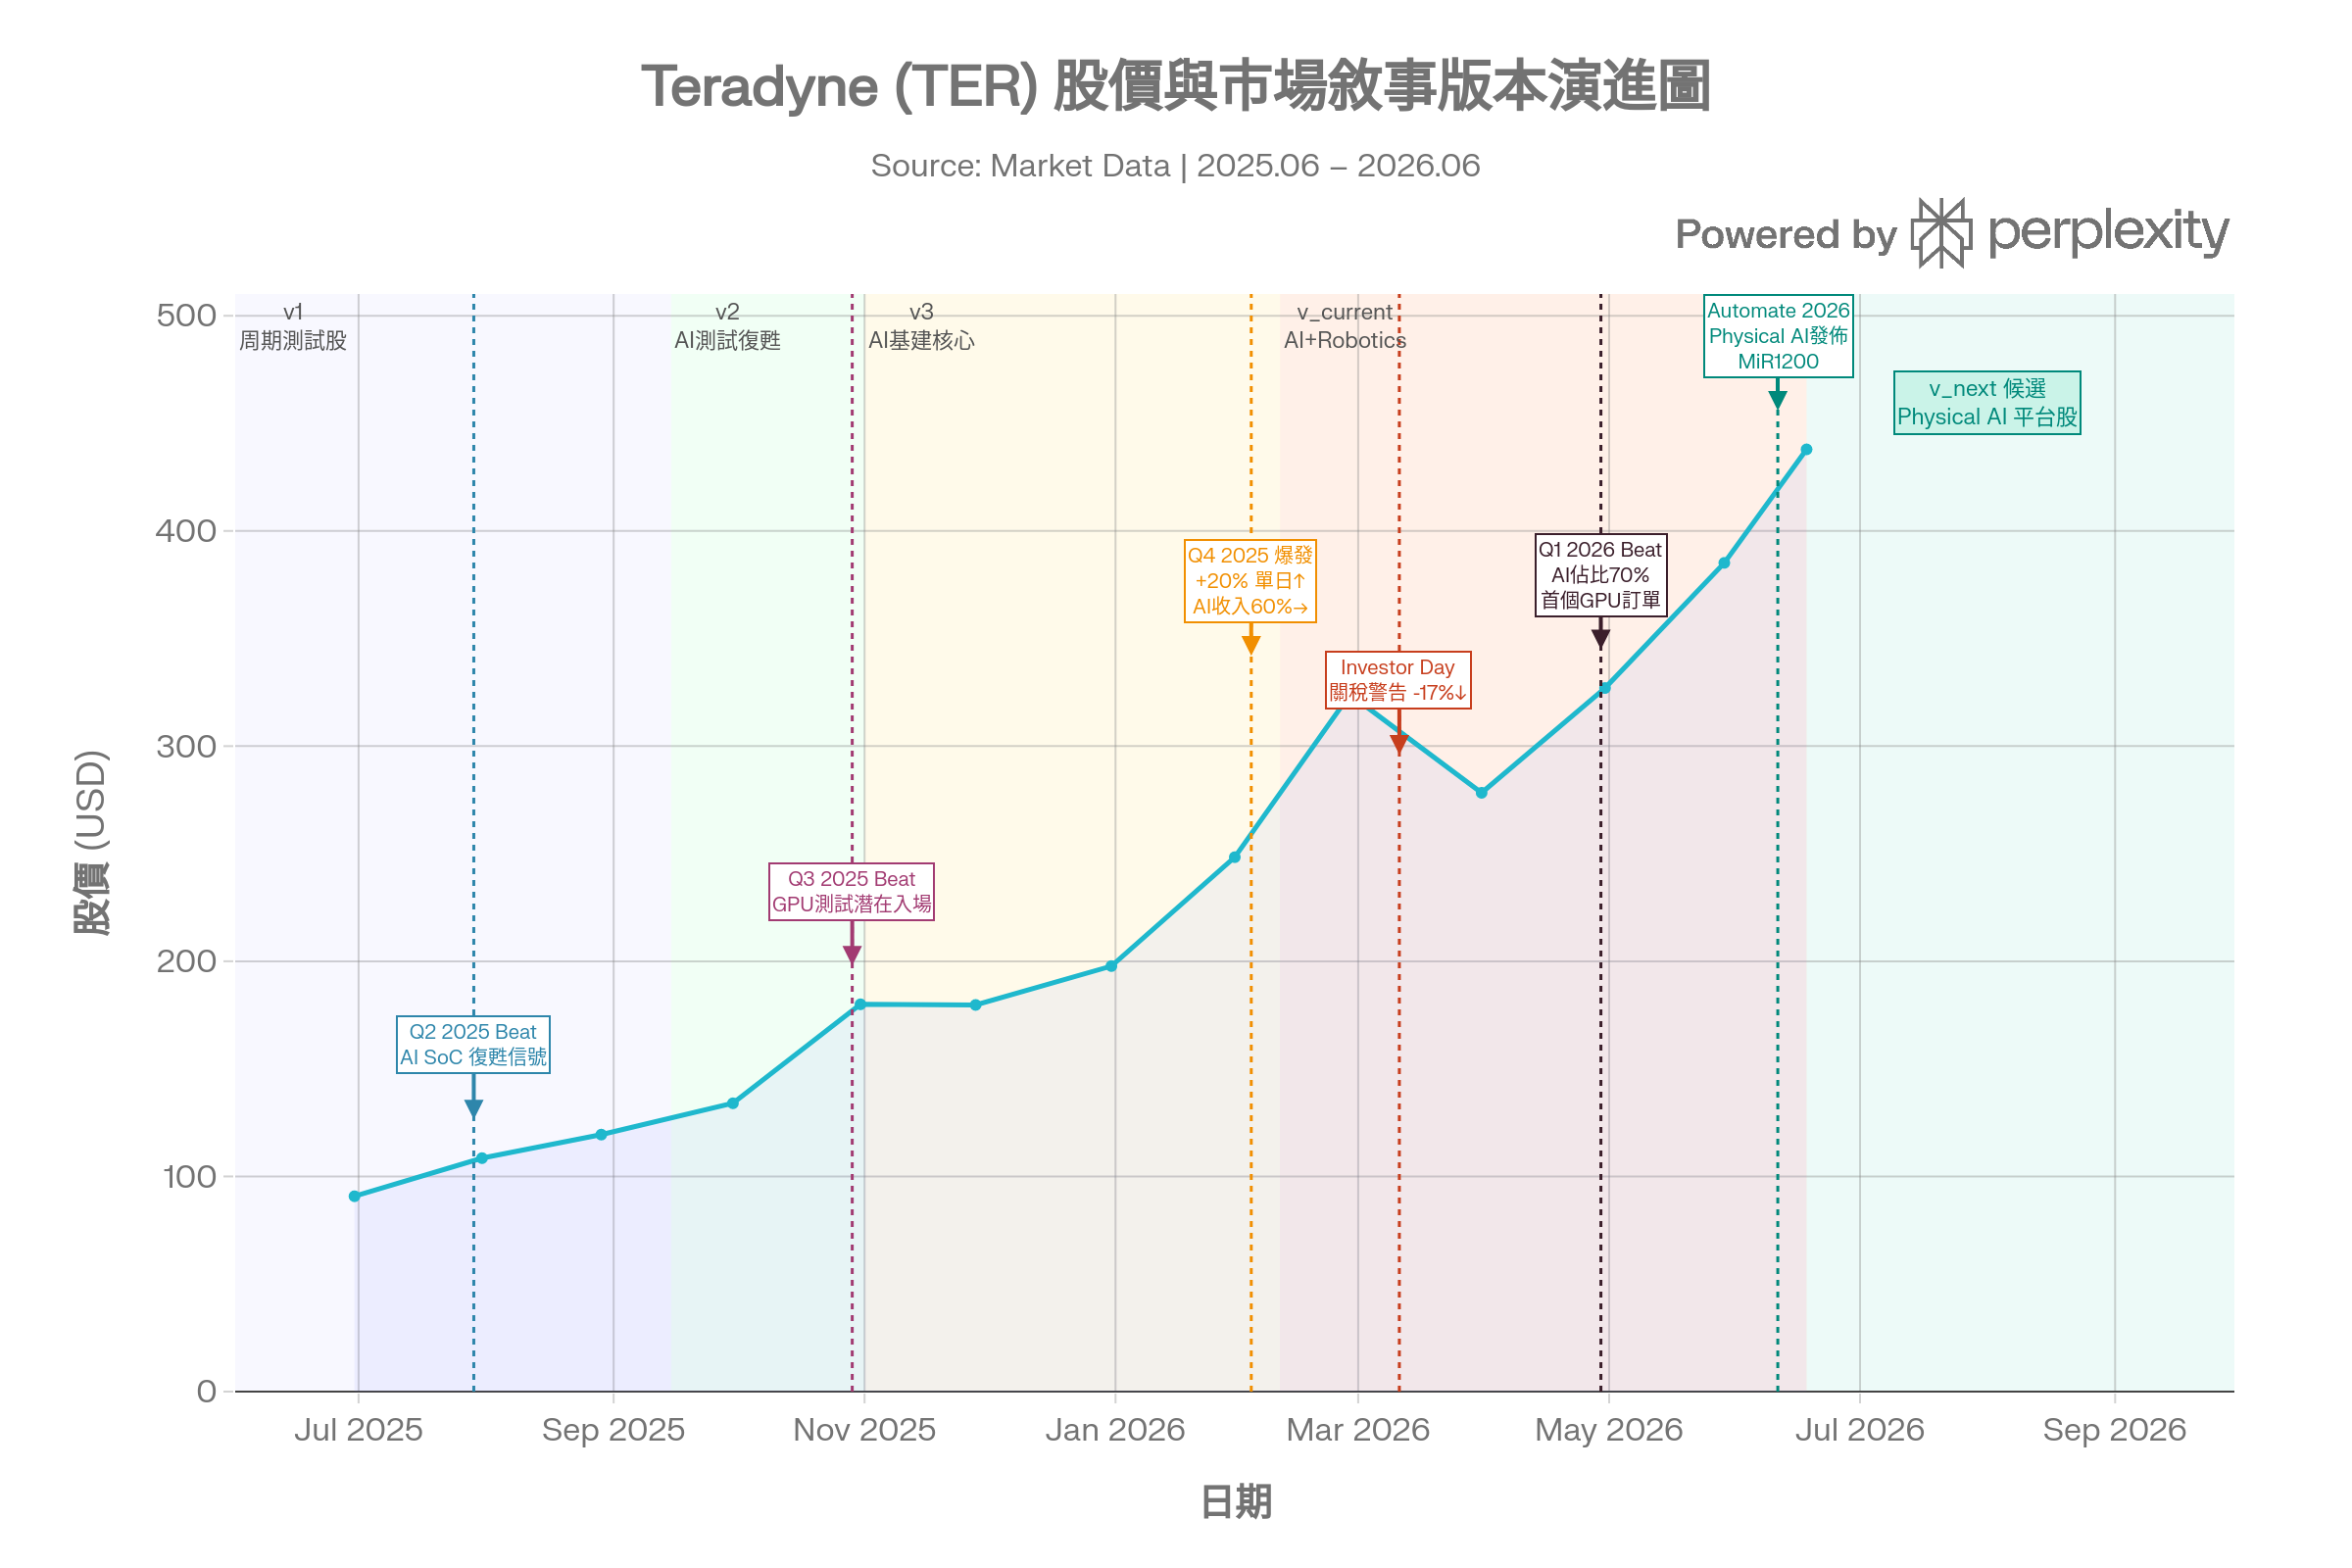
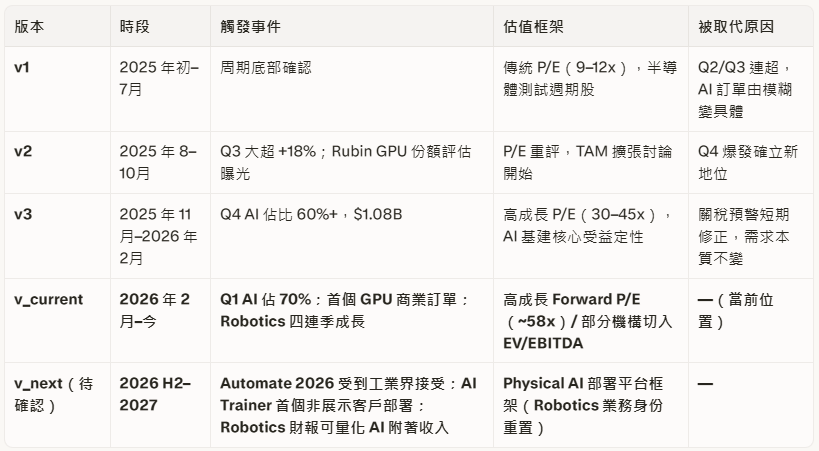
v_current 已 price in 的內容:
AI 半導體測試需求結構性上升,佔收入 70%[^6]
GPU 測試市場起步,首個 Merchant GPU 商業訂單確認[^19]
Robotics 業務底部反轉,四連季成長,打破 Q1 季節性規律[^20][^11]
v_next 尚未 price in 的核心缺口:市場仍以「工業硬件週期復甦」框架為 Robotics 業務估值,尚未接受 PolyScope X + UR AI Trainer + MiR1200 合起來是一套「Physical AI 部署平台」的身份定義。Robotics 業務貢獻約 7% 收入,卻是全文核心研究對象——因為它的身份重估潛力,而非當前財務貢獻,是 v_next 的核心缺口所在。
市場隱含假設(v_current)
市場敘事:TER = AI 半導體測試龍頭(主業爆發)+ Robotics 業務底部復甦(附屬故事)
隱含假設:Robotics 是工業 cobot 硬件業務,以硬件週期倍數估值,短期不影響整體框架
定價邏輯:Forward P/E 約 58x 反映半導體側 AI 超週期,Robotics 以硬件業務折價計入。分析師共識 18 家,評級 Outperform,平均目標價 $354.88(vs 當前股價 $380 區間)[^21]
五、核心假設(待檢驗命題)
H-0(Level 0):
「Teradyne 能否在 2026 H2–2027 H1 透過 Physical AI 平台化(PolyScope X + UR AI Trainer + MiR1200 + 1000+ 生態系),將 Robotics 業務的身份由工業硬件廠商切換至 Physical AI 部署平台,觸發整體估值框架由高成長 P/E 切換至 Physical AI 部署平台框架?」
命題路徑——在何種條件下觸發 v_current → v_next 框架切換:
觸發條件 A:Automate 2026 後,主流工業媒體與系統整合商以「Physical AI 平台」(而非「更聰明的 cobot 硬件商」)框架描述 TER Robotics
觸發條件 B:UR AI Trainer 在 Q2/Q3 2026 財報中出現可量化的非展示客戶訂單或 AI 附著收入披露
觸發條件 C:Robotics 業務在 2026 某季首次實現 Non-GAAP Operating Profit(跨越 $365M 年化盈虧平衡點)
六、投資假設地圖
H-0:TER Robotics 身份切換命題(硬件廠商 → Physical AI 部署平台)

├── Level 1A:工業 Physical AI 的真實需求
│   📌 需求真實性
│   🔍 工廠客戶是否真的願意為「Physical AI 功能」付費,
│       還是他們只是在買一台更貴的機器人?
│   ├── A1:客戶購買決策中 AI 功能是否成為核心選擇標準
│   ├── A2:Physical AI 部署的 ROI 是否可量化、可複製
│   └── A3:需求是否跨行業滲透(不只是早期 lighthouse 客戶)
│
├── Level 1B:Physical AI 平台商業化
│   📌 平台商業化
│   🔍 MiR1200 / UR AI Trainer 能否從展場展示變成
│       工廠現場可量化的真實付費行為?
│   ├── B1:工廠 Job 的 outcome 量化(Flex 等客戶數據)
│   ├── B2:UR AI Trainer 的 lab-to-factory 轉化率
│   └── B3:Physical AI 身份被工業界接受(非行銷標籤)
│
├── Level 1C:生態系雙邊平台邏輯
│   📌 生態系黏性
│   🔍 1000+ 合作夥伴能否形成「更多開發者 → 更多應用
│       → 更多客戶」的雙邊平台飛輪,讓 TER 難以被替代?
│   ├── C1:ISV 在 PolyScope X 上真實商業化
│   ├── C2:客戶 switching cost 提高
│   └── C3:NVIDIA Isaac 生態整合深度(首選部署節點?)
│
└── Level 1D:數據飛輪護城河
    📌 數據飛輪
    🔍 UR + Scale AI 的工業數據集,能否構成其他硬件廠商
        短期難以複製的護城河,令 Physical AI 平台身份有實質壁壘?
    ├── D1:工業數據集規模與稀缺性
    ├── D2:數據飛輪自我強化邏輯是否啟動
    └── D3:純軟件 AI 廠商能否降維打擊繞過 TER 硬件
MECE 檢查:
ME(相互獨立):A 問「有沒有人要」、B 問「有沒有人真的買」、C 問「買了走不走得掉」、D 問「別人能不能模仿」——四條線各自獨立,A 的「需求驗證」不包含 B 的「商業落地量化」,C 的「生態系黏性」不包含 D 的「數據護城河機制」
CE(完全窮盡):Physical AI 平台身份切換需同時滿足:真實需求存在(A)→ 商業落地可量化(B)→ 平台黏性形成(C)→ 護城河防禦競爭(D),四個維度缺一不可,合起來完整覆蓋 H-0
七、逐層深度分析
Level 1A:工業 Physical AI 的真實需求
📌 需求真實性
🔍 工廠客戶是否真的願意為「Physical AI 功能」付費,還是他們只是在買一台更貴的機器人?
