一、Harmonic Drive Systems 是誰?
Harmonic Drive Systems(以下簡稱 HDS)成立於 1970 年 10 月,是全球精密減速機技術的發源地之一——其核心產品 Harmonic Drive®(波動齒輪減速機)由 C. Walton Musser 於 1955 年發明,HDS 取得授權後逐步發展為全球最大的專業精密減速機製造商。公司總部位於東京品川區,目前在日本設有六家關係企業、在美國設有兩家(包括麻州 Beverly 的製造子公司)、德國一家、中國一家、韓國一家。[^1][^2]
HDS 的核心 DNA 是三項同時成立的特性:零背隙(Zero Backlash)、高精度(重複定位精度 ±30 arc-sec,即約 ±0.0083 度)、以及極高的減速比(最高 320:1)於小型封裝內實現。這三點組合使其在需要高精度定位的應用場景——工業機器人手腕、半導體設備、外科手術機器人、航太馬達——近乎不可繞過。NASA 的多個太空任務曾採用 HDS 的產品,是其技術信譽的標誌性背書。[^3]
與同業 Nabtesco(行星擺線齒輪)或 Sumitomo 相比,HDS 的差異化在於:產品專注於諧波齒輪這一技術形式的深度,而非廣泛的機械傳動產品線。此專精策略使其在精密小型減速機細分市場維持領先地位,但也讓收入高度依賴工業機器人週期——這個特性在 2023–2025 年工業機器人庫存調整期間顯露無遺,FY25 收入年降 0.3%、普通利潤跌至 ¥150M。[^4]
二、它靠什麼賺錢?
HDS 的業務按產品線分為兩個支柱:
減速齒輪(Reduction Gears):FY26 創收 ¥46.4B(約 $310M),年增 9.5%,佔總收入 77.8%。這是傳統核心業務,客戶以工業機器人製造商(安川電機、發那科、ABB)、半導體設備廠商、機床企業為主。利潤表現受工業自動化需求週期驅動,是 HDS 目前的現金引擎。[^5]
機電一體化產品(Mechatronics):FY26 創收 ¥13.2B(約 $88M),年降 0.9%,佔總收入 22.2%。這是整合執行器方向,包含 SDD/FPA/FHA-Cmini 系列——將減速機與馬達、感測器、驅動器整合為模組化關節。這條線的 ASP(平均售價)顯著高於裸減速機,是 HDS 商業模式升級的主要路徑。然而 FY26 mechatronics 收入年降 0.9%,顯示轉型尚未啟動明顯的財務貢獻。[^5]
地理分佈(FY26):[^5]
日本(含亞洲/台灣):¥26.6B,佔比 44.7%,年增 22.5%,利潤率 9.3%
歐洲:¥16.8B,佔比 28.2%,年增 0.7%,利潤率 2.6%(恢復盈利)
北美:¥12.1B,佔比 20.3%,年增 4.1%,利潤率 2.9%
中國:¥4.1B,佔比 6.8%,年降 28.0%(利潤率卻因組合改善至 6.3%)
中國收入大幅萎縮是 FY26 財務中最值得關注的地理信號——這不只是需求問題,也反映中國本土替代品(以 Green Harmonic 為代表)在工業機器人細分市場持續蠶食 HDS 的份額。
三、最近在忙什麼?
過去十二個月,HDS 同時在推進三條戰線:
① 製造體系重構:Beverly, Massachusetts 廠正分兩期擴產。第一期(+13%)已於 2025 年 12 月完工;第二期(+33%,投入 $8.45M capex)目標 2026 年 12 月完工。這是 HDS 有史以來最大的北美製造擴張,直接指向對美國 humanoid 客戶的本地化供應需求。德國廠(Limburg)則維持純維護性資本投入,不增加產能——戰略重心已明確偏移至北美。[^5]
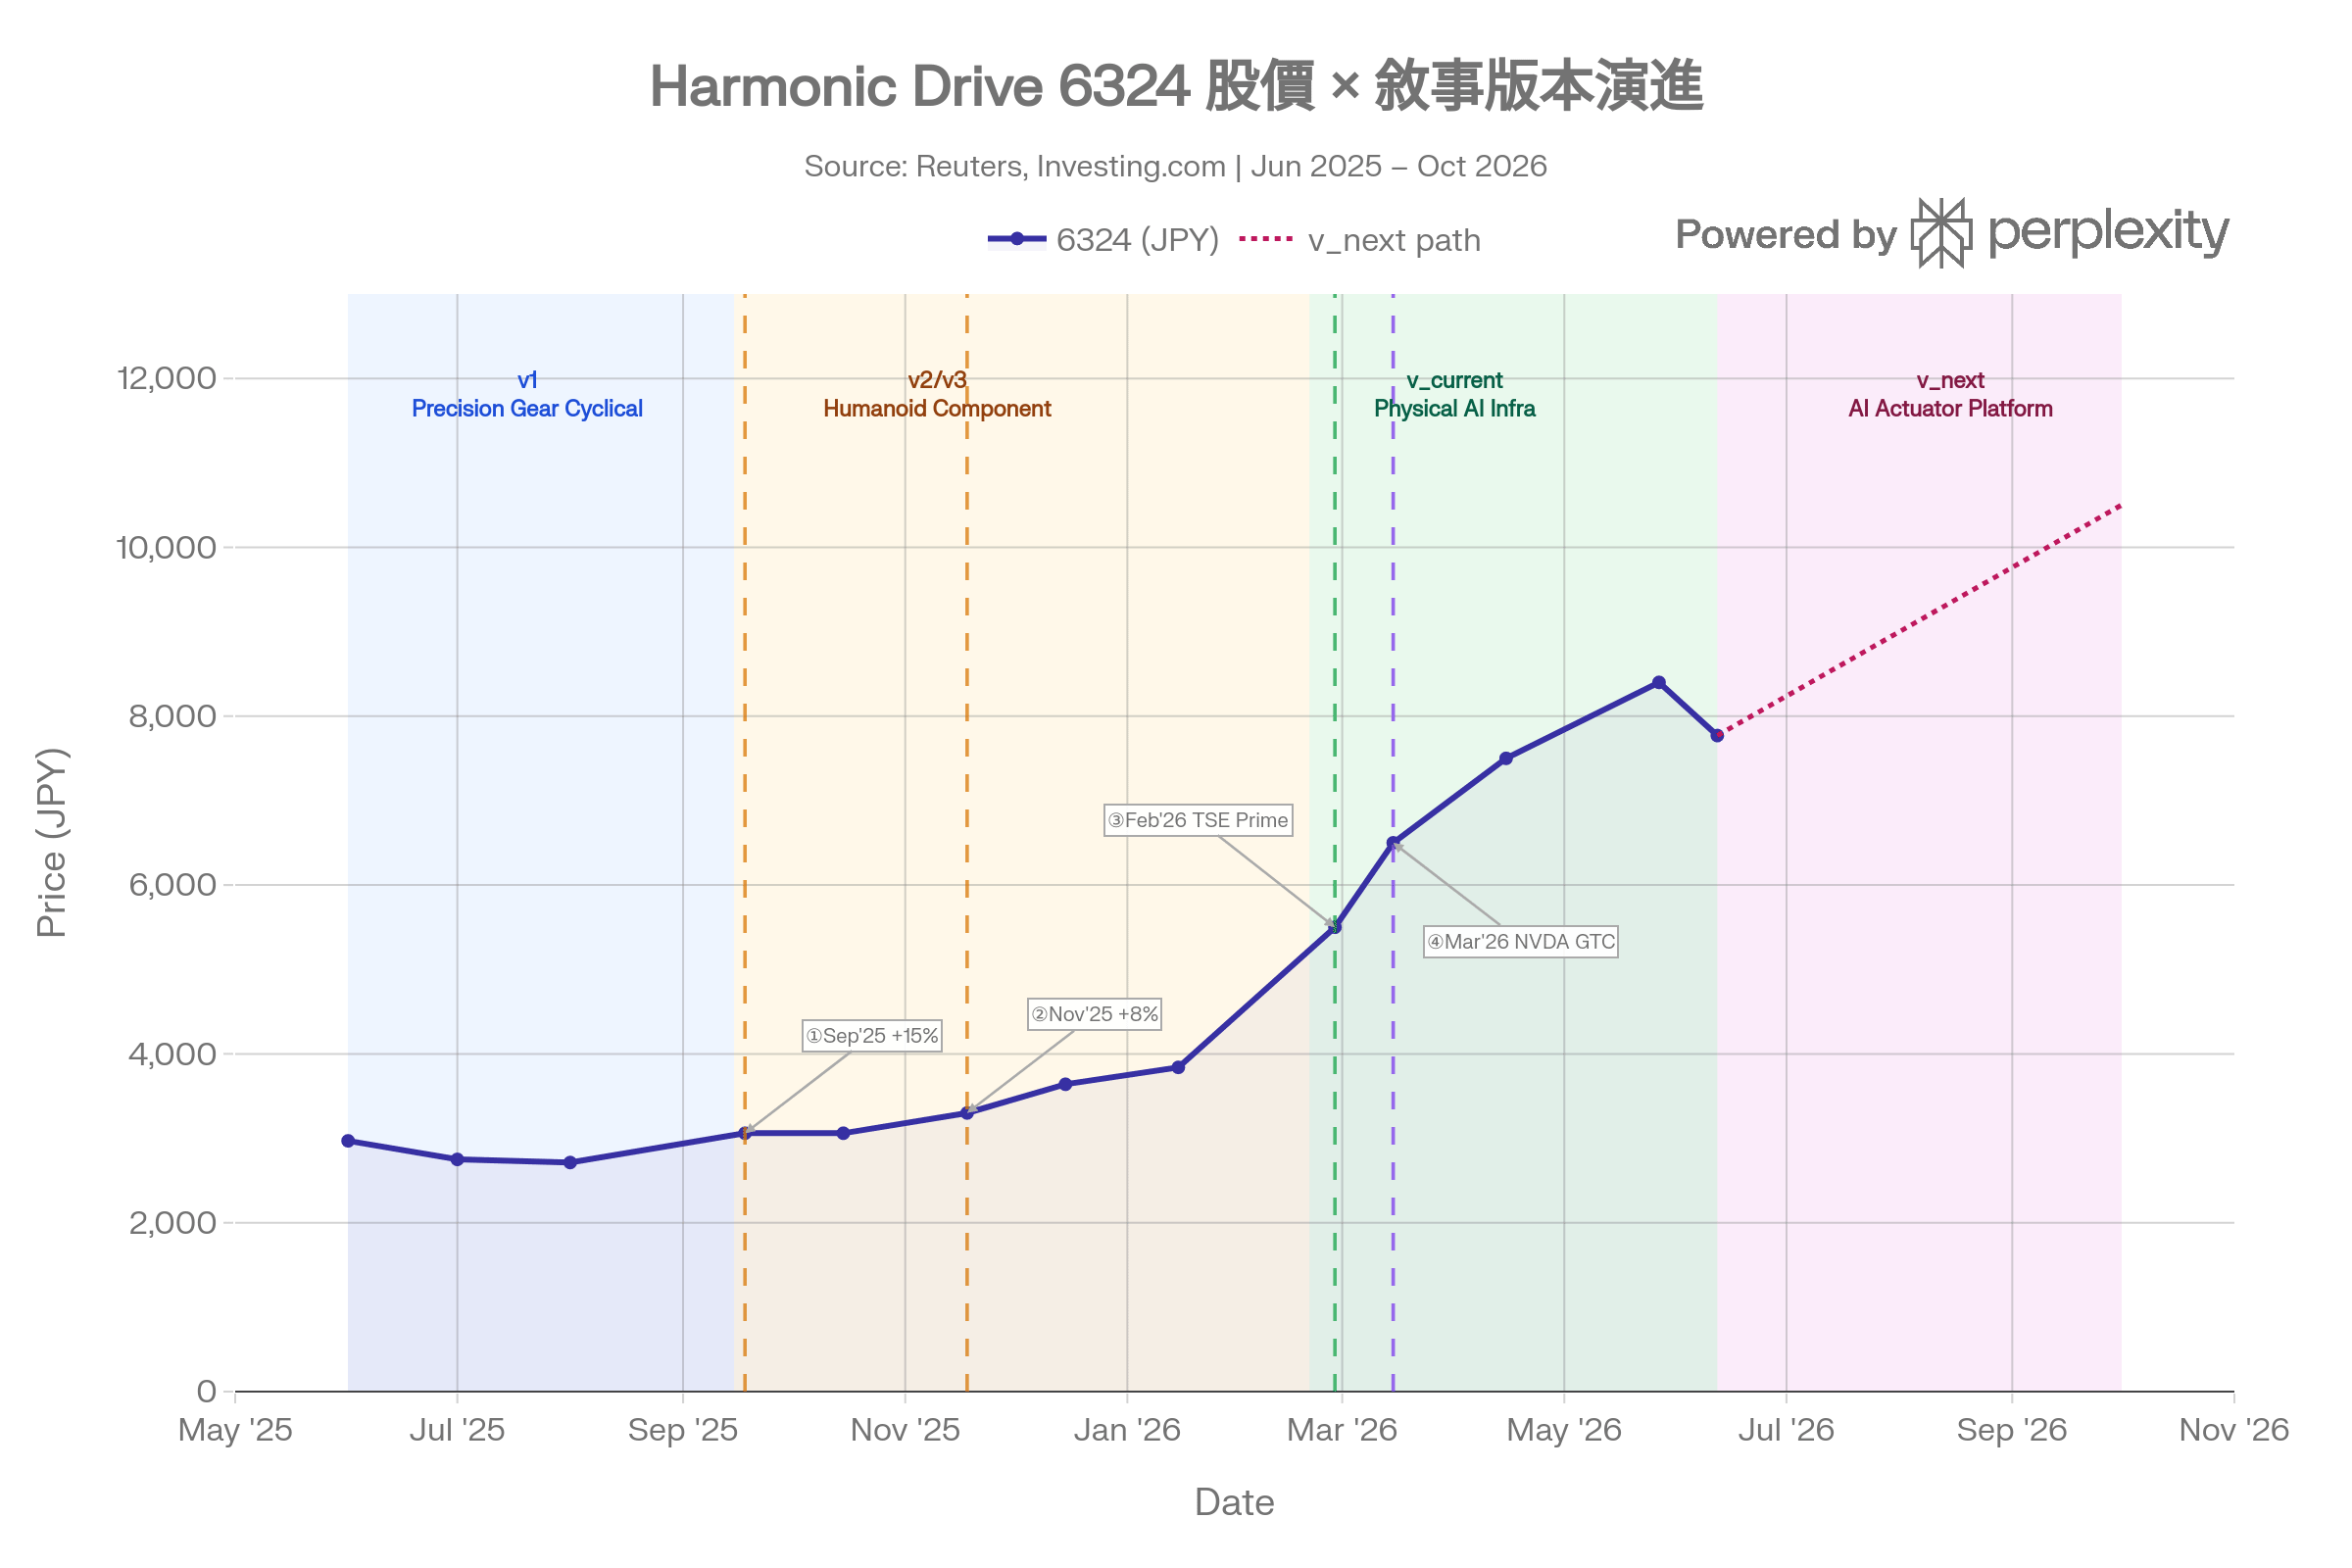
② TSE Prime 升格完成:2026 年 2 月,HDS 正式從 TSE Standard 升格至 TSE Prime,3 月底完成 TOPIX 納入。被動資金的強制配置帶來一次性機構結構性買盤,估值框架隨之跳升。此事件的財務影響是即時且已完成的,後續的持續性依賴基本面跟進。[^6]
③ Humanoid 訂單管道啟動:管理層在 FY26 業績發布(2026 年 5 月 13 日)中提及 humanoid 相關需求增長,FY27 全年指引大幅上修至淨銷售 ¥68,000M(年增 14.2%)、OPM ¥6,200M(年增 141.5%)。重要背景:HDS 確認已向多家 humanoid 機器人製造商出貨,且正在進行中的商業談判涵蓋 15 家以上的潛在客戶。然而 Tesla Optimus 的供應商關係從未在 HDS 或 Tesla 的官方財報中被明確點名確認——管理層 2023 年投資者說明會的原文更接近「Tesla 已被提及,但這不代表我們有直接連結;目前仍在原型階段」。[^7][^6][^1]
四、市場共識
敘事版本演進