一、Penguin Solutions是誰?
Penguin Solutions(前身 SMART Global Holdings,2024年10月更名)總部位於加州弗里蒙特,於1988年創立,2017年IPO。公司歷史上以系統整合商定位切入高性能運算(HPC)與記憶體週期性業務,核心DNA是「部署高難度技術方案」的整合能力,橫跨記憶體模組製造(原SMART Modular)、伺服器系統整合(Penguin Computing)與LED解決方案(Cree LED)三大板塊。與純記憶體原廠(Micron、SK Hynix、Samsung)或純伺服器OEM(Super Micro、Dell)不同,PENG的差異化在於同時掌握記憶體硬體製造與系統整合、軟體交付能力,這構成其向「AI Factory Platform」敘事轉型的基礎。[^1][^2][^3][^4]
公司目前由Kash Shaikh出任CEO,2026年7月CFO Nate Olmstead離職轉任The Trade Desk CFO,由VP Aaron Johnson接任臨時CFO,公司強調此變動與財務報告或營運表現無關。[^5][^6]
二、它靠什麼賺錢?
Penguin Solutions三大業務分部為Advanced Computing(AI基礎設施系統整合)、Integrated Memory(記憶體模組,含CXL)與Optimized LED。FY2025全年分部營收為Advanced Computing 6.484億美元、Integrated Memory 4.642億美元、Optimized LED 2.561億美元。分部特性差異明顯 [^7] :
Integrated Memory在FY26各季持續高速成長且驅動毛利率結構——Q2 FY26該分部年增63%,Q3 FY26年增111%至2.75億美元
Advanced Computing則波動較大,曾因Penguin Edge業務結束及超大規模硬體銷售下滑而在Q2 FY26年減42%,但Q3 FY26轉為AI驅動業務(含Integrated Memory與非超大規模AI基礎設施)合計占總營收74%、年增104%,成為改變整體公司面貌的引擎。
LED業務相對穩定但成長有限,FY26 Q3營收6,600萬美元、年增7%,占比降至14%。[^8][^9][^4]
客戶集中度是關鍵財務特徵:FY2024十大終端客戶合計占淨銷售58%(FY2023為60%,FY2022為62%),且FY2024有一家Advanced Computing客戶及一家Integrated Memory客戶各占應收帳款逾10%。[^3]
三、最近在忙什麼?
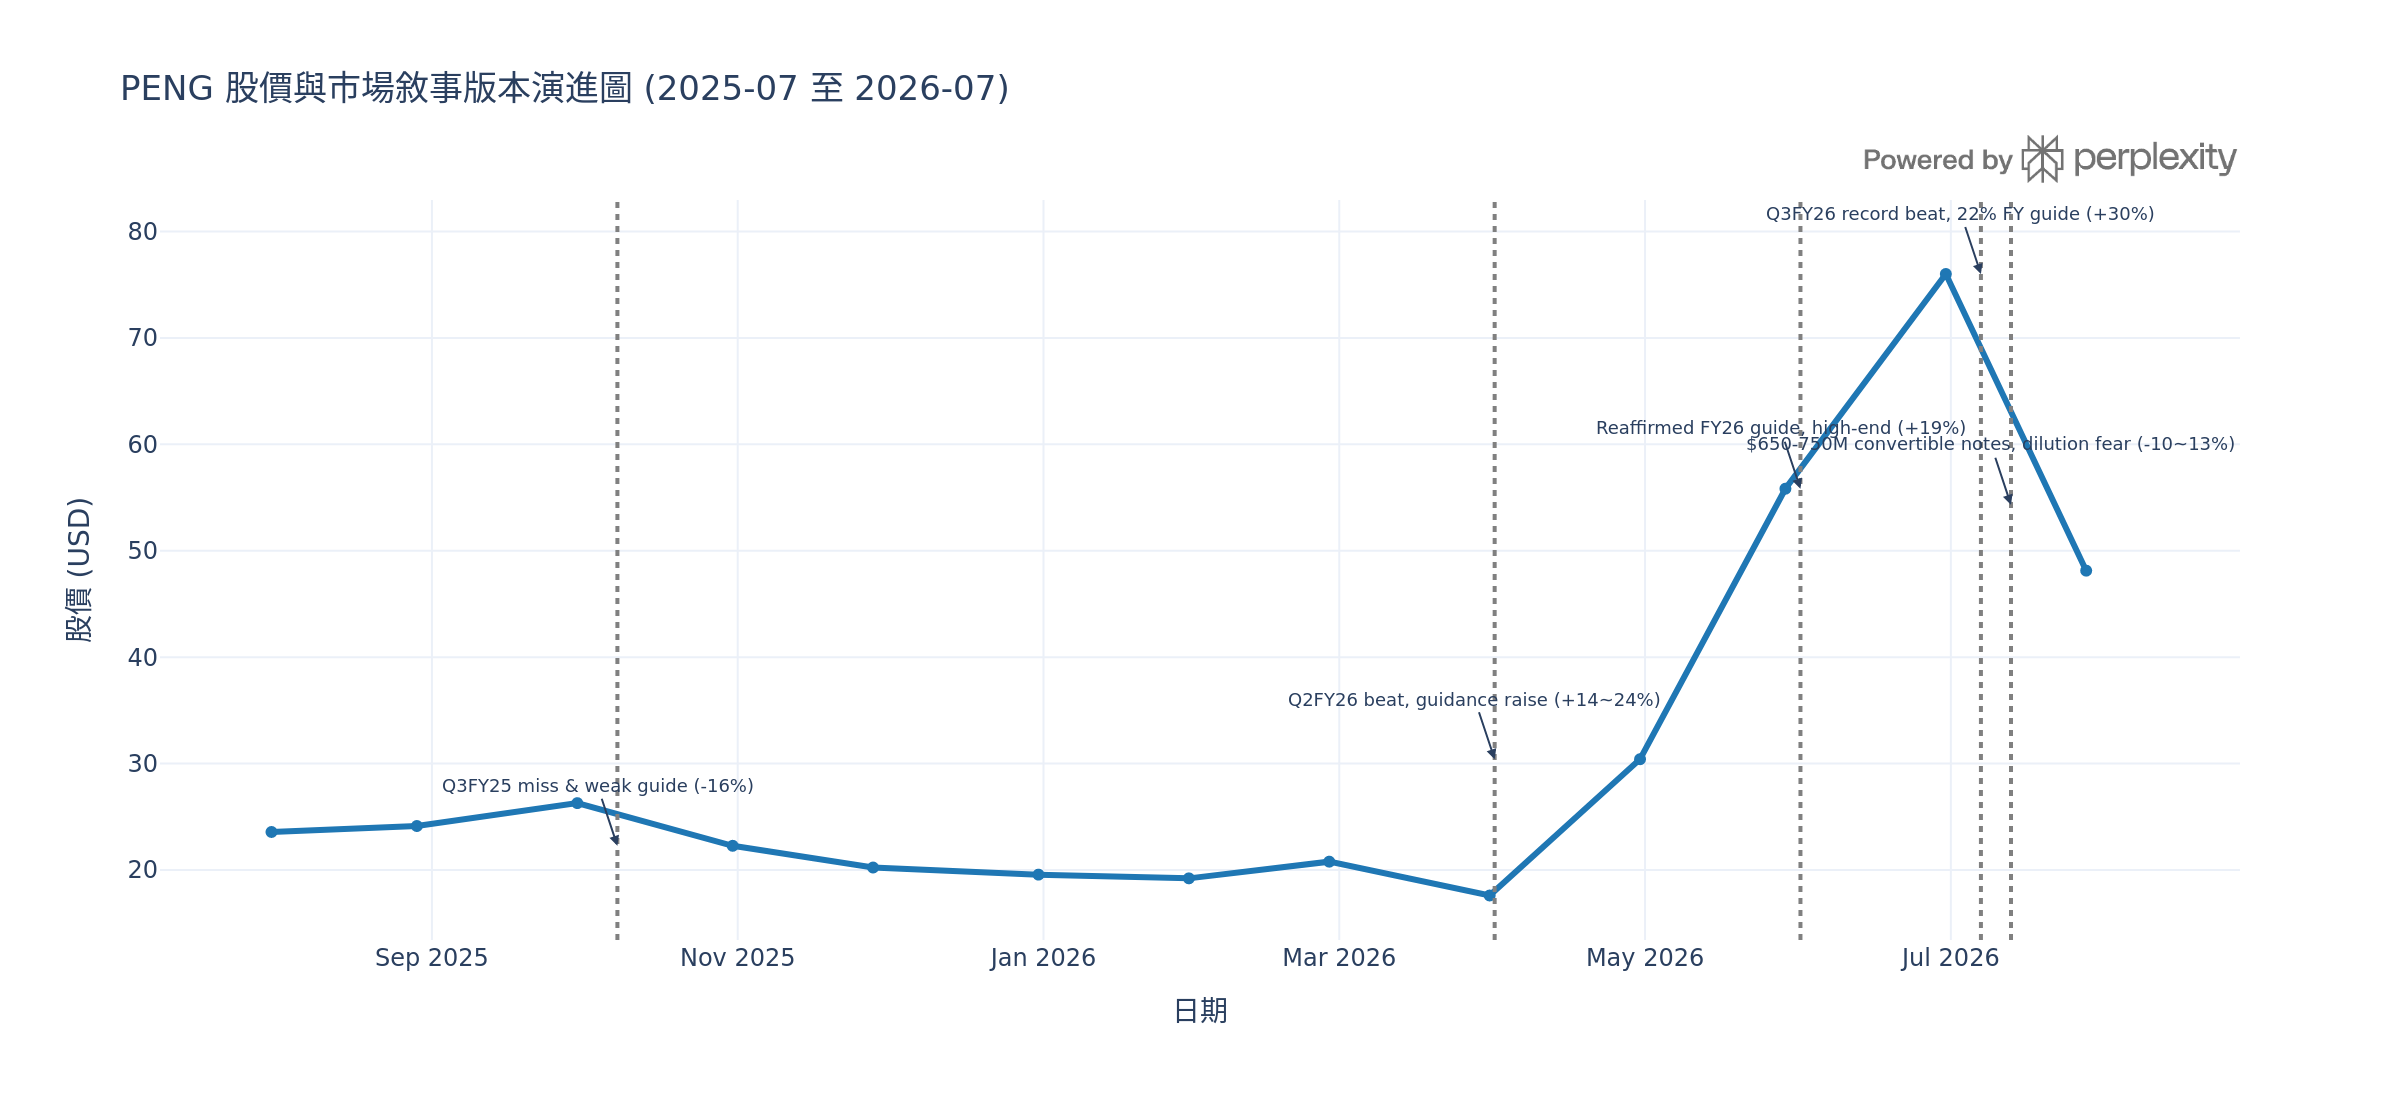
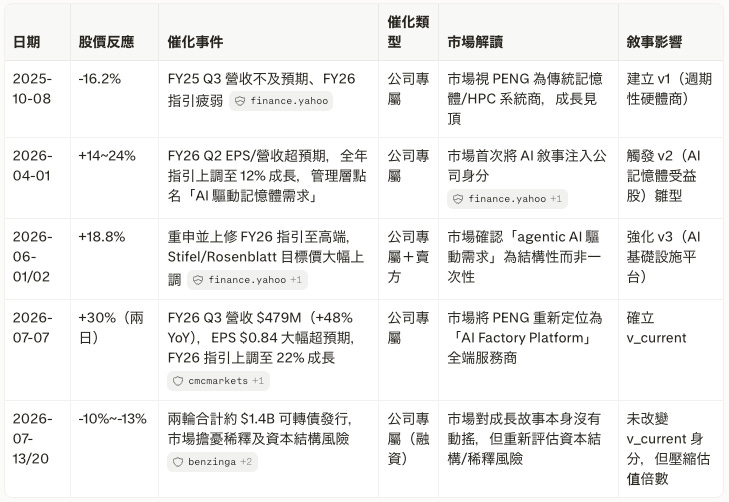
FY26 Q3(截至2026年5月,2026年7月7日公布)為關鍵轉折點:淨銷售創紀錄達4.787億美元,年增48%、季增40%;非GAAP毛利率28.1%,年減3.6個百分點;非GAAP營業利潤率13.4%,年增1.5個百分點;非GAAP稀釋EPS 0.84美元,年增79%、季增62%,大幅超越市場預期的0.63美元。公司同步將FY26全年指引由12%營收成長上調至22%,非GAAP EPS指引由2.15美元上調至2.60美元。[^10][^11][^8]
2026年3月,公司於NVIDIA GTC發布MemoryAI KV Cache伺服器,號稱業界首個生產就緒的CXL記憶體KV快取伺服器,容量達11TB,並相容NVIDIA Dynamo架構,主打解決AI推理「記憶體牆」瓶頸。截至2026年7月,公司已為一家一級金融機構部署CXL驅動的KV Cache伺服器,並獲得一家生成式AI公司的大額CXL卡訂單。同時公司獲NVIDIA AI Factory Specialized Partner認證及Dell Technologies Global Alliance美洲AI合作夥伴獎。[^12][^13][^8][^1]
股價方面,PENG年初至今(截至2026年7月底)累計漲幅超過200%,7月初財報公布後單日曾大漲逾25%至78.47美元的區間高點,隨後因Barclays於7月19日將評等由Equal Weight下調至Underweight(維持40美元目標價,理由為毛利率持續受壓、短期難見改善)而單日重挫近12%,截至7月28日收報48.13美元。存貨從上年同期1.84億美元擴增至4.98億美元,反映記憶體成本上升與策略性備貨。[^14][^11][^15][^16][^8]
四、市場共識
關鍵敘事事件
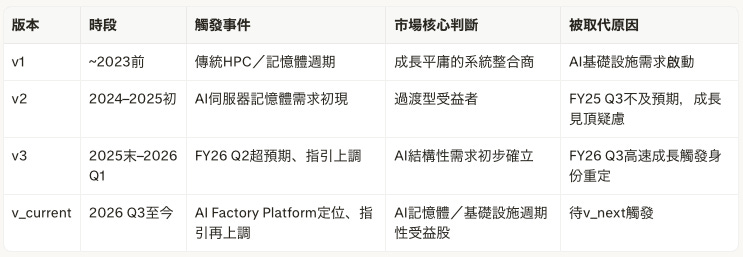
敘事版本演進