

一、PDD 是誰?
PDD Holdings 是一家 2015 年在上海成立、目前在超過 80 個國家營運電商業務的中國科技公司,截至 2024 年底員工數約 23,465 人,2025 年 TTM 收入達 600.66 億人民幣 。創辦人黃崢(Colin Huang)的 DNA 從一開始就與中國電商行業主流方向相反——當阿里、京東把資源投入「人找貨」(搜索式電商)時,PDD 選擇「貨找人」(社交分享 + 演算法推薦);當主流電商平台向品牌升級和高 ARPU 用戶傾斜時,PDD 從低線城市的價格敏感用戶開始反向滲透。
但 PDD 真正的核心是供應鏈組織能力:
農業帶層面:透過「拼農貨」與「農地雲拼」模式,PDD 直接介入產地——將分散的中國農戶(傳統上需要透過層層批發商才能觸及消費者)以演算法集合,建立短鏈直供系統 。這套系統的關鍵不在於「低價」,而在於組織分散供給的工程能力——把幾十萬個小規模農戶的不確定產出,變成可預測、可調度的供應鏈節點。
製造業帶層面:PDD 在 2018 年起推動「新品牌計畫」(C2M, Consumer-to-Manufacturer),與廣東、浙江、福建等製造業帶的代工廠建立直接合作——這些工廠本來只為國際品牌做 OEM/ODM,PDD 提供需求數據與流量入口,協助它們以白牌或自有品牌方式直接觸達消費者。這是 New Pinmu 計畫的前身與基礎。
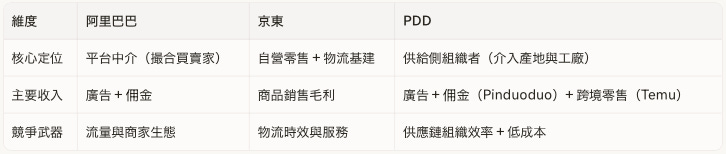
與阿里、京東的差異不在於商品種類或平台規模,而在於供應鏈的介入深度:
二、它靠什麼賺錢?
PDD 的收入結構由三個業務分部組成:
1. Pinduoduo(中國國內電商平台)
Pinduoduo 是 PDD 的現金牛。收入由兩部分組成:
線上行銷服務(Online Marketing Services):向平台商家收取的廣告費與展示費——這是高毛利、高利潤率(估計 60–70% 毛利率)的業務,類似阿里巴巴中國商業核心的廣告收入結構
交易服務(Transaction Services):對 GMV 抽取的支付通道與技術服務費——比例較低但隨 GMV 規模增長
Pinduoduo 在 2023–2024 年的營業利潤率高達 30–35%,是 PDD Holdings 整體獲利的主要來源。但市場在 v_current 中已 price in:中國國內競爭加劇(淘寶、抖音電商、京東百億補貼)正在壓制 Pinduoduo 的廣告收入增速,從歷史的 60%+ 降至 2025 年估計的 15–25% 區間。
2. Temu(全球跨境電商平台)
Temu 自 2022 年 9 月在美國上線後,迅速在 2023–2024 年擴張至全球 80+ 國家,是 PDD 的全球化武器 。但 Temu 的獲利結構與 Pinduoduo 完全不同:
Temu 採用直郵模式(從中國工廠直接打包寄送至海外消費者),毛利率估計 20–25%(遠低於 Pinduoduo 廣告業務)
大量補貼(用戶獲取成本、運費補貼、首單折扣)令 Temu 整體仍處於虧損或盈虧平衡邊緣
2025 年 2 月美國終止 de minimis 豁免後,Temu 直郵美國的成本結構被根本性破壞,被迫加速向「本地倉模式」轉型
3. 社區團購(多多買菜等)
定位生鮮日用品的次日達自提模式,主要與美團、阿里淘菜菜競爭。獲利特性:長期虧損但戰略上必要,作為高頻流量入口與供應鏈基建(前置倉、自提點)的長期投資。市場在已 price in 此業務的虧損,不再構成獨立估值因子。
改變整體面貌的引擎
從財務貢獻看,Pinduoduo 仍是利潤主體;但從敘事權重看,Temu 與 New Pinmu 才是改變 PDD 整體面貌的關鍵:
Temu「去美化重構」:失去美國直郵這條最重要的盈利路徑後,Temu 必須在歐洲、東南亞、拉美透過本地倉模式重建單位經濟——這個過程的成功與否,決定 PDD 是否仍能說「全球化故事」
New Pinmu(2026-03-25 宣布的 1,000 億人民幣 3 年戰略):嘗試將 PDD 從「跨境分銷平台」升格為「中國製造業全球化的品牌孵化基礎設施」——這是 v_next 框架的核心引擎
三、最近在忙什麼?
過去六個月有重大影響的三件事:
2026-03-25:宣布 New Pinmu 計畫,承諾三年投入 1,000 億人民幣(約 140 億美元),在上海成立獨立子公司並注資 150 億人民幣,目標將中國製造商品升級為具品牌溢價的全球化產品,首批品類 Q3 2026 上線
2026-05-27(即將):Q1 2026 財報窗口,市場預期 EPS $2.40(+43% YoY),是 2025 利潤暴跌後的首個重要驗證節點
持續進行:Temu「本地倉」模式在歐洲、東南亞、拉美的加速鋪建——這是在 de minimis 終止後重構全球增長底盤的核心動作
四、市場共識(敘事版本演進)
版本演進表
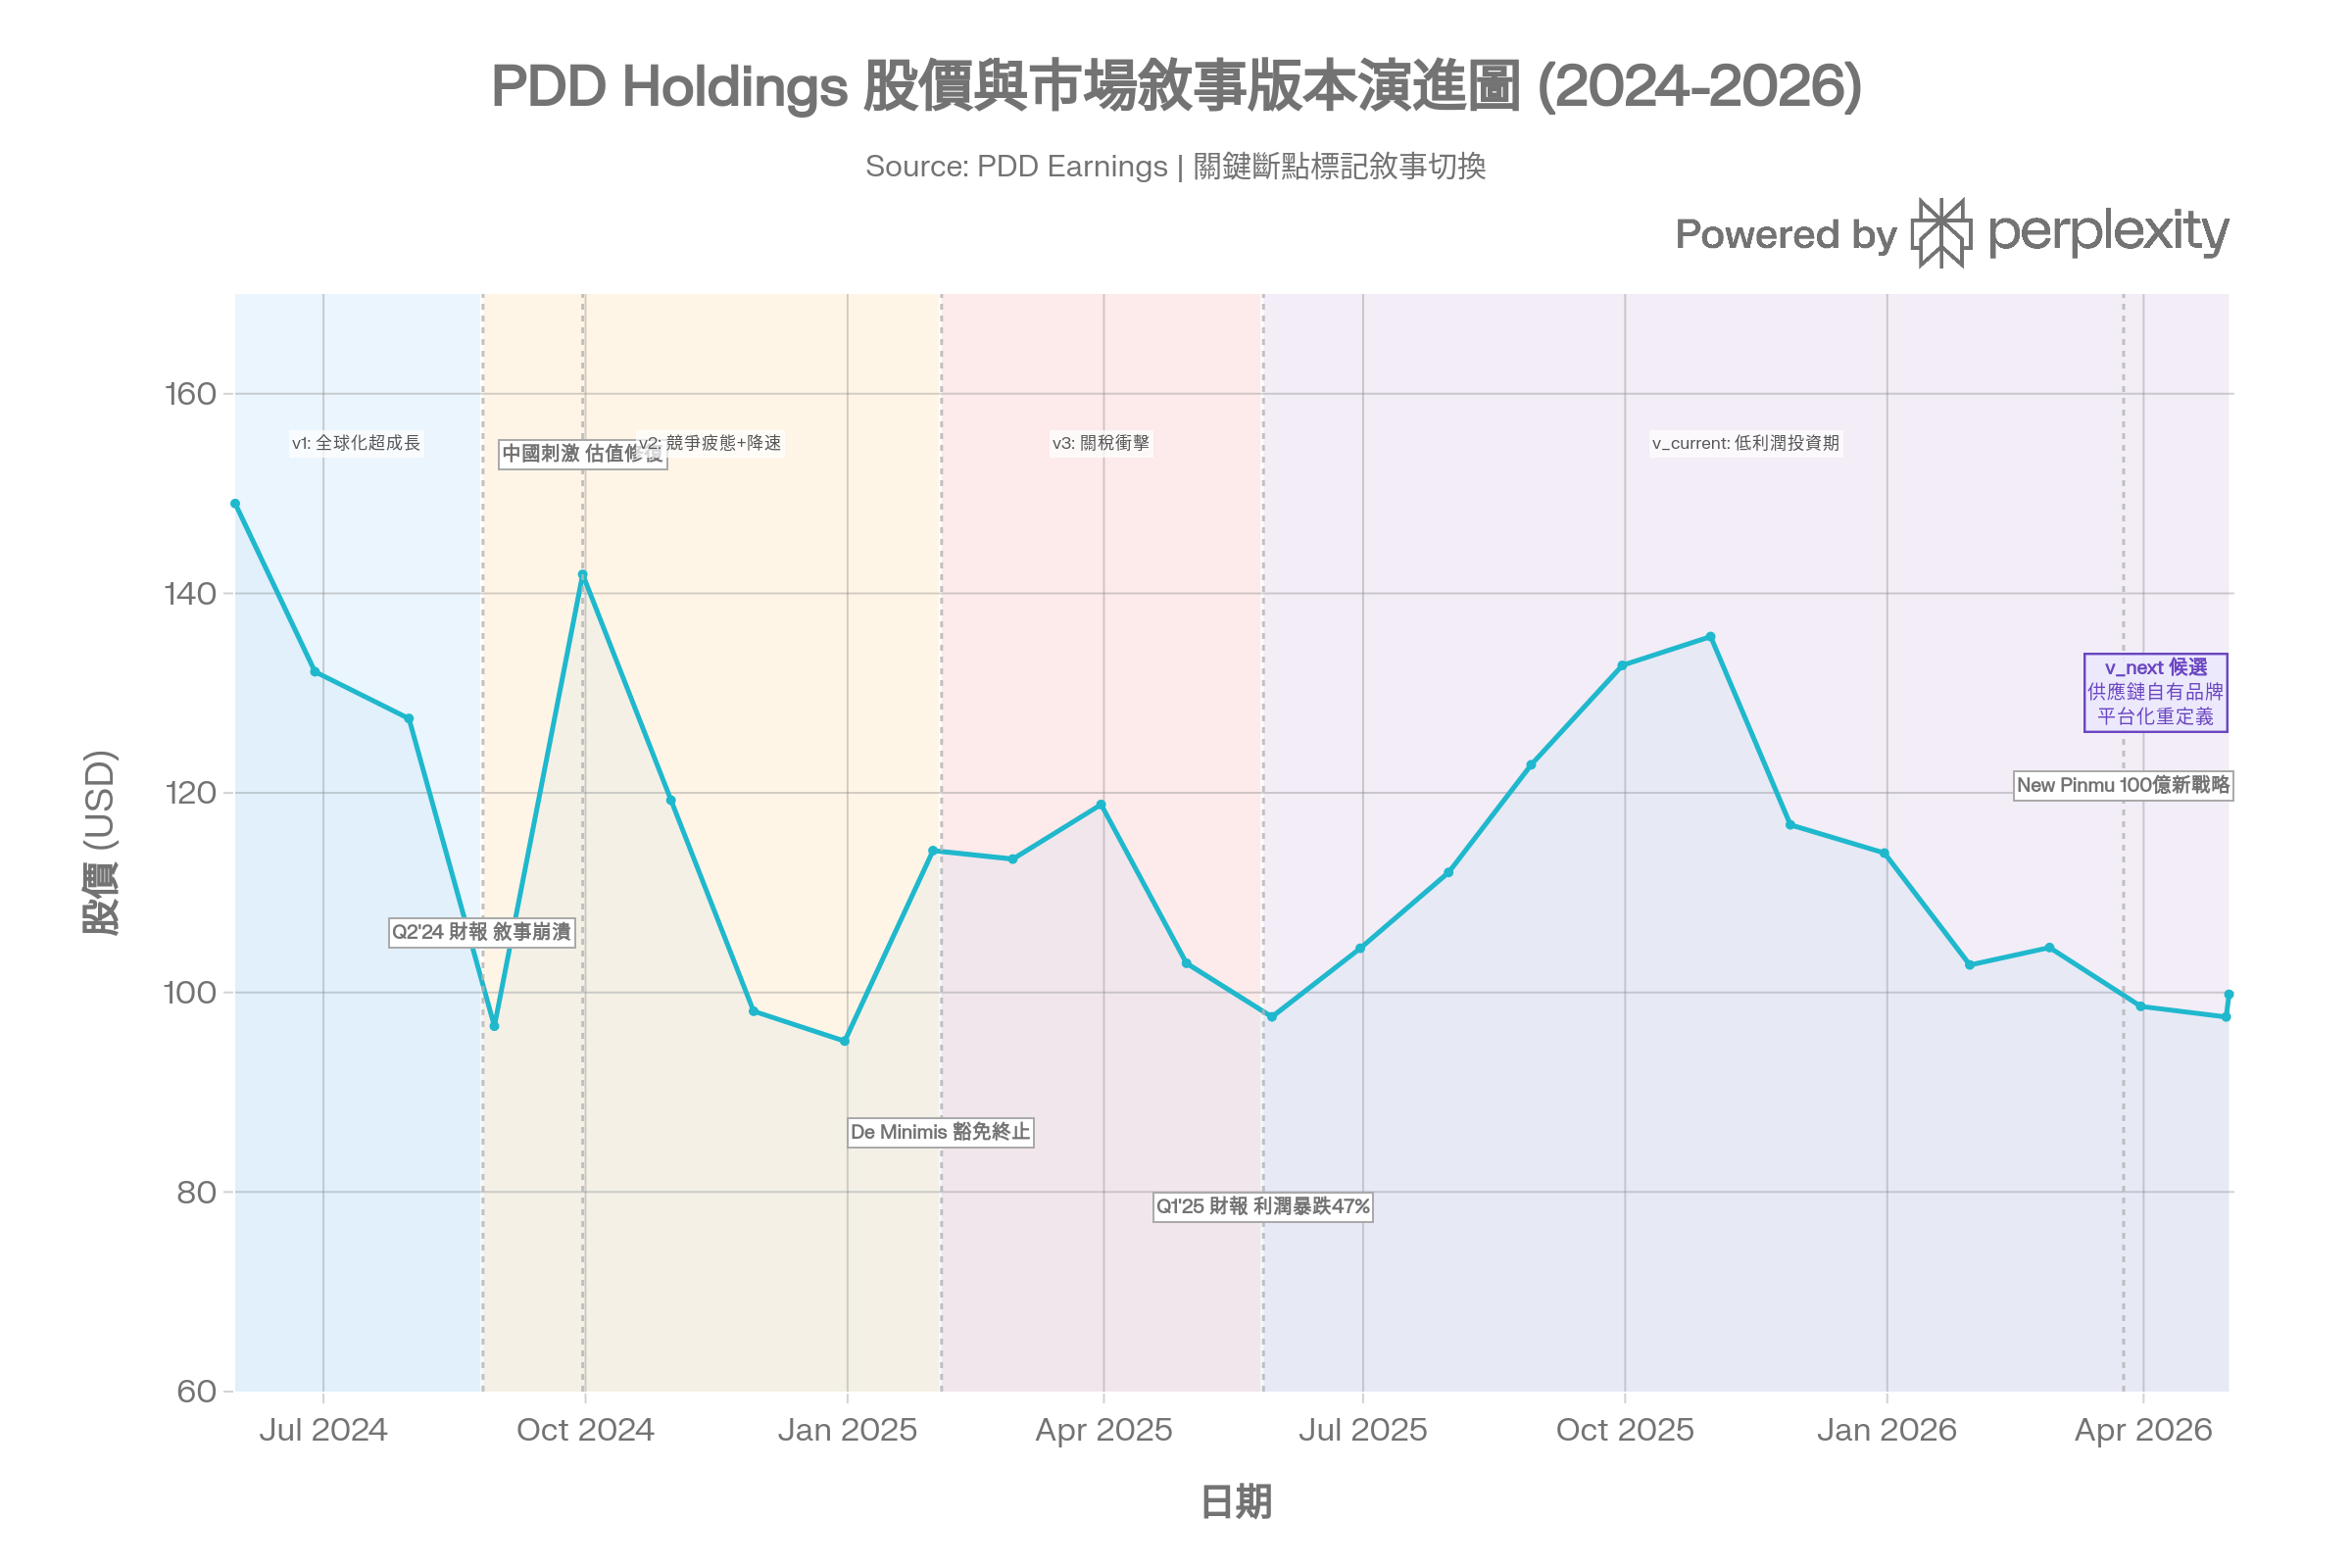
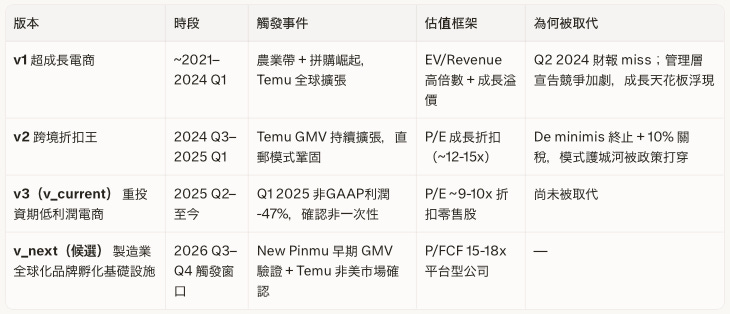
v_current 的分界線:市場目前已 price in 三件事:(1)de minimis 終止對 Temu 直郵美國模式的結構性衝擊;(2)非GAAP營業利潤率從高點壓縮至約 24% 附近;(3)中國國內廣告收入受競爭壓制。
v_next 尚未 price in:New Pinmu 供應鏈組織能力的可複用性、Temu 去美化後非美市場的增長彈性、以及 4,223 億人民幣現金作為戰略武器的長期期權價值。
定價邏輯(v_current)
P/E ~9-10x 對應傳統折扣零售股框架,與沃爾瑪(約 28x)、Costco(約 45x)相比顯著折讓,反映市場認為 PDD 的利潤率改善路徑不明確、地緣政治風險係數高、以及 Temu 模式重構的不確定性。
