一、PDD Holdings (PDD) 是誰?
PDD Holdings(NASDAQ: PDD)是全球電商領域最具顛覆性的「破壞者」,也是將中國極致供應鏈效率輸出全球的先驅。2015 年由黃崢創立的拼多多,最初以「農產品上行」與「社交拼團」起家,在阿里巴巴與京東的雙頭壟斷下,硬生生從中國五六線下沉市場撕開了一條血路,並迅速成長為中國用戶數最大的電商平台之一。
如果說 Amazon 的核心 DNA 是「Prime 會員的物流飛輪」,那 PDD 的必殺技則是**「Costco + Disney 的極致性價比與遊戲化體驗」以及「深不見底的 C2M(工廠直連)供應鏈」**。2022 年 9 月,PDD 推出跨境電商平台 Temu,將這套打法武裝到牙齒,憑藉「全托管模式」橫掃北美與歐洲,成為史上增速最快的跨境電商 APP。
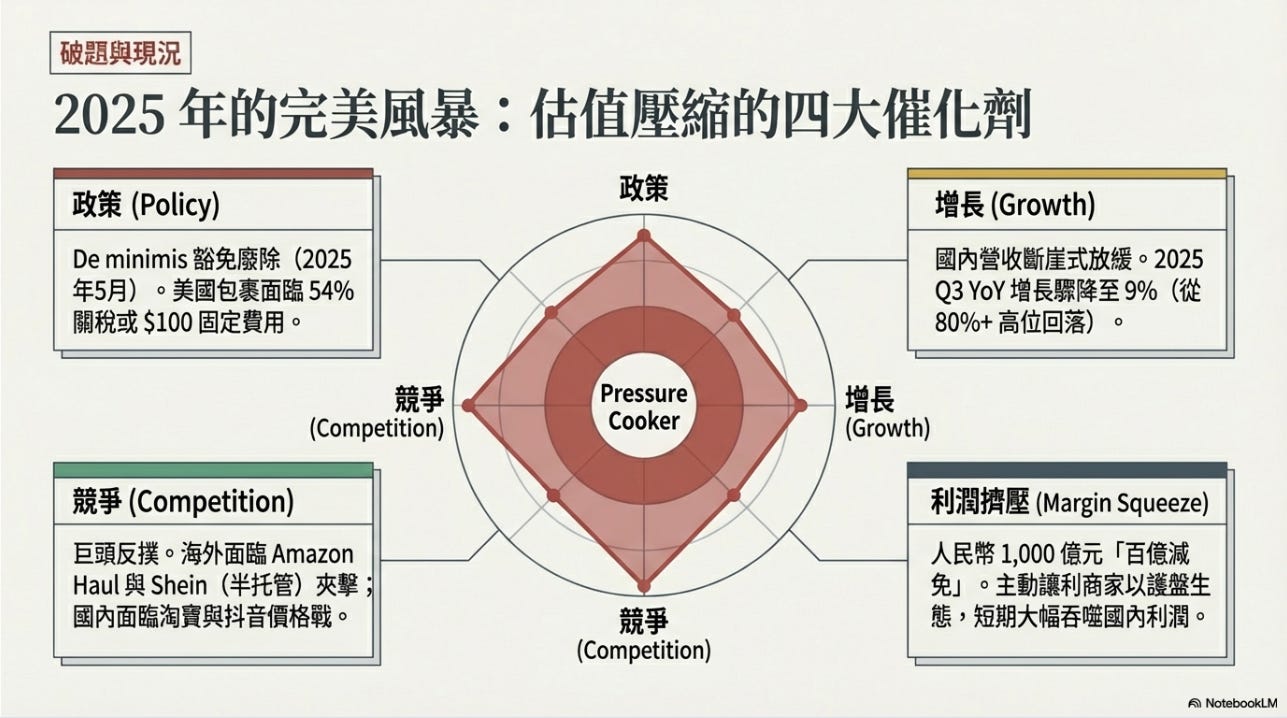
然而,2025 年的 PDD 正處於其歷史上最劇烈的烈火考驗中。面對美國正式廢除 de minimis(小額免稅)豁免、中美關稅壁壘升級,以及競爭對手(如 Amazon Haul)的強力反撲,PDD 的管理層選擇了極度低調且保守的姿態,主動引導市場降低預期。他們正憑藉龐大的現金流,試圖在海外完成從「跨境直郵」到「本地倉儲」的二次蛻變。
二、它靠什麼賺錢?
PDD 的營收結構極其簡潔,主要拆解為以下兩大核心板塊:
1. 線上行銷服務(Online Marketing Services)— 「中國核心的無敵印鈔機」
這是 PDD 的利潤基石。商家為了在拼多多主站獲取流量與曝光,支付廣告與關鍵字競價費用。這部分業務毛利極高,展現了 PDD 在中國國內電商市場強大的流量變現能力。在近期的財報中,這部分增速雖隨宏觀經濟放緩,但依然是支撐整個集團千億級自由現金流的絕對主力。
2. 交易服務(Transaction Services)— 「跨境狂飆與供應鏈變現的引擎」
這板塊包含了國內主站的交易手續費,以及最關鍵的 Temu 收入。在 Temu 的「全托管」與「半托管」模式下,PDD 賺取的是消費者支付價格與工廠供貨價之間的差價(實質上的高額 Take Rate),但也必須承擔龐大的履約、物流與行銷成本。在 2024-2025 年間,這部分的年增率一度達到驚人的三位數,是推動 PDD 營收翻倍增長的核心引擎。
三、最近在忙什麼?