

一、PayPay是誰?
PayPay是日本最大的行動支付平台,2018年由SoftBank與印度Paytm合資成立,核心DNA是「用QR code殺死日本人錢包裡的現金」。在一個長期現金使用率超過80%的國度裡,PayPay用大規模補貼(SoftBank式閃電戰)在不到四年內吃下日本QR code支付市場約三分之二的份額,註冊用戶達7,200萬——每兩個日本人就有一個裝了PayPay,每三支智慧手機就有兩支跑這個app 。
它不是日本的PayPal——PayPal是線上P2P匯款起家的工具。PayPay更像是日本的支付寶早期版本:一個從線下掃碼支付切入,試圖沿著「支付→信用卡→銀行→證券→保險」的路徑,把自己從一台收過路費的計費器變成半個國家口袋裡的銀行分行 。
2026年3月11日,PayPay以$16/ADS在Nasdaq定價上市,首日漲幅19%,IPO募資$880M,為日本企業歷來最大規模的美國IPO,超越2016年LINE的$722M 。截至2026年3月20日,股價約$19.90/ADS,市值約$13.4B 。
二、它靠什麼賺錢?
PayPay的營收來自兩個引擎,但引擎的特性截然不同:
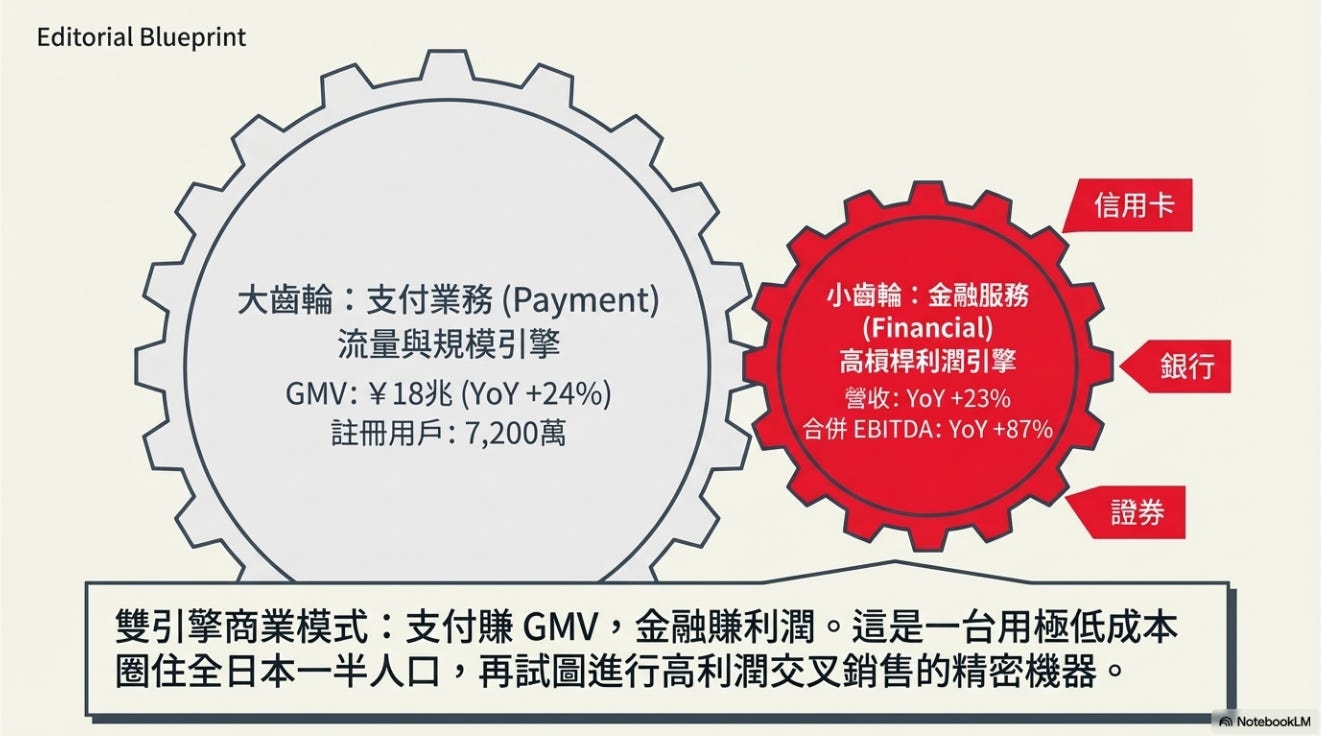
支付業務(Payment Segment)——過路費計費器
GMV: FY2025 Q1單季¥4.5兆,YoY +24%。全年run-rate約¥18兆softbank
商業模式: 向商戶收取1.6-1.98%的支付手續費(take rate ~1.4%扣除支付處理成本後的net take rate更低)
特性: 高頻、低ARPU、規模驅動。78億筆年交易,平均每筆~¥1,600about.paypay
經濟學本質: 這是一門公用事業型生意——GMV持續成長,但每筆交易賺的錢很薄
金融服務業務(Financial Services Segment)——銀行分行的雛形
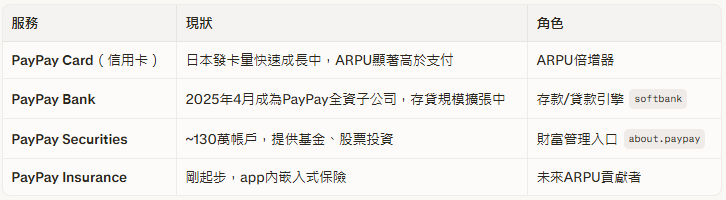
關鍵數字: LTM營收$2.3B(截至2025年12月),合併EBITDA在Q1單季已達¥21.9B(YoY +87%),利潤率在加速改善 。金融業務營收YoY +23%,是成長最快的板塊 。
賺錢的核心張力在這裡: 支付業務貢獻了大部分GMV和交易筆數,但金融服務才是利潤率和ARPU的希望。市場給$13.4B市值(~5.8x LTM Revenue, ~23x run-rate EBITDA),不是在為計費器付費——是在為銀行分行的可能性付費。
三、最近在忙什麼?
過去半年對投資假設最重要的變化:
Nasdaq IPO定價$16、首日漲至$19(2026.3.11): 原定估值目標$19.6B被下調至$12.4B(中位數),反映全球fintech股的估值壓縮。但cornerstone投資者Qatar Holding、Visa、Abu Dhabi Investment Authority認購$220M(占IPO的21.6%),信號正面
PayPay Bank全資子公司化(2025.4): 此前PayPay Bank是SoftBank/LY Corp體系內的獨立實體,現在納入PayPay合併報表,使PayPay正式成為「支付+銀行」一體化平台softbank
合併EBITDA YoY +87%(FY2025 Q1): 利潤率改善速度驚人,主要來自支付業務的規模效應(免費期結束後商戶開始付費)和金融服務的交叉銷售softbank
Visa戰略合作+美國加州試點: 雙方計劃在美國建立商戶支付網路,結合QR code與NFC。PayPay估計美國市場規模約¥300兆/年
日本cashless滲透率達45.2%(2025年): 超前政府2025年40%目標,METI預計2026年底將達50%seisei
海外電子錢包互聯: PayPay商戶已接入WeChat Pay等26種海外支付服務(14國/地區),覆蓋大部分入境旅客的支付習慣,跨境GMV創新高(vs. FY2019成長3倍)about.paypay
四、投資假設地圖
Level 0:核心主命題
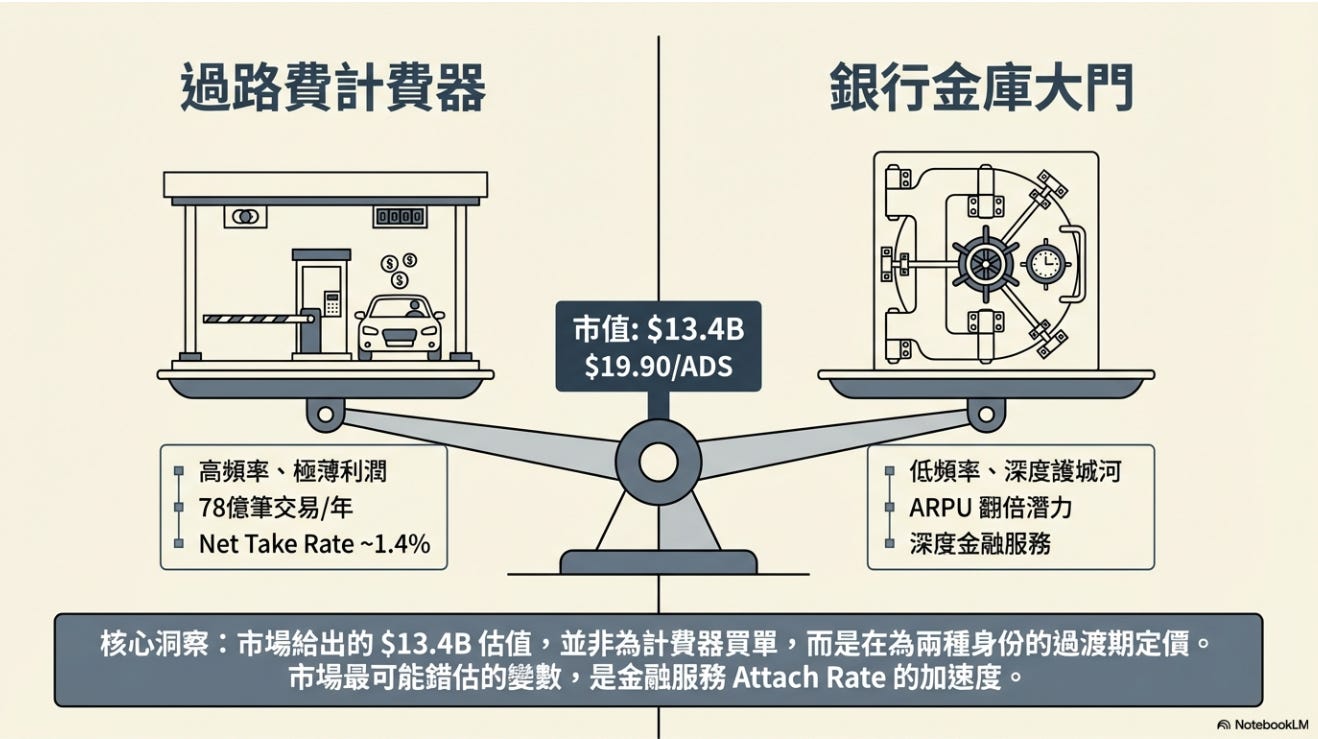
在目前$13.4B市值(~$19.90/ADS)下,市場正在為一個身份未定的公司定價:
市場隱含假設①: PayPay在日本QR code支付的壟斷地位(2/3市場份額)將持續鞏固,cashless化趨勢帶來的GMV增量可預測
市場隱含假設②: 金融服務Super App的擴張會帶來ARPU的非線性提升,但進度和天花板尚不確定——這是估值溢價的來源,也是估值風險的來源
市場隱含假設③: 國際擴張(Visa合作/美國試點)暫時是免費call option,市場不為此付費,也不打折
H-0:PayPay能否在未來2-3年內,將金融服務attach rate從目前的<5%提升至15-20%,使ARPU從「過路費計費器」水準(~¥2,400/用戶/年)翻倍至「銀行分行」水準(¥5,000-8,000+/用戶/年),從而證明市場對其單位用戶價值天花板的定價是過度悲觀的?抑或日本消費者的保守性與分業監管將PayPay鎖死在計費器身份,使目前估值已充分甚至高估了成長空間?
市場最可能錯在的關鍵變數:金融服務attach rate的加速度——即從「掃碼付錢的人」變成「把錢交給PayPay管的人」的轉化速度。
Level 1A:日本現金→手機的結構性轉軌 + PayPay的壟斷租金
🔍 「日本人口袋裡的現金還有多少會流進手機?而這些錢流進來的時候,是不是只能經過PayPay這一條路?」
對應框架: Platform Strategy Framework + Extended Five Forces
A1.1: 日本cashless化的增量空間——滲透率從45%到80%意味著多大的增量GMV?PayPay在增量中的份額是否穩定或擴大?
A1.2: 商戶端鎖定力——4百萬商戶在免費期結束後是否留存?中小商戶的替代方案(d払い/Rakuten Pay/回歸現金)的可行性與轉換成本
A1.3: NFC tap-to-pay vs. QR code的技術替代風險——Apple Pay/Suica是否會在便利性上繞過QR code,使PayPay的核心交互介面被邊緣化?
Level 1B:從計費器到銀行分行——ARPU翻倍的證據與阻力
🔍 「7,200萬人已經裝了app來付錢,但從『付錢的人』變成『把錢交給PayPay管的人』,這條路走得通嗎?」
對應框架: 10 Types of Innovation + Data Monetization Framework + Delta Model
B1.1: 金融服務漏斗的實際轉化率——72M用戶 → 36M eKYC → PayPay Card/Bank/Securities各自的滲透率,每一層漏斗的轉化速度
B1.2: ARPU的數學——支付ARPU vs. 金融服務用戶的增量ARPU,以及對標支付寶從支付到螞蟻金服的ARPU演化路徑
B1.3: 日本監管的結構性天花板——銀行法/金商法/保險業法的分業限制、FSA對Super App的態度、數位日圓CBDC的潛在衝擊
B1.4: 數據飛輪啟動的證據——交易數據→信用評分→商戶貸款→更多商戶黏性→更多數據,這個循環是否有可量化的證據?
Level 1C:國際擴張——免費選擇權還是資本黑洞?
🔍 「在日本已經塞滿了之後,拿錢去美國打仗是聰明的佈局,還是注定燒錢的面子工程?」
對應框架: Platform Launch & Scaling Lifecycle
C1.1: Visa合作的實質——是進入美國的「通行證」還是品牌聯名?加州試點的cold-start策略是否清晰?
C1.2: 跨境支付利基——日本出境旅客+入境旅客的跨境支付GMV能撐起多大的增量營收?
C1.3: 資本配置紀律——$880M IPO資金在日本深耕vs.海外擴張的配比,是否設有stage-gate止損線?
Level 1D:SoftBank生態的槓桿與枷鎖
🔍 「SoftBank和LINE是推著PayPay跑的火箭助推器,還是綁在身上甩不掉的包袱?」
對應框架: Ecosystem Roles Map + Value Net / Co-opetition
D1.1: LINE的9,500萬用戶導流效果——LINE Pay終止後的遷移完成度、LINE Mini App對金融服務cross-sell的實際attach rate
D1.2: 治理結構風險——SoftBank持股比例、ADS投票權安排、關聯方交易定價、SoftBank歷史上的子公司資本操作
D1.3: 生態協同 vs. 內部摩擦——Yahoo Japan電商×PayPay的閉環是否成形?LY Corp整合後的組織效率
