

一、ON Semiconductor 是誰?
ON Semiconductor(onsemi)成立於1999年,前身為摩托羅拉半導體元件部門分拆,總部位於美國鳳凰城。公司核心 DNA 是功率與模擬半導體——以 MOSFET、IGBT、SiC 功率器件、電源管理 IC 及影像感測器(CMOS image sensor)為主要產品。歷史上,onsemi 透過多次收購(Fairchild Semiconductor 2016、GT Advanced 2023 SiC 技術)不斷擴大功率半導體版圖,逐步從通用元件供應商轉型為汽車與工業應用的系統級電源方案商。[onsemi]
與同業相比,onsemi 最大差異在於縱向整合 SiC 供應鏈(從晶棒到晶圓到封裝)及汽車 ADAS 影像感測器的市場地位。不同於英飛凌的重資本製造路線或 NXP 的微控制器系統路線,onsemi 在功率密度與感知能力上佔有獨特位置,但在邊緣運算處理器與連接能力上一直存在能力缺口。
二、它靠什麼賺錢?
onsemi 業務分三個部門:
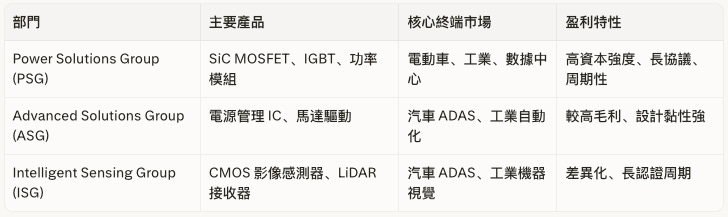
2025年全年收入約 59.95億美元,淨利潤約 1.21億美元(含大量重組及攤銷)。數據中心電源收入2025年超過2.5億美元,為新增亮點。汽車業務在整體汽車半導體行業下滑6%背景下仍實現同比增長,顯示 onsemi 的汽車 SiC 及感測器組合有一定結構韌性。當前毛利率約38.5%,已連續三季擴張,但仍低於 Texas Instruments(~65%)及 Analog Devices(~60%)等更成熟的模擬半導體同業。[finance.yahoo]
三、最近在忙什麼?
2026年6月24–25日,onsemi 宣佈以全股票交易收購 Synaptics,交易企業價值約 70億美元,換股比率為每股 Synaptics 股份兌換1.35股 onsemi 普通股。這是 onsemi 歷史上規模最大的一筆收購。按換股比率計算,Synaptics 股東將持有合併公司約12%股份,onsemi 現有股東承受顯著稀釋。管理層公佈的協同目標是18個月內實現年化2億美元成本節省,但未提供具體的收入協同指引,這一表述方式成為市場不滿的核心源頭。交易預計2027年中完成,須待 Synaptics 股東批准及監管審查。
公告當日盤後,onsemi 股價即下跌約9–10%;翌日(6月26日)正式交易,股價單日急瀉約21–23%,收報約90.65美元,創2020年3月以來最大單日跌幅。這一跌幅抹去了 onsemi 年內漲幅的相當一部分——Synaptics 股價則同日上漲逾12%,反映市場對19%換股溢價的肯定。
市場拋售集中反映三個具體擔憂:
稀釋數學:全股票對價、新增約5,800–6,100萬 onsemi 股份(約佔現有股數14%),加上後續無形資產攤銷帶來的 GAAP EPS 結構性壓力
收入協同不透明:管理層僅公佈成本協同目標,未提供任何收入協同的時間表、規模或客戶依據
策略跨越質疑:從汽車/工業功率半導體突然宣佈進入 Physical AI 系統方案商,缺乏中間步驟,市場難以在短時間內重新定價
CEO Hassane El-Khoury 當日公開為交易辯護,強調收購將為 onsemi 新增300億美元可服務市場(至2030年擴至2,430億美元),涵蓋機器人、無人機及自動駕駛等 Physical AI 場景。但這一 TAM 論述並未在當天緩解市場疑慮—。
同期,onsemi 正推進約3億美元非核心收入的主動退出計劃,以提升整體毛利率品質;並於2025年底宣佈60億美元股份回購計劃——後者在70億美元全股票收購的背景下,顯得格外矛盾,亦被部分分析師指出為資本配置優先級的前後不一致。
四、市場共識
敘事演進
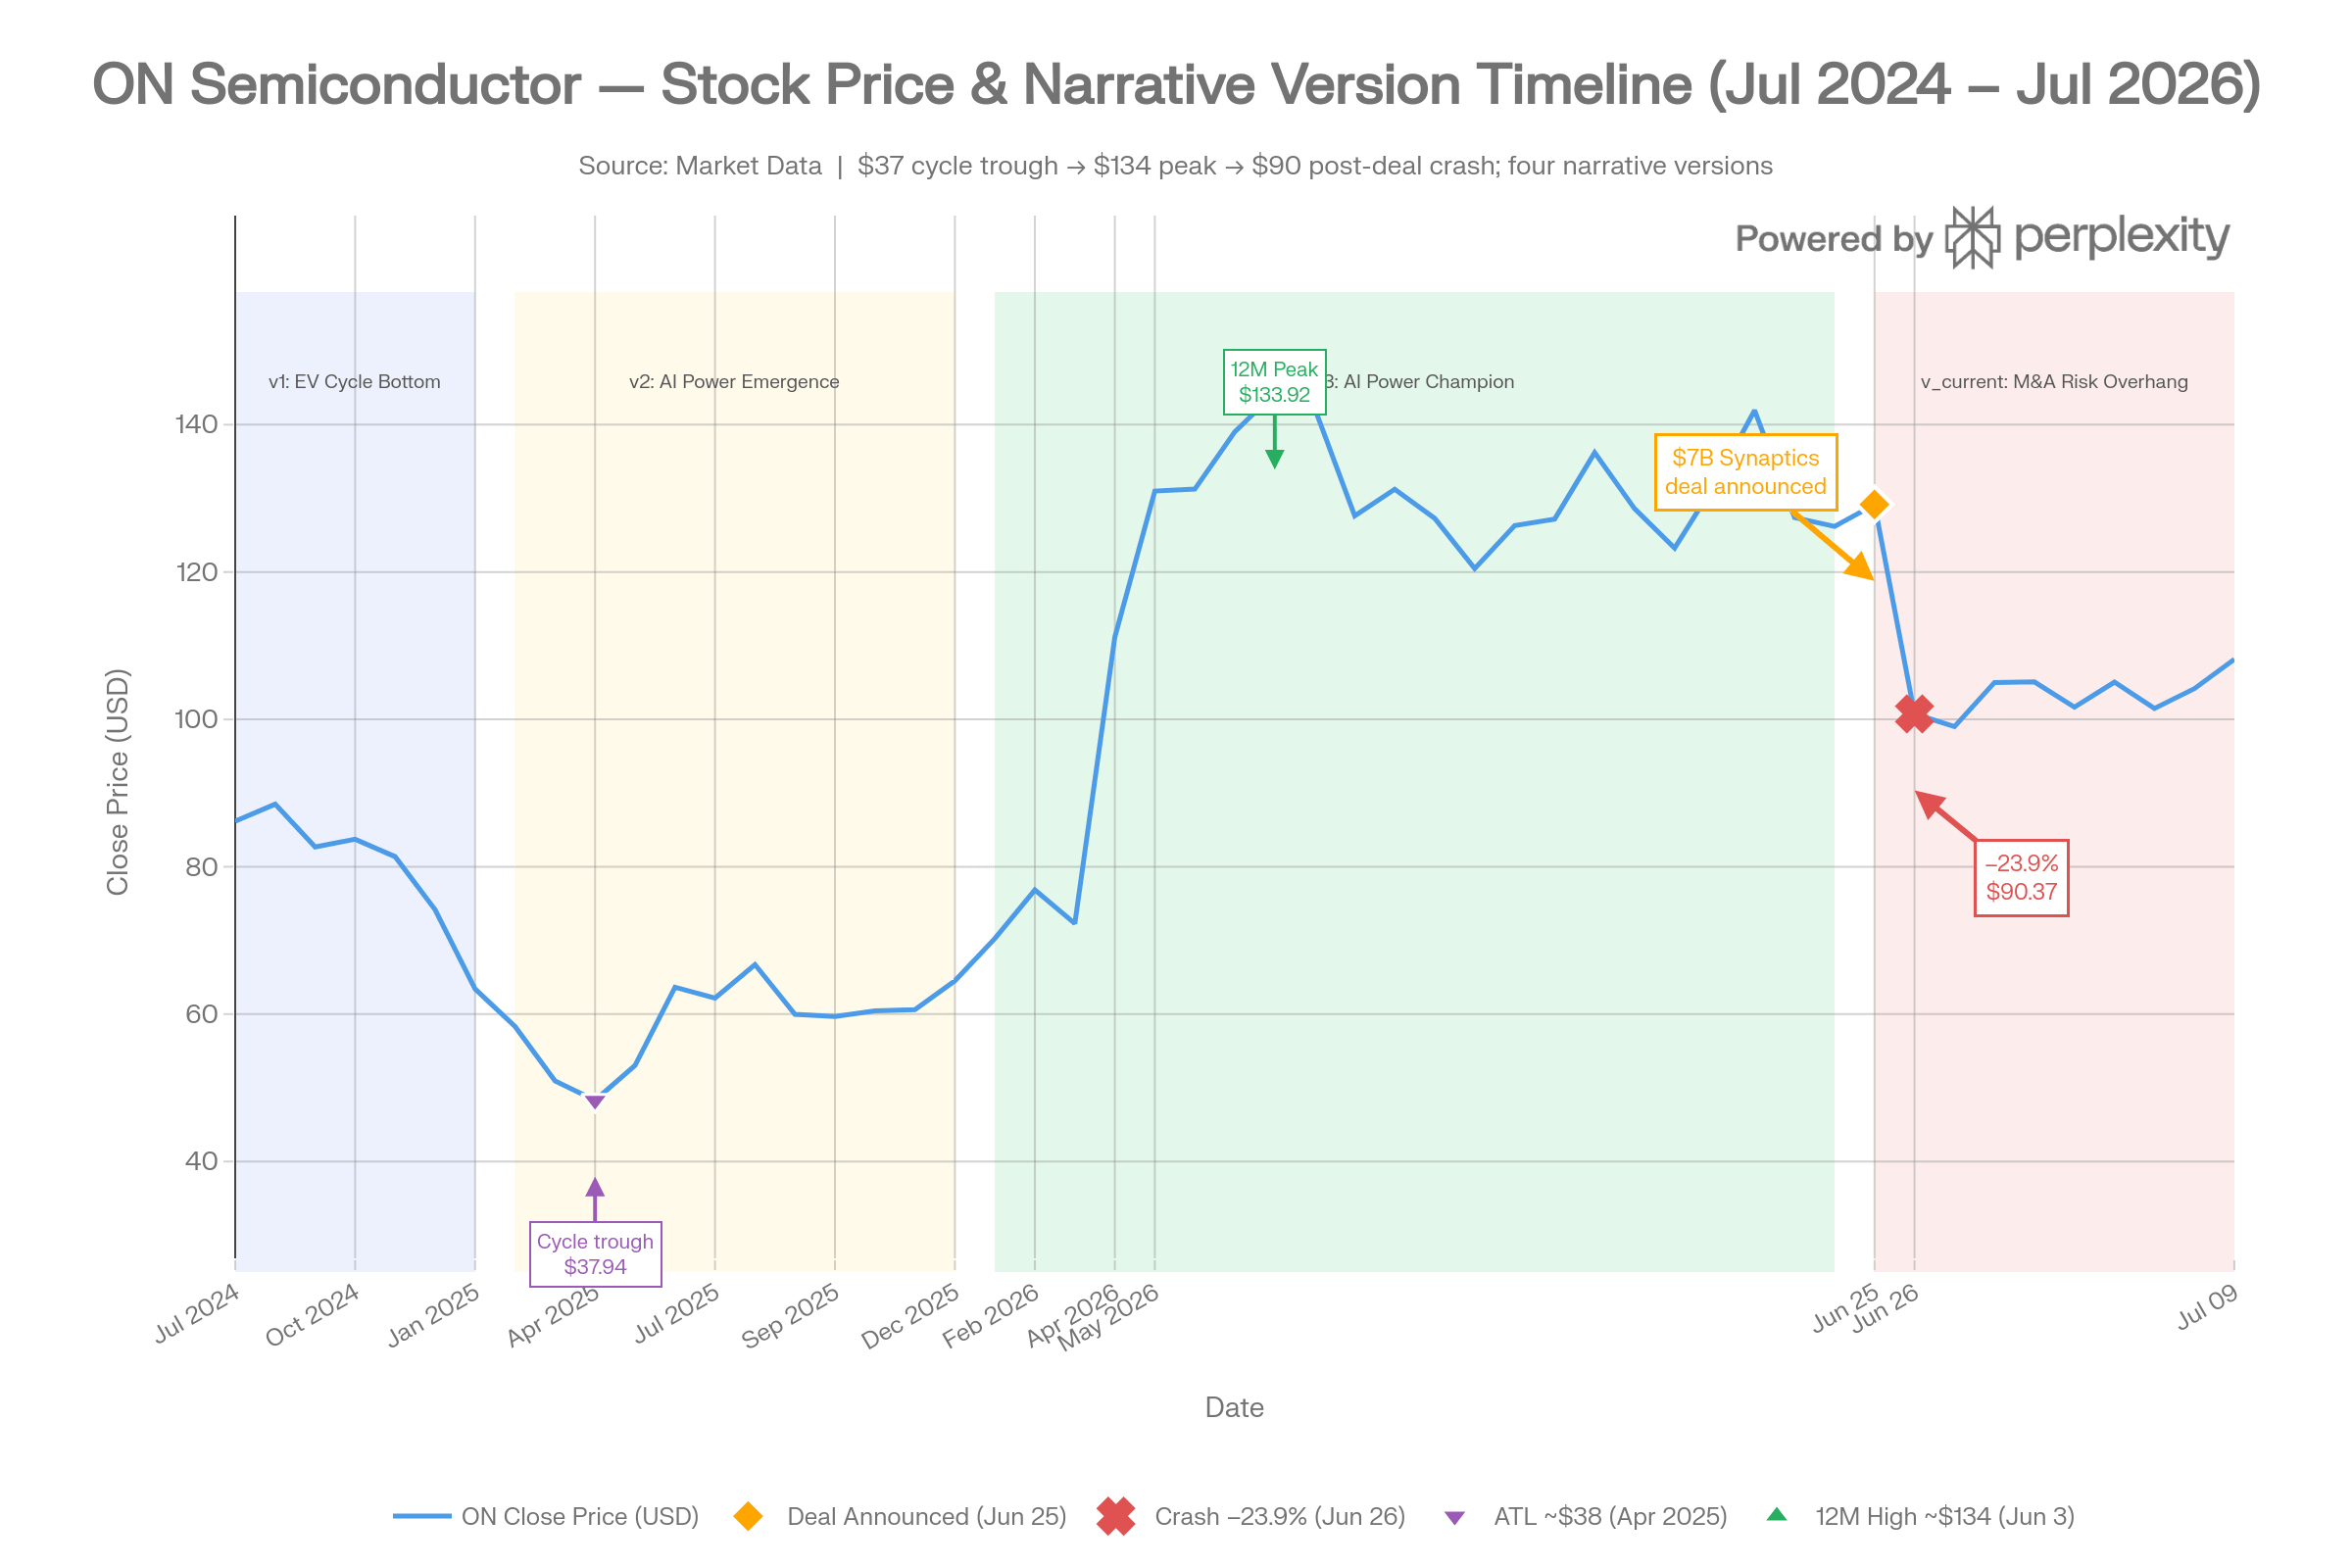
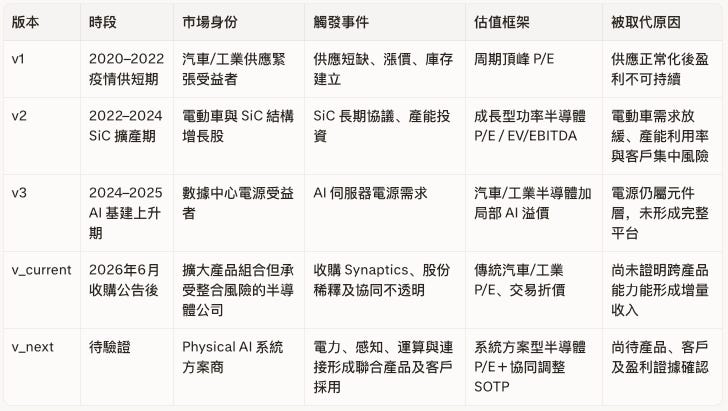
v_current 已 price in:
onsemi 汽車與工業業務仍受周期及庫存調整影響
數據中心電源為新增動力,但不足以脫離周期估值框架
Synaptics 收購帶來股份稀釋(~1.35x 換股比率乘以 Synaptics 全稀釋股數約4,300萬股,新增約5,800萬 onsemi 股份)、整合成本與消費電子敞口
成本協同比收入協同更容易量化,但不足以單獨證明 Physical AI 故事
v_next 尚未 price in(核心缺口):
市場尚未充分承認的不是 Synaptics 的獨立價值,而是:Synaptics 的邊緣運算(Astra)及連接能力,能否與 onsemi 的電力及感知能力組合成可重複銷售的 Physical AI 方案,並創造兩家公司獨立經營時無法取得的增量盈利。
五、核心假設(待檢驗命題)
H-0: 市場假設 Synaptics 只會擴大 onsemi 的產品組合並造成整合負擔,但實際上其邊緣運算與連接能力可能補全 onsemi 的 Physical AI 系統能力;若聯合產品在未來12–18個月獲得客戶及量產證據,onsemi 的估值框架可能由汽車工業周期股切換至 Physical AI 系統方案商。
命題路徑:
Synaptics 是否補上 onsemi 真正缺少的能力?
四類能力能否整合成具體產品?
聯合產品是否解決客戶的真實需求?
聯合方案能否取得新增 design win?
Design win 是否形成增量收入和毛利?
增量盈利是否超過整合成本、稀釋與 dis-synergies?
盈利質量改善後,市場是否取消交易折價並提高 P/E?
六、投資假設地圖
MECE 說明:
CE(完全窮盡): 四層共同覆蓋 Physical AI 收購論證的完整因果鏈——買對能力 → 做成產品 → 賣給客戶 → 保留淨價值。
ME(互不重疊): Level 1A 只回答是否買到正確能力;1B 只回答能力能否形成可量產產品;1C 只回答產品能否創造增量收入;1D 只回答增量價值能否被股東保留。
Level 1A:能力補全(框架:Adjacency Expansion Matrix)
📌 拼圖價值
🔍 Synaptics 是否補上 onsemi 成為 Physical AI 系統方案商所缺少的關鍵能力?
A1 運算補位: Astra 等邊緣運算能力,能否與 onsemi 的電源管理、感測器及功率器件直接結合?
A2 連接補位: Synaptics 的無線、介面及連接能力,是否解決 onsemi 原有方案的系統連接缺口?
A3 客戶補位: 雙方客戶、銷售渠道和應用工程能力是否互補,而非只在技術名稱上相鄰?
A4 距離與執行: Physical AI 是否屬 onsemi 可利用現有能力進入的相鄰市場,還是需要完全不同的軟件及商業模式?
Level 1B:方案產品化(框架:Stage-Gate Process)
📌 產品落地
🔍 電力、感知、運算及連接能否轉化為可驗證、可量產的聯合 Physical AI 方案?
B1 系統架構: 四層能力是否存在統一的硬件、軟件、工具鏈與技術接口?
B2 聯合產品: 公司能否推出具體 SKU、開發套件、參考設計或完整解決方案?
B3 技術驗證: 聯合方案能否通過性能、功耗、延遲、安全及行業認證?
B4 量產轉換: 方案能否由技術展示進入 design win、量產及收入確認?
Level 1C:收入協同(框架:Corporate Value Creation Logic)
📌 收入兌現
🔍 聯合 Physical AI 方案能否創造兩家公司獨立經營時無法取得的增量收入?
C1 ON 向 Synaptics 客戶銷售: Synaptics 客戶是否開始採用 onsemi 的電源管理、感測、SiC 或其他產品?
C2 Synaptics 向 ON 客戶銷售: onsemi 的汽車與工業客戶是否開始採用 Astra、連接或介面產品?
C3 聯合方案新增客戶: 整合方案能否贏得任何一家公司獨立時無法取得的系統級項目?
C4 單客戶價值提升: 聯合產品能否提高 wallet share、attach rate、content per system?
以下不計作收入協同: onsemi 原有數據中心電源增長、Synaptics 原有 Astra 自然增長、半導體周期復甦、價格/外匯/庫存回補帶來的收入變化。
Level 1D:價值捕獲(框架:Parenting Advantage / Role of the Center)
📌 淨值實現
🔍 onsemi 能否在保留 Synaptics 創新能力的同時,捕獲 Physical AI 協同並避免整合破壞價值?
D1 整合治理: 聯合產品、研發取捨、客戶歸屬與協同 KPI 是否有明確負責人?
D2 人才保留: Synaptics 的邊緣 AI、軟件、連接及系統人才是否留任?
D3 核心業務保護: onsemi 的數據中心電源、汽車、工業及 SiC 業務是否因整合而失去執行節奏?
D4 淨協同: 新增毛利及成本節省能否超過整合成本、收入流失、股份稀釋和管理複雜性?
七、逐層深度分析
Level 1A:能力補全
A1 運算補位
假設(H-A1): 若此命題成立,應觀察到 Astra 系列 SoC 與 onsemi 電源管理及感測器存在共同參考設計、統一工具鏈、客戶 sample 請求。
數據:
Synaptics Astra SL 系列(SL1680 等)集成 NPU(Neural Processing Unit)、多核 CPU 及多種介面,定位為邊緣 AI 處理器,面向工業、醫療、機器人及汽車應用
Astra SL1680 已由 Grinn 等夥伴開發出緊湊 AI 模組,於2025年進入工業客戶試點rs-online
onsemi 現有 ISG 影像感測器(AR0521 等)及 PSG 電源 IC 並無整合式 AI 推理能力;Astra 的 NPU 恰好填補這一層級
收購公告明確表述整合目標為「下一代智能系統(Intelligent Systems for Physical AI)」synaptics
截至2026年7月,聯合產品路線圖尚未公開披露;交易預計2027年中完成stocktitan
結論: ⚪ Inconclusive 暫無定論
技術互補性在邏輯層面成立,但聯合產品路線圖、共同工具鏈及客戶 sample 的公開證據尚未出現。
證偽條件:
交易完成後6個月內(預計2027年底)仍無任何聯合參考設計或聯合 SDK 公開披露
Astra 路線圖在整合期間出現超過12個月延期或主要產品線取消
交易完成後首份財報中無法描述具體的聯合硬件接口標準
注釋: NPU(Neural Processing Unit)是針對神經網絡推理優化的專用運算單元,是邊緣 AI 的核心差異化能力,相比通用 CPU/GPU 在功耗效率上有數量級優勢。
A2 連接補位
假設(H-A2): 若此命題成立,Synaptics 的 Wi-Fi/BT、USB、MIPI 等連接及介面 IP 應已被 onsemi 客戶識別為缺失能力,並有交叉詢問或共同 pipeline。
數據:
Synaptics 是全球主要的連接芯片供應商之一,產品涵蓋 Wi-Fi 6/6E、Bluetooth 5.x、USB-C 及觸控介面,主要客戶分布在 PC、平板、智能家居及工業設備synaptics
onsemi 現有汽車客戶通常依賴 NXP、Renesas 或 Qualcomm 的連接方案;Synaptics 的消費級連接產品在汽車認證上尚有距離
Synaptics 連接產品的主要應用場景(PC、消費電子)與 onsemi 核心客戶(汽車 OEM/Tier 1、工業自動化)重疊程度有限
工業 IoT 及機器人市場是雙方均有佈局的潛在重疊區,但尚無具體聯合產品或客戶證據
結論: ⚪ Inconclusive 暫無定論
連接補位的邏輯合理(尤其在工業 IoT 及機器人場景),但 Synaptics 連接產品的汽車認證缺口及消費電子主要定位,使得短期進入 onsemi 核心客戶群的路徑並不直接。
證偽條件:
合併後2年內,Synaptics 連接產品在 onsemi 汽車客戶中的 design-in 數量為零
Synaptics Wi-Fi/BT 產品無法取得 AEC-Q100 或相等汽車認證
工業 IoT attach rate 低於5%
注釋: AEC-Q100 是汽車電子委員會(Automotive Electronics Council)制定的半導體可靠性認證標準,認證周期通常為18–36個月。
A3 客戶補位
假設(H-A3): 若此命題成立,雙方客戶重疊應較低(減少蠶食),且非重疊客戶代表可交叉銷售的增量機會。
數據:
onsemi 主要客戶:Tesla(SiC 功率)、BYD、現代/起亞、Bosch、Continental 等汽車 Tier 1;ABB、Rockwell、Siemens 等工業客戶;微軟/超微/Amazon 等數據中心客戶(電源)simplywall
Synaptics 主要客戶:Dell、HP、聯想(PC 觸控);三星、聯想(平板/手機);部分智能家居及工業 IoT 客戶synaptics
初步判斷:兩家公司汽車/工業核心客戶重疊度較低,消費電子客戶幾乎無重疊(onsemi 已主動退出消費電子)simplywall
收購公告未披露具體的客戶重疊數量或交叉銷售 pipeline 規模synaptics
結論: 🟢 Trending Positive 趨勢正面
客戶組合互補性在結構上是積極的——客戶重疊低意味著交叉銷售機會大而蠶食風險小。然而,「結構互補」與「實際交叉銷售成功」之間仍有執行距離。
證偽條件:
合併後12個月內,聯合銷售團隊尚未建立或交叉報價比例低於10%
超過30%的 Synaptics 客戶不願採購 onsemi 汽車/工業產品
共同 pipeline 在 CY2028E 仍低於5,000萬美元
A4 距離與執行
假設(H-A4): 若此命題成立,Physical AI 市場距離 onsemi 現有能力在 Adjacency Expansion Matrix 中屬於「可管理相鄰」。
數據:
onsemi 現有商業模式是硬件元件/模組銷售;Synaptics Astra 的商業模式包含SDK/工具鏈生態,需要軟件技術支持、FAE 能力及開發者社群
Physical AI 系統方案的銷售周期與汽車 SiC 的銷售周期(3–5年)相近,但認證結構和軟件依賴性不同
onsemi 目前研發中軟件及工具鏈能力薄弱,Synaptics 的 Astra SDK 是現有的軟件護城河
Synaptics 在公告前背負8.35億美元債務,且 GAAP 層面虧損;onsemi 的收購部分動機包含提供 Synaptics 財務穩定性youtube
業界先例:AMD 收購 Xilinx 後在 Adaptive Computing 平台建設中花費約18–24個月才形成聯合銷售動作
結論: 🟠 Trending Negative 趨勢負面
從硬件元件供應商到「Physical AI 系統方案商」的跨越屬中遠程相鄰。關鍵挑戰不是技術上是否可整合,而是 onsemi 是否具備軟件技術支持能力、開發者生態、以及系統整合銷售能力——這三項均屬 onsemi 歷史能力的明顯缺口。
證偽條件:
交易完成後18個月內,聯合產品 SDK 下載量及開發者採用率低於業界可比基準
onsemi 在系統工程及軟件人才上的新增投入低於每年1億美元
首個聯合 Physical AI 參考設計的市場推出時間超過交易完成後24個月
Level 1A 核心發現:
運算補位(A1)和連接補位(A2)均為 ⚪,缺乏具體執行證據
客戶補位(A3)結構性積極(🟢),是當前最具支撐的子假設
距離與執行(A4)是最大的結構性風險(🟠)——商業模式跨越不可低估
關鍵不確定性: 聯合產品路線圖要在2027年下半年交易完成後才能開始驗證
Level 1B:方案產品化
B1 系統架構
假設(H-B1): 若此命題成立,onsemi 應能展示一個統一的硬件平台,其中 Astra SoC 與 onsemi 電源 IC、影像感測器及功率器件存在明確的接口標準與功耗預算。
數據:
Synaptics Astra SL1680:12核 CPU、16 TOPS NPU、Wi-Fi 6E、多路攝像頭接口、LPDDR5synaptics
onsemi 影像感測器(CMOS)與 Astra 的 MIPI CSI-2 接口在技術上兼容,是一個具體的硬件整合起點
統一的系統架構需要聯合定義電源域、散熱方案、安全架構及功能安全(ISO 26262)等系統級規範
截至2026年7月,兩家公司仍各自維護獨立的產品路線圖
結論: ⚪ Inconclusive 暫無定論
證偽條件:
交易完成後12個月內,仍無公開的聯合系統架構白皮書或參考設計
兩家公司產品路線圖仍各自獨立,無明確的同步機制
B2 聯合產品
假設(H-B2): 若此命題成立,應出現具體的聯合 SKU、評估套件或完整解決方案,而非產品目錄式捆綁。
數據:
Synaptics Astra SL 系列已有 Grinn Machina SL1680 等第三方模組形態,可快速部署rs-online
截至2026年7月,onsemi 未披露任何與 Synaptics 的聯合 SKU 或參考設計synaptics
業界先例:NXP 收購 Freescale 後約18個月才推出首批整合型 i.MX 參考設計
結論: ⚪ Inconclusive 暫無定論
Stage-Gate 框架下仍處於「概念/可行性」階段,未進入「開發」或「測試/驗證」階段。
證偽條件:
交易完成後18個月內,仍無任何聯合 evaluation kit 或 demonstration board 上市
首批聯合產品 SKU 上市時間超過2029年底
B3 技術驗證
假設(H-B3): 若此命題成立,聯合方案應通過功耗、推理性能、汽車/工業認證的客戶驗證。
數據:
Astra SL 系列已在工業 IoT 應用中開始 beta 測試(Grinn 等夥伴2025年進入試點)rs-online
汽車認證(AEC-Q100、ASIL-D)對 Synaptics 的消費級架構是重大挑戰;目前 Astra 主要定位工業和消費,非汽車
工業認證路徑(IEC 61508、UL 等)相對汽車認證周期較短,是較快的驗證路徑
結論: 🟠 Trending Negative 趨勢負面
汽車認證壁壘是 Synaptics Astra 進入 onsemi 核心客戶群的關鍵障礙,需要18–36個月認證投入,在12–18個月的命題驗證窗口內難以完成。
證偽條件:
Astra SL 系列2028年底前未能取得任何汽車 OEM 的功能安全認證
聯合方案功耗或推理延遲指標落後競爭對手(NXP i.MX 9、Renesas RZ/V)逾20%
B4 量產轉換
假設(H-B4): 若此命題成立,應有可量化的 sample → design-in → design-win → 量產轉換證據。
數據:
Synaptics Astra 處於工業 IoT 早期部署階段,尚無汽車量產案例
onsemi 自身的 design win 到量產周期:汽車約3–5年,工業約1–2年
交易預計2027年中完成;量產收入在 CY2028E 出現的概率極低;CY2029E 是第一個可能出現有意義量產收入的年份
結論: ⚪ Inconclusive 暫無定論
量產轉換的時間軸與12–18個月的命題驗證窗口存在結構性錯配。
證偽條件:
CY2028E 財報中聯合方案 design win 數量為零
CY2029E 仍無任何聯合方案量產收入
Level 1B 核心發現:
四個 Stage-Gate 子問題均處於 ⚪ 或 🟠,方案產品化仍處於極早期
汽車認證壁壘(B3)是最具體的負面因素
工業 IoT 路徑可能提供較快的早期信號
Level 1C:收入協同
C1 ON 向 Synaptics 客戶銷售
假設(H-C1): 若此命題成立,Synaptics 的工業 IoT 客戶應開始出現 onsemi 電源/感測器產品的設計進入。
數據:
Synaptics 的主要客戶(Dell、HP、聯想、三星)是 PC 及消費電子 OEM;onsemi 已基本退出消費電子細分市場simplywall
onsemi 進入 PC OEM 供應鏈的動機低,在 PC 功率及介面市場面對 TI、Renesas 等成熟競爭對手
工業 IoT 客戶交叉銷售是最合理的 C1 路徑,但需要合併後的聯合 FAE 覆蓋
結論: ⚪ Inconclusive 暫無定論
PC/消費電子客戶路徑不符合 onsemi 戰略方向;工業 IoT 交叉銷售邏輯合理但無可量化證據。
證偽條件:
CY2028E 起,onsemi 向 Synaptics 現有工業 IoT 客戶的交叉銷售收入低於2,500萬美元
onsemi 主動退出所有 Synaptics 消費電子客戶(確認 C1 路徑關閉)
C2 Synaptics 向 ON 客戶銷售
假設(H-C2): 若此命題成立,onsemi 的工業客戶應開始評估 Astra 作為其系統的 AI 推理引擎。
數據:
onsemi 的汽車 Tier 1 客戶(Bosch、Continental、Aptiv 等)在 ADAS 系統中已採用 Mobileye、Qualcomm、Renesas 等 AI 推理方案;Astra 進入汽車需先完成認證
工業自動化客戶(ABB、Siemens、Rockwell 等)在邊緣 AI 上更開放,且 Astra 已有工業 IoT 試點案例rs-online
C2 路徑在工業中的可見度(12–18個月)高於汽車;工業客戶對新晶片的評估周期約6–12個月
結論: 🟢 Trending Positive 趨勢正面
工業客戶路徑在技術可行性和時間匹配上均較積極;汽車客戶路徑受認證壁壘制約,屬中長期(2029年後)機會。
證偽條件:
合併後12個月內,onsemi 工業客戶中評估 Astra 產品的數量為零
onsemi 工業客戶明確偏好現有競品(Renesas RZ/V、NXP i.MX)並無轉換意向
C3 聯合方案新增客戶
假設(H-C3): 若此命題成立,應出現任何一家公司獨立時無法取得的系統級項目。
數據:
AMR(自主移動機器人)、工業機器人和工業視覺設備市場對「電源+感知+運算+連接」一體化需求最直接stocktitan
Renesas(收購 Dialog、Intersil 後)已形成類似多產品組合;NXP 在汽車 MCU + 連接的捆綁銷售有成功先例
onsemi 宣稱可尋址市場擴大300億美元,目標2030年2,430億美元 TAMtradingview
截至2026年7月,無任何公開的聯合方案客戶或新增 design winsynaptics
結論: ⚪ Inconclusive 暫無定論
AMR/機器人路徑是最具說服力的 C3 場景,完全依賴合併後的執行。
證偽條件:
CY2029E 財報中仍無任何可歸因於「聯合方案」的新增客戶或 design win 公告
主要機器人/AMR 客戶選擇競爭對手組合而非 onsemi
C4 單客戶價值提升
假設(H-C4): 若此命題成立,合併後的 content per system 應高於兩家公司獨立供應時的總和。
數據:
onsemi 在汽車 ADAS 的 content per vehicle 約100–300美元
Synaptics Astra 若進入同一汽車/工業系統,理論上可將 content per system 增加50–150美元
無可用的合併後 attach rate 或 wallet share 數據
結論: ⚪ Inconclusive 暫無定論
證偽條件:
CY2029E 起,聯合客戶中的 content per system 未見明顯提升
Attach rate 在工業客戶中低於10%
Level 1C 核心發現:
C2(Synaptics 向 onsemi 工業客戶銷售)是當前可見度最高的協同路徑(🟢)
C1、C3、C4 均為 ⚪
工業 IoT 和 AMR/機器人是最合理的收入協同切入點
CY2028E 為橋接年,CY2029E 才是第一個正常化驗證年
Level 1D:價值捕獲
D1 整合治理
假設(H-D1): 若此命題成立,onsemi 應在收購完成後迅速建立清晰的整合治理架構。
數據:
收購公告中,onsemi CEO Hassane El-Khoury 表述整合願景,但具體整合管理架構、聯合產品負責人、協同 KPI 均未披露synaptics
全股票交易結構(無現金對價)減少財務整合壓力,但增加需要管理層集中精力的股權整合複雜性stocktitan
onsemi 此前的大型收購(Fairchild 2016)整合耗時約24個月才完全實現協同
Synaptics 在公告前備負8.35億美元債務,onsemi 合併後 pro forma 淨債務1.2億美元、淨槓桿0.6x EBITDAstocktitanyoutube
結論: ⚪ Inconclusive 暫無定論
證偽條件:
交易完成後6個月內,管理層無法量化具體協同 KPI 及責任人
整合管理架構未在首份合併後年報中披露
D2 人才保留
假設(H-D2): 若此命題成立,Synaptics 的 Astra 工程團隊、連接軟件人才應在交易完成後保留。
數據:
全股票交易意味著 Synaptics 核心人才的股權將按1.350換股比率轉換為 onsemi 股票,現有 RSU 的歸屬時間表是關鍵留任機制stocktitan
Synaptics CEO Michael Hurlston 在邊緣 AI 轉型中扮演關鍵角色;交易後的職位安排尚未披露
邊緣 AI 工程人才市場競爭激烈(NVIDIA、Qualcomm、AMD 均在積極招募);整合期間的不確定性是人才流失的觸發因素
半導體收購中人才流失最高風險期為公告後至整合完成後12個月
結論: ⚪ Inconclusive 暫無定論
證偽條件:
交易完成後12個月內,Synaptics Astra 團隊超過20%的核心工程師離職
Synaptics CTO 或 Astra 產品負責人在交易完成後6個月內離開
D3 核心業務保護
假設(H-D3): 若此命題成立,onsemi 的數據中心電源、汽車 SiC 及工業業務應在整合期間維持原有執行節奏。
數據:
onsemi Q1 2026 毛利率連續三季擴張至38.5%,汽車業務在行業下行中保持增長finance.yahoo
數據中心電源2025年全年超過2.5億美元,是目前最重要的增長引擎simplywall
2026年7月7日宣佈出售兩製造設施,預計年省3,500萬美元,2028年全額到位finance.yahoo
整合 Synaptics(約1,900名員工)相對於 onsemi 規模屬中型整合,管理層精力分散風險可控
結論: 🟢 Trending Positive 趨勢正面
證偽條件:
數據中心電源業務在整合期間增長明顯放緩(低於行業增速)
汽車 SiC design win 在整合期間出現可量化的市場份額流失
D4 淨協同
假設(H-D4): 若此命題成立,整合後的淨 EPS 應在 CY2028E 或 CY2029E 出現改善。
數據:
稀釋: Synaptics 股東持合併後約12%;onsemi 現有全稀釋股數約4.2億股,新增約5,700–5,900萬股,稀釋幅度約13–14%
協同目標: 管理層宣稱年化2億美元,85–90%來自 OpEx/SG&A,18個月內 non-GAAP EPS accretive(即~CY2028年末/CY2029年初)
攤銷: PPA(Purchase Price Allocation)無形資產攤銷是 GAAP 層面的主要壓力;參考 Infineon 收購 Cypress(90億美元),無形資產攤銷約每年2–3億美元
製造設施出售: 額外年省3,500萬美元,2028年全額到位finance.yahoo
Synaptics 財務狀況: 公告前 GAAP 虧損、8.35億美元債務;合併後 pro forma 淨債務1.2億美元、0.6x EBITDA(反映 onsemi 的淨現金改善了 Synaptics 的槓桿)youtubestocktitan
結論: 🟡 Approaching Falsification 接近 Falsify
稀釋幅度(~13–14%)加上攤銷增加在 CY2028E 的 EPS 壓力是結構性的。若收入協同在 CY2028E 尚未實現,淨協同為負的風險高。管理層「18個月 non-GAAP EPS accretive」的表述是以 non-GAAP 口徑(調整攤銷)計算,非 GAAP 口徑;D4 是當前所有子假設中風險最集中的一項。
證偽條件:
CY2028E GAAP EPS 低於 CY2026E Standalone EPS 且無改善路徑
CY2029E Pro forma 調整後 EPS 仍低於合併前 onsemi CY2027E Standalone 共識(約4.45美元)wallstreetzen
ROIC 在 CY2028E 低於7%
Level 1D 核心發現:
核心業務保護(D3)是唯一較積極的子假設(🟢)
D4(淨協同)是最值得警惕的子假設(🟡)——管理層所述「accretive 18個月」需嚴格區分 GAAP vs non-GAAP 口徑
關鍵不確定性: PPA 無形資產攤銷金額(待收購完成後確認);$2億協同的具體實現時間表
八、樹的總結
H-0:onsemi 能否在未來12–18個月透過整合 Synaptics 補全邊緣運算與連接能力,將估值框架由汽車工業周期股切換至 Physical AI 系統方案商?

├── Level 1A:能力補全 📌 拼圖價值
│   🔍 Synaptics 是否補上 onsemi 成為 Physical AI 系統方案商所缺少的關鍵能力?
│   ├── A1 運算補位 ................ ⚪ Inconclusive
│   ├── A2 連接補位 ................ ⚪ Inconclusive
│   ├── A3 客戶補位 ................ 🟢 Trending Positive
│   └── A4 距離與執行 .............. 🟠 Trending Negative

├── Level 1B:方案產品化 📌 產品落地
│   🔍 四類能力能否轉化為可驗證、可量產的聯合 Physical AI 方案?
│   ├── B1 系統架構 ................ ⚪ Inconclusive
│   ├── B2 聯合產品 ................ ⚪ Inconclusive
│   ├── B3 技術驗證 ................ 🟠 Trending Negative
│   └── B4 量產轉換 ................ ⚪ Inconclusive(低可見度)

├── Level 1C:收入協同 📌 收入兌現
│   🔍 聯合方案能否創造增量收入?
│   ├── C1 ON 向 Synaptics 客戶銷售 .. ⚪ Inconclusive
│   ├── C2 Synaptics 向 ON 客戶銷售 .. 🟢 Trending Positive
│   ├── C3 聯合方案新增客戶 ......... ⚪ Inconclusive
│   └── C4 單客戶價值提升 ........... ⚪ Inconclusive

└── Level 1D:價值捕獲 📌 淨值實現
    🔍 onsemi 能否捕獲協同並避免整合破壞價值?
    ├── D1 整合治理 ................ ⚪ Inconclusive
    ├── D2 人才保留 ................ ⚪ Inconclusive
    ├── D3 核心業務保護 ............ 🟢 Trending Positive
    └── D4 淨協同 .................. 🟡 Approaching Falsification
12個子假設中,9個為 ⚪ Inconclusive,3個為 🟢 Trending Positive(A3、C2、D3),2個為 🟠 Trending Negative(A4、B3),1個為 🟡 Approaching Falsification(D4)。命題尚未被確認也未被否認,核心催化劑是2027年中的交易完成及隨後的整合執行。
九、可能改變市場敘事之事件
可能支持假設之事件
交易完成後首份財報(預計CY2028Q1–Q2)中,管理層披露具體協同 KPI、聯合產品路線圖及工業客戶 design-in 數量
CES 2028 或 Embedded World 2028 上,onsemi 展示第一個統一的 Physical AI 參考設計(電源+影像感知+Astra 運算+Synaptics 連接)並宣佈早期工業/機器人客戶
CY2028Q2 財報 中,工業業務 ASP 出現可歸因的提升,管理層明確指向 Synaptics 產品 attach rate
可能反對假設之事件
Synaptics 核心人才流失: Astra 產品負責人或 CTO 級人員在交易完成後12個月內離職
競爭對手先發: Renesas(RZ/V 系列)或 NXP(i.MX 9)在機器人/工業 AI 市場取得重大 design win,先於 onsemi 建立系統方案商身份
CY2028E EPS 出現攤薄且無改善指引: 管理層在 CY2028Q2 財報中下調 CY2029E 盈利預期
每季必看指標
汽車與工業業務合計 design win 數量及 ASP 變化
數據中心電源收入(onsemi 增長最快的結構性業務)
毛利率走向(已確認的成本削減是否按計劃實現)
Synaptics Astra 出貨量(可從 Synaptics 獨立季報中追蹤,直至交易完成)
即時追蹤事件
Synaptics 股東投票日期確認(預計2027年上半年)stocktitan
歐盟/美國反壟斷審查進展(全股票交易、無市場份額集中問題,審查風險低但需跟蹤)
Susquehanna 將 onsemi 目標價上調至$150;B. Riley 目標價調升至$135;UBS 維持$95;Mizuho 目標$150——分析師目標價分歧反映市場對協同不確定性的不同定價marketwatch+3
十、估值:三情境 vs 現價距離
估值座標系(四個關鍵價格錨點)
在建模前,先確立本次分析的四個價格座標,以便讀者理解各情境的相對意義:
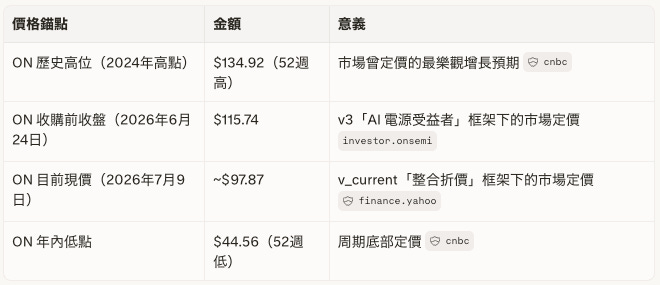
關鍵觀察: 收購公告在兩週內抹去約18美元(~15%)的股價,反映市場對稀釋+整合風險的即時定價。Bull Case 要有意義,其隱含每股價值應至少超越$115.74(收購前);理想的 Bull Case 應體現出收購帶來的真實增量價值,超越市場過去曾認可的峰值估值,即高於$134.92。
財務數據基礎(雙源交叉驗證:公司 IR + 分析師共識)
onsemi Standalone 共識估計
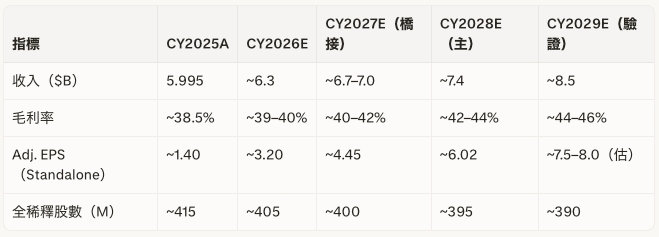
(來源:WallStreetZen 36名分析師共識,CY2028E Adj. EPS ~6.02,CY2027E ~4.45)stockanalysis
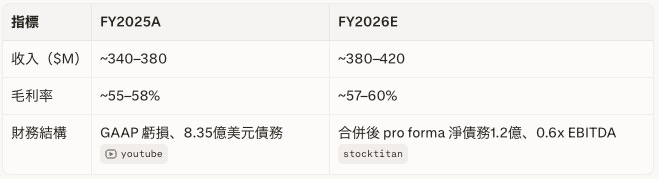
Synaptics Standalone(估算基礎)
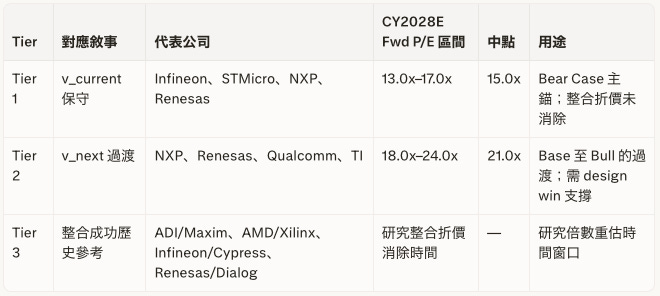
Peer Group 倍數(三層錨定)
估值順序
Step 1:onsemi Standalone Value(主要年份 CY2028E)
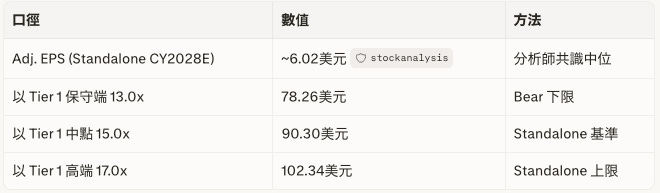
(注意:Standalone CY2028E EPS 6.02美元為未計合併稀釋的純 onsemi 預測;是最重要的基準參照)
Step 2:Synaptics Standalone Value(貢獻折算)
以 Synaptics FY2026E revenue ~4億美元、毛利率~58%、fabless 同業調整後 P/S 約3x:
Synaptics 獨立企業價值 ≈ 12億美元(保守)
以1.350換股比率,每 onsemi 股股東承受的對應稀釋貢獻 = Synaptics 獨立股權價值 ÷ 合併後股數
Synaptics GAAP 虧損、高負債,獨立而言是困境資產;合併後 pro forma 資產負債表實際上由 onsemi 的強現金流支撐stocktitan
Step 3:Pro Forma 合併(不計協同)
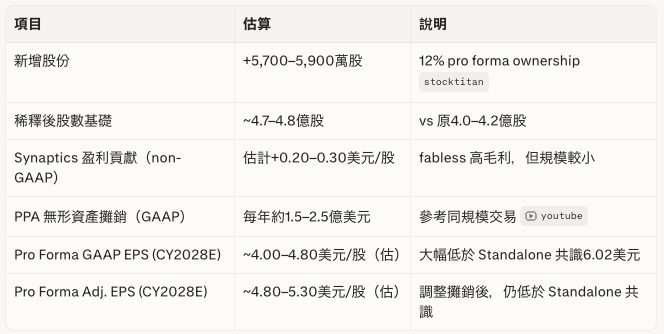
Step 4:加入成本協同(CY2028E 部分實現)
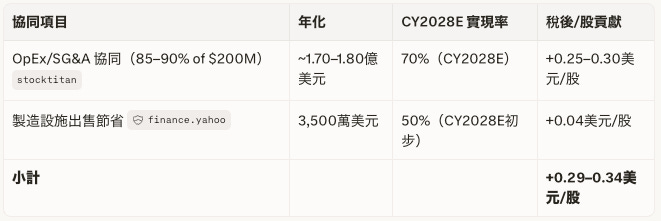
Step 5:加入 Physical AI 收入協同(按假設狀態分層)
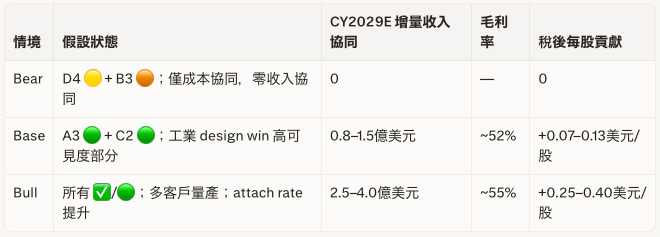
Step 6:扣除整合成本與 Dis-synergies
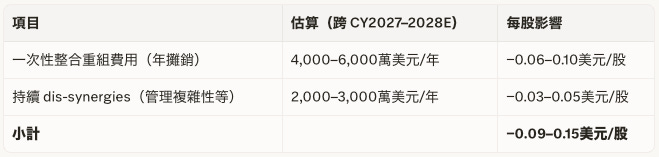
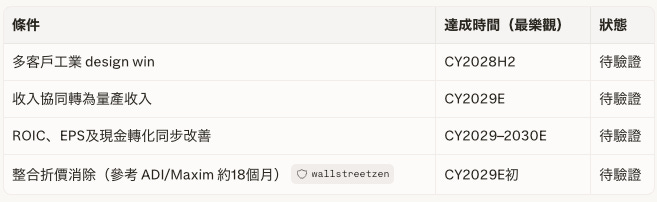
Step 7:判斷 P/E 遷移條件
P/E 由 Tier 1 遷移至 Tier 2 所需條件(不得直接用作估值槓桿):
Accretion / Dilution Bridge(CY2028E 主要年份)
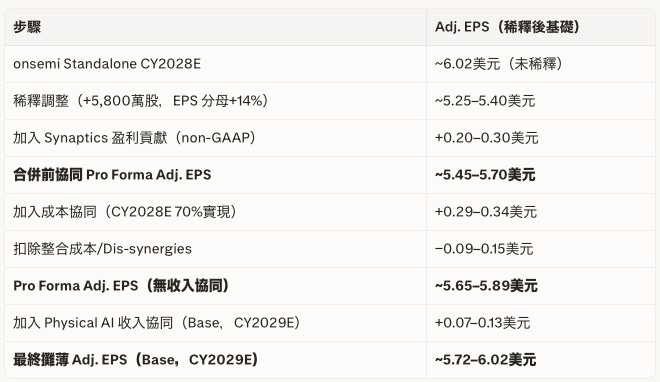
關鍵觀察: 在 Base Case(CY2029E),合併後調整後 EPS 約5.72–6.02美元,已接近或恢復至 onsemi 原有的 Standalone CY2028E 共識水平(6.02美元)。管理層承諾的「18個月 non-GAAP accretive」在此框架下是合理的,但前提是收入協同從工業 design win 開始逐步實現。
三情境估值(Synergy-adjusted SOTP 主方法 + Adjusted Fwd P/E 輔方法)
估值年份選擇:
Bear / Base:CY2028E 為主(首個完整合併財年)
Bull:CY2029E 為主(多客戶量產收入協同的正常化驗證年)
現價參考: $97.87(2026年7月9日收盤)finance.yahoo
收購前參考: $115.74(2026年6月24日收盤)investor.onsemi
歷史高位: $134.92(52週高位)cnbc
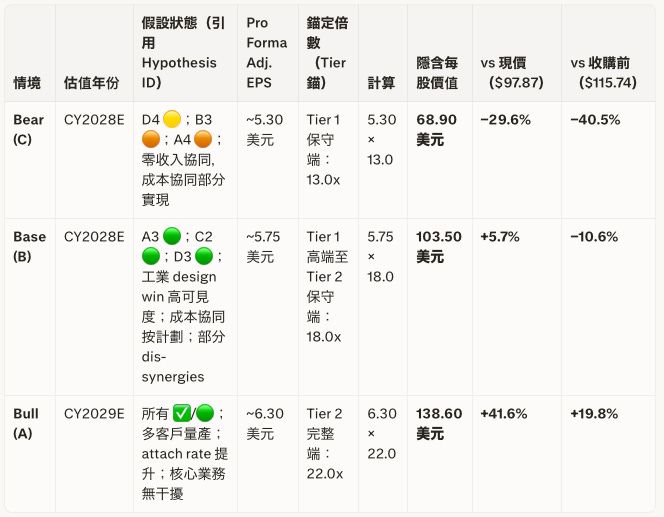
Bull Case 邏輯說明(為何高於收購前且超越歷史高位):
Bull Case 的隱含價值138.60美元之所以高於收購前$115.74,基於以下三個相互獨立的驅動力,缺少任何一項均不成立:
EPS 基數更高: CY2029E 合併後 Adj. EPS(~6.30美元)高於收購前分析師對 CY2028E Standalone 的預測(~6.02美元),因為合併後的成本協同和早期收入協同抵銷稀釋影響,且核心業務自然增長繼續累積。
P/E 倍數遷移: 當多客戶量產收入協同出現,市場才有理由將估值框架從「汽車工業周期半導體 P/E」(Tier 1)遷移至「系統方案型多產品半導體 P/E」(Tier 2)。22.0x 對應 Tier 2 的高端,需要 ROIC、EPS 和現金轉化同步改善才能支撐。
整合折價消除: 收購公告帶來的折價(-23%)在 Bull Case 中假設完全消除,且市場給予超越 v3 估值框架的新溢價,對應 Physical AI 系統方案商的敘事認可。
這三個驅動力是乘數關係,不是加法關係——任何一個不實現,Bull Case 即無法達到。
Base Case 補充說明:
Base Case($103.50)略高於現價($97.87)但仍低於收購前($115.74)。這反映一個合理的中間狀態:整合折價部分消除(因工業 design win 開始出現)、但市場尚未完整接受 v_next 框架,估值仍在 Tier 1/Tier 2 邊界。Base Case 回到收購前水平需要的不是「更多」,而是在 CY2028E 財報中出現具體的聯合方案 design win 披露。
2-way Sensitivity(Base 情境,CY2028E,錨定 Tier 1 高端至 Tier 2 保守端)
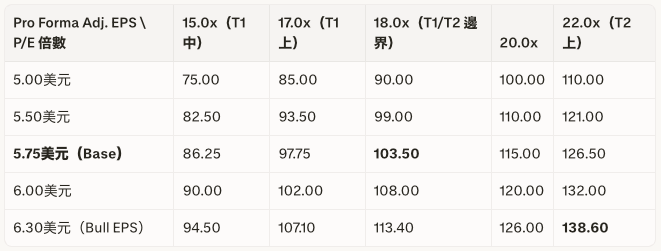
Pro Forma EV/EBITDA 交叉驗證(輔方法)
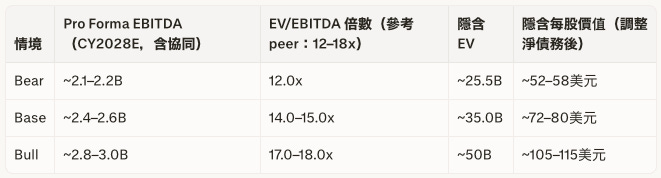
(EV/EBITDA 輔方法的 Bull Case 較 P/E 方法保守,這是合理的——P/E 方法賦予了 Tier 2 P/E 遷移的「平台溢價」,EV/EBITDA 方法更貼近純盈利改善,對平台敘事的定價更保守。兩個方法的分歧,正是 Physical AI 系統方案商故事能否被市場接受的不確定性的直接體現。)
十一、結語
為什麼要畫樹?因為當數據落地,你需要知道它撞的是哪根枝幹。
onsemi 收購 Synaptics 這筆交易,市場在公告後兩週內做出了判斷:股價跌23%,整合折價被即時定價。這個判斷本身不一定是錯的,但它是基於「不確定性」做出的,而不是基於「假設已被證偽」。
這篇研究的目的,就是把「不確定性」從一個模糊的感覺,拆成十二個可以被獨立觀察的命題。每一個命題有自己的假設、自己的數據、自己的六級狀態、自己的證偽閾值。當下一條新聞出現,當下一份財報落地,你不需要重新問「這對股票是好是壞」——你只需要找到這條數據對應的是哪個節點,更新它的狀態。
畫樹不是某種特權。你不需要彭博終端,不需要券商牌照,不需要在大型機構工作。你需要的是一個清晰的命題、一棵 MECE 的樹、以及足夠的耐心把每個節點都填上真實數據而非形容詞。
Physical AI 是不是真的故事,現在還不知道。但知道如何驗證它,本身就是一種優勢。
免責聲明: 本文為結構化研究方法論示範,不提供受規管投資顧問服務。文中市場共識、敘事版本演進、假設地圖、逐層深度分析、三情境估值 vs 現價距離均為基於公開資料之結構化推導,非買賣建議、非目標價、非投資意見。所有 ✅ / 🟢 / ⚪ / 🟠 / 🟡 / ✗ 僅為個別子假設在當前公開證據下之獨立檢驗狀態與趨勢方向,不可被加總、平均或詮釋為對公司整體或股價方向之評價。三情境隱含每股價值為結構性推導,非實時報價,讀者需自行核實當前市場價格。讀者據此決策需自負風險。