一、Oklo 是誰?
Oklo 是一家總部位於加州 Santa Clara 的先進核能科技公司,由 Jacob DeWitte 和 Caroline Cochran 於 2013 年在 MIT 共同創辦。公司核心產品是 Aurora Powerhouse——一種液態金屬(鈉)冷卻、金屬燃料快中子反應堆,最新設計功率為 75 MWe,瞄準分散式能源場景,特別是 AI 超大規模資料中心的長期穩定電力需求。
Aurora 的技術血統來自 Idaho National Laboratory(INL)的 EBR-II 實驗增殖堆,該堆在 1964–1994 年間運行了 30 年,累積超過 400 堆年的液態金屬快堆運行經驗。Oklo 的差異化,不在於從零發明新技術,而在於試圖將數十年的實驗室遺產轉化為可商業部署的產品。
Oklo 於 2024 年透過 SPAC 合併(AltC Acquisition Corp)在 NYSE 上市。曾經的董事會主席是 OpenAI CEO Sam Altman,這層關係讓 Oklo 成為「AI + 核能」敘事的代表性標的。但 Altman 已於 2025 年 4 月辭去董事職務並減持約 33% 持股。
Oklo 不是傳統核電公司。它試圖同時做三件極難的事:(1) 開發新型反應堆並取得 NRC 監管許可;(2) 建立 HALEU 燃料製造與回收能力;(3) 透過子公司 Atomic Alchemy 進入放射性同位素生產。理想中的商業模式不賣電廠,而是 賣電: 設計、建設、擁有、營運電廠,以長期 PPA 向客戶供電。
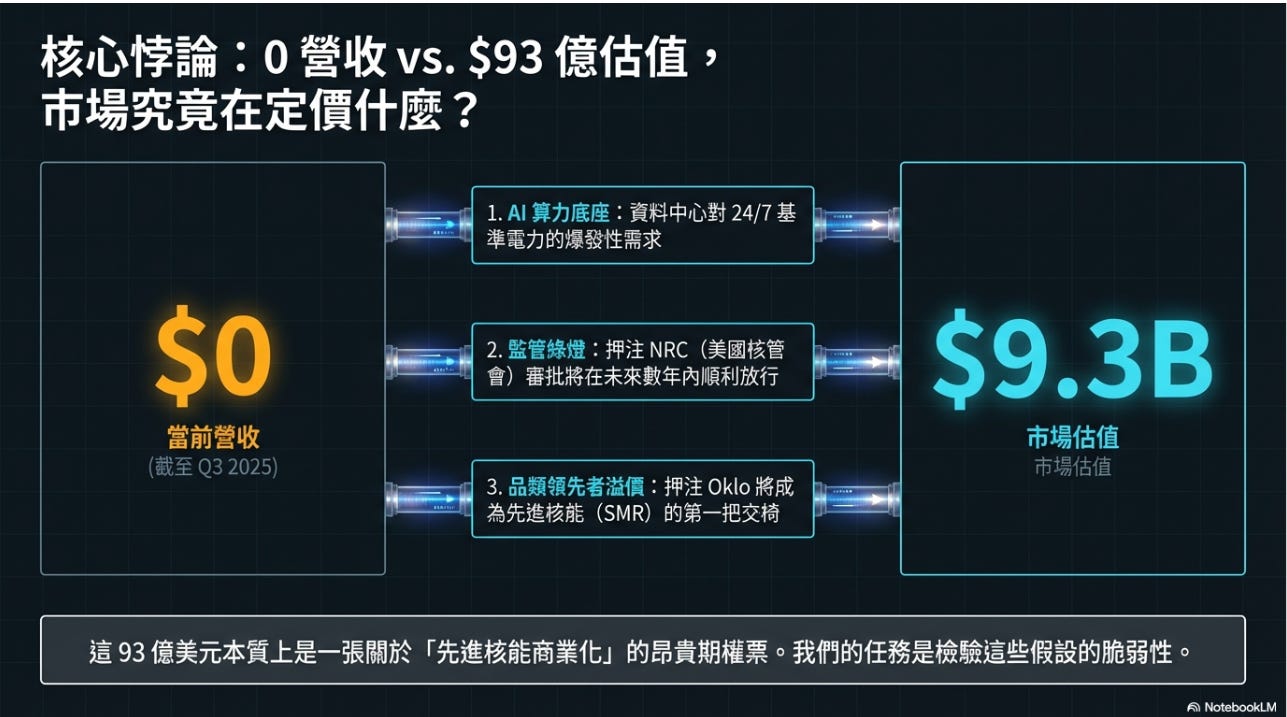
在零營收的狀態下,市場給出了約 $93 億的估值。這個定價本質上是一張關於「先進核能能否在未來數年內商業化」的複合期權票。理解市場在定價什麼、可能錯在哪裡,是這篇分析的核心任務。
二、它靠什麼賺錢?
簡短回答:目前不靠什麼賺錢。Oklo 是一家 pre-revenue 公司。
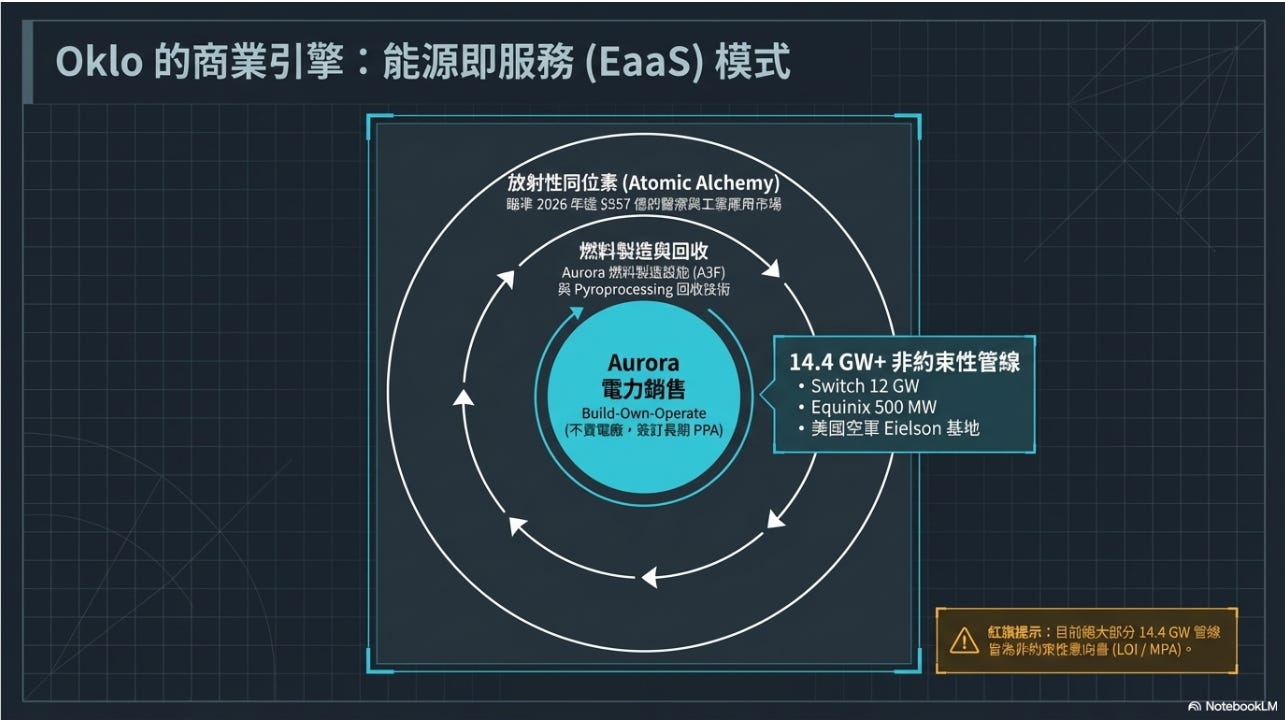
截至 Q3 2025,Oklo 的營收為零。公司的未來收入引擎規劃為三條線:
引擎一:Aurora Powerhouse 電力銷售(核心)
透過長期 PPA 向資料中心、軍事基地、偏遠社區等客戶出售電力。商業模式是 build-own-operate,不賣電廠。目前客戶管線包括:
Switch:12 GW 非約束性 Master Power Agreement(至 2044 年)——史上最大企業清潔能源協議之一
Equinix:500 MW,含 $25M 預付款的 20 年 PPA
Prometheus Hyperscale:100 MW 非約束性 LOI
兩家未具名資料中心商:共 750 MW LOI
美國空軍 Eielson 基地:30 年固定價格 PPA(待 NRC 許可後正式簽約)
總管線:~14.4 GW+(絕大部分為非約束性)
引擎二:燃料製造與回收
Oklo 正在 INL 建設 Aurora Fuel Fabrication Facility(A3F),為自家反應堆製造 HALEU 燃料。同時開發 pyroprocessing 燃料回收技術——2024 年 7 月已與 Argonne 國家實驗室完成端到端回收流程驗證。
引擎三:放射性同位素生產(Atomic Alchemy)
2025 年 2 月以 $25M 全股票交易收購 Atomic Alchemy。2026 年 1 月與 DOE 簽署放射性同位素試驗設施部署協議。目標市場:醫療、研究、國防用同位素,預計 2026 年市場規模達 $557 億。
收入時間表:管理層目標 Aurora-INL 於 2027 年底至 2028 年初商業運營。市場共識認為最早營收不會早於 2028 年。Q4 2025 財報將於 2026 年 3 月 17 日盤後公布。
三、最近在忙什麼?
過去 6–12 個月 Oklo 最重要的變化:
監管與建設里程碑
2025 年 7 月:完成 NRC Phase 1 pre-application readiness assessment,NRC 確認無重大缺口阻礙申請提交
2025 年 7 月:選定 Kiewit Nuclear Solutions 為 Aurora-INL 首廠的 lead constructor
2025 年 9 月:在 INL 正式動土(groundbreaking)——預計建設期間創造約 370 個工作崗位,營運期 70–80 個長期崗位
2025 年 11 月:DOE 批准 Aurora Fuel Fabrication Facility(A3F)核安全設計協議
2026 年 1 月:與 DOE 簽署放射性同位素試驗設施部署協議
2026 年 2 月:NRC 正式受理(docketed)Aurora 的 Combined License Application(COLA)
2026 年 2 月:DOE 撥款 $19M 推進乏燃料回收研究,Oklo 獲選研究熔鹽中重元素沉積
關鍵目標:Aurora-INL 目標 2026 年中達到臨界(criticality),與 DOE 的 July 4, 2026 deadline 對齊
商業管線
2024 年 12 月:與 Switch 簽署 12 GW 非約束性 Master Power Agreement(至 2044)
2025 年 6 月:美國空軍 DLA 向 Oklo 發出 Eielson 基地微型反應堆的 Notice of Intent to Award(NOITA)——30 年固定價格 PPA
財務狀況(Q3 2025)
營運虧損:$36.3M(同比大幅擴大)
每股虧損 $0.20,低於預期的 -$0.13(miss 幅度 54%)
非現金股權激勵(SBC):$9.1M
現金與有價證券:約 $1.2B(另有分析師引述約 $922M)
YTD 營運現金流出:$48.7M
Q4 2025 預期 EPS:-$0.17(3 月 17 日公布)
治理與 Insider Activity
Sam Altman 於 2025 年 4 月辭去董事會主席,減持約 33% 持股
過去 24 個月 insider net selling 約 $240M,insider buying 僅 $247K
2026 年 3 月:CEO DeWitte 和 COO Cochran 各出售 200,000 股(~$12.7M 每人),CFO Bealmear 同期亦有出售
團隊規模
截至 2024 年底正式僱員 120 人(同比 +54%)
LinkedIn 上約 270+ 人(含承包商/顧問),一年內近乎翻倍
四、投資假設地圖
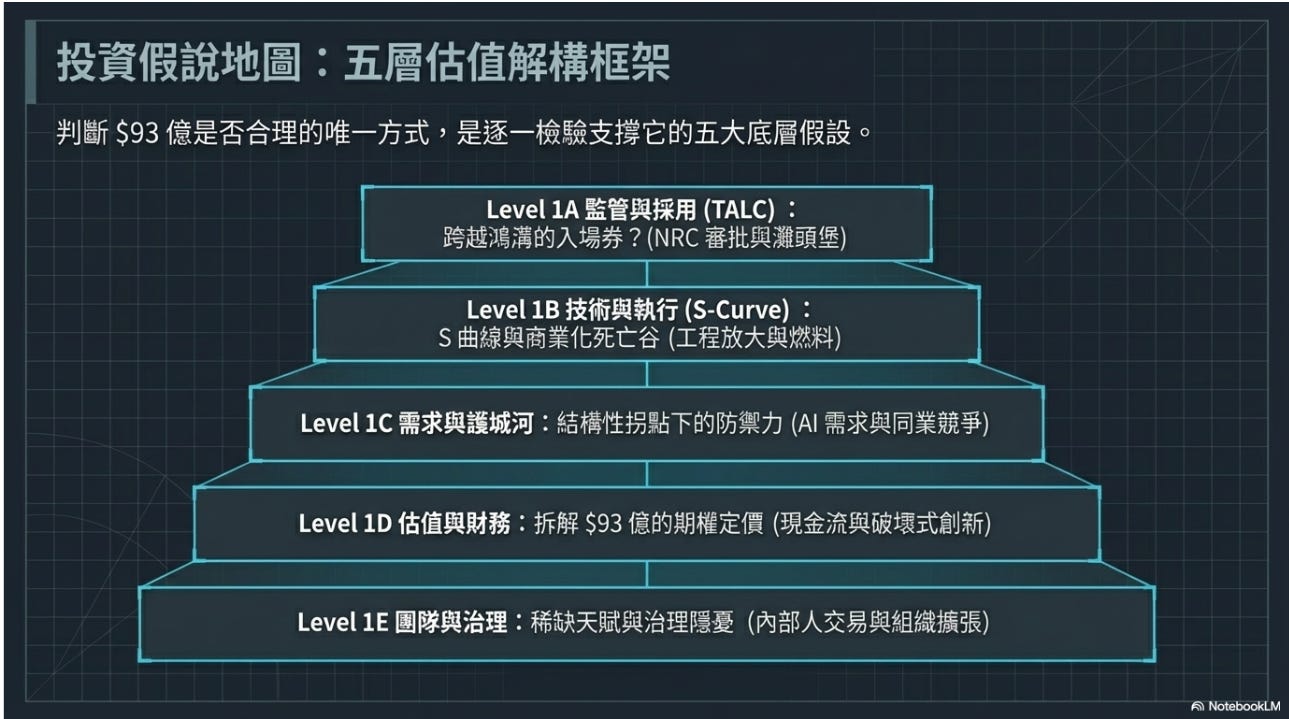
Level 0:這筆投資本質上在問什麼?
在目前約 $93 億市值、零營收的定價下,市場基本假設是:
AI 資料中心的電力需求將持續爆發,為 SMR 創造結構性拐點;
Oklo 的 Aurora 將在 2027–2029 年間兌現「NRC 審批 → 商業部署 → 規模化」的路徑;
Oklo 能在高度競爭的 SMR 市場中以燃料策略、DOE 關係和 Energy-as-a-Service 模式取得有利位置。
Oklo 能否在 2027–2029 年兌現「NRC 審批 → 商業部署 → 規模化」的路徑,從而證明 $93 億市值隱含的假設是大致合理而非過度樂觀的?