

一、Nokia 是誰?
Nokia 於 1865 年在芬蘭創立,歷經造紙廠、橡膠廠、無線電話三次身份演變,今日的 Nokia 是一家全球電信設備商,核心 DNA 是「把物理基礎設施轉化為通訊協定」。與 Ericsson 同為西方 RAN 設備商雙雄,但 Nokia 更早佈局光網絡垂直整合,在 Infinera 收購完成後正在試圖脫離設備商身份框架。marketscreener
Nokia 與同業的核心差異:唯一同時擁有自研矽光子(FP6)、InP 晶圓廠(前 Infinera 聖荷西廠)、ICE-D 光子技術棧的西方廠商——亦是唯一在硬體層面同時佈局 Intra-DC 光子和 RAN GPU 基站兩個 AI 算力物理節點的公司。地理分佈上,北美(31.2%)和歐洲(31%)合計佔近三分之二收入,印度(7.7%)和亞太(11%)為成長市場。
二、它靠什麼賺錢?
Nokia 自 2026 年起重組為兩個主要業務部門:insiderfinance
Network Infrastructure(NI):Optical Networks + IP Networks + Fixed Networks。AI 驅動的成長引擎——Q1 2026 Optical Networks +20%,IP Networks +3%,整體 NI +6%,全年成長指引上調至 12–14%。
光子業務 2026E Visible Alpha 預估:Optical +31% y-o-y 至 €4B,IP +12% 至 €2.9B。BofA 估算 Nokia 2026 年數據中心交換器收入約 €226M,2028 年升至 €407M。
Mobile Infrastructure(MI):RAN + Core Software + Technology Standards。AI-RAN 是下一版本的核心敘事,但目前主要收入仍來自傳統 5G 基站。Q1 2026 Mobile Infrastructure +3%,Core Software +5%。2028 目標毛利率 48–50%。
收入結構的在改變的引擎:AI & Cloud 客戶(跨 NI + MI 統計)在 Q1 2026 淨銷售 +49%,單季訂單達到 €1B,AI & Cloud 佔總收入 8%(前年 6%)。Optical +56% y-o-y(€821M in Q1 2026),主要驅動力是 hyperscaler 的 AI 數據中心互連需求。
三、最近在忙什麼?
2026 年上半年最重要的三件事:
1. Allentown ATP 10× 擴建(2026-06-16 公告):Nokia 宣佈在賓州 Allentown 的先進測試與封裝(ATP)設施投入 $30M,將光子晶片測試與封裝產能提升 10 倍,Q3 2026 商用——同時披露新 San Jose InP 晶圓廠「按計劃於今年晚些時候開始量產爬坡」。這是 ICE-D 供給側從「意圖」轉「數字」的第一個可核實里程碑。[in.marketscreener]
2. T-Mobile/NVIDIA/Nokia 邊緣 AI 三方合作(2026-03-15):T-Mobile 在西雅圖 AI-RAN 創新中心部署 NVIDIA RTX PRO 6000 Blackwell Server,Fogsphere、LinkerVision、Levatas、Siemens Energy 等開發商已在 T-Mobile 5G SA 網路上跑 Physical AI 應用(視覺 AI 代理、工業安全監控)。Nokia anyRAN 通過 T-Mobile、Indosat、SoftBank 功能測試,橙色(Orange)加入後承諾客戶達 10 個。[investor.t-mobile]
3. Google Cloud/AWS 合作擴展 + JPMorgan 升評(2026-06-22):Google Cloud / AWS 擴大合作,JPMorgan 目標價由 $14 升至 $21,股價觸及 16 年高點。「AI 軟體入口」敘事浮現,訂單能見度延伸至 2027。[reuters]
四、市場共識
敘事版本演進表
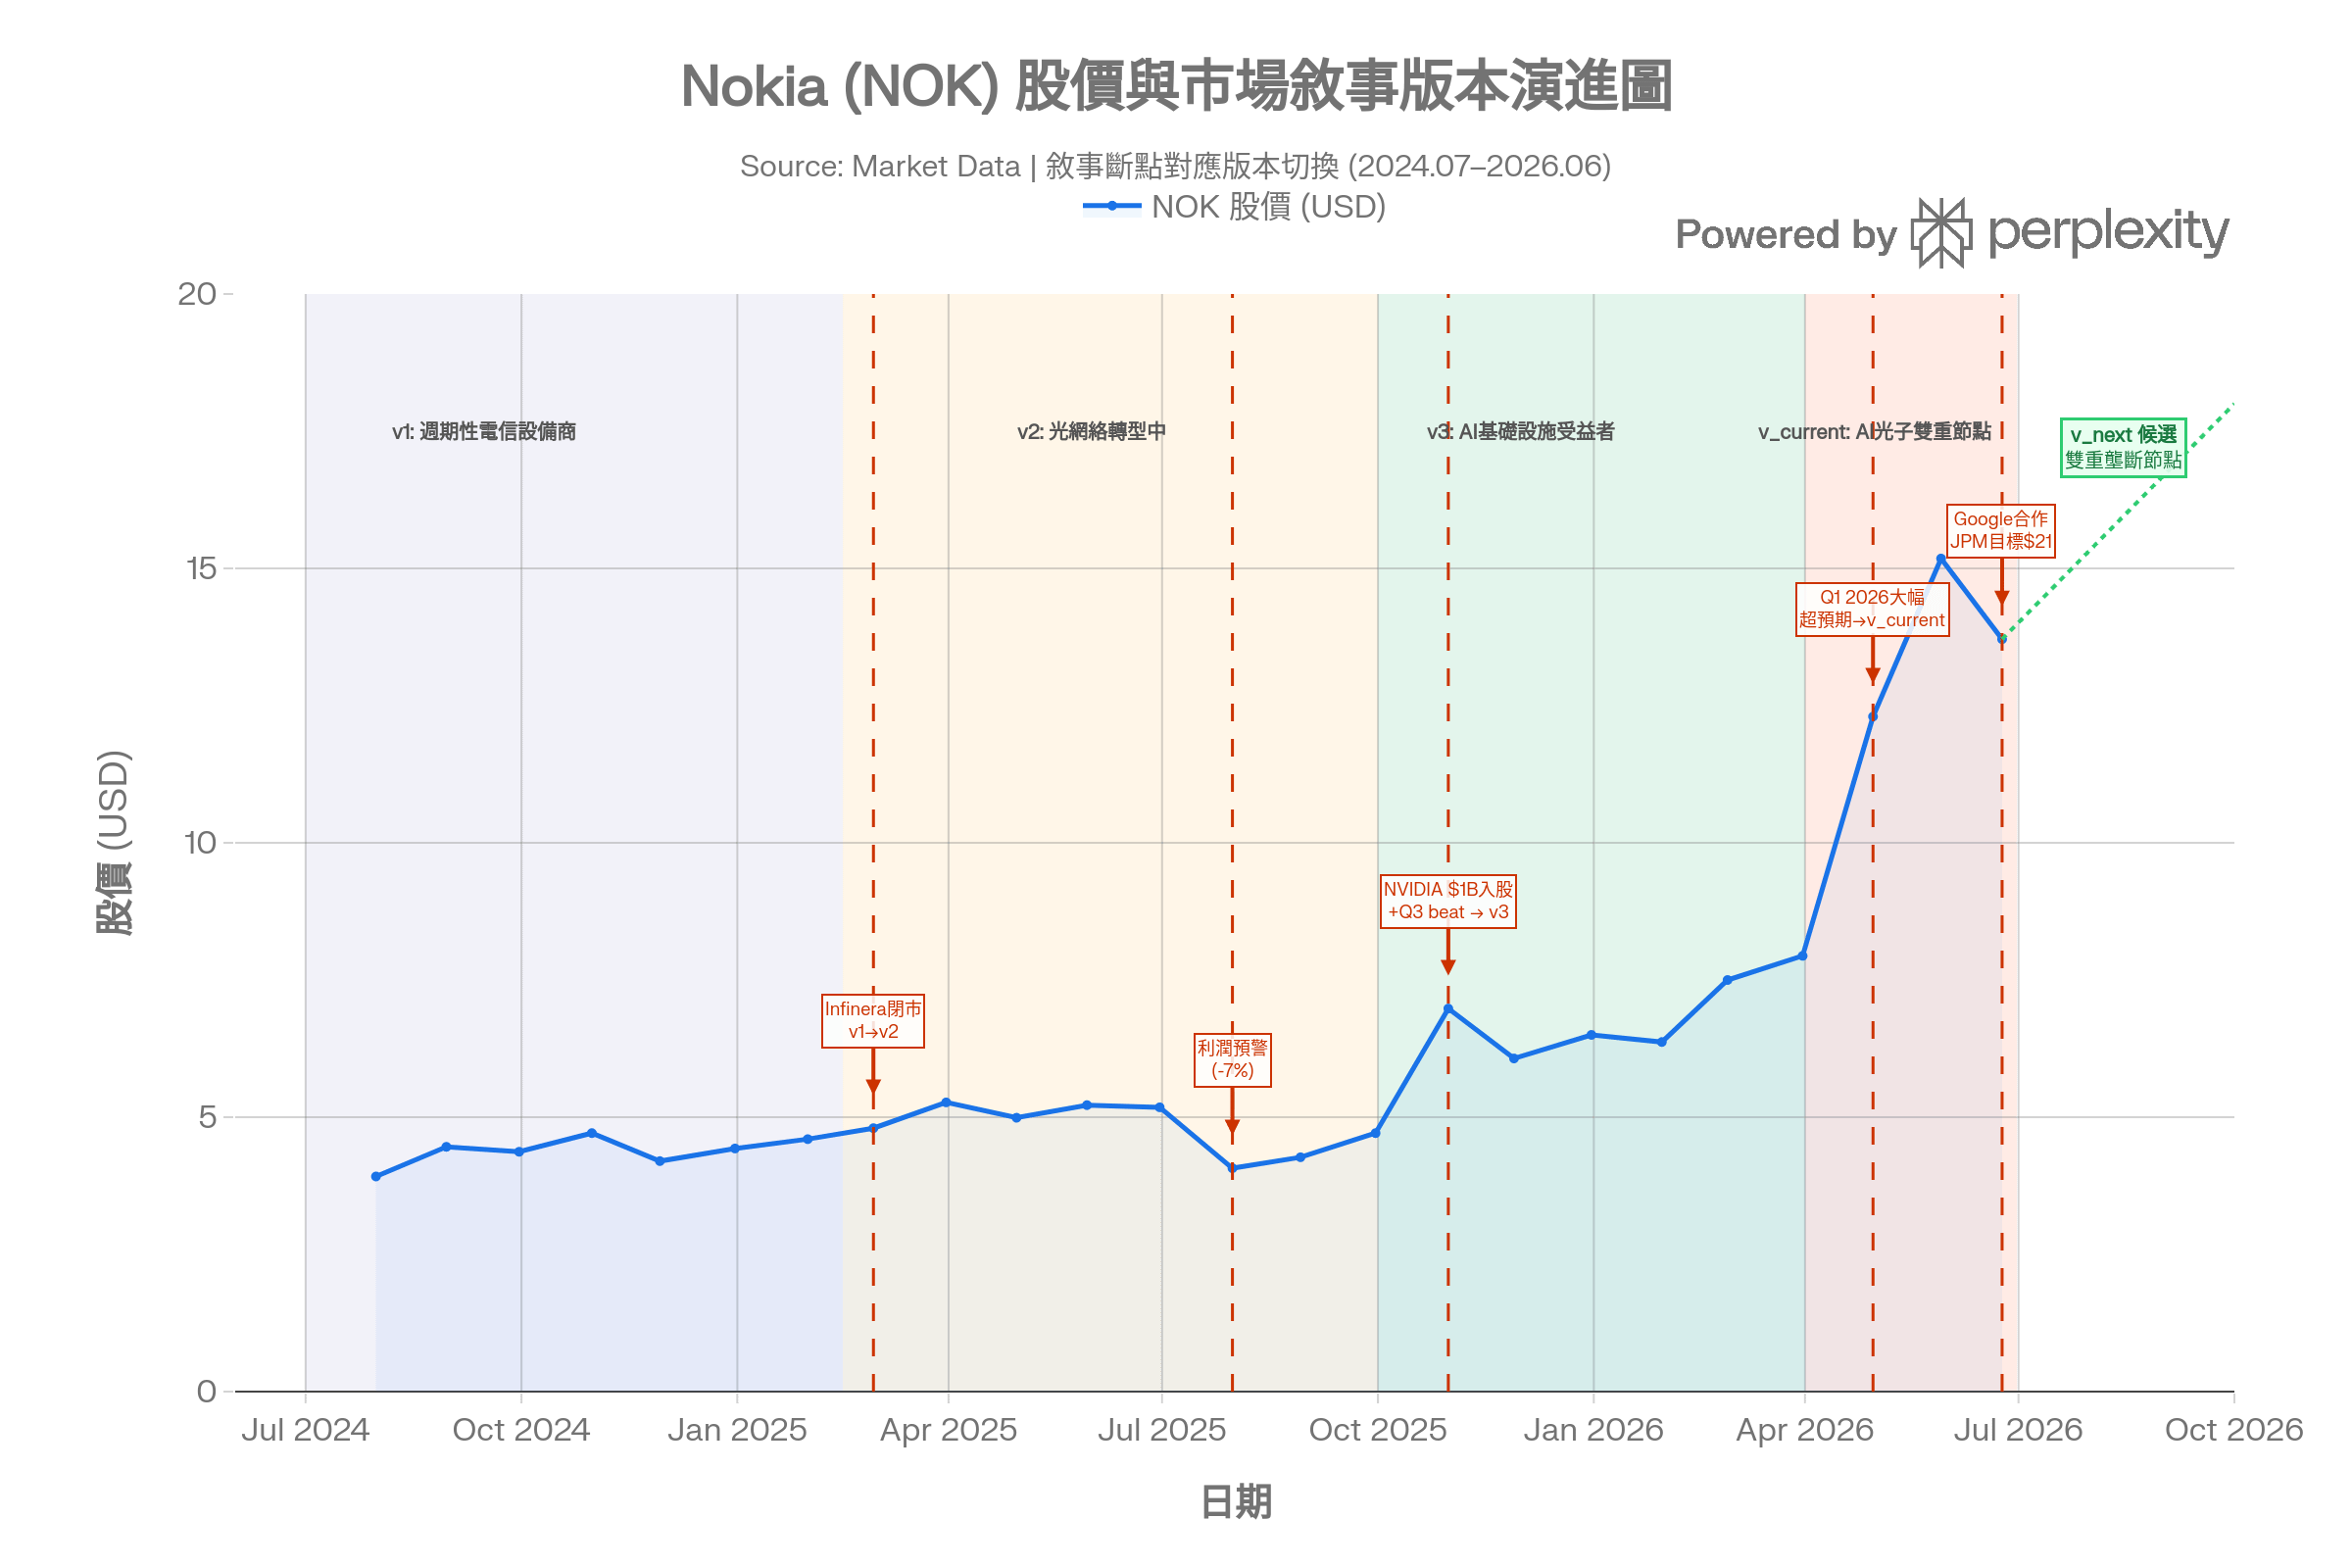
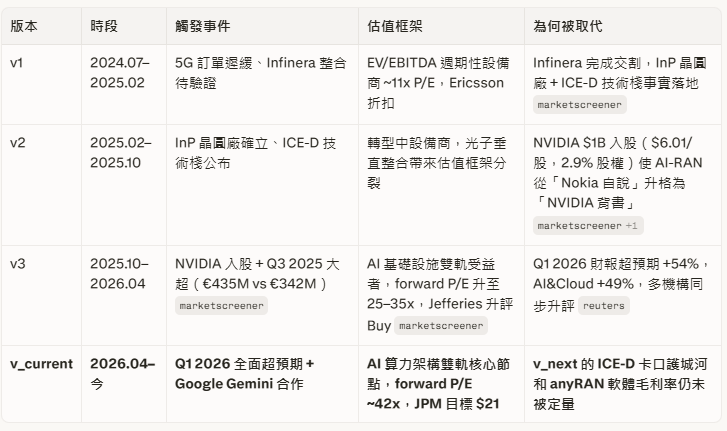
v_current 已 price in:
Optical +20% 連續加速,AI & Cloud 訂單 €1B/季btw
NVIDIA 策略入股背書 AI-RAN,T-Mobile 2026 年 field trial 確認the-mobile-network+1
ICE-D 為西方唯一 InP 晶圓廠 + FP6 路由矽 + 完整 DSP 垂直整合體x
v_next 尚未 price in 的缺口:
ICE-D 跨架構相容性(LPO/CPO/retimed 三路並行)作為結構性護城河——當 CPO 延遲至 2028–2029,Nokia 在過渡期的 pluggable SAM 延長視窗尚未被賣方量化forum.inderes
anyRAN 軟體收入的獨立毛利率結構,2028 目標 48–50% 毛利率的軟體 mix shift 貢獻尚未揭露marketscreener
AI-RAN 邊緣算力 PaaS 商業模式(空餘 GPU 算力出售推理服務)無任何賣方量化收入模型marketscreener
v_current 定價邏輯:
分析師 23 家覆蓋,MarketScreener 共識評級 OUTPERFORM,平均目標價 €9.97(截至舊數據,部分機構尚未更新);JPMorgan 最新目標 $21,Nordea 目標 €15.7。市場對 Nokia 的再評價主要停留在「AI 基礎設施受益者」框架,尚未切換至「AI 算力架構控制節點」的平台框架。marketscreener
五、核心假設(待檢驗命題)
H-0:
Nokia 能否在 2026–2027 年內,透過 ICE-D 光子晶片量產供給與 hyperscaler 採購兌現、AI-RAN 邊緣算力商業化與全 GPU 架構可規模化性,將估值框架由 EV/EBITDA(設備商)切換至 EV/Revenue × AI infrastructure premium(算力架構雙重壟斷節點)?
命題路徑:
ICE-D 軸(Allentown ATP Q3 2026 落地 + San Jose 6-inch 晶圓廠量產爬坡 + hyperscaler 訂單含 ICE-D 組件比例提升)
AI-RAN 軸(T-Mobile trial 轉商業合同 + 邊緣算力定價模型披露 + anyRAN 全 GPU 架構 GA 確認)兩條線同步兌現,則 Nokia 的 peer group 由 Ericsson 遷移至 Arista + Ciena,EV/Revenue 框架觸發條件成立。
