

一、Nike 是誰?
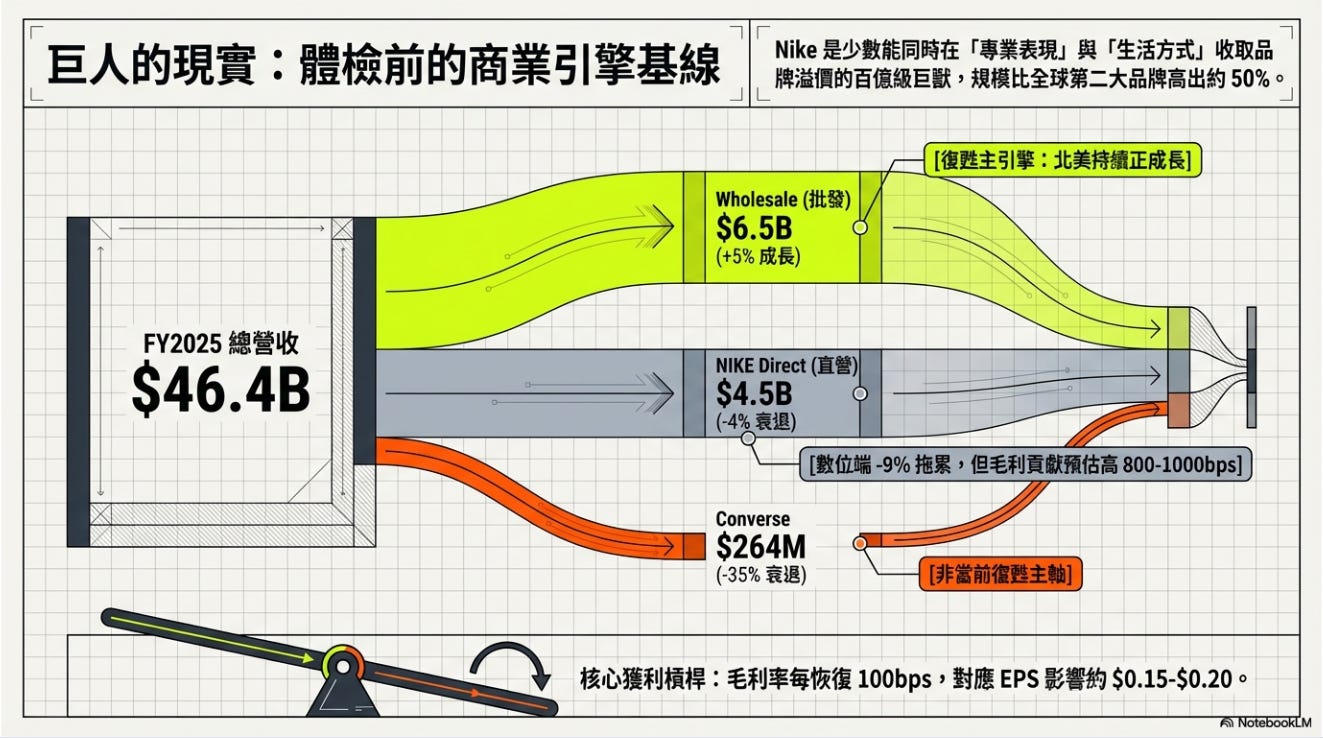
Nike 是全球最大的運動用品公司,1964 年以 Blue Ribbon Sports 起家,1971 年正式更名,1978 年推出 Air 氣墊,1984 年簽下 Michael Jordan——此後用近四十年時間將一個美國跑步鞋品牌打造成全球文化符號 。今天 Nike 擁有 Nike Brand、Jordan Brand 和 Converse 三大旗艦資產,業務橫跨近 190 個國家,FY2025 全年營收仍達 ~$46B,高於全球第二名 Adidas 約 50% 以上 。
Nike 的核心 DNA 是「Sport-Led Differentiation」——透過頂尖運動員代言、高強度行銷(每年 $3-4B 需求創造費用)、持續的運動科技研發(Air、Flyknit、ZoomX),以及全球最深的分銷網絡建立品牌溢價護城河 。Nike 的歷史成功方程式可以歸結為一條飛輪:在專業運動場景中創造突破性產品 → 頂尖運動員穿著建立權威性 → 專業光環下沉到大眾生活方式 → 生活方式消費放大營收規模 → 規模支撐下一輪研發與代言投資。這條飛輪讓 Nike 成為少數能同時在「Performance」(馬拉松、NBA、World Cup)與「Lifestyle」(Air Force 1、Dunk、Jordan 1)兩個維度收取品牌溢價的公司——也是它歷史上享有接近科技成長股估值倍數的核心原因。
Donahoe 時代:飛輪是怎麼被拆掉的
2020 年 1 月,Nike 董事會選擇了 John Donahoe 接任 CEO——一位 Bain & Co 出身、Stanford MBA、前 eBay CEO 的「數位轉型專家」。董事會的邏輯:用數位與電商經驗加速 Nike 的 DTC(Direct-to-Consumer)轉型。Donahoe 上任後推出了一系列在紙上合理但對 Nike 具致命性的策略:
「Consumer Direct Acceleration(CDA)」——砍批發、推 DTC。 Donahoe 的核心命題是:Nike 應該控制自己的銷售渠道,減少對第三方零售商的依賴,目標是將數位銷售佔比從 26% 提升至 40% 。結果 Nike 主動切斷了與 DSW、Macy’s、Zappos、Urban Outfitters 等數十家批發合作夥伴的關係 。短期看,DTC 毛利率更高;但代價是:Nike 失去了無數消費者「偶然看到 Nike、順便買下」的接觸點——品牌心理學中所謂的「心智可得性」。更糟的是,Nike 騰出的貨架空間被 HOKA、On Running、New Balance 迅速填滿 。Donahoe 自己在 2024 年 4 月承認「我們在轉向數位時,對批發的拉回幅度超過了應有的程度」。
組織架構扁平化——按性別取代按運動項目。 CDA 策略將 Nike 原本以運動項目為核心的團隊(跑步、籃球、足球各有獨立的產品、行銷、銷售團隊)改組為按「男性、女性、兒童」劃分的通用部門 。這看似「效率化」,實際上摧毀了 Nike 最重要的內部能力——專業運動場景的產品專精性。當跑步團隊不再專注於跑步、籃球團隊不再專注於籃球,產品創新自然變得平庸。Nike 首席設計長 Martin Lotti 後來說:「如果你只看後視鏡開車,結果不會好。更大的機會在擋風玻璃上。」
品牌行銷從「大敘事」退化為「數位導購」。 Donahoe 將行銷預算從大規模品牌建設(戶外廣告、電視大片、文化事件贊助)轉向以 ROI 為導向的數位績效行銷——針對 Nike App 會員的推送、個人化推薦、促銷碼 。短期看,數位行銷的 ROI 看起來很漂亮,因為它還在吃過去品牌投資的「餘溫」(brand fumes)。但 2-3 年後,當品牌溫度降了,績效行銷也失去了拉動力。
疫情泡沫當成永久趨勢。 Donahoe 在 COVID 期間看到線上銷售暴漲(FY2022 DTC 營收 $18.7B,+14% YoY),將此視為數位消費的「結構性拐點」,加倍下注 DTC 。但疫情泡沫消退後,消費者重新回到了實體門店——以接近(但不完全恢復到)疫情前的水平 。Nike 卻已經在這些門店裡消失了。
這四年的累積後果:FY2024-FY2025 連續兩年營收負增長、EPS 從 ~$3.73 坍塌至 ~$1.40 水平、股價從 2021 年高點 ~$179 跌至 2026 年的 ~$45 附近。2024 年 9 月,Donahoe 在董事會壓力下辭職。
Hill 的回歸:舊人、舊文化、新策略
Donahoe 的繼任者幾乎是他的反面。Elliott Hill 是一個 Nike 的「活化石」——1988 年以實習生身份加入 Nike,在公司待了 32 年,從基層銷售做到消費者與市場部門總裁,2020 年在被董事會越過選擇 Donahoe 後退休 。他穿運動服上班。他理解運動鞋文化。他知道 Foot Locker 的店長想要什麼。他知道 Nike 的飛輪是怎麼轉的。
Hill 在 2024 年 10 月 14 日正式回任 CEO,上任第一天的內部信就傳達了一個清晰的訊號:Nike 的問題不是品牌不行了,而是前幾年的決策拆掉了飛輪——我們的工作是把飛輪裝回去 。
