

一、Nebius 是誰?
Nebius 的 DNA 是「前 Yandex 工程基因 × AI 原生基礎設施建造者」。公司由 Yandex 創辦人 Arkady Volozh 主導,於 2024 年以 2.3B 淨現金從 Nasdaq 重新出發,將數十年互聯網工程文化整體移植到 AI 雲端基礎設施這條新賽道。[^1]
與 AWS、Azure、GCP 的通用超大型雲端不同,Nebius 的差異化定位是純 AI 原生 GPU 雲端(NeoCloud):不做通用工作負載,只做 AI 訓練與推理的重型算力供應。它的策略不是打敗 hyperscaler,而是成為 hyperscaler 溢出算力需求的首選外包方。CB Insights 指出,NeoCloud 玩家的核心差異化在於「更低基礎設施成本 + 更高 GPU 專業化程度」,在 hyperscaler AI Capex 擴張週期中扮演關鍵的算力外包角色。[^2][^3]
二、它靠什麼賺錢?
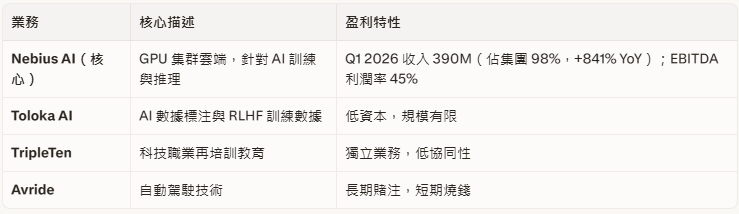
Q1 2026 集團收入 399M(+684% YoY),Nebius AI 收入 390M(+841% YoY,佔集團 98%),年化 ARR 1.92B(QoQ +54%);集團調整後 EBITDA 129.5M,集團 EBITDA 利潤率 32%,AI 核心 EBITDA 利潤率 45%。 AI 核心 45% vs 集團 32% 的差距為 13pp,反映非核心業務(Toloka / TripleTen / Avride)的虧損拖累有限,集團整體盈利品質顯著好於市場早期預期。[^1]
2026 Capex 指引 20-25B + 超過 4GW 產能目標 + 2.6B Bloom Energy 固定承諾,使現金消耗速度同樣比想像中快——「賺得比想像多,燒得也比想像快」是當前 Nebius 投資命題最精準的結構描述。Statista 數據顯示,全球 AI 處理器雲端市場 2026 年收入預計達 380 億,較 2020 年 40 億增長近 10 倍——需求側的宏觀背景為 ARR 目標提供了市場空間支撐。[^4]
三、最近在忙什麼?
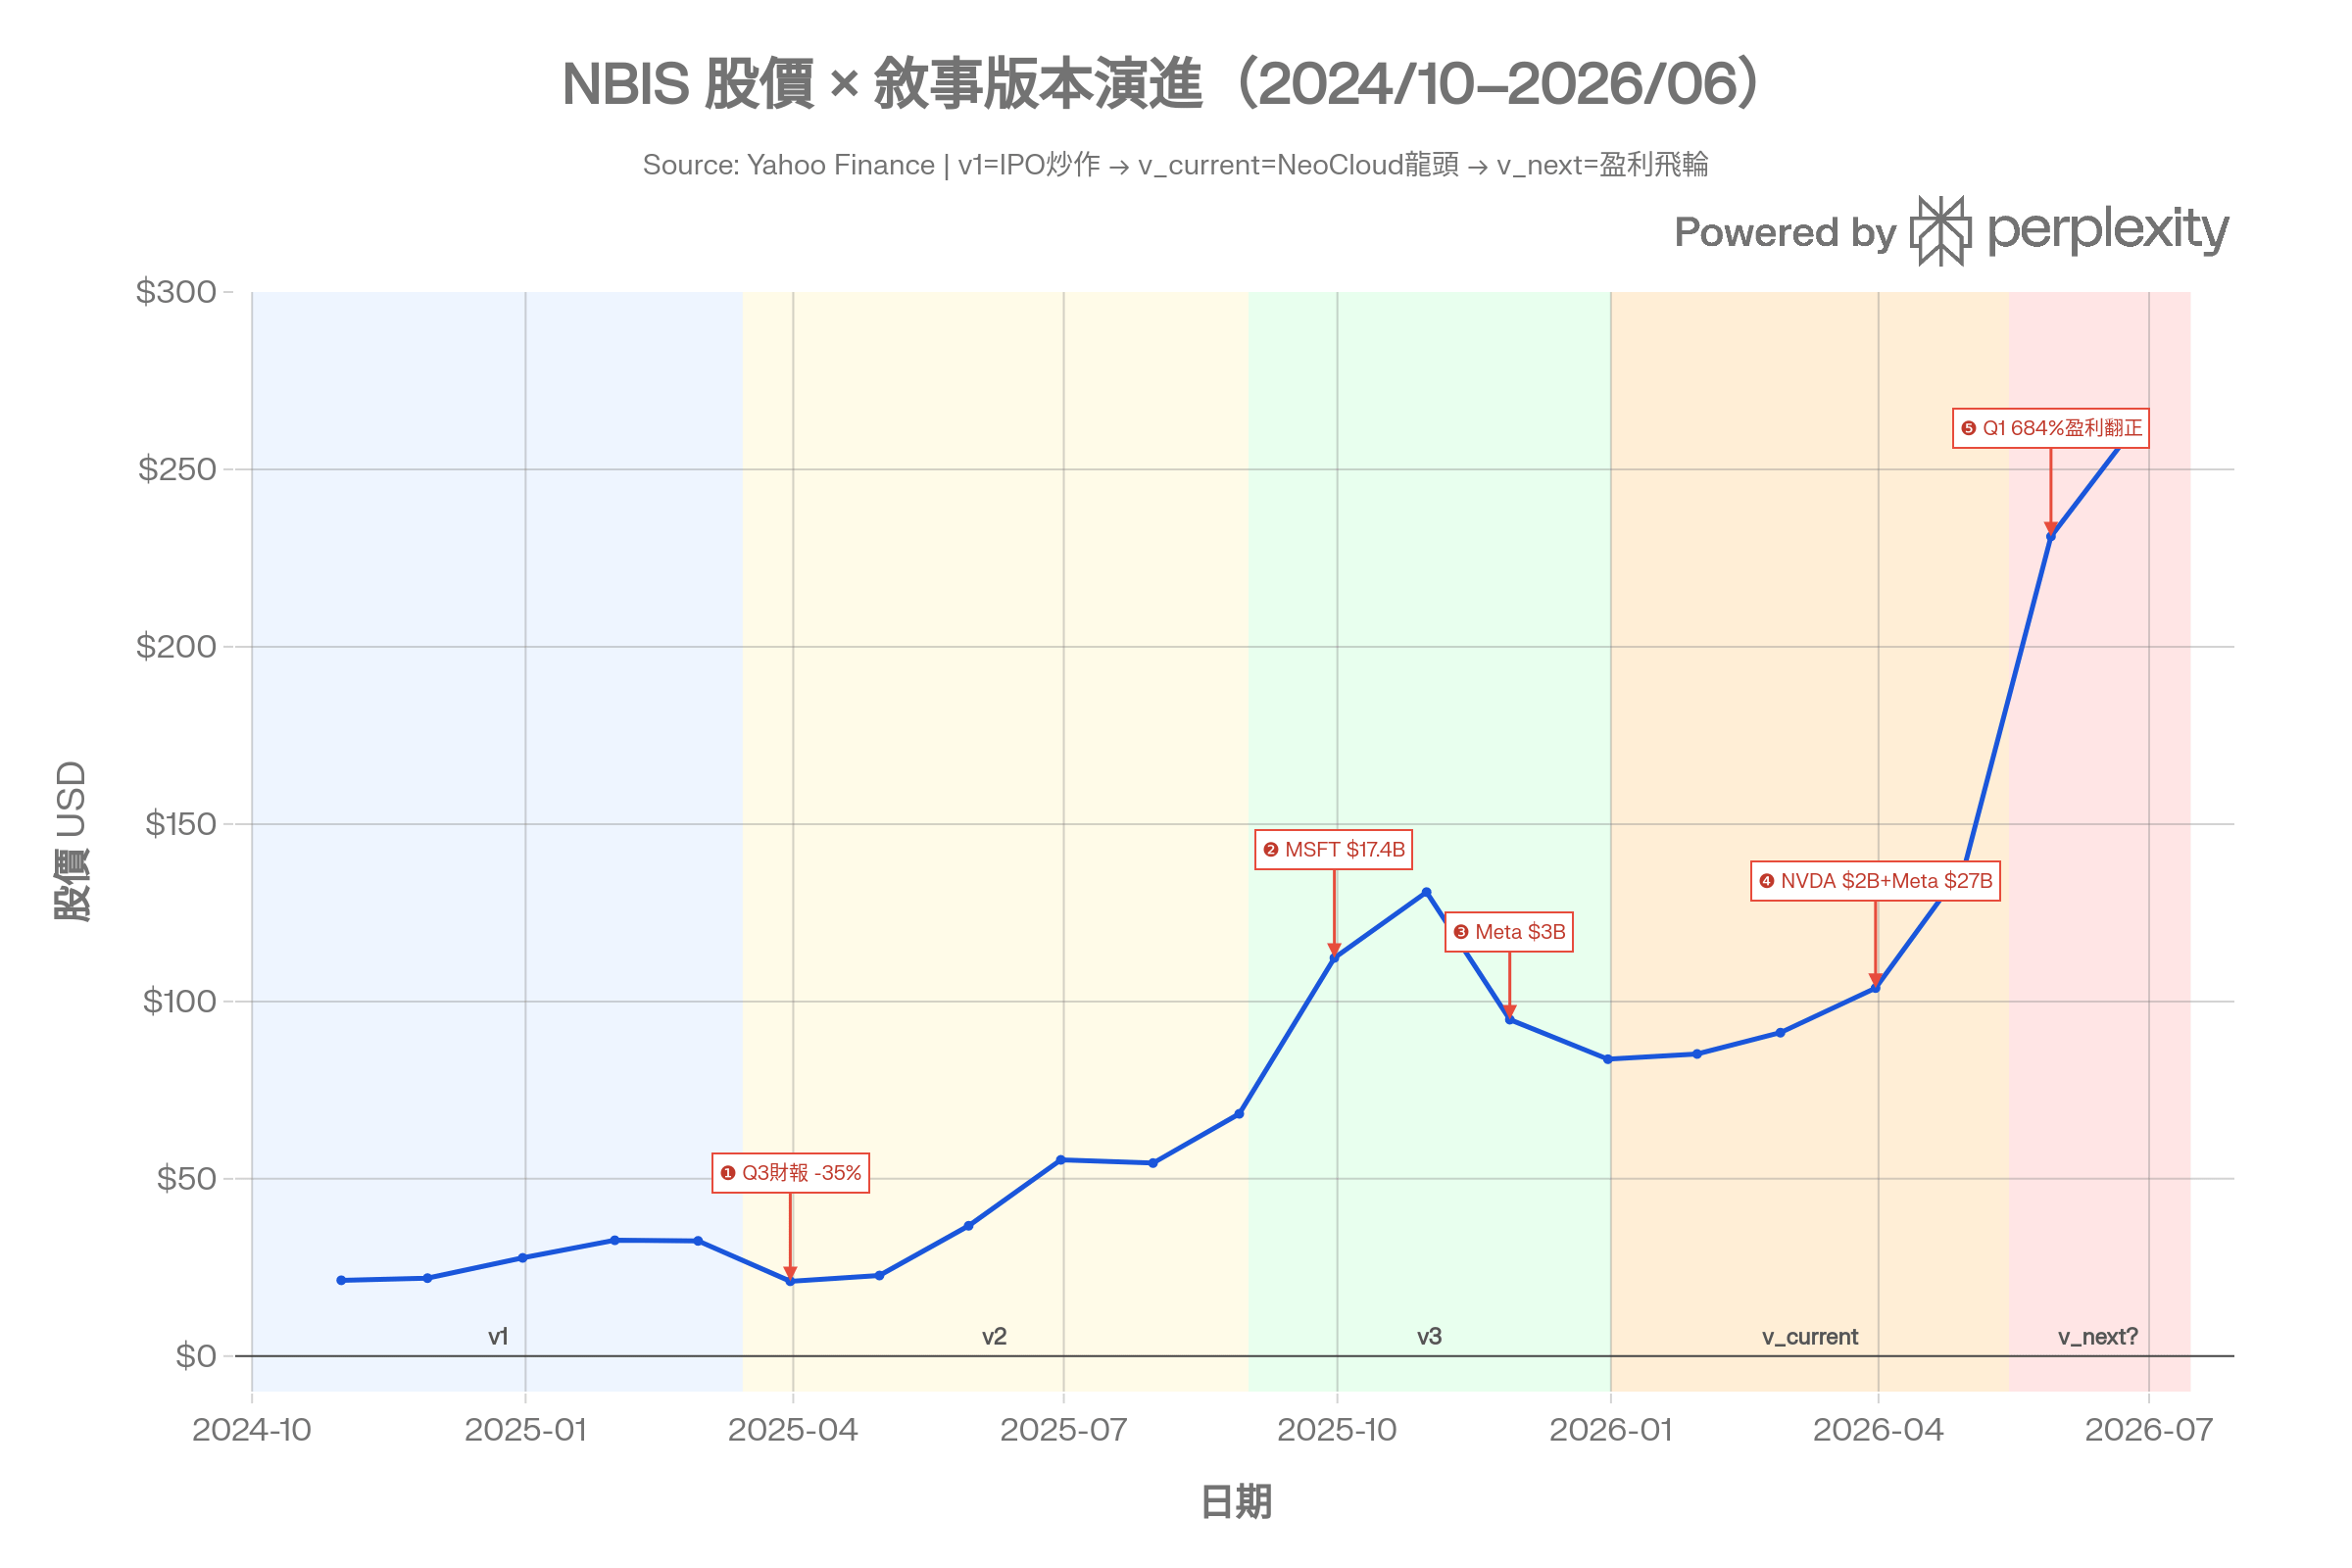
2026-03:NVIDIA 2B 策略投資 + Meta 27B 新框架合約;密蘇里 1.2GW AI 工廠獲批。Backlog 確認至 46B(MSFT 17.4B + Meta 27B + NVDA 2B)[^1]
2026-05-13:Q1 2026 財報——集團收入 399M(+684% YoY),Nebius AI +841% YoY,集團 EBITDA 利潤率 32%,AI 核心 45%,ARR 1.92B(QoQ +54%);2026 全年 Capex 指引 20-25B;電力產能目標上調至超過 4GW[^1]
2026-05:敲定 2.6B Bloom Energy 燃料電池協議,為數據中心提供現場穩定電力[^1]
2026-06-08:宣布以約 620M 收購 Eigen AI,強化企業 AI 推理能力;英國 Harlow Campus 2.26B 擴張承諾同步披露[^1]
2026-06-16:Eigen AI 收購交割完成[^1]
2026-06-22:正式納入 Nasdaq-100,被動資金買盤啟動;Jensen Huang 在 Computex 公開點名[^1]
四、市場共識
敘事版本演進
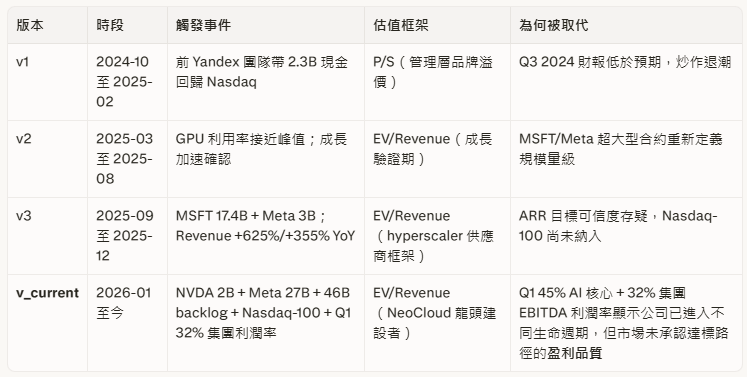
v_current 已 price in:
46B backlog 的收入可見性(2026-2030)[^1]
NVIDIA 技術棧認可 + Jensen 公開背書
2026 全年收入 3-3.4B、ARR 7-9B 區間(部分 price in,上緣仍有爭議)
v_next 尚未 price in 的缺口: 市場 price in 了「ARR 大概會在 7-9B 區間」,但沒有 price in「達標時 AI 核心 EBITDA 利潤率能否同步維持甚至擴張」。賣方模型普遍假設產能爬坡壓制利潤率,未系統性考慮「高品質達標」情境。
市場敘事(v_current)
多頭: 46B backlog 提供 2026-2030 收入可見性;Nasdaq-100 被動資金流入 + NVDA 背書形成雙催化;Q1 集團 EBITDA 利潤率 32%、AI 核心 45% 確認盈利飛輪啟動,盈利品質顯著優於市場早期預期。[^1]
空頭: 官方 ARR 指引 7-9B 區間意味著 H2 需要將年化 ARR 從 1.92B 大幅跳升;20-25B Capex 指引 + 4GW 產能目標使現金消耗速度遠超原預期;現價約 274 已超越賣方共識均值 244,上行空間有限。[^1]
隱含假設(v_current)
45% AI 核心利潤率是利用率高峰的週期性高點,而非結構性水平
估值以 EV/Sales 2027E 約 9x 為錨,不考慮 EV/EBITDA 框架
H2 2026 高速產能擴張(4GW 目標)必然侵蝕利潤率
定價邏輯
現價約 274,EV 約 89B,EV/Sales 2026E 約 25.9x,2027E 約 9.21x。 賣方覆蓋 16 家,均值目標 244.07(現價折讓 -15%);Citi Buy 287,BNP Paribas Neutral 255。市場目前 price in 的成長預期已高於多數賣方模型。
五、核心假設(待檢驗命題)
H-0
「Nebius 能否在 2026 年底前將年化 ARR 推升至管理層指引 7B-9B 區間,且在產能爬坡過程中維持 AI 核心 EBITDA 利潤率不被稀釋?」
官方 guidance 為全年 ARR 7B-9B run-rate、集團收入 3B-3.4B。7B 下緣是 guidance 的保守錨點,9B 上緣是高品質達標情境;本篇 Base 情境以區間中樞為準,Bull 情境以 9B 上緣為錨。
命題路徑
v_current → v_next 框架切換需要三個條件同時成立:
Q2 2026 財報(2026-08-06):收入季環比 ≥ 20% 且 AI 核心 EBITDA 利潤率 ≥ 40%,集團 EBITDA 利潤率不低於 30%(以 Q1 32% 為基準)
H2 2026:4GW 電力產能目標下,多集群上線節奏可管理,集團 EBITDA 利潤率不因爬坡疊加跌破 28%
2026 年底:實際 ARR 落在 7-9B 區間,上緣 vs 下緣的差額被數據收窄
六、投資假設地圖
H-0 成立需要四個條件全部為真,錨定 Profit Formula 框架(Revenue Model / Margin Model / Operating Leverage / Resource Velocity)。
