

一、MongoDB 是誰?
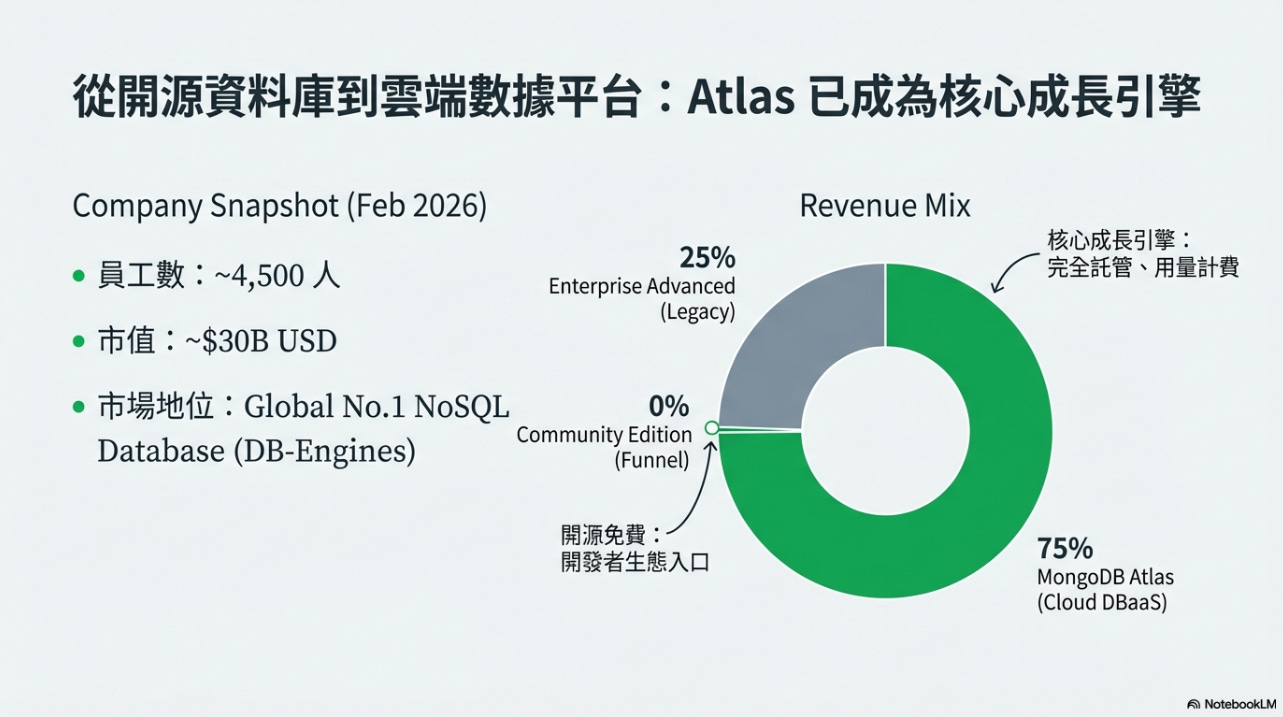
MongoDB, Inc.(NASDAQ: MDB)成立於 2007 年,前身叫 10gen,2017 年在納斯達克上市,總部在紐約,由 2014 年上任的 Dev Ittycheria 擔任 CEO。截至 2026 年 2 月中,公司市值大約 300 億美元,員工約 4,500 人,算是一間已經站穩的中大型雲軟體公司。
在 DB-Engines 的排名上,MongoDB 長期是全球最受歡迎的 NoSQL 資料庫,整體資料庫排名大約在前五名,僅次於 Oracle、MySQL、SQL Server 等傳統關聯式資料庫(SQL)。對很多開發者來說,「要做一個新服務用文件型資料庫」的時候,預設想到的就是 MongoDB。
二、它靠什麼賺錢?
1. 三條主線產品
MongoDB 的收入主要來自三個產品線:
MongoDB Atlas(雲端 DBaaS)
完全託管的雲端資料庫服務,跑在 AWS、Azure、GCP 上。
客戶不用自己管機器、備援、升級,只要把資料放進來,用多少算多少。
佔 FY2025 營收約 71%,到 FY2026 Q3 升到 75%,已經是公司最核心的成長引擎。
Enterprise Advanced(本地/混合雲授權)
傳統企業買授權或訂閱,在自己的機房或私有雲跑 MongoDB。
目前佔營收約 25%,但比例逐年下降,因為大家都往雲上移。
Community Edition(開源免費版)
免費的開源版本。
本身不直接賺錢,但可以把開發者拉進生態,是付費產品的漏斗頂端。
2. 商業模式:Land-and-Expand
開發者先在 Community Edition 上玩、做 side project。
成熟之後,為了方便管理與安全,就把專案搬去 Atlas,開始付費。
應用做大了,就會拉更多團隊上來,同一家公司在 MongoDB 上的工作負載越來越多,用量自然上升。
最後一部分客戶會買更高階的 Enterprise 功能與支援服務。
三、最近在忙什麼?(AI、向量搜尋、多雲)
1. AI / 向量搜尋:Voyage AI 收購
2025 年 2 月,MongoDB 宣布收購 Voyage AI,交易規模約 2.2 億美元。Voyage 專長是高品質 embedding 和 reranking 模型,其模型在 Hugging Face 評測中表現突出,也被 Anthropic、LangChain、Harvey、Replit 等採用。
MongoDB 的劇本是:
把 Voyage AI 能力深度整合到 Atlas 裡,讓開發者在 MongoDB 就能完成「資料存儲 + 向量索引 + 語意搜尋 + RAG」,而不用再串一堆外部向量資料庫與模型服務。
如果這個路線走得順,MongoDB 有機會在「AI 檢索與應用」這塊變成一個更重要的平台,而不只是一個純粹的資料庫。
2. 開發者生態與多雲策略
MongoDB 持續投入開發者工具、SDK、教學資源,以及與 AWS、Azure、GCP 等的合作夥伴計畫,希望維持「開發者預設選項」的地位。多雲策略則讓它在大客戶談判中有更多議價籌碼,而不是完全被某一家雲牽著走。
📊 MongoDB 投資假設地圖
Level 0:這筆投資本質上在問什麼?
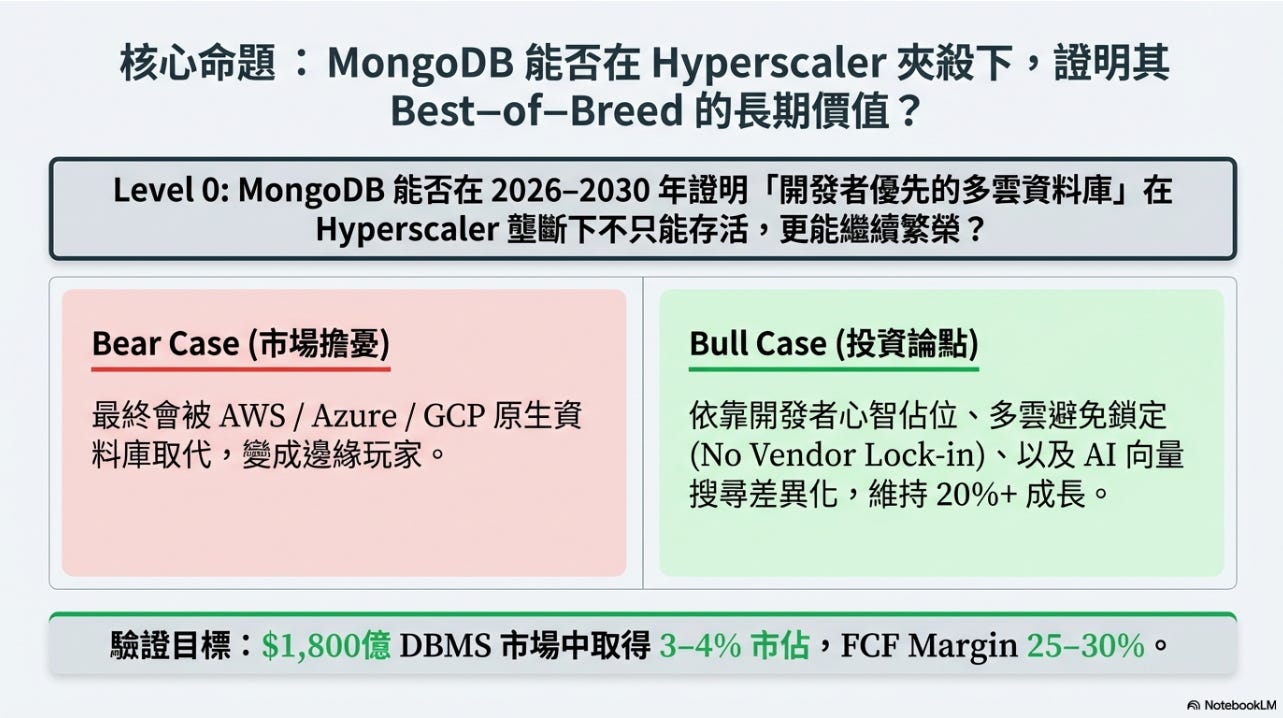
MongoDB 能否在 2026–2030 年證明「開發者優先的多雲資料庫」在 Hyperscaler 壟斷下不只能存活,更能繼續繁榮——從而證偽市場認為其「最終會被 AWS / Azure / GCP 原生資料庫取代」的折價假設?
換句話說:
在企業數位轉型與 AI 基礎設施大建設的這一波浪潮裡,MongoDB 能不能靠開發者心智佔位、多雲避免鎖定、以及 Voyage AI 帶來的向量搜尋差異化這三大支柱,在約 1,800–1,900 億美元的 DBMS 市場裡穩定達到 3–4% 市佔、維持 20%+ 成長、並把 FCF Margin 推到 25–30%——而不只是雲遷移紅利期裡的「NoSQL 短暫受益者」?
🎯 本次分析選用框架
基於 MongoDB 的投資問題,我選用以下 5 個核心框架來構建分析:
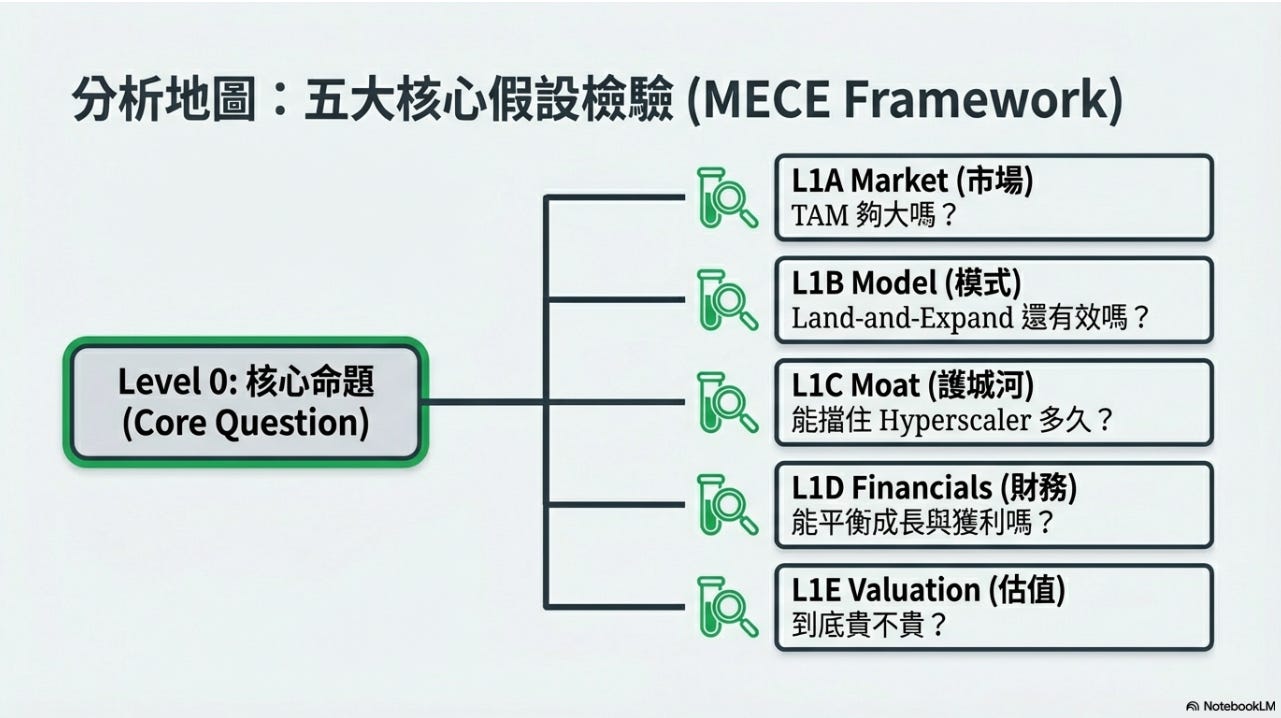
Level 1A:市場機會 — TAM 夠大嗎?MongoDB 有空間嗎?
框架: Market Sizing (TAM/SAM/SOM) + Industry Structure Analysis
為何相關: 評估全球 DBMS 市場的結構性成長是否真實,以及 MongoDB 目前僅 2% 市佔的空間到底有多大。這是整個投資假設的地基——若市場本身不夠大、或成長是一次性的,後面所有假設都站不住腳。
Level 1B:商業模式 — Land-and-Expand 還有效嗎?
框架: SaaS Unit Economics (LTV/CAC, Rule of 40) + Cohort Analysis + Profit Formula
為何相關: 評估 Atlas 的 NRR、CAC Payback、消費成長品質等單位經濟指標。這決定了 MongoDB 能否從「高燒錢換成長」轉向「高效率的複利擴張」,是撐起高估值最核心的引擎。
Level 1C:護城河 — 能擋住 Hyperscaler 多久?
框架: VRIO Analysis + Network Effects + Switching Cost Model
為何相關: 評估數據重力與遷移成本構成的 Enterprise 黏性、開發者生態的認知護城河、以及 Voyage AI 收購能否讓 MongoDB 在 AI/向量搜尋時代建立新的差異化壁壘。這是空方最常攻擊的弱點,也是多方最需要答對的題目。
Level 1D:財務健康 — 能平衡成長與獲利嗎?
框架: ROIC Tree + FCF Analysis + Capital Allocation
為何相關: 評估 MongoDB 是否能在維持 20%+ 成長的同時,持續擴張非 GAAP 營業利潤率(每年 100–200 bps)、控制 SBC 稀釋,並維持健康的 FCF。這決定了「成長 + 獲利」能不能兩邊都要,還是最終要取捨。
Level 1E:估值 — 到底貴不貴?
框架: Reverse DCF + 情境推演 (Scenario Modeling)
為何相關: 在前四個 Level 的分析成立之後,才問最後一個問題:現在約 12x Sales 的定價,究竟是在賭哪一個 2030 年的 MongoDB?悲觀、基準、還是樂觀情境?這個框架放在最後,是因為估值本身沒有意義——只有先理解業務品質,才能判斷市場定價是否合理。
Level 1A:市場結構與 TAM — DB 市場夠大、結構對 MongoDB 友善嗎?
A1.1:DBMS 市場是「穩定高成長」而非一次性循環,足以支撐 2030 年前中高雙位數成長
數據
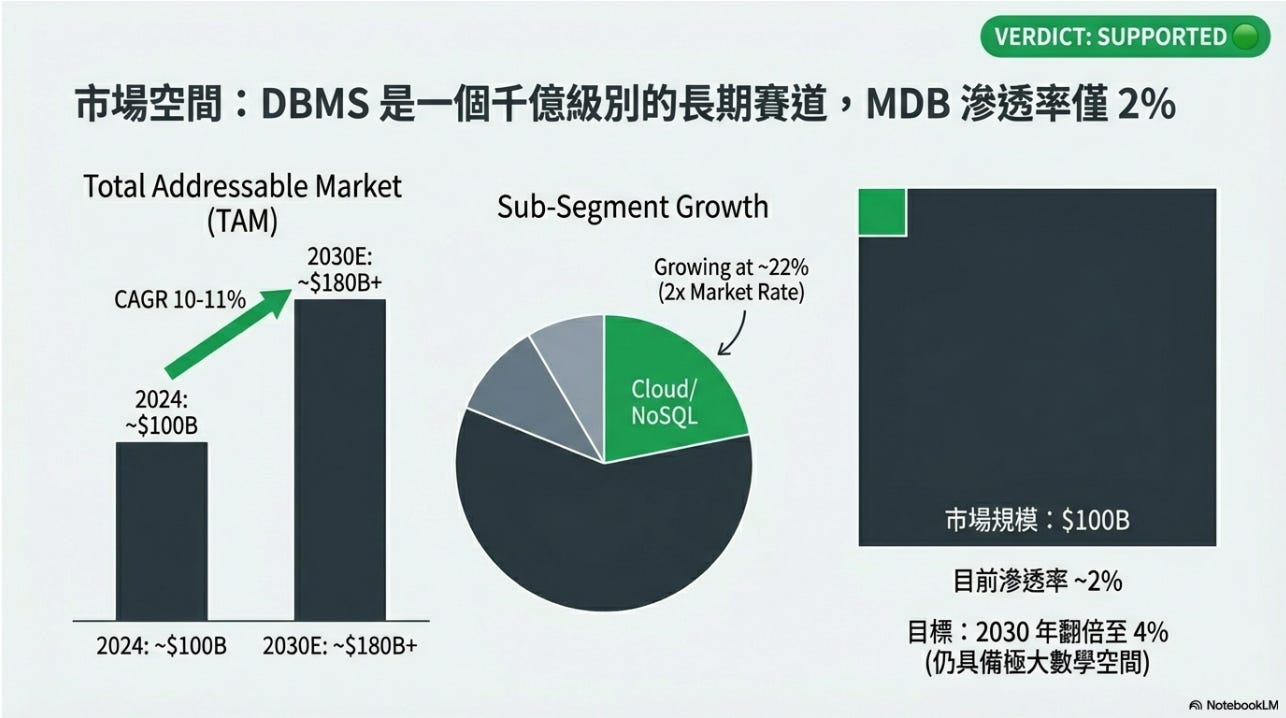
多個研究估計 2024 年全球 DBMS 市場規模約 960–980 億美元,也有估計約 893 億或 1,197 億美元的版本,視定義略有差異。
有機構預測 2025–2033 年 DBMS 市場 CAGR 約 11.3%,到 2033 年達 2,450–2,600 億美元。
Cloud DB/DBaaS 子市場成長更快:2024 年約佔整體 DBMS 支出 64%,非關聯(NoSQL 等)DBMS 年成長約 22.7%,明顯高於傳統 RDBMS 的 10.8%。
另一估算顯示,2024 年全球 Database 市場約 893 億美元,預期 2031 年達 1,685 億,CAGR 約 9.4%。
綜合理解:
整體 DBMS CAGR 約 9–11%,其中 Cloud / NoSQL 子市場更快(高十幾到 20%+),結構偏向長期數位轉型,而非短期週期。
結論
H-1A.1 基本被支持:到 2030 年,用 10–11% CAGR 從 2024 年 1,000 億美元推演,2030 年 TAM 粗略在 1,750–1,900 億美元區間是合理的。
證偽條件(任一出現則推翻)
主流研究機構(Gartner/IDC 類)在未來 2–3 年明顯下修 DBMS 長期 CAGR 至 <7%。
Cloud DB 支出份額停止上升,甚至回落(例如長期停在 60% 以下)。
企業 AI/雲遷移 Capex 出現結構性收縮(非短期景氣循環),導致 DB 投資轉向壓縮成本而非擴張。
