

H-0: Moderna 能否在 2026 下半年至 2029 年間,透過 intismeran 平台於大基數適應症取得註冊級療效並建立可放量的製造與處方採納結構,實現多適應症收入落地,令市場相信其為多適應症 mRNA 腫瘤平台股,並將估值框架由「疫苗 P/S + 單適應症 Price/2035E Peak Sales 混合口徑對照 PFE/BNTX/NVAX」切換至「完整 SOTP/EV-Pipeline 分項管線價值對照 CRSP/ALNY/SRPT」?
一、Moderna 是誰?
Moderna 是首批以 mRNA 平台實現商業化的生技公司,核心 DNA 為抗原編碼快速迭代能力,已由單一 COVID 疫苗商轉向多產品呼吸道疫苗與個體化腫瘤治療(individualized neoantigen therapy, INT)雙軌並行。
與 PFE、BNTX、NVAX 的差異在於,Moderna 是三者中唯一將 INT 個體化製造平台推進至 Phase 3 註冊試驗並取得陽性讀出的公司。
二、它靠什麼賺錢?
現階段收入仍以呼吸道疫苗業務(COVID、RSV 及待批的流感/COVID 複方 mFLUSIVA)為主,2026 年第一季營收約4億美元,年增3億美元。公司已將年度研發預算由2025年前的約46億美元下修至2026至2028年約38億美元,並將重心由早期呼吸道與稀有病資產轉向腫瘤與已顯示訊號的資產。
真正改變整體面貌的引擎,是 intismeran autogene(mRNA-4157/V940)與 Merck Keytruda 聯用的個體化腫瘤新抗原療法,這是唯一具備 Phase 3 陽性數據、可能自2027年起貢獻收入的非疫苗管線。
三、最近在忙什麼?
2026年8月19日,Moderna 與 Merck 公布 INTerpath-001 Phase 3 試驗(1,137名切除後 IIB–IV 期黑色素瘤患者)達到主要終點(無復發生存期 RFS)及關鍵次要終點(遠端轉移無病生存期 DMFS),較 Keytruda 單藥治療顯著改善。此為個體化 mRNA 新抗原療法史上首個陽性 Phase 3 讀出。
CEO Bancel 表示將優先推進監管申報,商業批准最快可能於2027年到來。消息公布後 MRNA 股價單日一度飆升逾160%,William Blair 隨即上調評級至「Outperform」。
四、市場共識
本節先說明市場今日如何理解這間公司,再說明此理解如何形成,最後指出市場的關鍵分歧。
▸ 市場今日如何看這間公司
市場眼中,Moderna 的主要獲利引擎正由呼吸道疫苗轉向個體化腫瘤新抗原平台,但此轉向目前僅有黑色素瘤一項適應症的 Phase 3 支撐。業務結構呈現高集中度與試驗導向特性:疫苗端受季節性與競爭壓縮,腫瘤端訂單可見度取決於單一資產的後續適應症擴張速度。
資本狀態上,公司仍處於研發支出下修軌道(2026至2028年約38億美元/年),顯示尚未進入放量投資階段。市場現時將其視為「因單一 Phase 3 觸發混合口徑重估、隱含期待超前的生技股」,因此以疫苗 P/S 加單適應症 Price/2035E Peak Sales 混合口徑(意即以尚未上市產品的預估峰值銷售折現定價)為定價基準,對照 PFE、BNTX、NVAX。
▸ 這個看法如何演變至今
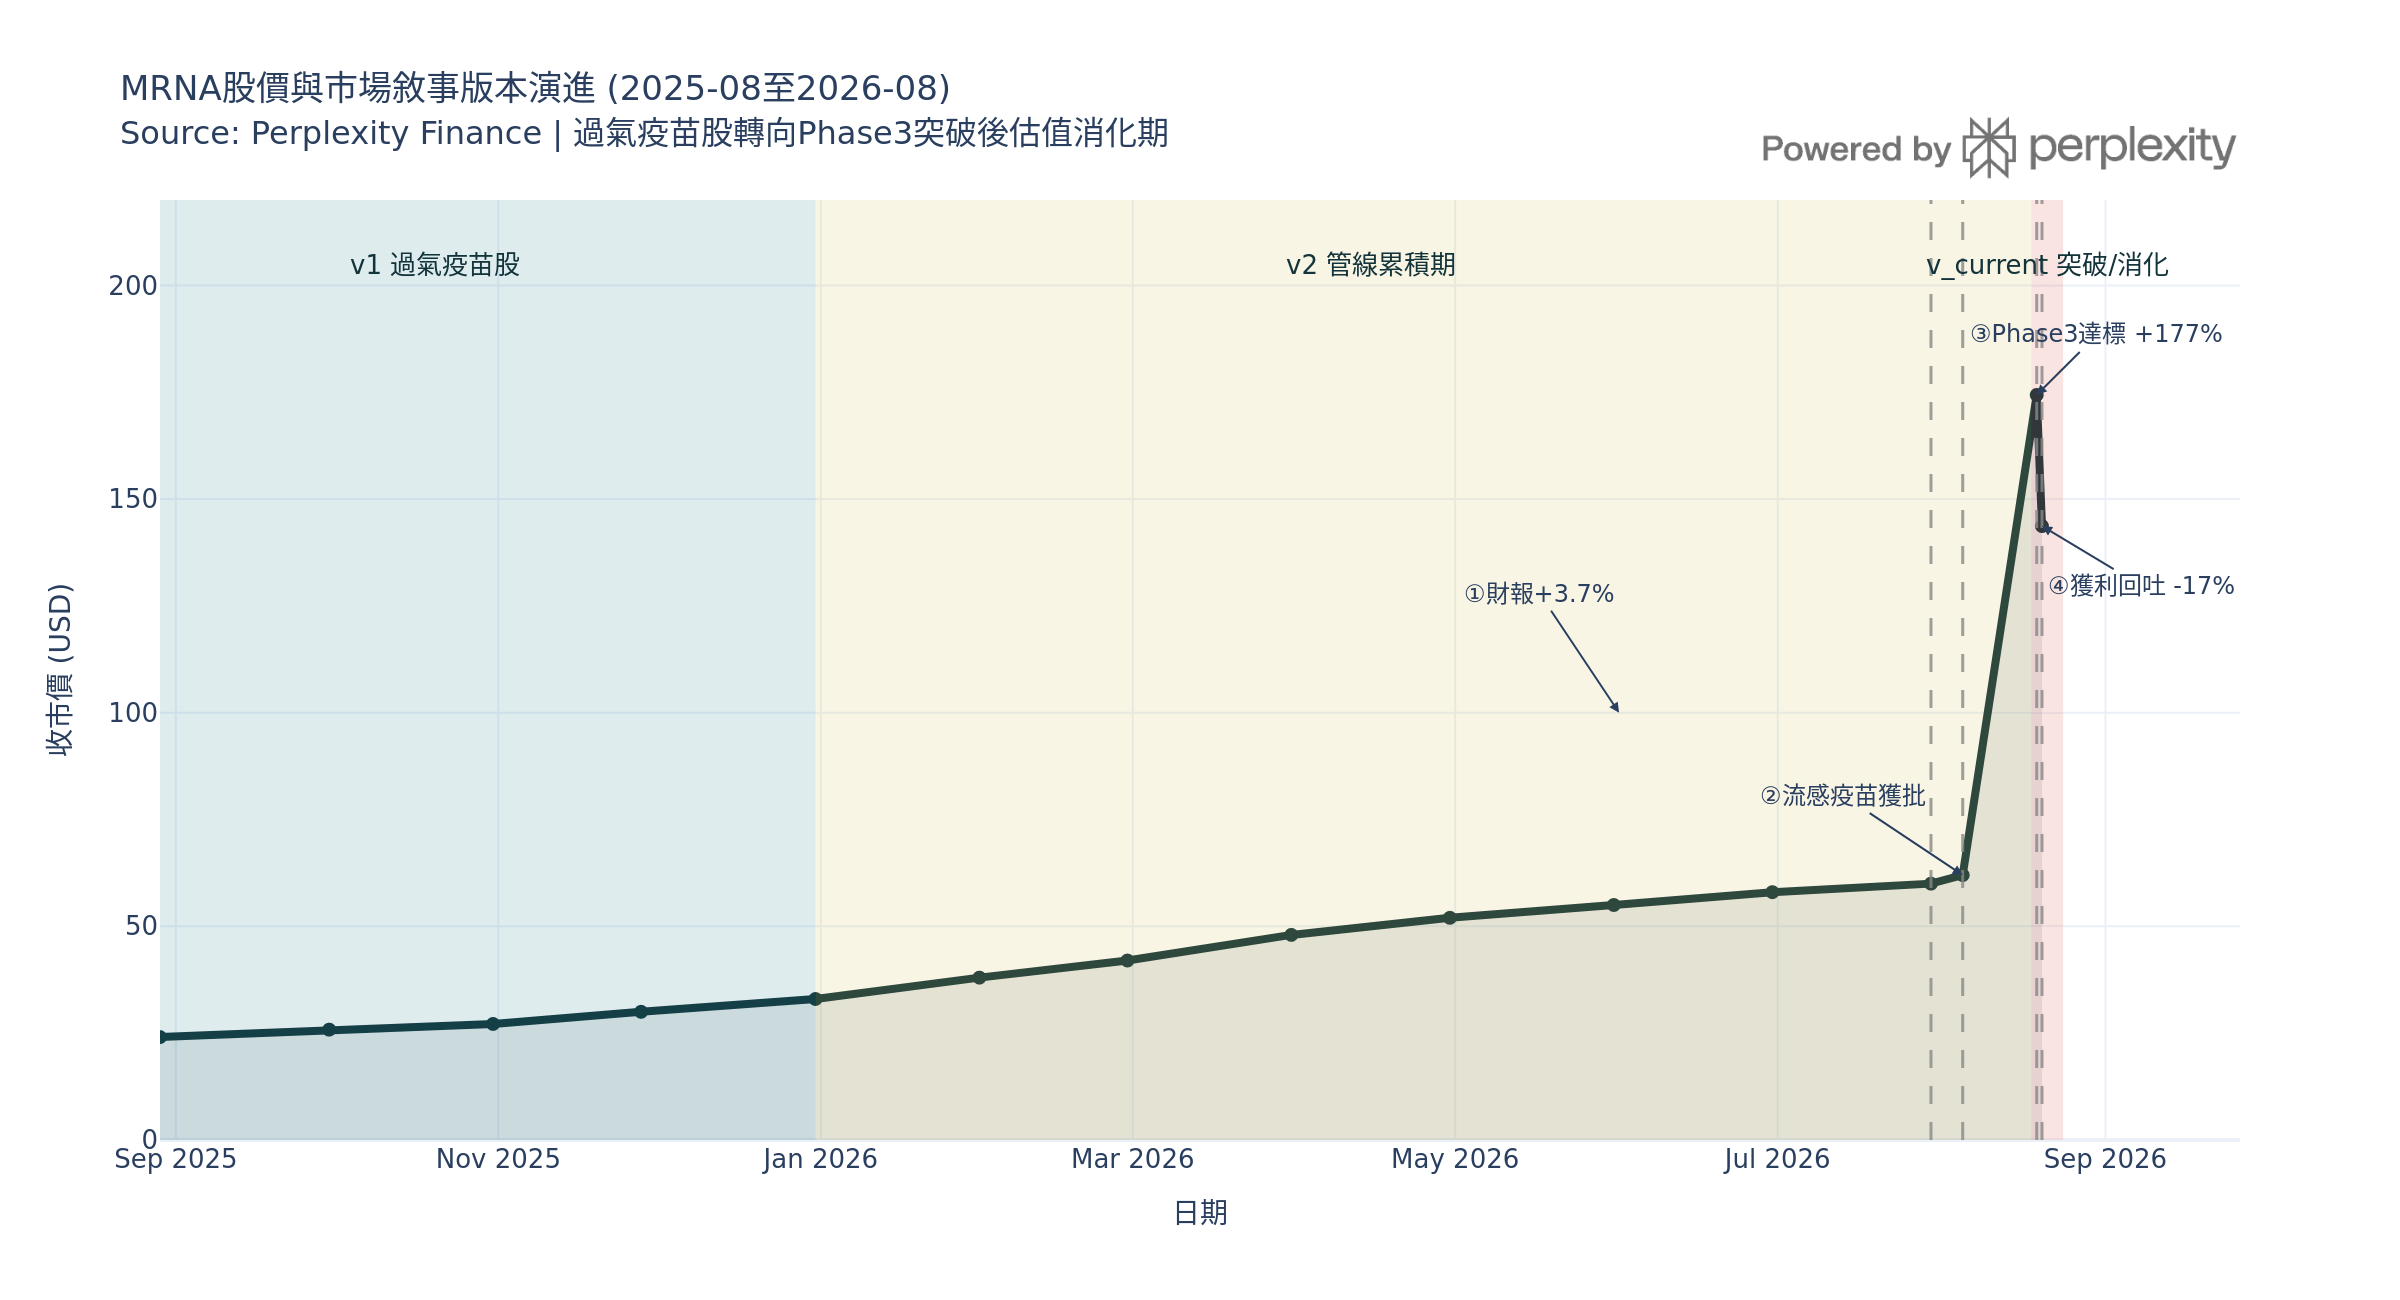
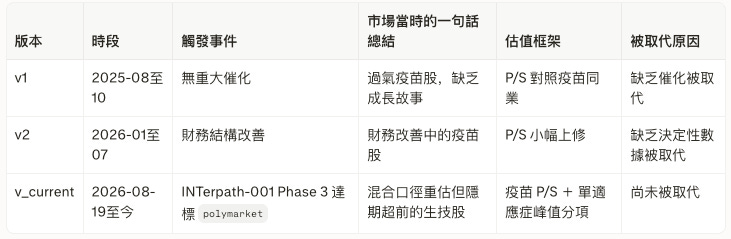
由 v1 至 v_current,市場改變的關鍵信念是:Moderna 的腫瘤資產已由「概念性早期訊號」升級為「具註冊級證據的可批准資產」。
單一 Phase 3 讀出,已把敘事從財務修復轉為腫瘤資產重估。
關鍵分歧
intismeran 能否在大基數適應症(如肺癌)複製 Phase 3 成功,還是黑色素瘤成功僅屬單一癌種的孤立驚喜?
為何重要:解讀為前者對應完整 SOTP/EV-Pipeline 平台型定價基準,解讀為後者對應維持現行單適應症峰值分項混合口徑。
多方所需:INTerpath-002(肺癌)等後續適應症於註冊級設計下達到主要終點。
空方所需:後續適應症讀出未達標,或僅以替代終點(而非硬終點)推進。
五、核心假設
以下將上一節該條分歧,改寫成一句可用數據裁決的命題。
H-0: Moderna 能否在 2026 下半年至 2029 年間,透過 intismeran 平台於大基數適應症取得註冊級療效並建立可放量的製造與處方採納結構,實現多適應症收入落地,令市場相信其為多適應症 mRNA 腫瘤平台股,並將估值框架由「疫苗 P/S + 單適應症 Price/2035E Peak Sales 混合口徑對照 PFE/BNTX/NVAX」切換至「完整 SOTP/EV-Pipeline 分項管線價值對照 CRSP/ALNY/SRPT」?
命題路徑:
Level 1A(平台複製):抗原選擇與製程平台能否在異質腫瘤生物學條件下重現註冊級療效。
Level 1B(可及人群):可觸及病人基數在檢測前置條件與競爭分割下能否支撐超額規模。
Level 1C(上市推進):處方與支付行為能否由學術中心早期採用擴散至主流治療線位。
Level 1D(供給續航):個體化製造產能與資源撥款能否支撐多適應症同時放量
