

一、Meta 是誰?
Meta Platforms 是全球規模最大的社交媒體與數位廣告基礎設施運營商,核心 DNA 是「以免費服務換取注意力、以注意力換取廣告收入」。公司旗下 Facebook、Instagram、WhatsApp、Messenger 擁有逾 32 億日活躍用戶(DAP),構成全球最密集的人際關係圖譜。
與同業最根本的差異在於:Meta 擁有封閉式高頻社交圖譜(social graph),廣告精準度依賴人際行為數據,而非純搜尋意圖(Alphabet)或購買行為(Amazon)。這一 DNA 在 2022 年遭到「數據使用監管收緊 + 蘋果 ATT 打擊」的雙重重創後,反而倒逼出以 AI 補償數據損失的全系統遷移,使 Meta 在 2023-2024 年完成業內最徹底的廣告 AI 化改造。[trendspider]
Zuckerberg 的管理風格是創辦人主導式押注——2022 年 VR/Metaverse、2026 年 AI Capex,兩次均以「十年願景 + 即時 FCF 侵蝕」的方式呈現,使市場週期性陷入「ROI 何時到來」的焦慮。這是理解 Meta 估值波動的核心人格背景。
二、它靠什麼賺錢?
Meta 的收入結構可以大致上被地被一個恆等式概括:
Q1 2026 數據:廣告收入 550 億美元,同比增長 33%,由兩個因子共同驅動——曝光量增長 19%、均價增長 12%,兩者同步雙位數增長。這是此次研究命題的出發點:33% 的廣告收入增速是量與價共同作用的結果,而非任何單一因素的突破。
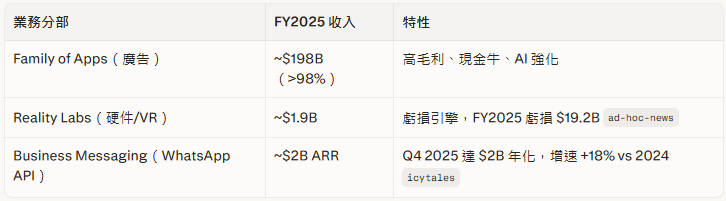
2026 全年 Capex 指引為 1,250-1,450 億美元,相比 2025 年的 722 億美元幾乎翻倍;同期,管理層承諾 2026 年運營利潤將超過 2025 年的 832.8 億美元。這一「Capex 翻倍但運營利潤繼續增長」的組合,是市場爭議的核心:Capex 是在侵蝕 FCF,還是在買下未來的增速?
三、最近在忙什麼?
Capex 二次上調(2026 年 4 月):Q1 2026 財報中,Capex 指引從 1,150-1,350 億美元再次上調至 1,250-1,450 億美元,直接觸發股價 -8.5%。CFO Susan Li 承認公司「一再低估算力需求」,令市場對 ROI 的質疑加深。
33% 廣告增速確認(Q1 2026):這是 2021 年以來最快的收入增速。剔除 80.3 億美元一次性稅務利益後,調整後 EPS 為 7.31 美元,仍超出市場預期的 6.65-6.67 美元。Polymarket 在財報前已為 Meta 定下約 90% 的 beat 機率,街頭 EPS 共識為 6.67 美元。
AI 工具採用加速:Business AI 對話量從 2026 年初的每週 100 萬次躍升至每週 1,000 萬次,增長 10 倍;使用生成式 AI 廣告創意工具的廣告主從 400 萬增至 800 萬,使用影片生成工具的廣告主帶來超過 3% 的轉化率提升。
7 月 1 日雲算力業務曝光,股票單日 +7.56%。 CNBC 報導 Meta 正籌建雲基礎設施服務部門,提供兩種模式:類似 AWS Bedrock 的 AI 推理 API,及類似 CoreWeave 的裸算力租用。Zuckerberg 本人承認外部企業已主動詢問是否可從 Meta 採購算力。
四、市場共識
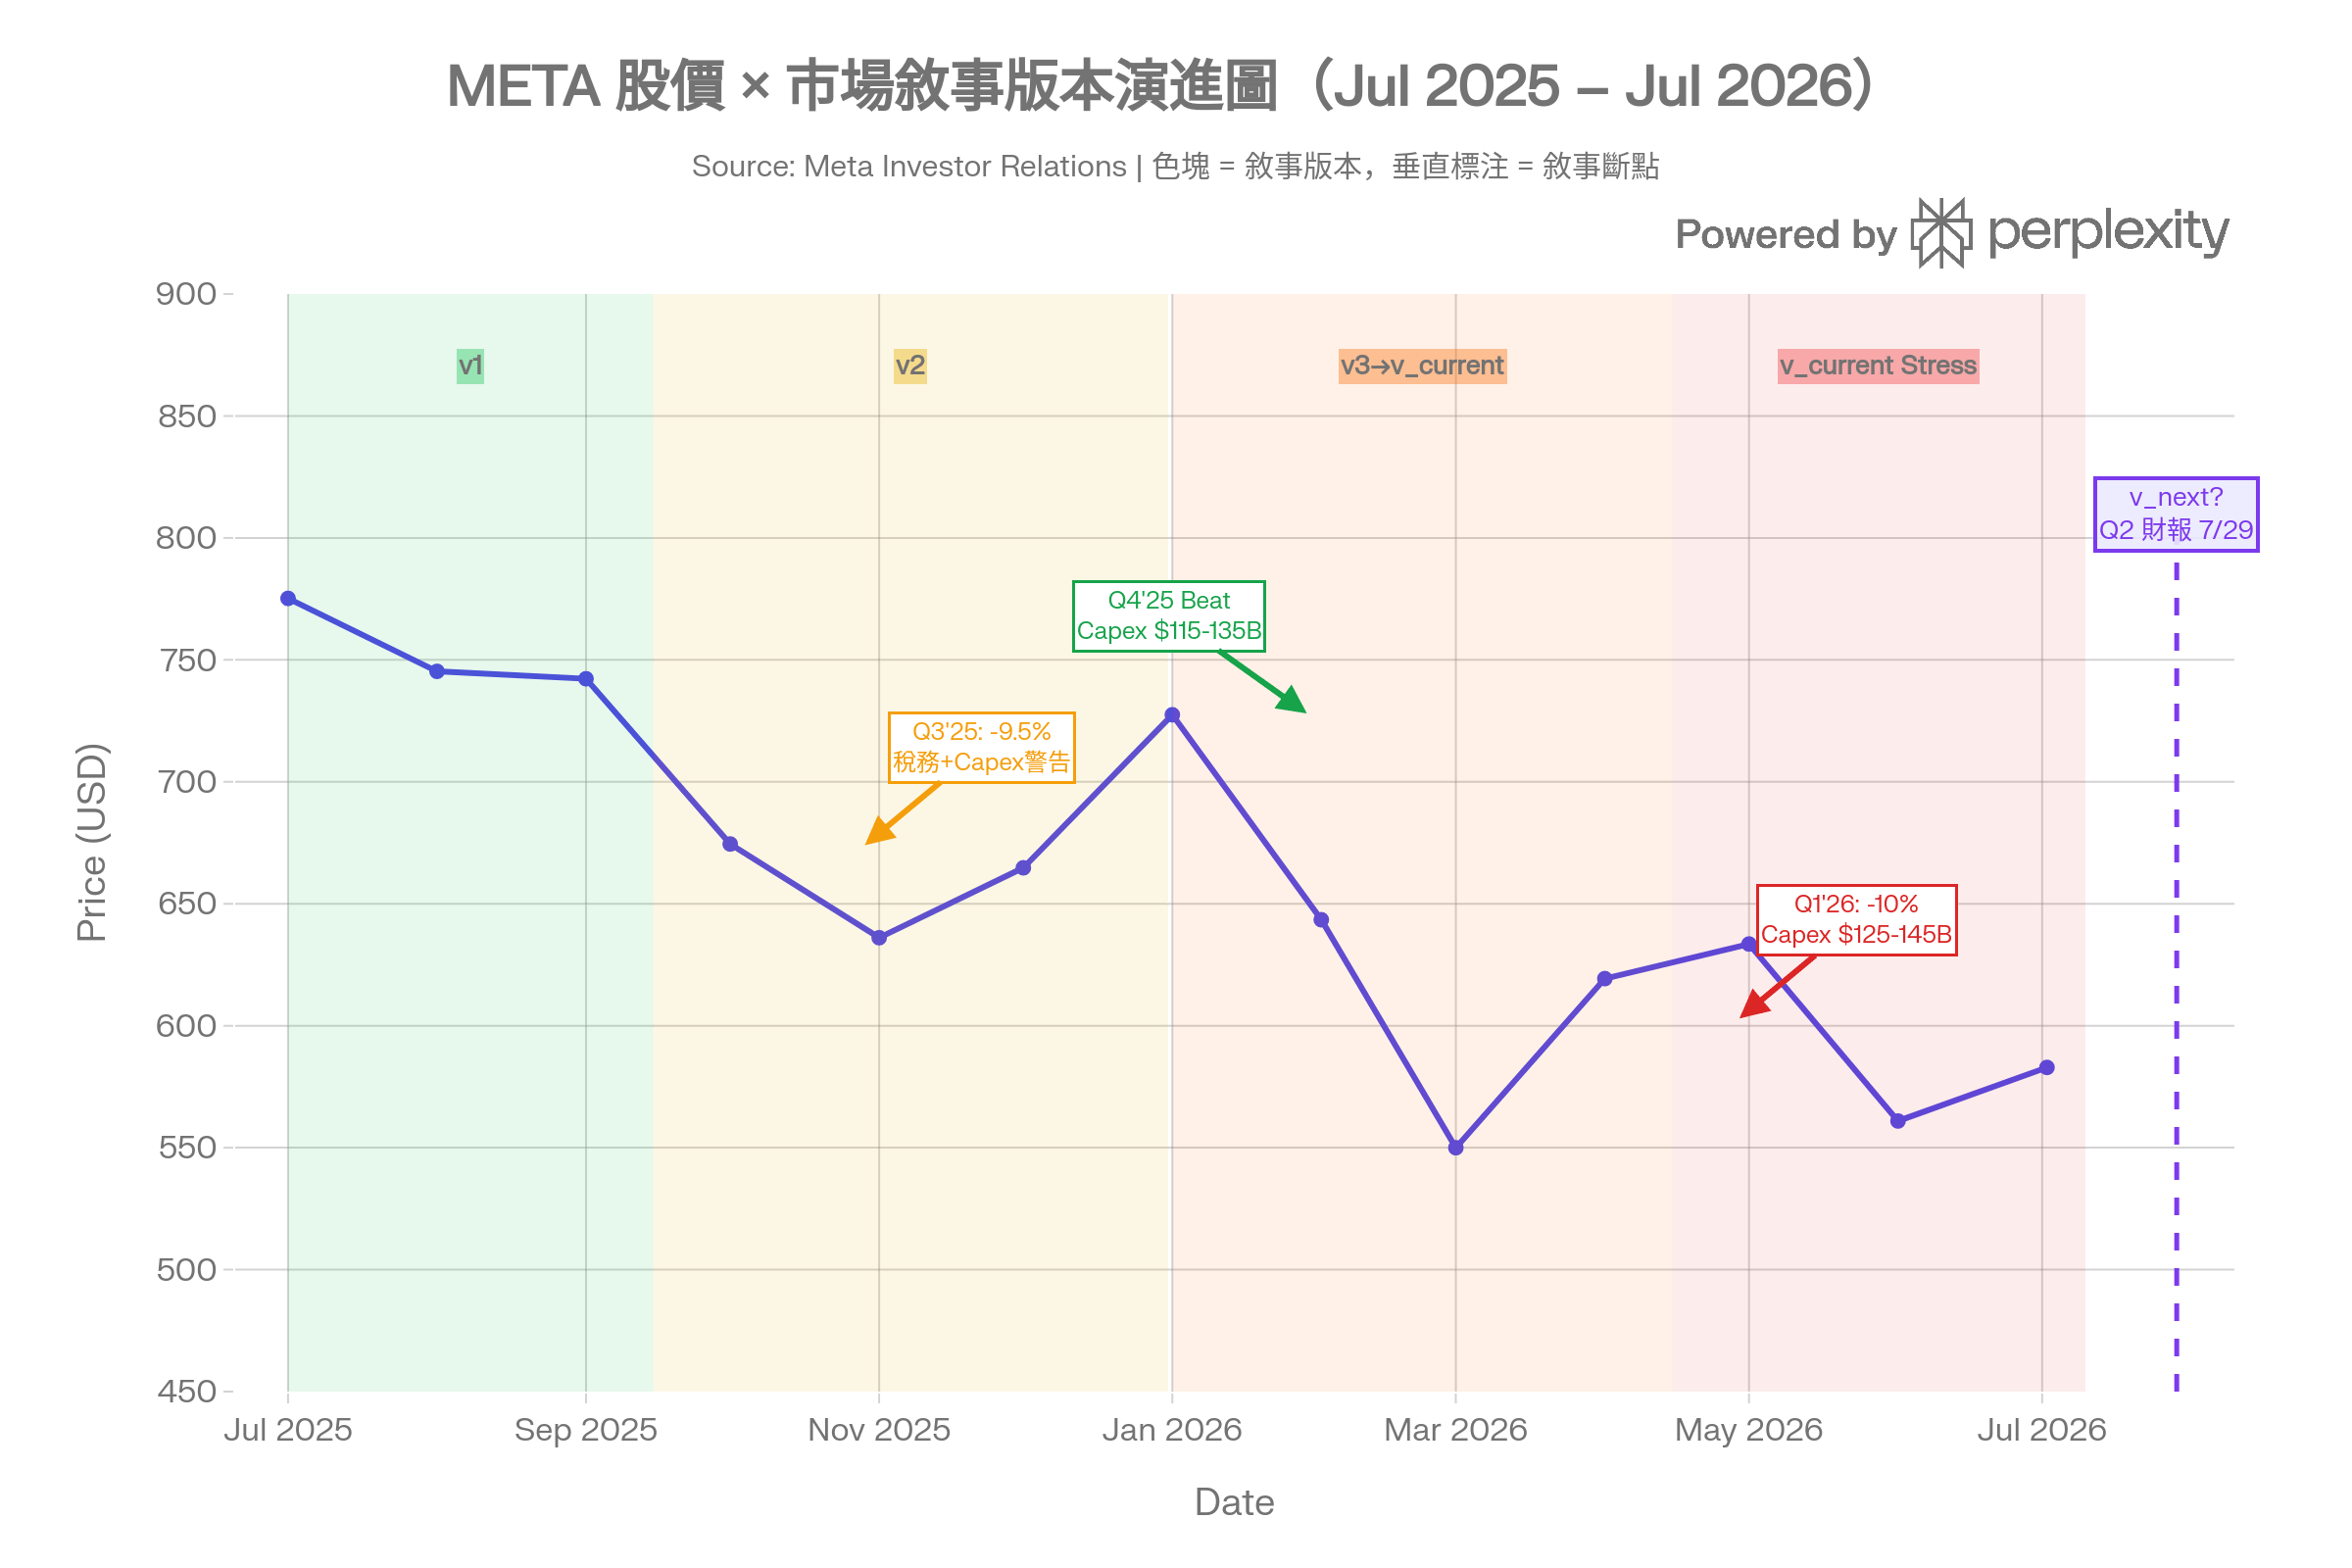
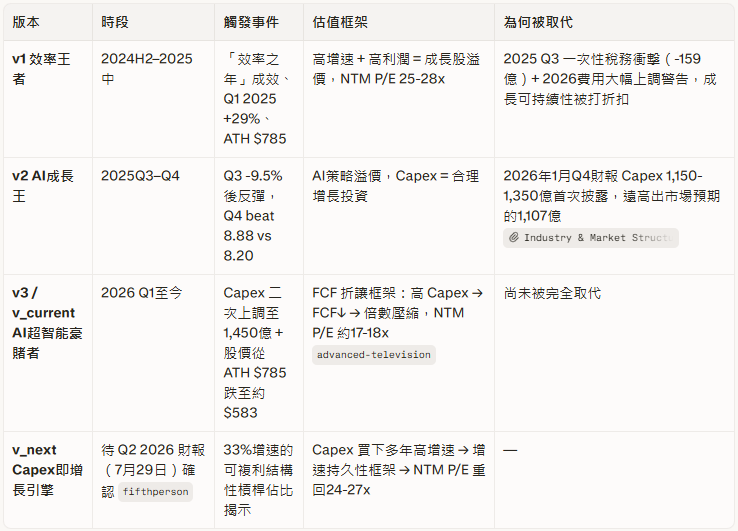
敘事演進版本表
市場敘事(v_current)
空方主張:Capex 從 2025 年 722 億翻倍至 1,450 億,FCF 在 2025 年已下滑 19.4%;Reality Labs 依然每季虧損約 40 億;CFO 明確承認「持續低估算力需求」,2027 Capex 無法估算。Q1 EPS 10.44 美元含 8.03 億美元稅務利益,剔除後為 7.31 美元,「真實」盈利能力被高估。
多方主張:Q1 2026 廣告收入 +33% 為 2021 年以來最快增速;曝光量 +19%、均價 +12% 雙因子同步強勁;AI ROIC(回報率)超過 20%,現金 ROIC 超過 52%;Advantage+ 年化規模已超 200 億美元,同比增長 70%;Zuckerberg 確認 AI 廣告排名的收入貢獻是純增加 Adload 的 4 倍。
已 price in:
Meta 有 AI 能力(Capex 規模 = 認真程度信號)
33% 增速是 Q1 2026 實際值(已公告,非預測)
Capex 會壓制近期 FCF
尚未 price in:
Capex↔增速持久性的因果連結(量、價槓桿能否複利多年)
33% 增速中,可複利結構性槓桿佔多少比例(vs 一次性紅利)
FCF 隨增速跑道延長是否會在 2027-2028 年恢復
定價邏輯:當前 NTM P/E 約 17-18x,低於公司自身 5 年均值 ~25x、10 年均值 ~30x,更低於 v1 ATH 時期的 25-28x 帶。市場正以 2022 年「VR 燒錢恐慌」時期同等的折讓程度(當時 NTM P/E 一度低至 ~9x)來 discount 當前的 AI Capex 故事,但目前廣告業務的實際增速與 2022 年的衰退期不可同日而語。
五、核心假設(待檢驗命題)
H-0:
Meta 能否在 2026-2027 年內證明 $145B AI Capex 正買下核心廣告增速的結構性持久性,將估值框架由「Capex 侵蝕 FCF 的廣告公司」切換至「Capex 即增長引擎的高增速平台」?
