

一、Merck 是誰?
Merck 是全球市值最大藥廠之一,核心資產為 PD-1 抑制劑 Keytruda(pembrolizumab),2024 財年貢獻公司總營收逾三分之一。公司歷史定位為腫瘤免疫治療骨幹供應商,同時涵蓋疫苗(Gardasil)、心肺疾病(WELIREG、Winrevair)等多元管線。與同業 JNJ、AZN 相比,Merck 對單一藥物(Keytruda)的營收集中度顯著更高,這也是其 2028 年專利懸崖(LOE)議題被反覆放大的結構原因。
二、它靠什麼賺錢?
Keytruda 為公司最大單一收入引擎,覆蓋逾 30 項適應症;公司近期將其擴大至皮下劑型(QLEX),已核准並覆蓋 38 項適應症。其餘引擎包括 Gardasil(人類乳突病毒疫苗,中國市場結構性疲弱)、WELIREG(腎癌相關)及 Winrevair(肺動脈高壓)。目前正在改變整體面貌的引擎是與 Moderna 合作開發的個人化新抗原療法 intismeran autogene(mRNA-4157/V940),其定位由「Keytruda 增效附件」逐步轉向「獨立平台候選」敘事。
三、最近在忙什麼?
2026年8月,Merck 公布優於預期的季度財報,股價創52週新高,帶動多間投行上調目標價。同期 Moderna/Merck 公布 KEYNOTE-942(INTerpath-001)五年隨訪數據,證實 intismeran autogene 併用 Keytruda 於黑色素瘤輔助治療持續改善無復發存活率(RFS)。KEYTRUDA 併用 WELIREG 亦於 ccRCC 輔助治療顯示降低復發/轉移/死亡風險,證明公司管線價值不僅依賴單一藥物骨幹。
四、市場共識
本節先說明市場今日如何理解這間公司,再說明此理解如何形成,最後指出市場的關鍵分歧。
▸ 市場今日如何看這間公司
市場眼中,Merck 的主要獲利引擎仍是 Keytruda 骨幹方案,但近期焦點轉向其個人化新抗原療法能否構成第二增長曲線。業務結構呈現高集中度特徵:單一藥物佔營收比重高,但透過皮下劑型(QLEX,意即皮下注射劑型)與新適應症擴張,訂單可見度相對穩定。
資本狀態上,Merck 維持穩健自由現金流與持續股東回饋(季度股息 0.85 美元/股),資本開支強度中等。市場現時將其視為「創新腫瘤平台候選」,因此以創新藥溢價倍數區間(對照 LLY/NVO)而非單純成熟藥廠 P/E 為潛在定價基準——但目前實際成交倍數仍介於兩種身份之間。
市場正從「成熟現金流藥廠」向「平台候選」身份過渡,尚未完全切換定價框架。
▸ 這個看法如何演變至今
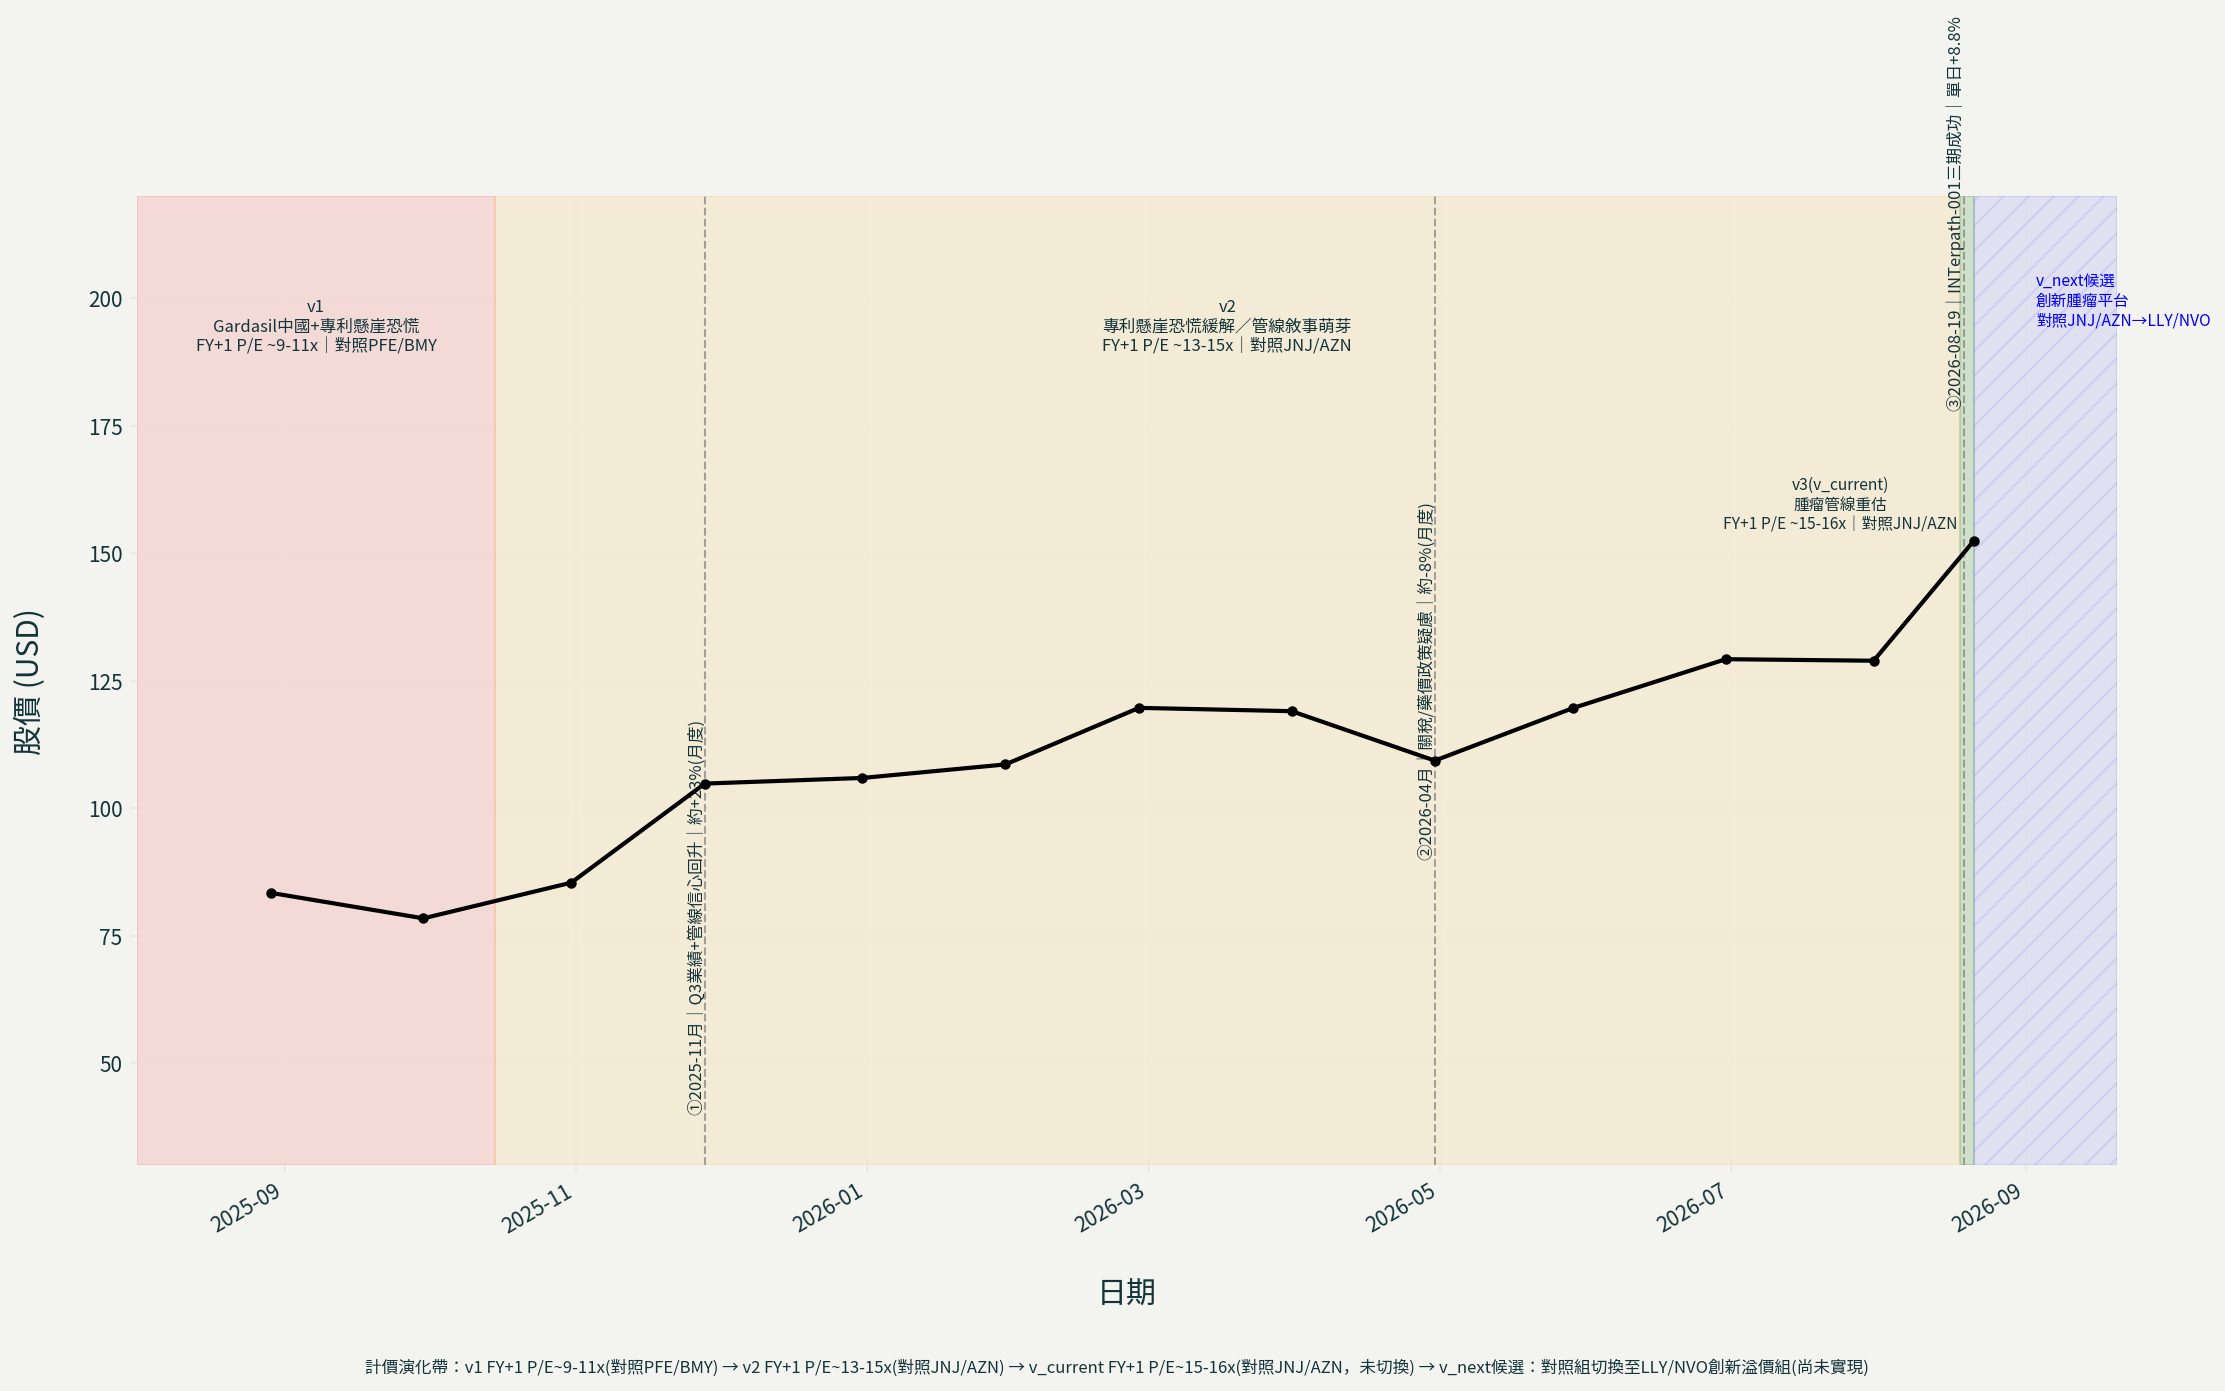
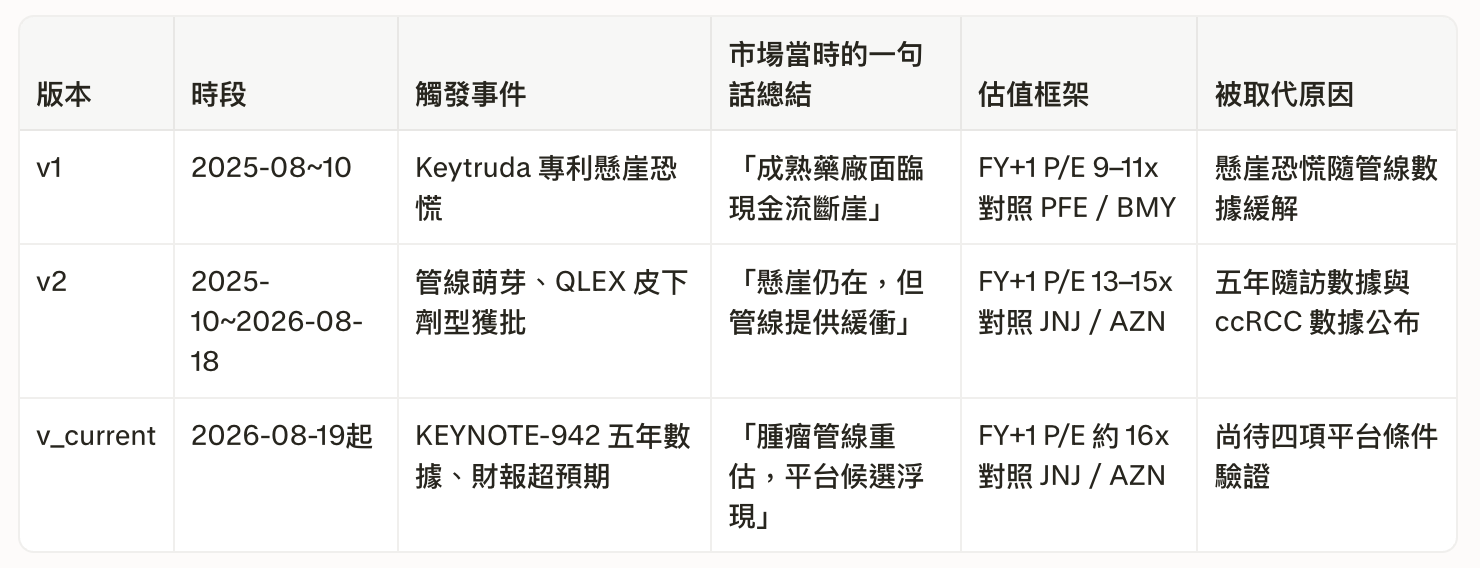
由 v1 至 v_current,市場改變的關鍵信念是:從「Keytruda 收入斷崖必然侵蝕現金流」轉為「管線可選性足以延續增長曲線」,但尚未確立個人化療法本身可獨立計量收入。
市場仍未有共識的一點
▸ 關鍵分歧: intismeran autogene 是可規模化、獨立計價的腫瘤免疫治療平台資產,還是僅為延緩 Keytruda 現金流斷崖的戰術性補丁?
為何重要:解讀為「平台資產」對應創新藥溢價倍數(LLY/NVO 級別);解讀為「戰術性補丁」則對應成熟藥廠倍數(JNJ/AZN 級別)。
多方所需:黑色素瘤以外至少兩個癌種三期陽性讀出、商業級量產能力公開披露、脱離骨幹的獨立定價權證據。
空方所需:INTerpath-002/009 等試驗延遲或未達標、產能瓶頸持續、支付方將其併入 PD-1 方案總額計價。
五、核心假設
以下將上一節該條分歧,改寫成一句可用數據裁決的命題。
H-0: Merck 能否在 2026 年下半年至 2030 年內,透過 intismeran autogene 實現個人化新抗原療法產生可重複、可規模交付且可獨立計量的收入,令市場相信其為創新腫瘤免疫治療平台,並將估值框架由 FY+1 P/E 對照 JNJ/AZN 切換至創新藥溢價倍數對照 LLY/NVO?
命題路徑:H-0 成立需同時滿足四項必要條件
療效可重複性
商業級製造與交付
獨立計價
醫療系統端流程與給付啟用
六、投資假設地圖
Level 1A:多癌種可重複性(Real Options Logic)
🔍 intismeran autogene 的療效與開發速度能否在黑色素瘤以外的癌種重複,形成多個可獨立成立的資產?
A1 黑色素瘤以外是否有至少兩個癌種的三期試驗達到主要終點?
A2 新抗原設計至給藥的開發週期是否隨癌種累積而縮短,顯示平台學習效應?
A3 在腫瘤突變負荷較低的癌種中,是否仍取得方向一致的療效?
A4 九項INTerpath二/三期試驗中,是否出現因無效或安全性而終止或縮減的情況?
