

一、Medtronic是誰?
Medtronic 1949年創立於明尼蘇達州,核心 DNA 是「臨床療效驅動、廣度覆蓋、全球規模複製」。創辦人 Earl Bakken 製造出全球首個穿戴式心臟起搏器,奠定公司作為「醫療器械創新源頭」的基因。七十年後,MDT 已成為全球最大單一醫療科技公司,技術覆蓋70種健康狀況,每兩秒改善一名患者的生命。
與 Boston Scientific(BSX)的業務集中於心血管、Abbott 深耕診斷與心律不同,MDT 的差異化長期建立在「廣度」而非「深度」:同時擁有心臟電生理、機器人手術、神經調控、脊柱、外科能量器械等獨立平台。這一廣度過去是估值折扣來源(難以用單一框架定價),現在正在成為潛在的生態協同護城河——關鍵在於,廣度能否轉化為真實的平台屬性。
二、它靠什麼賺錢?
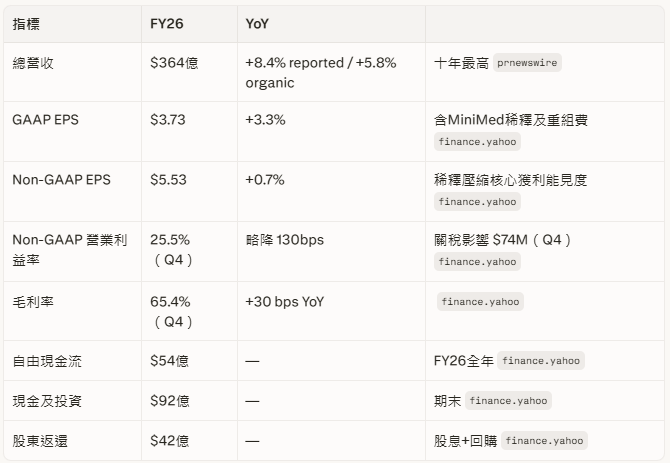
MDT 的收入引擎以四大業務分部構成。FY26 全年總營收 $364 億(reported +8.4%,organic +5.8%,十年最高);Q4 單季 $98 億(reported +9.9%,organic +6.6%)。
業務分部全景(FY26 全年)
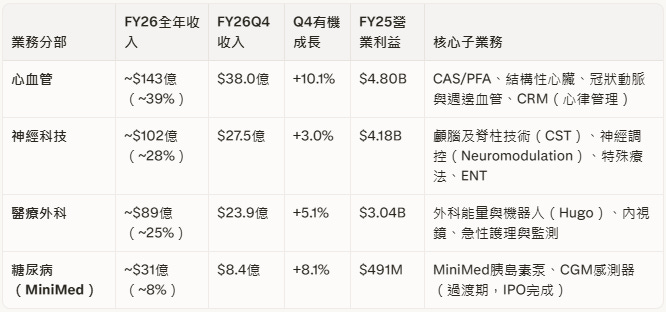
FY25 分部營業利益來源:MarketScreener 分部數據;FY26 全年分部收入按四季加總估算,Q4數字來自FY26業績公告
各業務引擎特性拆解
心血管(~39%收入,最高成長動能)
心血管是 MDT 當前股價故事的核心引擎,由四個子業務構成:
CAS(心臟消融解決方案):Q4全球 +78%、美國 +124%,PFA(脈衝場消融)是主驅動力,包含 PulseSelect 及 Affera/Sphere-9 雙產品線。管理層目標:CAS 在 FY27 上半年達到「過去12個月累計$20億收入」里程碑
CRM(心律管理):Q4 高十幾%成長,OmniaSecure 無線起搏器美國新品上市貢獻;Symplicity 腎臟神經調控年化收入 $1億,快速成長
結構性心臟與主動脈(SHA):低個位數有機成長,TAVR(經導管主動脈瓣置換)美國低風險患者市場趨緩,短期逆風
冠狀動脈與週邊血管(CPV):低個位數有機成長,CathWorks 收購強化冠狀動脈影像分析
神經科技(~28%收入,穩健但非敘事焦點)
神經科技是 MDT 體量第二大的業務,特性是廣度覆蓋高、轉換成本高、但成長速度相對溫和:
CST(顱腦及脊柱技術):Q4美國脊柱 +9%,Stealth AXiS(AI+機器人+導航三合一脊柱手術系統)2026年2月獲FDA批准,AiBLE 生態安裝基礎「十倍大於最近競爭者」
神經調控:Q4低雙位數成長,脊髓刺激(SCS)和腦深部刺激(DBS)平台具有強裝機後耗材收入(Razor + Blade模式)
特殊療法 / ENT:穩定中個位數,非敘事核心
醫療外科(~25%收入,轉型期核心賭注)
醫療外科包含 MDT 兩大未來看點:
外科能量與機器人:Hugo RAS 2025年12月獲FDA泌尿外科批准,2026年6月首例美國手術;LigaSure 能量封閉器已是全球外科標配;Touch Surgery AI平台覆蓋機器人及腹腔鏡錄影分析
內視鏡:Q4高個位數成長,GI Genius(AI輔助結腸鏡偵測)滲透率持續提升,NVIDIA合作驅動AI算法擴展
急性護理與監測(ACM):Q4低雙位數成長,Mindray 戰略合作(2026年1月擴展至門診)拓寬非院內市場
糖尿病(~8%,過渡中)
MiniMed Q4有機成長 +8.1%(reported +15.0%),主要由國際市場新感測器上市驅動。IPO(MMED)已於2026年3月完成,Medtronic 持有多數股權,split-off預計2026年底前完成。此業務在損益表中仍貢獻營業利益(FY25: $491M),但 EPS 稀釋效應(約$0.24/年)超過其利益貢獻,是分拆的財務邏輯核心。
財務結構一覽(FY26)
哪個引擎正在改變整體面貌?
收入結構的「改變力量」來自兩個方向:心血管(CAS加速)使整體成長曲線從3–4%的「成熟型」升至5–8%的「轉型型」;醫療外科(Hugo商業化)是未來2–3年能否從「轉型型」升至「平台型」的關鍵賭注。神經科技雖體量第二大,但敘事權重遠低於其財務貢獻——AiBLE生態的平台屬性與 MDT 整體平台化敘事之間的連結,是被市場最低估的結構性資產之一。。
