

導言:當「美味」變成一種 Narrative(敘事)
我們都試過這樣的經驗:在 Instagram 看到一位美食 KOL 聲淚俱下地推薦某間餐廳,形容它是「全港必吃」、「隱世神店」,照片裡的食物色澤誘人。結果你滿懷期待地去排隊,發現食物只有微溫,服務態度極差,埋單時更發現價格貴得離譜。
你那一刻的憤怒,不僅是因為難吃,更是因為覺得自己「被騙了」。
在股票市場,這種情況每天都在發生。某個財經 KOL 跟你說這隻股票是「下一個 Tesla」、「改變世界的技術」。你衝進去買,結果股價腰斬再腰斬。
為什麼會這樣?因為你把「推介」當成了「分析」。
聰明的投資者在看一家公司時,不會只聽故事。我們有一套嚴謹的邏輯框架來拆解這些敘事。今天我想分享兩個源自頂級管理諮詢公司 McKinsey & Company 的核心思考工具,這也是我在寫 Equity Research 時的標準作業程序:MECE 與 Hypothesis Driven。
工具一:MECE (Mutually Exclusive, Collectively Exhaustive)
MECE 念作 “Me-See”,全寫是 Mutually Exclusive, Collectively Exhaustive(相互獨立,完全窮盡)。
這個概念由 McKinsey 的傳奇顧問 Barbara Minto 在 1960 年代提出,她是著名的《金字塔原理》(The Pyramid Principle) 的作者 。簡單來說,MECE 要求你在分析問題時,將所有可能性分類,做到「不重疊、不遺漏」。mckinsey+1
應用在「揀餐廳」:
如果你只聽 KOL 說「好好食」,這是一個單點資訊,完全不 MECE。一個完整的餐廳評價框架應該是:
食物 (Product):味道、食材新鮮度、賣相
價格 (Price):性價比、隱藏收費
環境 (Place/Ambience):衛生、裝修、座位舒適度
服務 (Service):上菜速度、侍應態度
如果 KOL 跟你大讚食物(1),卻刻意忽略了價格(2)是同區兩倍,或者服務(4)極差,你去了就會「中伏」。
應用在「Beyond Meat (BYND)」慘案:
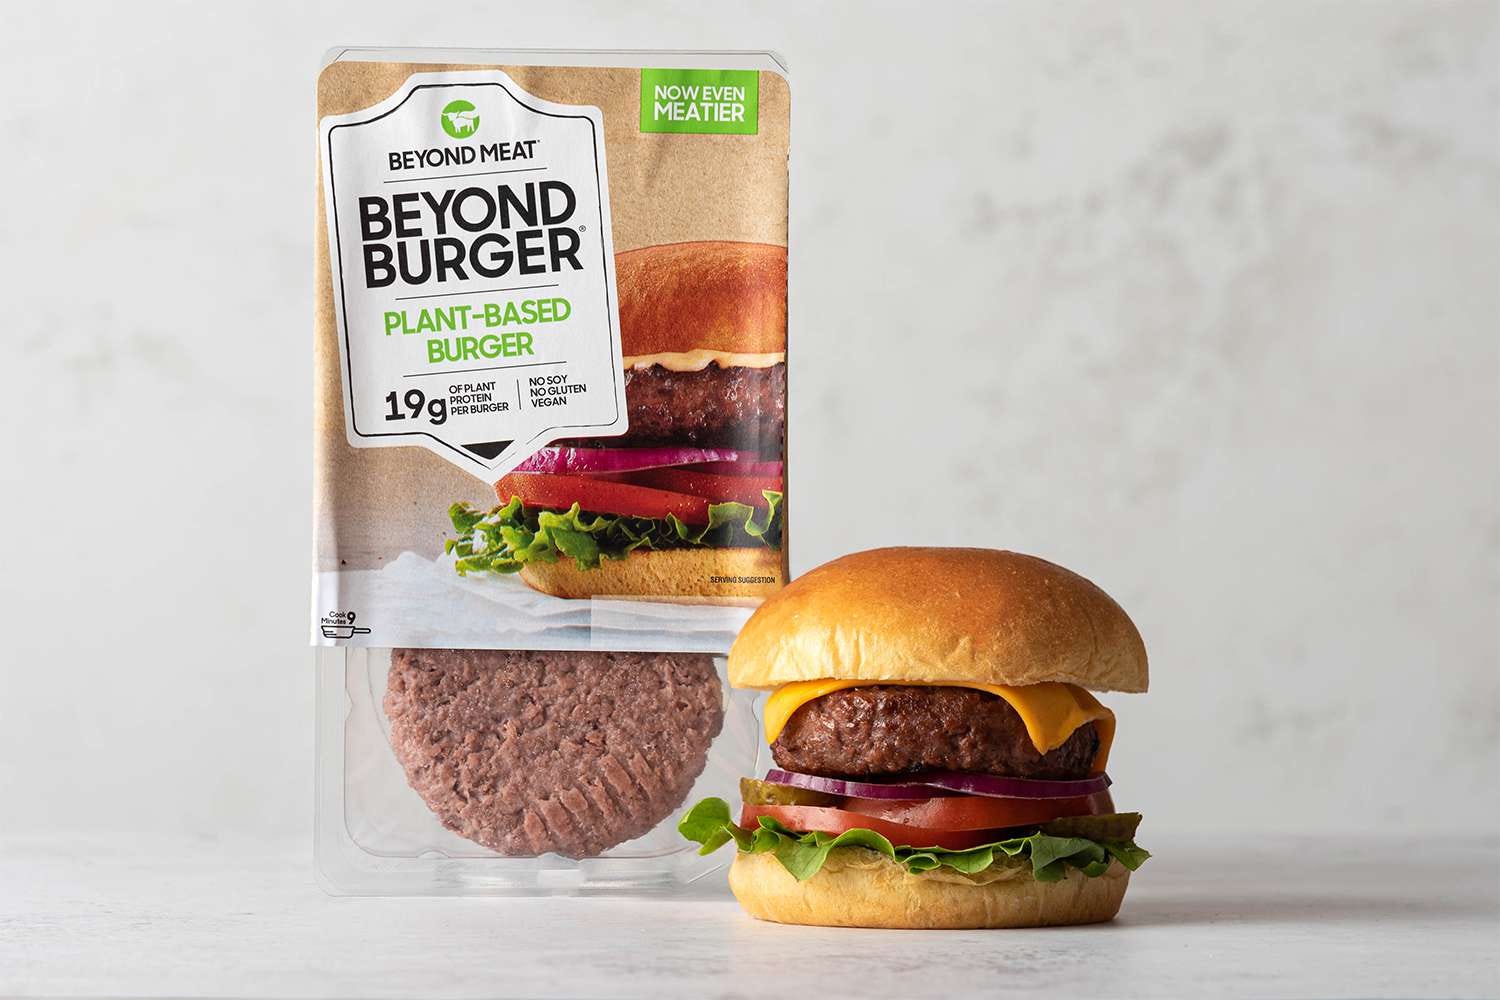
回想 2019-2021 年,Beyond Meat 的股價曾經衝上 $230 美元 。當時市場的 Narrative 只有一個:「環保是未來,植物肉會取代真肉」。
如果你當時懂得用 MECE 將它的商業模式拆解,你會發現這個故事充滿漏洞:
Product (產品):KOL 說它很健康。
MECE 檢驗:植物肉雖然沒有膽固醇,但為了模仿口感,它的鈉含量(Sodium)極高,且是高度加工食品 (Ultra-processed food) 。它真的是「健康食品」嗎?
Price (價格):KOL 說大眾會接受。
MECE 檢驗:要取代真肉,必須做到「價格平價」(Price Parity)。當時 Beyond Burger 的價格比真牛肉貴 50% 以上。在非試吃的情況下,大眾會長期買單嗎?
Competition (競爭):KOL 說它是龍頭。
MECE 檢驗:護城河在哪?它的技術壁壘高嗎?當食品巨頭 Tyson、Nestlé 也推出自家植物肉時 ,Beyond Meat 還有什麼優勢?
用 MECE 一拆,你就知道它當時 $230 的股價是建立在「完美假設」上的沙堡。只要其中一塊積木(例如通脹導致消費者對價格敏感)倒塌,整個估值就會崩盤。結果大家都看到了,現在股價長期低於 $10,甚至變成了 Penny Stock 。
工具二:Hypothesis Driven (假設驅動)
第二個心法是 Hypothesis Driven。這是科學實驗精神在商業分析的應用。
一般散戶的思維是 Data Driven(數據驅動):看到股價升(數據),去找新聞解釋為什麼升(找理由)。
專業分析的思維是 Hypothesis Driven:先根據常識建立一個假設,然後去尋找證據來「驗證」或「推翻」這個假設。
應用在「揀餐廳」:
KOL 說:「這是全區最好吃的拉麵!」
你的 Hypothesis:「如果它是全區最好吃,那 Google Map 的真實評分應該至少有 4.2 星以上,且負評不應該集中在『難吃』這一點。」
驗證 (Verify):打開 Google Map,發現只有 3.5 星,很多留言說「湯底死鹹」、「只有打卡漂亮」。
結論:推翻假設,KOL 在賣廣告。
應用在「Beyond Meat」:
當年最核心的 Bull Case(看好理由)是:「消費者願意為了環保支付溢價 (Green Premium)」。
你的 Hypothesis:「在經濟下行週期,消費者仍然願意多付 50% 的錢買植物肉。」
驗證 (Verify):
翻查超級市場數據:看看植物肉在沒有折扣時的銷量變化。
觀察通脹數據 (CPI):當普通牛肉都漲價時,消費者是轉向更貴的植物肉,還是轉向更便宜的雞肉?
結果 (Result):現實數據狠狠打臉。當通脹來襲,消費者立刻拋棄了昂貴的植物肉,轉向了傳統肉類。
這個 Hypothesis 被推翻,就意味著它的高增長故事 (Growth Story) 結束了。如果你等到財報出來才賣,股價早就跌了一半;如果你在驗證假設階段就發現不對勁,你就能在高位離場。
結語:投資框架要自己建,因你才是自己的主人
在這個資訊爆炸的時代,最不值錢的就是「觀點」,最值錢的是「過濾觀點的濾網」。
美食 KOL 收了幾千元廣告費,可以把劣食說成神級美食。
財經 KOL 為了流量(或者更糟,為了出貨),可以把垃圾股說成下一個 Nvidia。
我不反對看 KOL 的資訊,我自己也是創作者。但我希望你在按下「買入」鍵之前,能先停一停,在腦海中跑一次 MECE 的檢查表,做一次 Hypothesis 的驗證。
投資是一場認知變現的遊戲。不想做韭菜,就請先武裝好你的大腦。
Disclaimer: 本文提及之股票僅作分析案例示範,不構成任何投資建議。投資涉及風險,過往表現不代表將來表現。