

一、IonQ 是誰?
IonQ 成立於 2015 年,由馬里蘭大學與杜克大學的量子物理學家 Christopher Monroe 和 Jungsang Kim 共同創辦,是全球第一家以捕獲離子(Trapped-Ion)技術為核心的純量子運算上市公司(2021 年 SPAC 上市,NYSE: IONQ)。
它的 DNA 不同於 IBM 或 Google:後者用超導量子位元(Superconducting Qubits),需要在接近絕對零度的稀釋冷凍機中運作,製造成本動輒十億美元級別;IonQ 的捕獲離子技術直接以單一帶電原子作為量子位元,每個量子位元在物理上完全相同、無製造缺陷,理論上更易實現高保真度,且製造成本遠低於超導方案(估計低於三千萬美元)。
為何值得研究?因為 2025 年是它從「量子實驗室」走向「商業公司」的歷史轉折點,也是整個量子運算產業第一次出現可被獨立驗證的商業化信號。它是第一家突破一億美元年度 GAAP 收入的純量子上市公司。
二、它靠什麼賺錢?
IonQ 的商業模式建立在四個支柱上:
量子計算即服務(QCaaS): 透過 AWS Braket、Azure Quantum、Google Cloud 提供按用量計費的雲端量子運算存取,這是目前最主要的收入來源
專用系統銷售: 對政府、國防與特定企業客戶銷售或出租量子硬體,如 QuantumBasel 超過 6000 萬美元的四年合約[finviz]
量子網路與感測(早期): Oxford Ionics 與 Vector Atomic 的收購正在將產品線擴張至量子通訊網路與原子鐘感測,兼顧國防與基礎設施市場[finance.yahoo]
SkyWater 晶片代工(收購後): 預計 2026 年 Q2/Q3 完成的 $18 億收購,將使 IonQ 成為美國唯一的全棧垂直整合量子平台公司[reuters]
2025 年全年收入 $1.3 億中,超過 60% 來自商業客戶,超過 30% 來自國際市場。
三、最近在忙什麼?
最關鍵的三件事:
歷史性財報(2026 年 2 月): 2025 年全年收入 $1.3 億,年增 202%;Q4 單季收入 $6190 萬,年增 429%,超出市場預期 53.7%。2026 年指引 $2.25~2.45 億(中位數 +82% 成長)。RPO(剩餘履約義務)年增近五倍至 $3.7 億,代表可見的多年收入管道。
SkyWater 收購(2026 年 1 月宣布): 以 $18 億現金加股票方式收購美國最大純美製半導體晶圓代工廠。交易預計 2026 Q2/Q3 完成,每股 $35($15 現金+$20 IonQ 股票)。完成後 IonQ 將成為全球唯一設計、製造、封裝量子晶片全內製的公司。
股價在技術賣出中下跌: 儘管基本面強勁,IONQ 股價因 2026 年科技股普遍賣壓,自高點已下跌逾 22%,目前 EV/Revenue 約 83~84x,P/S 約 101x,分析師共識目標價 $74,有 7 個買進評級、零個賣出。
四、投資假設地圖
Level 0
在目前約 $34 股價、市值約 $120 億 的定價下,市場基本假設是:
① IonQ 2025 年 202% 的收入成長主要來自政府合約與特殊交易,不代表可重複的商業化模式;
② 捕獲離子技術雖有保真度優勢,但面對 Google、IBM、Microsoft 的超導與拓樸量子位元路線,長期差異化難以為繼;
③ SkyWater 收購加上 2026 年 EBITDA 預期虧損 -$3.1~3.3 億,現金消耗加速,路線圖風險定價過於樂觀。
主命題 (H-0)
IonQ 能否在未來 2~3 年內,憑藉 >60% 商業客戶組合持續深化、$3.7 億 RPO 高可見度轉化,以及 SkyWater 垂直整合降低製造成本護城河,達成 $5 億以上可重複年收入的結果,從而證明市場對其「收入品質」與「技術護城河耐久性」同時定價過度悲觀?
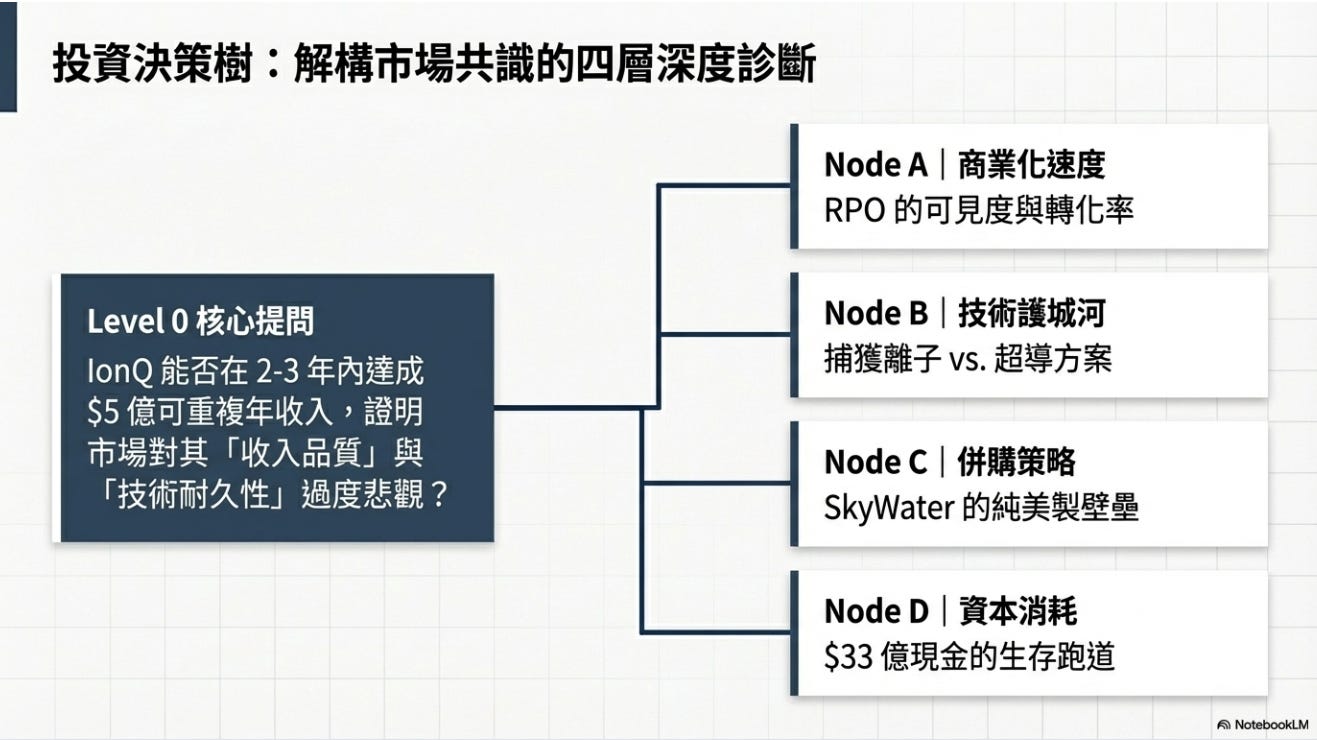
Level 1A:商業化速度與收入品質
對應框架: Technology Adoption Life Cycle(TALC)+ Chasm
🔍 IonQ 的客戶究竟是在真正解決業務問題,還是仍在做「量子實驗」——他們有多少人會在明年繼續付更多的錢?
A1.1: 2025 年 >60% 商業客戶收入的留存性——是否為可重複 ARR 結構,還是一次性合約?
A1.2: $3.7 億 RPO 的合約期限結構——平均履約時間與年化轉化率是否支撐 2026 年 $2.35 億中位數指引?
A1.3: IonQ 是否已為早期多數(Pragmatists)提供完整 whole product——可重複部署模式、SLA、參考架構、第三方認證?
