

一、Intel是誰?
Intel 是美國最大的整合元件製造商(IDM,意即設計與製造一體化的半導體公司),亦是全球伺服器與 PC 中央處理器(CPU)市場的長期主導者。公司自 2021 年起推動 IDM 2.0 戰略轉型,將原本封閉自用的晶圓製造產能逐步對外開放,試圖同時扮演「晶片設計者」與「晶圓代工服務商」雙重角色,此點與台積電(TSMC)純代工模式、及 AMD 完全外包(fabless)模式均不同。
2025 年美國政府以 88.7 億美元入股 Intel 9.9% 股權,隨後 Nvidia 與 SoftBank 亦相繼參與戰略投資,使 Intel 成為少數同時獲得主權資本與產業巨頭背書的半導體公司。這種三方戰略入股構成的長期地位背書,是 Intel 與其他純市場化競爭者最大的結構性差異,也是其代工敘事得以延續的資本基礎。
二、它靠什麼賺錢?
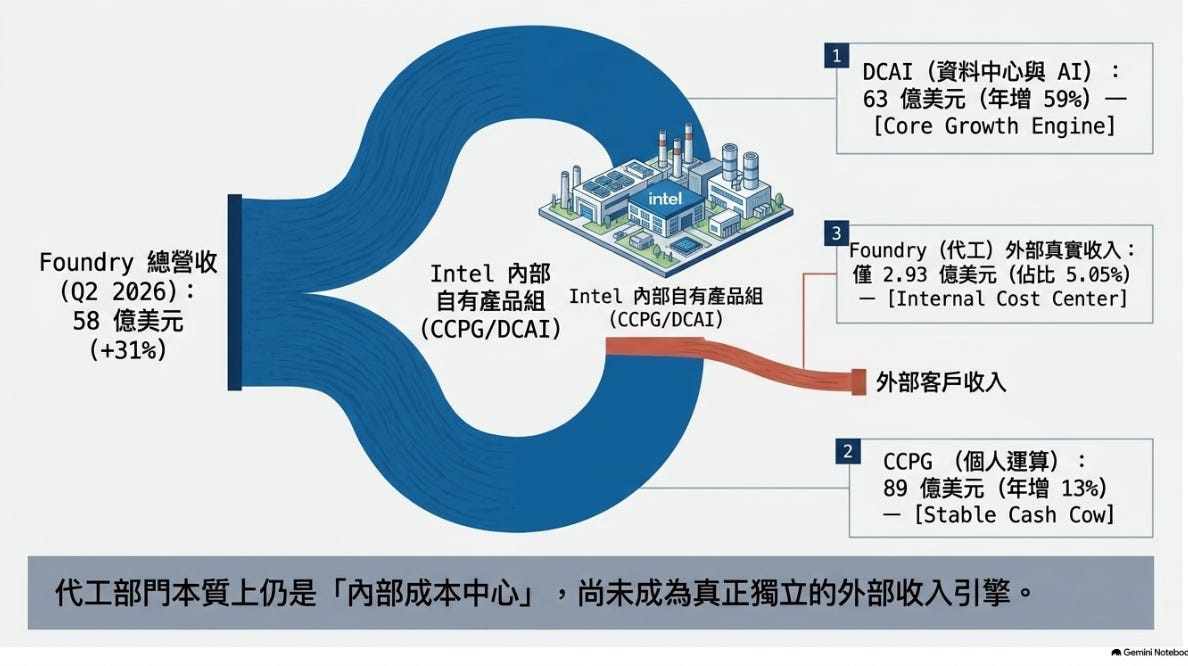
Intel 目前主要分為三大業務分部:Client Computing and Physical AI Group(CCPG,個人運算與物理 AI)、Data Center and AI(DCAI,資料中心與 AI)、以及 Intel Foundry(代工)。2026 年第二季,CCPG 貢獻收入 89 億美元(年增 13%),DCAI 貢獻 63 億美元(年增 59%),Foundry 貢獻 58 億美元(年增 31%)。
DCAI 是目前改變整體公司面貌的核心引擎,其增速遠超 CCPG,且受惠於 agentic 推理(意即 AI 代理自主執行多步驟任務)帶動的伺服器 CPU 需求。
相對地,Foundry 雖然整體收入成長,但其收入結構高度依賴內部訂單:該季 58 億美元 Foundry 收入中,僅 2.93 億美元來自外部客戶,佔比約 5.05%,其餘約 95% 仍是為 Intel 自有產品組(CCPG、DCAI)代工。這意味著 Foundry 目前本質上仍是「內部成本中心」,尚未成為真正獨立的外部收入引擎。
三、最近在忙什麼?
過去兩個季度,Intel 連續超出市場預期:2026 年第二季營收 161.3 億美元(市場預期 144.3 億美元),非 GAAP 每股盈餘 0.42 美元(市場預期 0.22 美元),非 GAAP 毛利率 41.8%(年增 12.1 個百分點)。DCAI 經營利潤按季升 3.9 倍,反映缺貨環境下的量價齊升。
代工方面,Intel 於 2026 年 3 月正式向外部客戶開放 18A 製程,並宣稱 Microsoft 與 AWS 為錨定客戶。2026 年 4 月,Tesla 在其財報電話會議上自行公開將採用 Intel 14A 製程於 Terafab Austin 計畫,成為 14A 首個具名外部客戶,但 Intel 官方尚未正式確認此合約細節。
2026 年 6 月 18 日,美國總統特朗普於社交平台公開表示 Apple 已同意與 Intel 合作於美國本土「設計並製造」晶片,消息帶動股價單日上漲約 6–10%;《華爾街日報》此前曾報導雙方已就此洽談逾一年,但截至目前 Apple 與 Intel 均未正式聯合確認合約細節或製程節點。同日,Intel CEO 陳立武宣布聘任 SK Hynix 前任執行長李錘熺(Seok-Hee Lee)擔任 Intel Foundry 執行副總裁,直接向其彙報,主理先進封裝與後端製造整合;李錘熺曾於 Intel 任職十年(2000–2010,歷經 130nm 至 32nm 製程),後於 SK Hynix 主導高頻寬記憶體(HBM)技術發展。
2026 年 7 月,Fortinet 成為 Intel 4 製程節點下的首個具名網路安全客戶,用於其新一代 SP6 安全處理器。同期,18A 良率被回報已達到 85%,公司同時宣布 200 億美元的資本募集計畫,用於擴充代工產能。Intel Foundry 第二季分部虧損約 21 億美元,較去年同期收窄近一半(單位收入虧損率下降)。
2026 年 8 月,陳立武於公開訪談中透露公司正探索新一代記憶體架構(XBM),稱其為「個人專案」,但同時強調「尚未準備好公開此業務方向」,市場解讀為 Intel 可能借助李錘熺經驗重返記憶體業務的初步訊號,惟此點目前僅屬管理層個人表態,未構成正式業務承諾。
四、市場共識
本節先說明市場今日如何理解這間公司,再說明此理解如何形成,最後指出市場的關鍵分歧。
市場今日如何看這間公司
市場眼中,Intel 的主要獲利引擎已從傳統 PC CPU 轉向由 agentic 推理帶動的伺服器 CPU 缺貨紅利,DCAI 連續兩季大幅超預期即為此敘事的財務驗證。業務結構呈現高度分岔:CPU/DCAI 軌道已被市場視為結構性受益者,訂單可見度較高;Foundry 軌道則仍集中於內部訂單,外部收入僅佔約 5%,週期性與客戶集中度風險仍高。
資本狀態上,Intel 淨負債約 290 億美元(2025 年基準),並同步推動 200 億美元新增資本募集以支持代工擴產,資本開支強度處於歷史高位,暫緩傳統股東回饋。市場現時將其視為「CPU 已確立、代工待驗證的雙軌公司」,因此以「CPU 軌道 EV/EBITDA 對照 AI 基建供應商組+代工軌道 EV/Sales 折讓口徑」為定價基準。
▸ 市場已認可 CPU/DCAI 為結構性受益引擎,但代工仍被視為未驗證的選擇權。
