


市場現在的故事:Hyperscaler 是燒錢者
過去兩年,市場對 Hyperscaler 的定價框架愈來愈悲觀。
Amazon、Microsoft、Google 三家 2025 年合計 capex 超過 2,500 億美元,同時大規模發債逾 900 億美元。 AWS 在 2024 年 Q4 單季收入 288 億美元,與 Amazon 同期整體 capex 278 億美元幾乎 1:1——每賺 1 元,同期就花 1 元資本支出。 折舊爭議進一步加深疑慮:多家 Hyperscaler 把 GPU 折舊年期由 5 年延長至 6-7 年,著名空頭 Michael Burry 指出,若按原折舊年期計算,2028 年前合計低估折舊約 1,800 億美元。 上游的 SK Hynix 在 2026 年 Q1 錄得 72% 的營業利潤率,Samsung 半導體分部利潤按年 +750%。 利潤在上游,成本在 Hyperscaler——市場的結論逐漸固化:Hyperscaler 是 AI 時代高資本密度的組裝廠,買最貴的零件,賺最薄的利潤。[cashmere]
PC 時代的先例:利潤池從來不是靜止的
但歷史告訴我們,價值鏈的利潤池從來不會停在同一個地方。
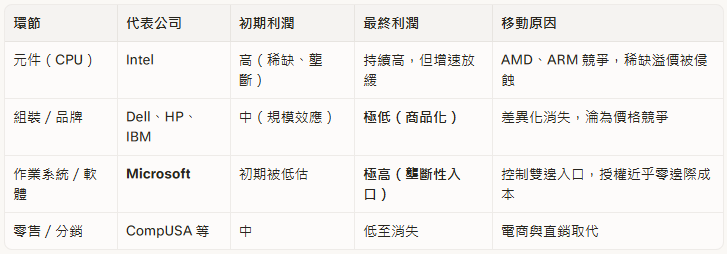
PC 時代初期(1980 年代): 個人電腦的出現讓整個科技產業重組。IBM 在 1981 年推出 PC,選擇了開放架構——把 CPU 交給 Intel、作業系統交給 Microsoft,自己做硬體品牌與銷售。這個決定在短期內讓 IBM 快速佔領市場,但從長遠來看,它親手把兩個最關鍵的利潤節點拱手相讓。
Intel 的崛起: x86 架構成為整個行業的標準,任何 PC 廠商要進入市場,都必須採購 Intel 的 CPU。Intel 賺的不只是元件利潤,而是整個生態系統的「入場費」——軟體開發者為 x86 編寫程式,用戶買了 x86 的電腦,再也無法輕易切換到其他架構。稀缺性(製程領先)加上轉換成本(整個軟體生態的路徑依賴),讓 Intel 在 1990 年代享有接近壟斷的定價權,毛利率長期維持在 60% 以上。
Microsoft 的更深層勝利: Windows 掌握的是需求端的唯一入口。用戶要使用應用軟體,必須跑在 Windows 上;開發者要觸達用戶,必須為 Windows 編寫程式。這個雙邊網絡效應創造了自我強化的壟斷:用戶愈多,開發者愈多;開發者愈多,用戶愈難離開。更關鍵的是,微軟的商業模式邊際成本近乎為零——多賣一份 Windows 授權,幾乎不需要增加任何成本,但收入卻是真實的。到了 1990 年代中期,Microsoft 的 Windows 部門毛利率超過 80%,而整個 PC 硬體行業的利潤率卻在不斷壓縮。高毛利、低資本、控制入口——這是利潤池真正聚集的地方。
Dell 的悲劇: Dell 靠直銷模式和精密供應鏈管理,在 1990 年代末成為全球最大的 PC 廠商。但它的競爭優勢——高效率組裝、庫存管理、直銷渠道——全都可以被競爭對手複製。它無法控制需求入口(用戶不因為買 Dell 電腦而鎖定在 Dell 的生態),無法阻止 CPU 和 OS 的定價權流向上下游,最終在 2000 年代初被 HP、聯想逐步侵蝕,淪為薄利多銷的組裝廠。Dell 的市值從高峰時期的 1,000 億美元,跌至 2013 年私有化時的 244 億美元。
上游稀缺性的終結: 值得注意的是,Intel 的超額利潤也沒有永遠維持。AMD 在 2000 年代的追趕、ARM 架構在移動時代的崛起、以及後來 RISC-V 的開源衝擊,把 x86 的稀缺溢價逐步侵蝕。上游的稀缺性是有時限的;入口的壟斷性才是持久的。
PC 價值鏈的利潤池演變:
Meta 的動作:市場可能根本搞錯了 Hyperscaler 的身份
2026 年 7 月 1 日:把負擔變成業務
Meta 宣佈建立雲業務、向外部客戶出售過剩算力,股價單日上漲約 10%。 報道指其定位是「compute + models」,而非純裸機出租。 這個動作的邏輯,與 Amazon 當年把自用伺服器對外出租催生 AWS 的劇本高度相似——把原本的成本中心,轉化為對外收入引擎。[nypost]
要理解 Meta的動作,必須先理解 Meta 過去兩年在 AI 基礎設施上的邏輯。
Meta 的 AI 策略一直自成一格。它不賣雲服務,沒有企業客戶,所有算力都用於自身的廣告排序、推薦系統與 LLM 研發。但 Zuckerberg 在 2024 年 Q4 業績會上,把 Meta 的天量 capex 定性為「戰略優勢」(strategic advantage),而非必要成本——他的邏輯是:在 AI 時代,算力就是議價權,誰手上算力多,誰就能訓練更好的模型,更好的模型帶來更好的廣告效果,廣告效果帶來更高的 ARPU。 Meta 因此計劃 2025 年投入 600-650 億美元 capex,在四大科技公司中比例最高。[cashmere]
然而,AI 模型訓練效率的快速提升(DeepSeek、Llama 系列的演進),讓同樣的算力可以跑更多的任務。Meta 的算力需求不但沒有耗盡自身供給,反而開始出現結構性過剩。Zuckerberg 的「戰略優勢」,在幾個季度後變成了一個需要找出路的資產負擔。
為什麼這個動作對 Hyperscaler 更重要?
Meta 本身不是 Hyperscaler。它沒有對外雲業務,沒有企業客戶基礎,沒有 PaaS、SaaS 生態。它是一個純粹的算力買家,突然宣佈變成賣家,市場即刻拉昇。
這個反應本身就是一個信號:市場意識到,把算力資產轉化為對外收入,是一條可行的路徑。
但 Meta 是這條路徑上條件最薄弱的一個玩家。Hyperscaler 手握比 Meta 大得多的算力規模,同時擁有 Meta 完全沒有的東西——深度的企業客戶關係、成熟的雲平台生態、以及跨越 IaaS、PaaS、SaaS 三個層次的變現能力。Azure 被 95% 的 Fortune 500 企業採用, Google Cloud backlog 達 1,550 億美元, AI 公司的創投融資已佔全球交易比例 20%,這些需求最終都要落在某個平台上。[cashmere]
若 Meta 宣佈賣算力能單日拉昇 10%,理論上比 Meta 在每一個維度都做得更深的 Hyperscaler,其被低估的程度可能遠不止於此。市場對 Hyperscaler 的「組裝廠」定價,可能根本搞錯了它們在 AI 價值鏈中的真實角色。
問題的核心:Dell 還是 Microsoft?
把 PC 時代的地圖疊在 AI 上,三個位置:
上游的 Nvidia 和記憶體廠,扮演 Intel 的角色——現在處於超級週期高峰,稀缺溢價極高。但 6 月 5 日 SK Hynix 暴跌 20.5%、6 月 23 日再跌 12%, 正是市場開始懷疑這個稀缺性能維持多久的信號——與 AMD 侵蝕 Intel 的劇本,歷史驚人地相似。
Hyperscaler 的 capex 部分,看起來像 Dell——大量資本投入、被動買入上游元件。這是 v_current 的市場判斷。
但 Hyperscaler 同時擁有 Microsoft 沒有的東西: 它們本身就是企業客戶與 AI 需求之間的雲入口。這些不是 Dell 的客戶關係——這是 Windows 式的客戶關係。
關鍵裂縫: Microsoft 是 asset-light 的入口,幾乎不需要 capex 就能賺錢。今日 Hyperscaler 是 asset-heavy 的入口,必須先燒 2,500 億美元 capex 才能維持競爭力。入口地位相似,資本結構截然不同——這條張力是整篇分析的核心。
如果 Hyperscaler 能夠把軟體與模型變現層做到高毛利,同時讓 AI 帶旺整盤已折舊完成的成熟雲業務(二階外溢),並等到上游超級週期見頂讓利——那麼「高資本+高入口」的組合,最終可能比「低資本+高入口」的 Microsoft 更大。如果不能,它就是一個比 Dell 燒更多錢的組裝廠。
敘事版本演進(v1 → v_current)
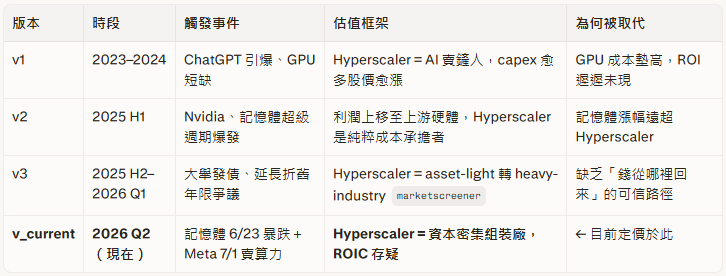
v_current 已 price in
Hyperscaler capex 龐大且靠舉債,ROIC 可能低於資本成本。
利潤池目前集中於上游——SK Hynix Q1 2026 毛利率達 72%,Samsung 半導體分部利潤按年 +750%。[marketscreener]
Hyperscaler 在 AI 價值鏈中是「被動買方」,議價權在供應端。
v_next 尚未 price in 的缺口
市場只計算「AI capex ÷ AI 直接收入」,卻系統性忽略了兩層利潤:(a) AI 帶動整盤雲生意(儲存、傳統 CPU、數據庫)的二階外溢收入;(b) 軟體與模型變現層的高毛利 orchestrator 角色。若兩者成立,ROIC 分子被大幅低估,v_current 的「組裝廠」定價錯配程度遠比市場以為的深。這條分界線是全篇核心。
五、核心假設(待檢驗命題)
H-0:
「Hyperscaler 能否在 18-36 個月內,透過掌握需求入口、軟體/模型變現,以及 AI 帶動既有雲業務的二階外溢,將 AI 利潤池由『上游硬體攫取』回流至下游平台,使估值框架由資本密集重工業切換至 AI 變現平台(PC 時代的 Microsoft 角色)?」
命題路徑: 若 (a) 模型即服務的毛利被驗證為高毛利而非清貨,(b) 企業客戶轉換成本足以守住需求入口,(c) AI 帶動既有雲池的二階需求外溢可量化,(d) 上游超級週期定價權下移——四條件成立即觸發 v_current(組裝廠)→ v_next(Microsoft)的框架切換。
六、投資假設地圖
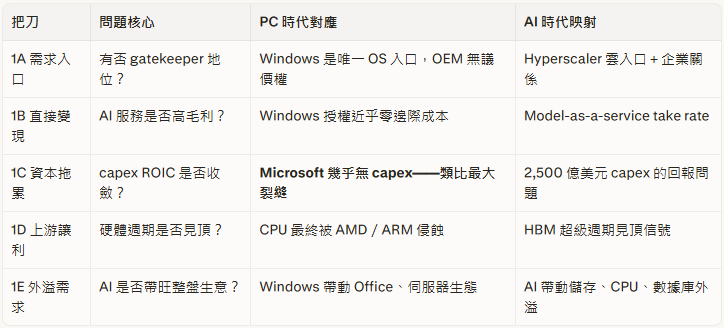
Profit Pool 邏輯鏈:
Hyperscaler 最終佔多大份利潤 = 能否守住需求入口(1A)+ 軟體變現是否高毛利(1B)+ AI 帶動外溢的二階利潤(1E)- 天量 capex 的資本拖累(1C)+ 上游週期是否讓利(1D)
利潤歸屬 =(守得住 1A+直接賺 1B+外溢賺 1E)-(自身成本 1C)+(上游讓出 1D)——合計窮盡「Hyperscaler 佔幾成」。
PC 時代類比對照:
Level 1A:是否掌握需求入口?
📌 需求入口
🔍 是否如當年 Windows,全世界要經 Hyperscaler 才用得到 AI,還是它只是其中一個可替換的供應商?
A1:企業客戶對雲/AI 服務的轉換成本有多高?
A2:Hyperscaler 對終端 AI 需求的聚合力——是唯一入口,還是被 neocloud 多方分流?
A3:既有雲客戶基礎能否直接轉化為 AI 變現入口?
Level 1B:AI 服務是高毛利還是清貨?
📌 變現毛利
🔍 賣算力是像 Windows 授權般近乎零成本的高毛利,還是蝕本散貨?
B1:賣的是 raw compute(低毛利 enabler),還是 model-as-a-service(高毛利 orchestrator)?
B2:雲/AI 服務的實際毛利結構與 Peer 比較?
B3:軟體變現層(模型 API、AI Agent)佔收入比重與毛利趨勢?
Level 1C:天量 capex 的 ROIC 是否收斂?
📌 資本回報
🔍 Microsoft 幾乎不燒錢就賺;Hyperscaler 燒逾 2,500 億美元,這筆錢賺得回嗎?
C1:AI capex 的 ROIC 趨勢——扣除折舊與資本成本後,經濟利潤為正還是負?
C2:折舊假設可信度——延長折舊年限、Burry 指低估約 1,800 億美元的爭議?
C3:融資結構可持續性——靠發債逾 900 億美元的利息負擔?
Level 1D:上游是否讓利回流?
📌 上游讓利
🔍 目前上游賺得盆滿缽滿,這個超級週期會否如 CPU 般見頂,把利潤讓回下游?
D1:HBM/DRAM 定價權趨勢——SK Hynix 放緩 HBM、轉向 commodity DRAM 的信號?
D2:上游五年大擴產對未來供需與毛利的衝擊?
D3:Hyperscaler 自研晶片能否把上游利潤內部化?
Level 1E:AI 是否帶動既有雲業務的二階外溢?
📌 需求外溢
🔍 AI 的數據流動,會否把 Hyperscaler 原本已高毛利的儲存、傳統 CPU、數據庫、網絡用量一齊推上去?
E1:AI workload 對既有雲服務的帶動係數有多大?
E2:這些被帶動的既有業務,是否資產已折舊完成、屬高 ROIC 的成熟池?
E3:AI 客戶是否同時擴大整體雲消費(land-and-expand 效應)?
七、逐層深度分析
Level 1A:是否掌握需求入口?
📌 需求入口
🔍 企業要用 AI,是否仍繞不開 Hyperscaler?
A1 企業客戶轉換成本
假設(H-A1): 若企業轉換成本高,應觀察到多年雲合約增加、backlog 上升、AI workflow 與既有數據平台深度綁定。
數據:
AWS、Microsoft、Google Cloud 在 Q4 2025 均錄得 backlog 持續上升,反映大型企業正在作出多年雲與 AI 基礎設施承諾 。[marketscreener]
Azure、Google Cloud、AWS 的 Q4 2025 增速分別達 39%、50%、24%,說明 AI 需求尚未使主要雲平台增長失速 。[marketscreener]
企業雲遷移涉及數據、API、權限、安全、治理與員工技能重建,這些因素形成非合約型轉換成本。
結論: 🟢 Trending Positive 趨勢正面
證偽條件:
三大雲 enterprise backlog 連續兩季按季下跌。
大型企業雲合約平均年期降至 12 個月以下。
AI workload 多雲/私有化部署比例在 18 個月內超過 60%。
注釋: Backlog 是已簽約但尚未確認收入的未來承諾,對企業雲黏性比單季收入更有前瞻性。
A2 需求聚合力 vs neocloud 分流
假設(H-A2): 若 Hyperscaler 是主要 AI 入口,應觀察到 AI 初創與企業工作負載仍主要建在三大雲上,neocloud 只是補充供應。
數據:
Q3 2025,AWS、Microsoft Azure、Google Cloud 合計佔全球雲基礎設施支出 66%,三大平台仍是雲支出的核心集中點 。[marketscreener]
Meta 與 CoreWeave、Nebius 等算力供應商簽署大型協議,但這些協議究竟是替代三大雲需求,還是作為增量算力補充,仍需要逐項辨識 。[marketscreener]
Neocloud 的合計 AI 算力市佔缺乏一致的一手口徑;若實際份額已達 25–30%,則 Hyperscaler gatekeeper 假設需下修。
結論: ⚪ Inconclusive 暫無定論
證偽條件:
Neocloud 合計 AI 算力市佔在 18 個月內經權威機構確認超過 25–30%。
三大 Hyperscaler 在 AI 初創公司雲採用中的合計份額跌破 50%。
大型 AI 客戶明確把核心訓練/推理 workload 從三大雲遷移至 neocloud。
注釋: Neocloud 指專門提供 GPU 算力租賃的新型雲供應商,通常不具備完整企業雲平台服務。
A3 既有客戶基礎轉化
假設(H-A3): 若既有雲客戶能轉化為 AI 客戶,應觀察到 AI 產品主要在原有客戶中擴張,而非完全依賴新客戶。
數據:
Omdia 指出企業 AI 正從實驗走向生產部署,並要求雲平台提供 agent、workflow、數據整合與治理能力 。[marketscreener]
Microsoft 的 Copilot、Azure AI Foundry 與既有 Microsoft 365/Azure 客戶基礎高度重疊,具備典型 land-and-expand 結構。
Google Cloud 與 AWS 均在 Q4 2025 報告 backlog 增長,顯示既有企業客戶的長期雲承諾在擴大 。[marketscreener]
結論: 🟢 Trending Positive 趨勢正面
證偽條件:
AI 收入中新客戶佔比長期高於 60%,而非既有客戶擴張。
企業 AI 產品 attach rate 低於 20%。
AI 客戶續約率低於非 AI 雲客戶。
注釋: Land-and-expand 指先以一項服務進入客戶,再透過附加產品、用量提升、跨部門滲透擴大收入。
Level 1A 核心發現: 入口假設方向偏正面,但不是已驗證。真正風險不在企業是否使用雲,而在 AI workload 是否變成 multi-home 標準配置,削弱單一平台入口議價權。
Level 1B:AI 服務是高毛利還是清貨?
📌 變現毛利
🔍 賣算力是平台服務,還是低毛利出租?
B1 Raw compute vs model-as-a-service
假設(H-B1): 若 Hyperscaler 是 orchestrator,應觀察到收入從裸 GPU 租賃轉向模型、API、Agent、治理與安全層。
數據:
Meta 建立雲業務的方向被描述為「compute + models」,而非單純裸機租賃,這使其更接近平台服務而非 commodity compute 。[techcrunch]
AWS Bedrock、Google Vertex AI、Azure AI Foundry 均以模型平台形式存在,核心價值不只是算力,而是模型選擇、部署、監控、權限與治理。
Omdia 指出 2026 年雲差異化將更取決於 AI agent 相關平台能力,而非單純基礎設施規模 。[marketscreener]
結論: 🟢 Trending Positive 趨勢正面
證偽條件:
AI 服務收入中裸 GPU IaaS 佔比在 12 個月後仍高於 70%。
模型 API/Agent 平台收入無法獨立披露或持續低於 20%。
客戶主要以價格選擇供應商,而非因治理、模型、數據整合與 workflow 留在平台。
注釋: Orchestrator 指能設定平台規則、整合多方服務並收取 take rate 的角色;enabler 只是提供底層資源。
B2 毛利結構與 peer 比較
假設(H-B2): 若 AI 服務毛利高,應觀察到雲業務毛利率在 AI 滲透率提升時維持穩定或上升。
數據:
Alibaba Cloud(Cloud Intelligence Group)提供了最直接的「AI 滲透率上升 + 利潤率上升」對照:Q4 2025(12 月季)雲收入按年增 36%,adjusted EBITA 按年增 57%,利潤增速快於收入增速 。cnbc
9 月季 Alibaba Cloud EBITA 增 89%、EBITA margin 升至約 9%,按年擴 4 個百分點——這是 AI 滲透與 margin 同向上升的最清楚單點 。datacenterdynamics
AWS 在 AI capex 大幅擴張前的 Q4 2024,收入約 288 億美元、營業利潤約 125 億美元,營業利潤率逾 40%,顯示平台型雲的高營運槓桿基準 。datacenterdynamics
CoreWeave 作為 neocloud 代表,2025 全年 營運利潤率為 −23.7%,即使 adjusted EBITDA margin 高達 56–57%,adjusted 營運利潤率也只有個位數 。
CoreWeave Q3 2025 營運利潤率僅 4%,低於分析師預期的 6.5%,且較去年同期下滑;Q1 2026 adjusted 營運利潤率由去年 17% 跌至 1% 。marketscreener+1
關鍵差異:neocloud 高 EBITDA margin 被折舊與利息吞噬,因為它是「純資本密集算力出租」,缺乏平台軟體層與外溢收入——這正是 v_current 擔心 Hyperscaler 會變成的樣子 。companiesmarketcap
Alibaba Cloud 提供了 v_next 最有力的正面樣本:當 AI 滲透率上升,平台型雲的 EBITA margin 不但沒被壓縮,反而擴張(9% margin、EBITA 增速持續快於收入增速)。
CoreWeave 提供了 v_current 的反面樣本:純算力租賃即使表面 EBITDA margin 高,扣除折舊利息後營運利潤率為負,證明「賣 raw compute」本身不是高獲利模式 。companiesmarketcap
但仍不能直接證明 Hyperscaler AWS/Azure/GCP 的「AI 專屬服務毛利」,因為三大美系 Hyperscaler 至今未拆分 AI 收入或 AI margin——這是評級無法升至 🟢 的核心原因。
結論: ⚪ Inconclusive 暫無定論
證偽條件:
AWS/Azure/Google Cloud 雲分部毛利率連續兩季跌破歷史區間下沿。
AI 服務毛利率低於傳統雲 IaaS 毛利率。
Hyperscaler 為填滿 GPU 容量而大幅折價,導致 compute 利用率上升但毛利率下降。
注釋: 毛利率不能單獨解釋價值創造;資本密集業務必須同時看資本周轉與折舊後回報。
B3 軟體變現層佔比
假設(H-B3): 若 AI 軟體層成為收入引擎,應觀察到 Agent、模型 API、企業 AI workflow 的收入佔比上升。
數據:
Omdia 指出 AI agent 相關平台能力將成為 2026 年雲平台競爭差異化的重要來源 。[marketscreener]
Microsoft、Google、Amazon 均把企業 AI 平台作為雲增長的重要敘事,但目前尚未一致披露 AI 軟體層收入佔比。
若 AI 軟體層仍混在雲總收入中,市場很難判斷 Hyperscaler 是高毛利平台,還是低毛利算力出租者。
結論: ⚪ Inconclusive 暫無定論
證偽條件:
2027 財年仍無 AI 軟體層收入或毛利獨立披露。
Agent/模型 API 收入佔雲 AI 收入低於 20%。
AI 軟體產品續約率或 attach rate 明顯低於傳統雲產品。
注釋: Take rate 是平台在交易或使用量中抽取的比例,是衡量平台化變現能力的重要指標。
Level 1B 核心發現: 方向偏向平台化,但數據仍不足。這是全篇最重要的未解鎖枝幹:只有 AI 軟體層毛利被披露,v_next 才能從敘事變成可驗證框架。
Level 1C:天量 capex 的 ROIC 是否收斂?
📌 資本回報
🔍 燒逾數千億美元,能否真正賺回來?
C1 AI capex 的 ROIC 趨勢
假設(H-C1): 若 AI capex 回報可收斂,應觀察到雲相關 capex 強度隨收入增長逐步下降,且經濟利潤未被資本成本吞噬。
數據:
TrendForce 估計,全球九大雲服務供應商 2026 年 capex 約 8,300 億美元,較 2025 年的 4,627 億美元再增長 79% 。[uk.marketscreener]
Amazon 2026 年 capex 指引約 2,000 億美元,Polymarket 對 Amazon 2026 capex 超過 2,000 億美元的市場定價一度高達約 88%,顯示市場高度相信 capex 仍會維持極高水平 。[polymarket]
AWS Q4 2025 收入 356 億美元,年化約 1,420 億美元;若以 AWS 相關 capex 而非 Amazon 整體 capex 重算,capex 強度仍高。[uk.marketscreener]
結論: ⚪ Inconclusive 暫無定論
證偽條件:
AWS 相關 capex/AWS 收入比例連續兩季高於 90%,且收入增速低於 20%。
雲業務 NOPAT 減資本成本後連續兩季為負。
Hyperscaler 無法提供 AI capex 回收期、利用率、訂單 backlog 的定量支持。
注釋: ROIC 必須使用同一口徑的分母與分子;整體公司 capex 不能直接對比單一分部收入。
C2 折舊假設可信度
假設(H-C2): 若折舊假設合理,應觀察到折舊年期調整有技術依據,且與實際 GPU 使用壽命一致。
數據:
多家科技公司在 2024–2025 年對伺服器、網絡設備或 AI 硬體折舊年期作出調整,但各公司方向與資產類別不完全一致。
Amazon 2025 年 1 月起把部分伺服器與網絡設備的折舊年期由 6 年縮短至 5 年,這與「全行業延長折舊」的簡化說法不一致 。[datacenterdynamics]
GAAP 允許管理層根據資產實際使用情況調整折舊估算;因此折舊年期延長本身不等於盈利操縱,關鍵在於是否有足夠技術與資產盤點證據支持。
關於折舊低估規模的外部高調估算仍需要核實原始方法,包括資產基數、折舊年限假設與公司覆蓋範圍。
結論: 🟠 Trending Negative 趨勢負面
證偽條件:
監管機構要求重新披露 AI 硬體折舊年期,並導致雲業務折舊費用大幅上修。
任一主要 Hyperscaler 主動縮短 GPU 折舊年期並承認原估算偏長。
GPU 二手殘值或實際退役數據顯示 6–7 年使用壽命不成立。
注釋: 折舊是會計估算,不是現金支出;但若折舊年期過長,會高估當期盈利並低估資本消耗。
C3 融資結構可持續性
假設(H-C3): 若融資結構可持續,應觀察到利息覆蓋率維持健康,發債未顯著壓縮股東回報或信用評級。
數據:
四大 Hyperscaler 的 2026 年 AI capex 計劃已超過 6,300 億美元,顯示資本需求仍在擴張 。[uk.marketscreener]
Amazon、Microsoft、Alphabet 仍具備高信用質量與龐大營運現金流,短期融資壓力有限。
真正風險不是流動性,而是高利率環境下 capex 回收期拉長,導致經濟利潤低於會計利潤。
結論: ⚪ Inconclusive 暫無定論
證偽條件:
任何主要 Hyperscaler 信用評級遭下調。
利息覆蓋率跌破 5 倍。
AI capex 需要依賴持續性發債,而非營運現金流與預收款支持。
注釋: 經濟利潤 = 稅後營業利潤減去資本成本;它比會計盈利更適合評估資本密集投資。
Level 1C 核心發現: 資本回報仍是最需要監察的一環,但不能用錯配口徑誇大壓力。正確問題不是「capex 是否巨大」,而是「雲相關 capex 對應的增量 profit pool 是否足以覆蓋資本成本」。
Level 1D:上游是否讓利回流?
📌 上游讓利
🔍 HBM 超級週期會否見頂,把利潤讓回下游?
D1 HBM/DRAM 定價權趨勢
假設(H-D1): 若上游定價權開始下移,應觀察到 HBM 溢價收窄、供應商毛利率見頂、買方合約議價能力改善。
數據:
Samsung Q1 2026 半導體分部盈利按年大幅增長,SK Hynix 亦受惠 HBM 需求,顯示上游仍處於高盈利階段 。[marketscreener]
Samsung 同時指出記憶體供應短缺可能延續至 2027 年,這是上游讓利時間表的反向信號 。[marketscreener]
Nvidia 與 SK Hynix 於 2026 年 6 月簽訂多年 HBM4 共同開發與供應協議,市場報道指 SK Hynix 可能掌握 Nvidia HBM4 約 60–70% 供應份額,這會延後定價權下移時間表 。[thenextweb]
SK Hynix 6 月股價大幅波動,市場把擴產與產品組合調整解讀為 HBM 週期可能見頂,但仍需等待管理層對訂單與定價的直接說明 。[dealstory]
結論: 🟢 Trending Positive 趨勢正面
證偽條件:
HBM 現貨與合約價格至 2027 年 H1 仍維持高位。
Nvidia-SK Hynix 合約確認含多年 take-or-pay 與價格下限。
SK Hynix/Samsung HBM 毛利率在 2026–2027 年不跌反升。
注釋: Take-or-pay 是買方承諾採購或支付最低金額的長約結構,會延後供應商定價權下移。
D2 上游擴產與中國供應商進入
假設(H-D2): 若供給擴張有效,應觀察到 HBM/DRAM 供需缺口收窄,毛利率與價格在 18–24 個月內回落。
數據:
TrendForce 估計全球雲服務供應商 capex 仍大幅增長,意味著短期 HBM 需求端仍強 。[uk.marketscreener]
CXMT 目標在 2026 年推動 HBM3 量產,並計劃透過融資支持 HBM 產線;其全球 DRAM 市佔已快速提升 。[chosun]
但中國 HBM 量產面臨設備、封裝、良率與出口管制限制,部分分析認為具競爭力的 HBM3 量產良率更可能在 2028 年以後才實現 。[softwareseni]
Samsung 指出 2027 年記憶體供需缺口可能進一步擴大,這削弱了「2026–2027 年快速供過於求」的假設 。[marketscreener]
結論: 🟢 Trending Positive 趨勢正面
證偽條件:
CXMT HBM3 良率至 2027 年底仍低於商業可用水平。
Samsung/SK Hynix 2027 年 HBM 產能仍被主要客戶完全鎖定。
DRAM 現貨價格在 2027 年 H1 仍高於 2025 年均價 80%。
注釋: 中國供應商對全球供需的短期影響有限,但其存在會逐步改變中長期談判格局。
D3 自研晶片內部化
假設(H-D3): 若 Hyperscaler 自研晶片有效,應觀察到自研 ASIC/TPU/Trainium 在特定訓練與推理 workload 中提升佔比。
數據:
Amazon Trainium、Google TPU、Meta MTIA 都是降低對 Nvidia GPU 單一依賴的路徑。
TrendForce 指出雲服務商投資重點包括 GPU cluster、自研 ASIC、電力系統與高密度數據中心,顯示自研晶片是 AI 基礎設施長期主題之一 。[uk.marketscreener]
自研晶片目前更適合特定 workload,對通用訓練與前沿模型仍難以完全取代 Nvidia GPU。
結論: 🟢 Trending Positive 趨勢正面
證偽條件:
2027 年自研晶片佔 Hyperscaler 新增 AI 算力部署比例低於 15%。
自研晶片成本/性能未能在推理 workload 中顯著優於 Nvidia GPU。
Hyperscaler 對 Nvidia GPU 採購比例不降反升。
注釋: 自研晶片的價值不只是替代 GPU,而是提高買方對上游供應商的議價權。
Level 1D 核心發現: 上游讓利方向存在,但時間表未必快。Nvidia-SK Hynix 多年合約、Samsung 對 2027 年供需缺口的判斷、CXMT 良率不確定性,均限制了短期下游利潤回流速度。
Level 1E:AI 是否帶動既有雲業務外溢?
📌 需求外溢
🔍 AI 會否把儲存、CPU、數據庫一起帶旺?
E1 AI workload 對既有雲服務的帶動係數
假設(H-E1): 若外溢成立,應觀察到 AI 客戶不只增加 GPU 用量,也增加儲存、CPU、網絡、數據庫、安全與治理支出。
數據:
Omdia 指出 AI 需求已不再侷限於 GPU,而是帶動 CPU、儲存、網絡等更廣泛的基礎設施需求 。[marketscreener]
全球雲基礎設施支出 Q4 2025 達 1,109 億美元,按年增長 29%,連續第六個季度增長超過 20% 。[marketscreener]
AWS、Microsoft、Google Cloud 均錄得 backlog 上升,顯示企業雲承諾不是單一 GPU 租賃,而是更廣泛的平台支出 。[marketscreener]
結論: 🟢 Trending Positive 趨勢正面
證偽條件:
AI 客戶非 GPU 雲支出增速低於非 AI 客戶。
儲存、數據庫、網絡收入未隨 AI workload 增長。
AI workload 主要留在孤立 GPU cluster,而非整合進企業數據平台。
注釋: 二階外溢是指 AI 帶來的間接收入,而非模型或 GPU 本身的直接收入。
E2 既有業務是否屬高 ROIC 成熟池
假設(H-E2): 若外溢收入流向成熟雲服務,應觀察到增量收入所需新增 capex 較低,並提高整體 ROIC。
數據:
S3、RDS、BigQuery、SQL Database 等成熟服務具備高黏性與規模經濟。
AI workload 的數據密度可能提高網絡、儲存、冷卻與硬體維護壓力,因此不能簡化為「成熟資產完全無需新增 capex」。
基礎設施服務與 SaaS 不同,仍有電力、冷卻、硬體維護與更換成本;因此外溢收入是否高 ROIC 需要更多分部數據驗證。
結論: 🟢 Trending Positive 趨勢正面
證偽條件:
傳統雲基礎設施維護 capex 增速高於雲收入增速。
儲存/數據庫服務毛利率在 AI workload 增加後下滑。
AI 客戶因捆綁折扣導致外溢收入毛利被抵消。
注釋: 高 ROIC 成熟池指已完成大部分前期投資、增量收入資本需求較低的業務池。
E3 Land-and-expand 效應
假設(H-E3): 若 land-and-expand 成立,應觀察到 AI 客戶雲消費 NRR 高於非 AI 客戶。
數據:
企業 AI 部署需要數據整合、agent workflow、安全、治理與持續推理,天然擴大雲平台支出面 。[marketscreener]
Microsoft Copilot 把既有 Microsoft 365 客戶推向 AI 付費層,屬於典型附加收入模式。
Google Cloud、AWS、Azure backlog 同步上升,說明企業承諾正在從短期實驗轉向多年部署 。[marketscreener]
結論: 🟢 Trending Positive 趨勢正面
證偽條件:
AI 客戶 NRR 低於 110%。
AI 產品 attach rate 低於 20%。
AI 客戶 churn 高於傳統雲客戶。
注釋: NRR 是淨收入留存率,衡量同一批客戶在續約、擴張、降級與流失後的收入變化。
Level 1E 核心發現: 外溢是市場最容易忽略的利潤池。若 AI 不只消耗 GPU,而是把企業數據、儲存、數據庫、治理與 agent workflow 一起拉進雲平台,則 v_current 對 ROIC 的看法可能低估分子端。
八、樹的總結
H-0:Hyperscaler 能否在 18–36 個月內透過需求入口、軟體/模型變現與既有雲外溢,將估值框架由資本密集組裝廠切換至 AI 變現平台?

├── Level 1A:是否掌握需求入口? 📌 需求入口
│   🔍 企業要用 AI,是否仍繞不開 Hyperscaler?
│   ├── HA1 企業客戶轉換成本有多高? 🟢
│   ├── HA2 需求聚合力是否被 neocloud 分流? ⚪
│   └── HA3 既有雲客戶能否轉化為 AI 入口? 🟢
│
├── Level 1B:AI 服務是高毛利還是清貨? 📌 變現毛利
│   🔍 賣算力是平台服務,還是低毛利出租?
│   ├── HB1 Raw compute vs model-as-a-service 🟢
│   ├── HB2 毛利結構與 peer 比較 ⚪
│   └── HB3 軟體變現層佔比 ⚪
│
├── Level 1C:天量 capex 的 ROIC 是否收斂? 📌 資本回報
│   🔍 燒逾數千億美元,能否真正賺回來?
│   ├── HC1 AI capex 的 ROIC 趨勢 ⚪
│   ├── HC2 折舊假設可信度 🟠
│   └── HC3 融資結構可持續性 ⚪
│
├── Level 1D:上游是否讓利回流? 📌 上游讓利
│   🔍 HBM 超級週期會否見頂,把利潤讓回下游?
│   ├── HD1 HBM/DRAM 定價權趨勢 🟢
│   ├── HD2 上游擴產與中國供應商進入 🟢
│   └── HD3 自研晶片內部化 🟢
│
└── Level 1E:AI 是否帶動既有雲業務外溢? 📌 需求外溢
    🔍 AI 會否把儲存、CPU、數據庫一起帶旺?
    ├── HE1 AI workload 對既有雲服務的帶動係數 🟢
    ├── HE2 既有業務是否屬高 ROIC 成熟池 🟢
    └── HE3 Land-and-expand 效應 🟢
多數枝幹方向偏正面,但 1B 與 1C 仍缺少可直接定量的財務披露。最重要的近期解鎖點是 2026 年 Q2–Q3 財報季:AI 服務毛利、雲相關 capex 口徑、HBM 合約價格、外溢收入指標。
九、可能改變市場敘事之事件
可能支持假設之事件
Hyperscaler 披露 AI 服務毛利率,並顯示模型 API/Agent/平台層毛利高於傳統 IaaS。
HBM 現貨或合約價格在 2026 年 H2 開始下行,且上游毛利率見頂。
雲服務商披露 AI 客戶的儲存、數據庫、網絡支出高於非 AI 客戶,證明二階外溢存在。
可能反對假設之事件
HBM 長約確認含價格下限與 take-or-pay,導致上游讓利推遲至 2028 年後。
Neocloud 合計 AI 算力市佔超過 25–30%,使 Hyperscaler gatekeeper 地位被削弱。
雲相關 capex 強度持續高於收入增速,且折舊年期調整被監管或市場重新質疑。
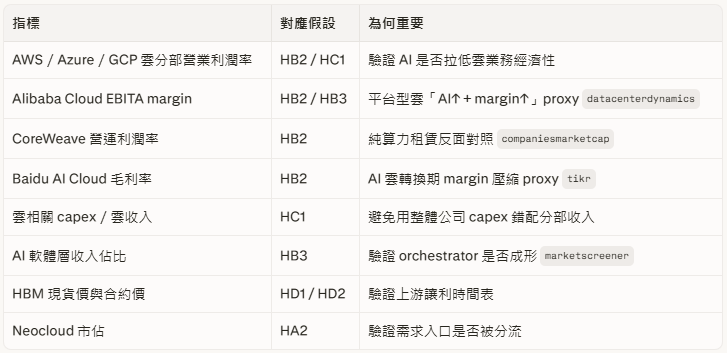
每季必看指標
即時追蹤事件
Meta 雲業務定價與產品結構正式披露。
AWS、Azure、Google Cloud 是否開始拆分 AI revenue 或 AI gross margin。
SK Hynix、Samsung 對 HBM4 合約、供需缺口與產能利用率的法說會說法。
CXMT HBM3 良率、產能與客戶驗證進度。
Polymarket/Kalshi 對 Amazon、Microsoft、Google capex 指標的市場定價變化。
十一、結語
為什麼要畫樹?因為故事會騙人,但結構不會。
市場現在流行一個很有說服力的故事:Hyperscaler 在燒錢,Nvidia 和 HBM 廠在賺錢,AI 的利潤池集中在上游。這個故事並非全錯——Samsung、SK Hynix 的盈利爆發是真實的,Amazon、Microsoft、Google、Meta 的 capex 擴張也是真實的。但故事最危險的地方,在於它只看得見「當下」:誰現在賺錢,就認定誰會一直賺錢。
PC 時代的 Dell 也曾經看起來舉足輕重——它賣最多硬體、營運最有效率、供應鏈最精準。可是長期利潤最終並沒有留在組裝環節,而是流向了掌握標準、入口、軟體與生態的 Microsoft。今天的 Hyperscaler 同時具備兩張面孔:它有 Dell 的重資產包袱,也有 Microsoft 的入口潛力。所以真正該問的,不是「它現在像誰」,而是「哪些數據能證明它正在從 Dell 那一端,移向 Microsoft 那一端」。
這棵樹,就是把這個大問題拆成五根可以獨立驗證的枝幹:入口、毛利、資本回報、上游讓利、需求外溢。每根枝幹都能被數據獨立支持,也能被數據獨立推翻。這樣做的好處,是不讓任何敘事躲在「AI 很大」這類大詞背後蒙混過關:
如果 neocloud 市佔超過 30%,打到的是 HA2(入口不再獨佔);
如果 AI 軟體層毛利始終無法被披露,打到的是 HB3(軟體溢價存疑);
如果 AWS 相關 capex 強度遲遲不降,打到的是 HC1(資本回報改善假設);
如果 AI 確實帶動儲存與數據庫收入,那就支持了 HE1 與 HE2(需求外溢成立)。
結構化研究的目的,從來不是預測「唯一正確答案」,而是預先知道:下一個數據點會撞上哪一根枝幹。 市場每天都有新聞,但不是每條新聞都重要;真正重要的新聞,是能改變某個子假設「狀態」的新聞。這正是為什麼 HBM 合約條款、CXMT 良率、AI 軟體毛利、雲端相關 capex 口徑、AI 客戶 NRR,遠比泛泛而談的「AI 熱潮」更值得追蹤——因為前者能改變樹的形狀,後者只是噪音。
故事 ≠ 框架,信念 ≠ 科學,權威 ≠ 證據。 高品質研究不該只存在於彭博終端機和大行報告裡。它真正需要的,是清楚的框架、可證偽的假設、願意隨數據更新的紀律,以及在數據反對自己時、誠實下修信念的勇氣。當一小群人能把各自追蹤的數據,放回同一棵樹上彼此校正、互相補洞,community-driven alpha 才有可能真正出現。
免責聲明:本文為結構化研究方法論示範,不提供受規管投資顧問服務。文中市場共識、敘事版本演進、假設地圖、逐層深度分析、三情境估值 vs 現價距離均為基於公開資料之結構化推導,非買賣建議、非目標價、非投資意見。所有 ✅ / 🟢 / ⚪ / 🟠 / 🟡 / ✗ 僅為個別子假設在當前公開證據下之獨立檢驗狀態與趨勢方向,不可被加總、平均或詮釋為對公司整體或股價方向之評價。讀者據此決策需自負風險。