

一、HP Inc. 是誰?
HP Inc. 是全球最大的個人電腦與列印設備製造商之一,誕生於 2015 年惠普分拆,繼承了 76 年的硬體 DNA。核心業務由兩根引擎構成:Personal Systems(個人電腦、工作站)與 Printing(硬體、墨水耗材、列印服務)。公司的差異化點在於「硬體 × 訂閱」的混合模式——列印端的 Instant Ink、All-In 訂閱,以及 PC 端正在萌芽的 HP IQ 企業 AI 生態。[^1]
與 Lenovo 的規模擴張型、Dell 的企業服務深度不同,HPQ 的核心 DNA 更接近「高毛利耗材鎖定」加「硬體品牌溢價」的複合模型。列印業務雖僅貢獻約 28.8% 的收入,卻支撐著遠高於 PC 端的利潤貢獻——這個後院的穩定性,是整個估值框架能否切換的隱性前提。[^2]
二、它靠什麼賺錢?
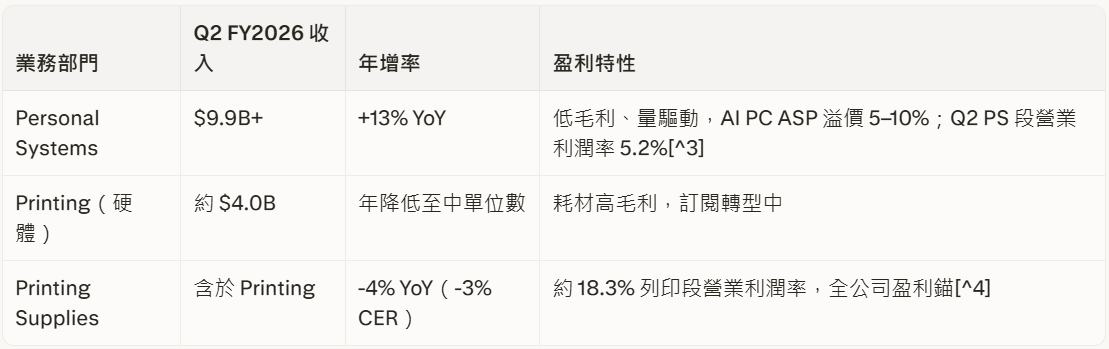
Q2 FY2026 整體收入 $14.4B,年增 9%,連續第八季收入成長。PS 段已成為短期收入主力,由 Commercial AI PC 拉動(商業 +14%、消費 +10%);但利潤引擎仍高度依賴 Printing——列印段的高利潤率是全司現金流的關鍵底板。Instant Ink 及 All-In 訂閱生態目前擁有約 1,300 萬訂閱用戶(截至最近公開數據),構成高毛利緩衝層。[^3][^1]
三、最近在忙什麼?
2026 年上半年,HPQ 面對三重壓力:Enrique Lores 離職出任 PayPal CEO、Bruce Broussard 以 Interim CEO 身份接手(截至 2026-07-09 永久 CEO 仍未到位,搜尋程序持續進行中)、記憶體(DRAM)BOM 成本急升(Q1 2026 DRAM 合約價 QoQ +90–95%,Q2 +58–63%,Q3 2026 預測 +13–18%)。IDC 預測全年 PC 出貨量 2026 年將下降 11.3%,Q4 跌幅可能達 -20%。[^5][^6][^7]
同步進行的戰略動作:Q2 FY2026 Non-GAAP EPS $0.86,大幅優於市場共識 $0.72(+19%);公司以「需求引導至高毛利配置、供應商多元化、差異化重新定價」四柱策略,消化了比預期更多的記憶體成本衝擊,並將 FY2026 全年 Non-GAAP EPS 指引上調至 $2.90–$3.10,全年 FCF 指引維持 $2.8–$3.0B。HP IQ 企業 AI 產品正式推出(基於 OpenAI gpt-oss-20b,2026 年 Q1 發布早期預覽),AI PC 在 HPQ 出貨中佔比從 35% 躍升至 44%(Q2 FY2026)。[^8][^9][^10][^3]
四、市場共識
敘事演進版本表
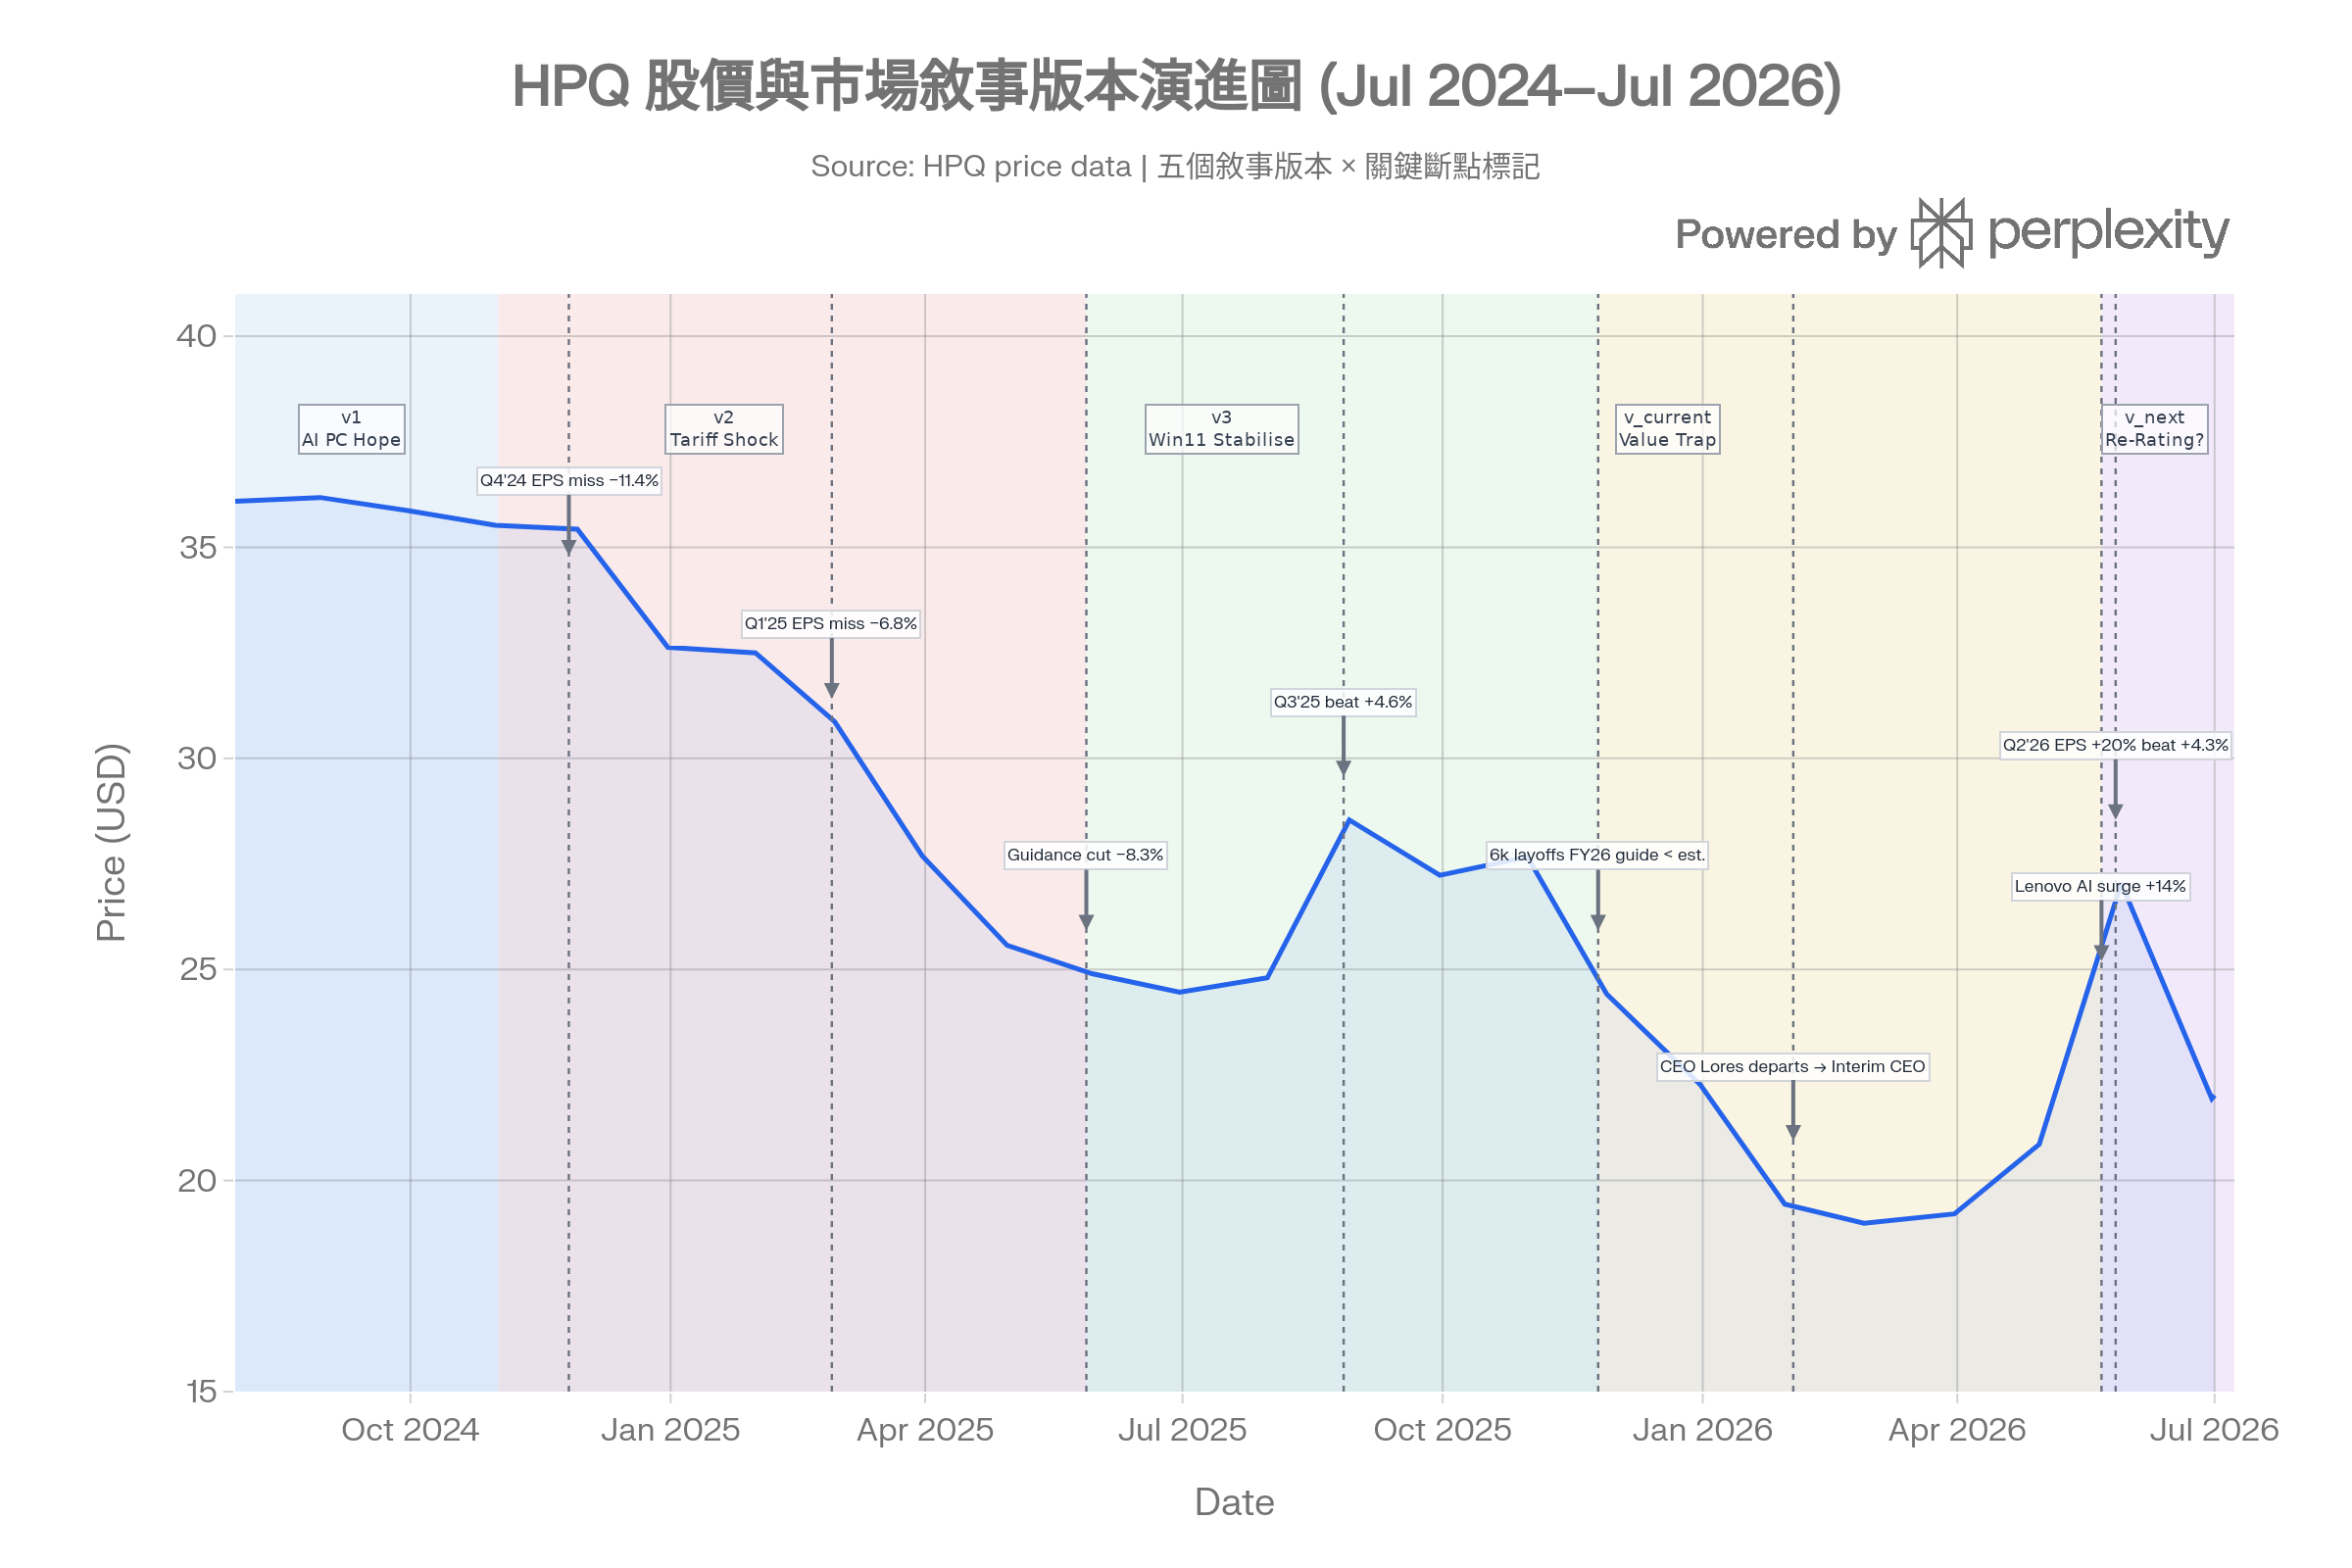
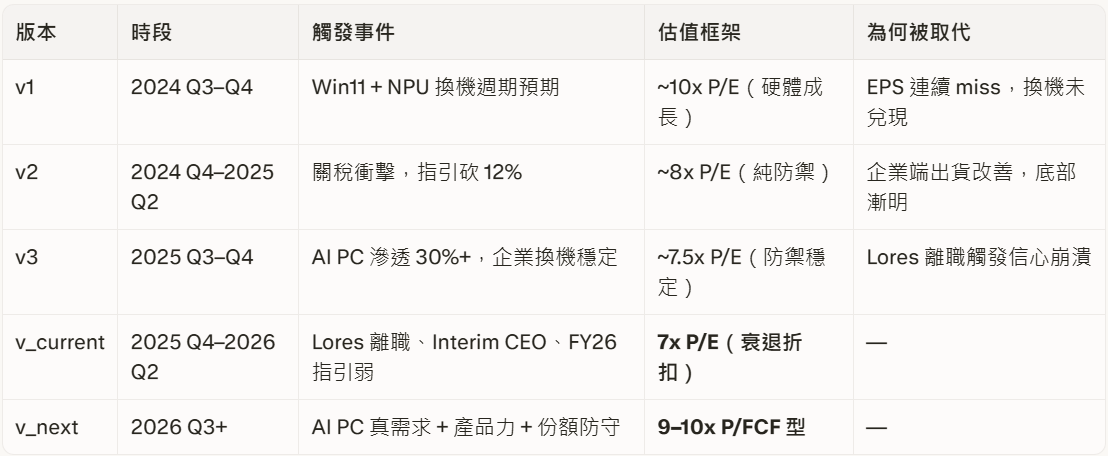
v_current 已 price in:領導層不確定性折扣、記憶體成本衝擊、PC 出貨量下滑、列印耗材結構性下滑。
v_next 尚未 price in 的缺口:AI PC 差異化能力(在全球滲透率已達 54.7% 的同質化競爭環境中,問題已從「能否做到 AI PC」演進為「能否在 AI PC 同質化後領先分層」);FCF yield >12% 的資本回報強度;Instant Ink 訂閱成長的長期複利效應;從 7x P/E 切換至 9–10x P/FCF 的 re-rating 潛力。[^11][^2]
市場敘事(多空):多方認為 AI PC ASP 溢價 5–10%、44% 的 AI PC 佔比持續提升將驅動 FCF 複合增長;空方指出記憶體成本結構性上漲(DRAM Q3 2026 仍預測 +13–18% QoQ)、PC 出貨雙位數下滑、Leadership Vacuum 加劇執行風險。[^6][^7][^3][^5]
定價邏輯:v_current 的 7x P/E 低於同業硬體平均,明顯低於 DELL(Forward PE 接近 20x)——定價已反映「衰退折扣」而非「FCF 複利」邏輯。[^12]
五、核心假設(待檢驗命題)
H-0:HPQ 能否在 FY26–FY27 內,透過真實的 AI PC 需求與具競爭力的產品能力,守住份額並穩住列印底板,將估值框架由 7x P/E(衰退折扣)切換至 9–10x P/FCF 型定價(FCF 複利)?
六、投資假設地圖
MECE 說明:AI PC 故事能否成立,需要四個獨立的原因層次同時為真:
需求必須真實(市場端)→
HPQ 產品必須夠好(公司能力端,含晶片供應)→
同業不能搶走份額(相對競爭端)→
列印底板不能拖後腿(既有業務防守端)。
