

一、富途控股是誰?
富途控股(Futu Holdings Limited)成立於2012年,由騰訊前員工李華在香港創立,核心基因是「用技術重構傳統券商」。 公司通過兩個數字平台——面向香港及大陸市場的Futubull,以及面向海外市場的Moomoo——提供完整的數字金融服務,包括交易執行、融資融券、財富管理及企業服務(IPO分銷、IR服務、股權激勵方案)。[^1]
與傳統券商最本質的差異在於三點:其一,平台嵌入社群媒體工具,形成以用戶為中心的投資者網絡;其二,技術自研,底層基礎設施(包括清算、撮合、風控)完全自建;其三,2024年起拓展至虛擬資產,PantherTrade 是旗下全資擁有的港交所許可 VATP(虛擬資產交易平台),是香港首家由持牌券商孵化並取得全牌照的虛擬資產交易所。[^2][^3]
截至2025年底,富途在八個市場(香港、中國大陸、新加坡、美國、馬來西亞、日本、澳大利亞、加拿大)運營,總用戶2,920萬,有資金帳戶336.5萬。[^1]
二、它靠什麼賺錢?
富途收入分為三個支柱,2025全年結構如下:
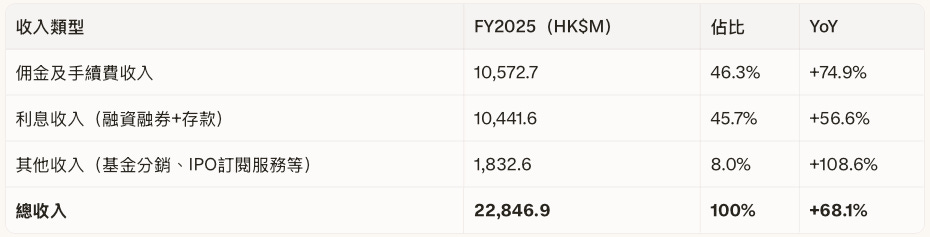
改變整體面貌的引擎是「其他收入」——增速最快(+108.6%),且主要來自基金分銷服務費和IPO訂閱服務費,是 fee-based、與交易量相關性較低的收入類型。 這個引擎的成長,反映財富管理業務(WM AUM 達 HK$179.6B,+62% YoY)正在逐步提升整體收入結構的質量,降低對利差週期的依賴。[^1]
三、最近在忙什麼?
FY2025 盈利爆發:全年淨利 HK$113億(+108% YoY),non-GAAP 淨利 HK$116.4億(+102%),Q4 OPM 達 64.4%,全年 OPM 61.6%——這是一家券商在「不借助槓桿」的前提下能展現的極高運營槓桿。[^1]
加密業務里程碑:2026年3月26日,富途旗下全資 VATP PantherTrade 宣布在香港啟動全規模許可運營,成為香港首家由券商孵化的全牌照虛擬資產交易所,並即將整合至 Futu Securities 零售平台,實現「證券+虛擬資產」雙軌運營。 Futubull 平台加密交易次數在2025年錄得 +246% YoY 增長,是平台成長最快的資產類別。[^4][^5][^2]
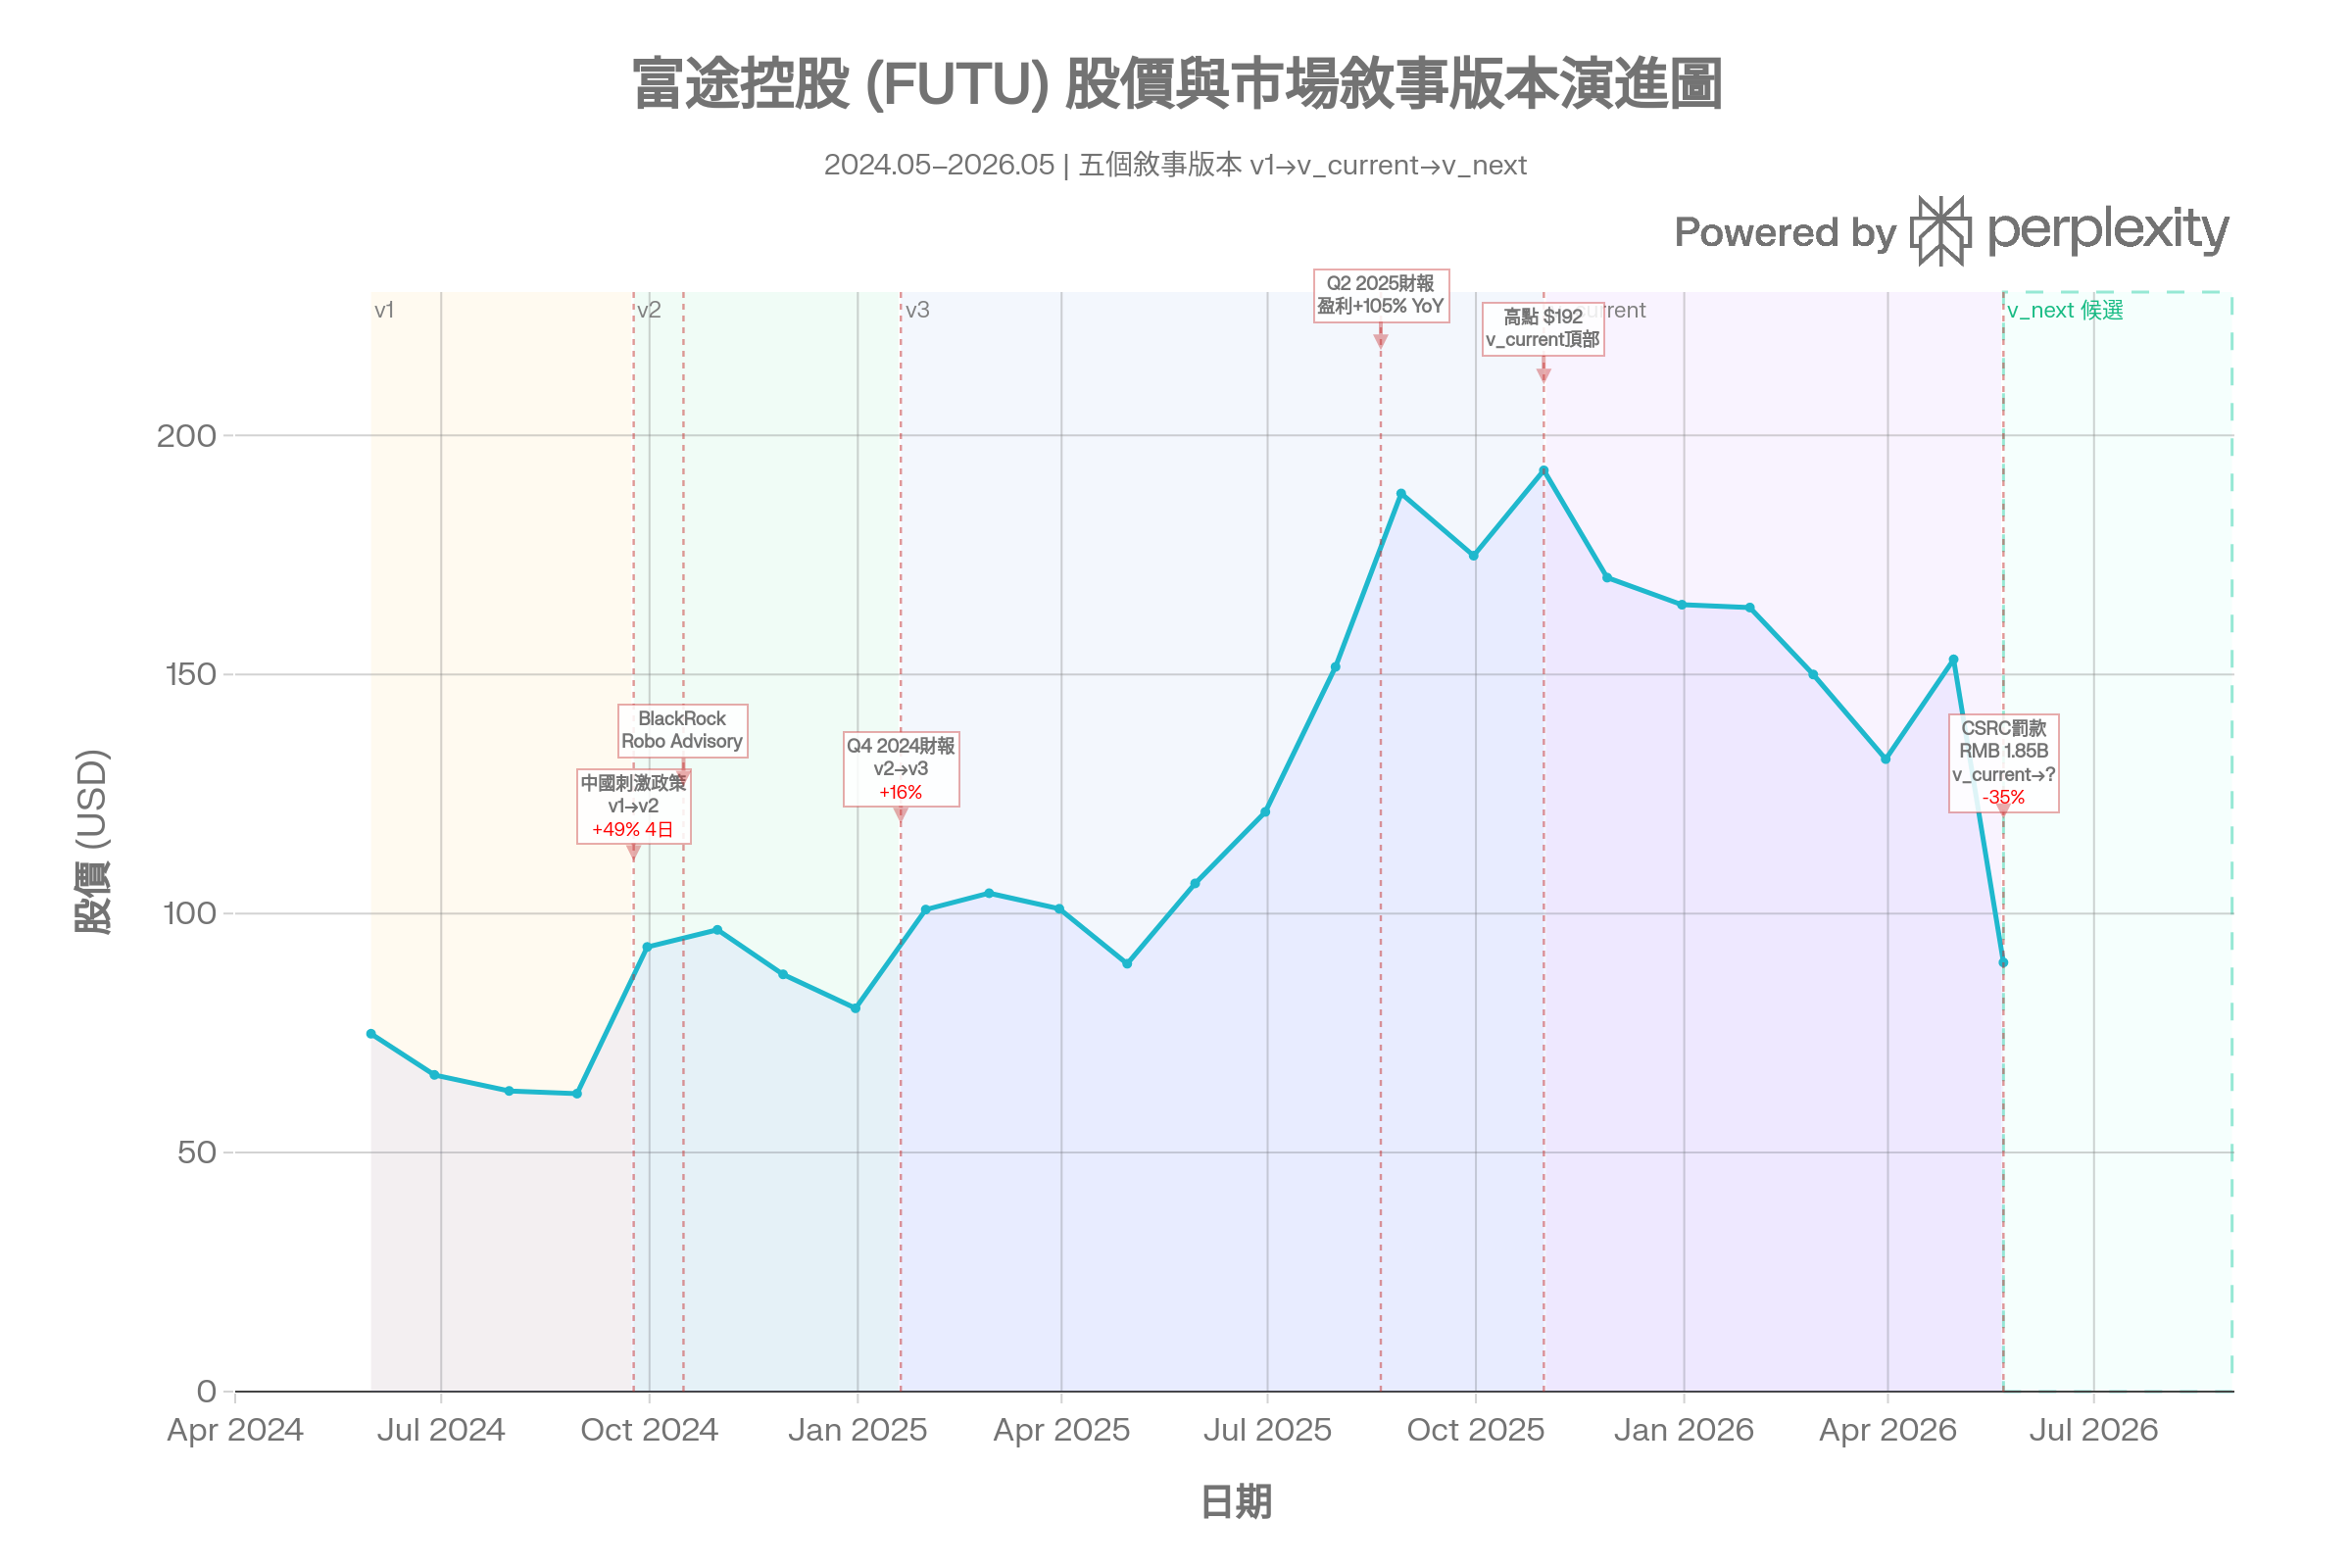
2026年5月22日斷點:CSRC 聯合八部門發出行政處罰事先告知,擬沒收 Futu 相關主體全部違法所得並處高額罰款(市場報導建議罰款金額約 RMB 1.85B = USD ~271M),疊加二年整治計劃(存量大陸帳戶「只許賣出」)——股價單日 -35%,從約 $124 跌至約 $90。[^6][^7][^8][^9]
截至Q1 2026:大陸有資金帳戶佔總帳戶比例已降至約13%;海外有資金帳戶繼續穩步成長;中國大陸以外所有地區業務運營正常。[^10][^11]
管理層2026年度帳戶指引:全年淨新增有資金帳戶 80萬(對比2025年實際 +95.4萬)。
四、市場共識(敘事版本演進)
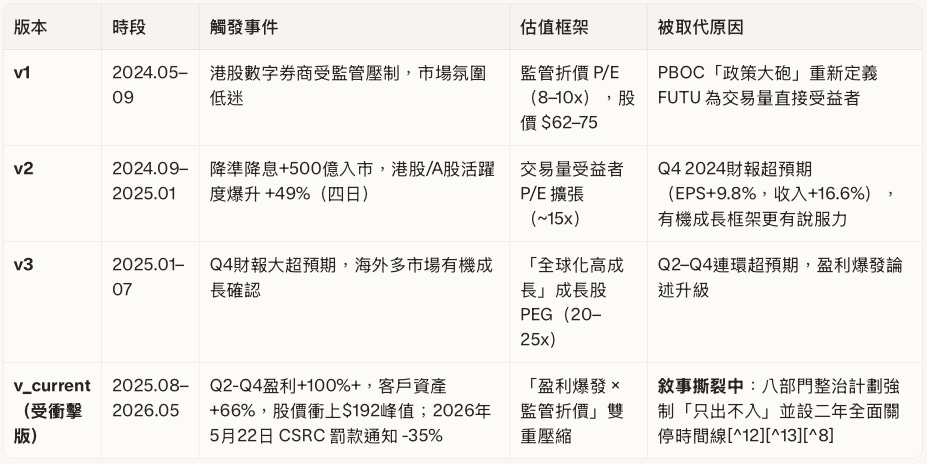
v_current 已 price in:
全球化業務強勁:Q4 2025 有資金帳戶 336.5萬,+39.6% YoY;HK 與馬來西亞為主要貢獻市場[^1]
盈利爆發:FY2025 non-GAAP 淨利 HK$116.4億,+102% YoY;OPM 61.6%[^1]
CSRC 罰款帶來的「某種程度」監管折價——但市場尚未對「ex-China FUTU」進行獨立定框架分析
v_current 尚未 price in:
大陸帳戶 13%、整治計劃為 FUTU 劃定的清晰業務邊界,反而可能成為「ex-China 獨立估值」的起點[^10]
PantherTrade 全牌照整合帶來的「雙牌照金融平台」估值溢價尚無量化數據[^2]
Q1 2026 財報(2026年5月28日)將是敘事撕裂後第一個重要數據節點[^14]
市場敘事:多頭認為 CSRC 整治最終清晰化監管邊界,使 ex-China FUTU 得以重新框架;空頭認為「中概股標籤」折扣將持續壓制,且二年整治期帶來大陸客戶加速流失的資產外流風險。
隱含假設(v_current): 市場隱含的估值邏輯是:FUTU 現價 ~$90(-35% post 罰款),P/E TTM 約 8.9x,接近 v1 時的監管折價水平——但 FY2025 的盈利基礎已是 v1 時期的約四倍。這個定價邏輯的一致性存在明顯張力。[^7]
五、核心假設(待檢驗命題)
H-0(Level 0)
「FUTU 在 CSRC 罰款重創之後,『ex-China 全球投資 OS』的轉型命題能否在 4–6 季被量化確認,觸發從『中概股監管折價 P/E』向『全球數字券商 PEG 溢價』的框架切換?」
