

一、Energy Fuels是誰?
Energy Fuels是一家總部在科羅拉多的關鍵礦產公司,核心資產是位於猶他州的White Mesa Mill——全美唯一仍在運營的傳統鈾加工廠,也是美國唯一具備monazite稀土分離能力的設施 。公司從2006年成立以來就在做鈾礦開採與加工,但自2021年開始,管理層把公司重新定位為「以鈾為基礎、以稀土為成長引擎的關鍵礦產平台」。
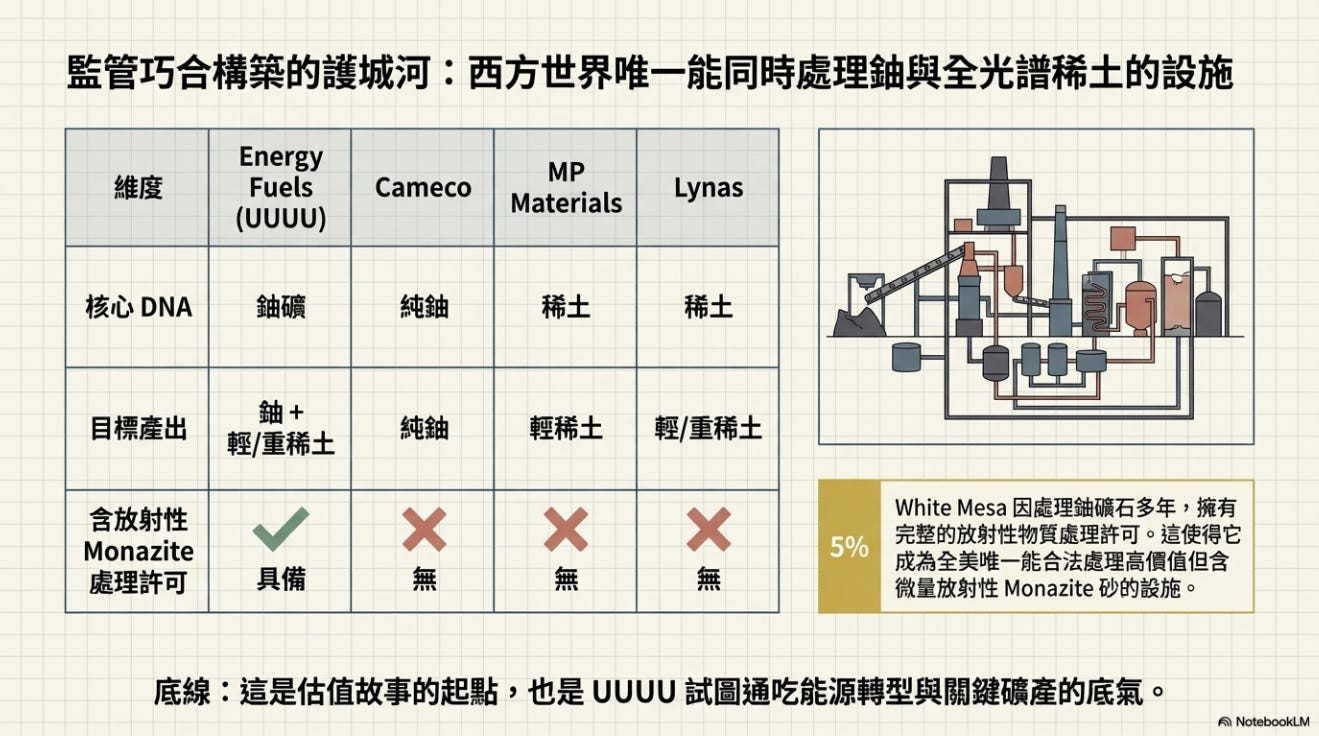
這個定位的獨特性在於:White Mesa Mill因為處理鈾礦石多年,已擁有完整的放射性物質處理許可——而monazite砂恰好含有微量放射性元素,這使得全球絕大多數稀土加工廠無法合法處理monazite,但White Mesa可以 。這個監管巧合(或遠見)構成了公司敘事的核心。
與同業的差異:Cameco是純鈾巨頭;MP Materials做稀土但走bastnaesite路線(沒有重稀土);Lynas在澳洲做前處理(Kalgoorlie已投產cracking/leaching),再運往馬來西亞做分離 。Energy Fuels試圖在一個屋簷下同時做鈾加工和全光譜稀土分離(輕稀土NdPr+重稀土Dy/Tb),這在西方世界目前是唯一的。
二、它靠什麼賺錢?
Energy Fuels目前有三個業務板塊":
鈾業務(目前唯一實質營收來源)
2025年鈾銷售營收約$4,800萬,生產成本約$23-30/lb,對比現貨價~$89.50/lb,毛利健康 。
2026年指引:開採2-2.5M磅、加工1.5-2.5M磅、銷售1.5-2M磅,Zacks一致預期營收$1.47億,YoY+123% 。公司持有六份長期合約覆蓋2026-2032年,承諾交付量3.21M磅、含選擇權最高5.29M磅 。
鈾業務是現金流基礎,但不是估值故事。
稀土業務(Phase 1營運中 + Phase 2紙上)
Phase 1電路已投產,年產能約1,000 tpa NdPr氧化物,2025年實際產出約400-500噸、純度>99.5%,正在向全球磁鐵製造商(含POSCO International)送樣做產品認證 。但Phase 1的規模太小,不足以驅動估值。
真正的估值故事是Phase 2——BFS顯示年產能5,513 tpa NdPr + 165 tpa Dy + 48 tpa Tb,資本支出$4.1億,獨立NPV $19億(8%折現率)、IRR 33%,設計壽命40年 。Vara Mada供料情境下全成本僅$29.39/kg NdPr 。
重礦砂(HMS)— Vara Mada
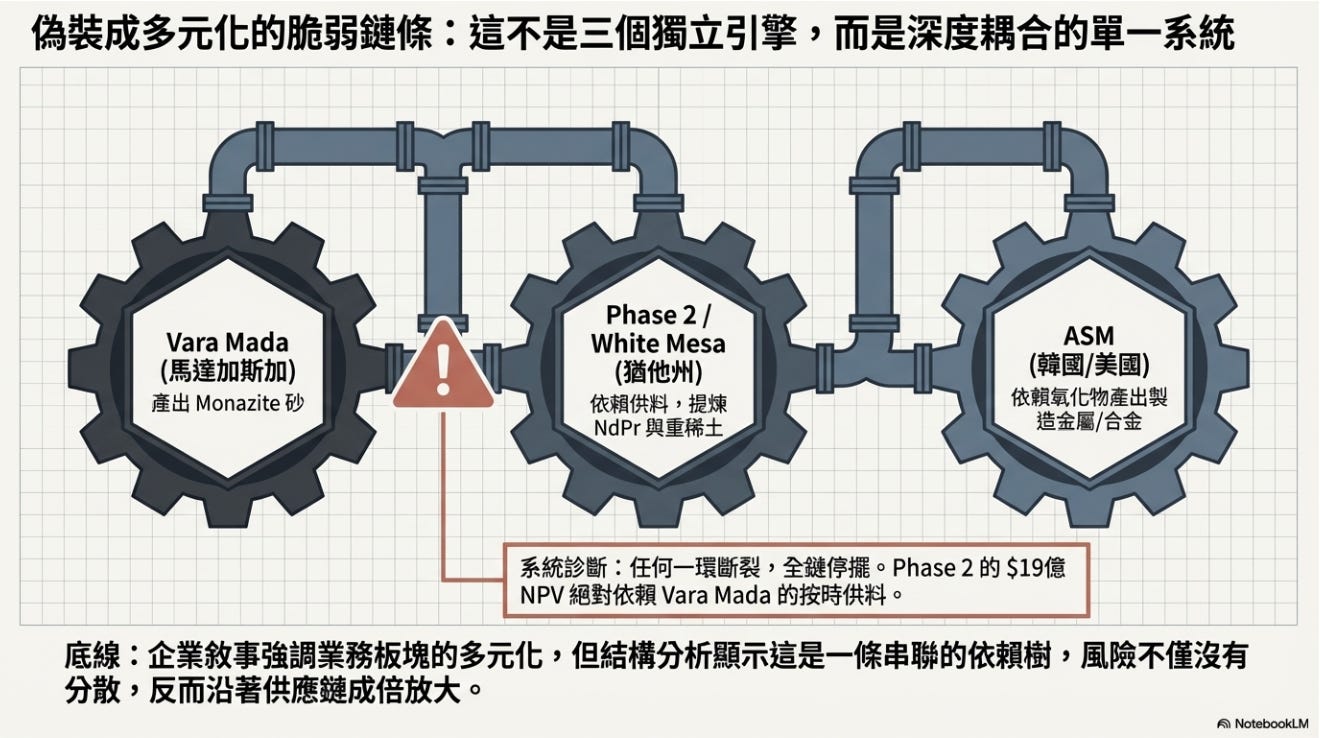
透過2024年9月收購Base Resources取得。更新FS顯示年產鈦鐵礦95.9萬噸、鋯石6.6萬噸、金紅石8,000噸、monazite 24,000噸,礦山壽命38年,NPV $18億、IRR 24.9%、年均自由現金流$2.64億 。但——Vara Mada同時也是Phase 2最大的monazite供料源。
三個業務表面上是多元化,但實際上稀土和HMS深度耦合——Vara Mada的monazite是Phase 2的命脈,Phase 2的產出又是ASM韓國工廠的原料。這不是三個獨立引擎,而是一條串聯的價值鏈,任何一環斷裂都會影響全鏈。
