

一、前一天零成交的股票,三天升了一百倍
2021 年 1 月 4 日,Signal Advance 這隻股票全日成交零股。一股都沒有人買賣。
1 月 7 日,Elon Musk 發了兩個字:Use Signal。他說的是那個加密通訊 App,由非營利組織營運,不是上市公司。
錢流進了另一家公司。Signal Advance,德州 Rosharon,全公司只有一名全職員工。
1 月 6 日收盤 0.60 美元。1 月 11 日盤中最高 70.85 美元,當日再漲 438%,成交超過 200 萬股,是它 2014 年上市以來最高。那一刻它的市值超過 30 億美元。這家公司 2015 和 2016 年的收入是零。
出價的是一群從來沒聽過它的陌生人。
這不是孤例
2020 年 3 月 26 日,SEC 動用《交易法》第 12(k) 條把 Zoom Technologies 停牌兩週,理由是這家公司自 2015 年起沒有任何公開披露,而投資者把它跟一家名字相似、疫情期間大漲的 Nasdaq 公司搞混。停牌前它今年以來漲超過 800%。而同樣的誤認在 2019 年 4 月 Zoom Video 上市時已經發生過一次。
2013 年 10 月 3 日收盤後 Twitter 公開 IPO 文件。第二天,一家已經破產的音響零售商 Tweeter Home Entertainment 因為 ticker 是 TWTRQ,盤中一度漲逾 2,000%。
2017 年 12 月,做冰茶的 Long Island Iced Tea Corp 宣布改名為 Long Blockchain Corp。業務沒改,現金流沒改,當天漲了將近三倍。
到這裡你都可以用一句話打發掉:這些人蠢,認錯了對象。
那看 Hertz。
它在 2020 年 5 月 22 日申請 Chapter 11。破產後第一個交易日股價最低 0.40 美元,兩週後漲到 5.53 美元。然後公司自己出手,向 SEC 申請發售最多 5 億美元新股,而在同一份文件裡,「worthless」這個字出現了五次,明確寫明這批股票極可能一文不值。
買的人知道它破產了。發行人自己用書面公布了內在價值,答案是零,公開、正確、所有人都讀得到。
價格還是往反方向走了九倍。
所以價格到底在量什麼
股價是最後那一筆成交定出來的。出價最高、剛好買到的那個人說了算。不是全部股東一起投票,也不是最懂的那個人說了算。
所以要數的不是有多少人相信一句話。是相信的人手上有多少錢,而且願意動用多少。
我把這個東西叫做感染資金:已經接受某個說法,並且準備用它做決定的購買力。
而且不要以為只有這種股票才這樣。分析師做 DCF 的時候,前面幾年逐年估,後面所有年份會被塞進一個數字裡,而那個數字通常佔整個估值的六到八成。它代表你對很多年之後那家公司長什麼樣的信念。
你算的不是價值,是一句話的貼現。DCF 不是故事的解藥,它是故事的乘法器。
二、傳染病模型是更好的解釋
想像一個 100 人的投資群組。今天有一個人開始講一個說法。
只有兩件事決定接下來會發生什麼:
他每天能說服幾個人
他自己多久之後會覺得無聊,不再講。
第一個叫傳染力,第二個叫退燒。1927 年 Kermack 與 McKendrick 把這兩件事寫成方程式,Shiller 在 2017 年美國經濟學會的主席演講裡,把它原封不動搬來看經濟故事怎麼擴散。
要看的只有一條:
新增的傳播者 = 傳染力 × 還沒聽過的人 × 正在講的人 − 退燒的人
寫成符號是 dI/dt = cSI − rI。I 是正在講的人,S 是還沒聽過而且可能被說服的人,c 是傳染力,r 是退燒速度。左邊那個 dI/dt 的意思就是「正在講的人數,今天變多還是變少」。 (有興趣微積分的讀者,論文出處在文章末。)
用 Shiller 論文裡那個例子的參數跑一次:群組 100 人,一開始 1 個人在講,傳染力 0.005,退燒速度 0.05。
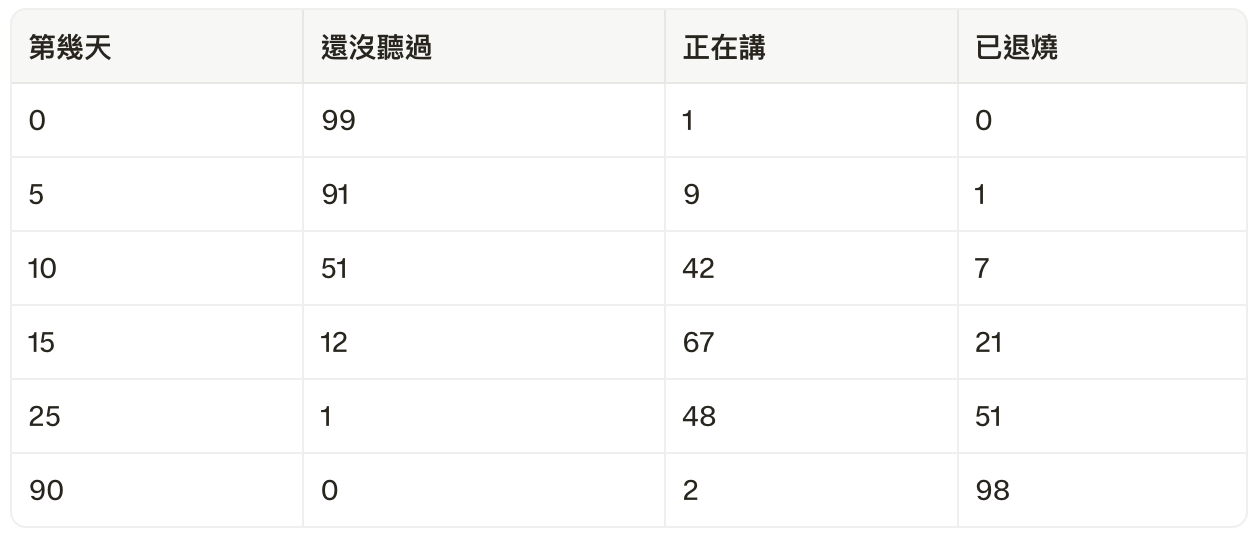
三件事可以從這張表直接讀出來。
會不會爆開,在於自己退燒之前平均能傳給幾個人。這裡是 0.005 乘 99 除以 0.05,大約等於 10。大於一就擴散,小於一它自己會熄掉,你連新聞都不會看到。
故事的高潮由還剩多少人沒聽過決定。第 15 天見頂,原因不是故事變差了。看那一行,正在講的有 67 個,還沒聽過的只剩 12 個。峰值出現是因為可以傳的人快用完了。
傳得快不等於傳得廣。把傳染力和退燒速度同時乘十,這場疫情會在第 1.5 天見頂,而最終被感染的人數一個不差。同一條曲線,只是把時間壓短了十倍。所以你不能從「這件事傳得很兇」推論「它會傳得很廣」。
股票在這套模型裡還有一個特點。Shiller 分析 Bitcoin 時指出,它的退燒被拖慢了,因為你不需要真的懂就可以立刻買一點,而下過注之後記憶會被強化,會不斷為自己的持倉辯護,並宣揚正面信息。
股票完全一樣,你買了就從聽眾變成傳播者,每一個持倉都是一個記憶錨。
這條式子解釋了 Signal Advance 為什麼會發生,但它給不了我一個可以下注的東西。因為它裡面少了一樣東西:真假。
三、真假不進方程式,但真假決定結局
翻回去看那條式子。裡面有傳染力、退燒速度、還沒聽過的人、正在講的人,就是沒有一項叫做「這個說法是不是真的」。
那是不是所有感染都可以照同一個方式下注?
不是。因為那條式子只回答了一半:這句話會傳多遠、什麼時候見頂。它回答不了另一半:等它傳完,價格會不會留在那裡。
要看清另一半,先看兩個具體情況。
情況一,消息是真的,而且還沒傳完。
一家公司的訂單真的變好了。這件事不會在同一秒傳到所有人耳朵裡。先是幾個緊盯它的分析師知道,然後是機構,然後是活躍散戶,最後才是完全不看盤的人。
每一層知道的時候,都有一批新的錢進來買。所以價格不是一次跳到位,是分幾個星期一級一級往上爬。
Hong 與 Stein 在 1999 年把這件事寫成模型,名字叫漸進擴散。它的推論是:因為消息傳得慢,價格一開始升得不夠,然後隨著消息擴散慢慢補上去,最後追進來的人會把它推過頭。
他們後來想到一個驗證方法。如果原因真的是「傳得慢」,那愈少人盯的股票,這個效果應該愈明顯。於是他們按分析師人數把股票分組,結果正如預期,沒什麼分析師盯的那一組,價格一級一級往上爬的現象強得多。
消息是真的而且還在往外傳,價格會續行。
情況二,消息是舊的,只是被重新講了一次。
現在換一個場面。沒有任何新消息。一則三個星期前已經出現過的說法,被另一家媒體重新寫了一遍,標題換了,內容其實一樣。
那天股價還是會升,因為總有人是第一次看到它。
Tetlock 在 2011 年做的事,是替「舊」找一個可以計算的定義。他把一則新聞拿去跟同一家公司之前十則報導比對文字相似度,相似度高的就判定為舊聞。
然後他發現兩件事。舊聞當天升得愈多,之後那個星期跌得愈多。而且個人投資者買賣愈活躍的股票,這個回吐愈明顯。
沒有新東西的注意力,價格會回頭。
同一條正在上升的感染曲線,可以有這兩種完全相反的結局,取決於曲線底下有沒有新東西。
所以我要看的不是一件事,是兩件事。故事傳到哪一步,以及底下有沒有新東西。
四、那張表,市場不會給你
前面那張表之所以好看,是因為我知道全部三欄。真實市場裡,你在任何終端機、任何財報、任何資料庫都查不到「還有多少錢沒聽過這個說法」。這一欄不存在。
所以剩下的工作,是找幾樣看得見的東西來代替它。
數「持有的人」乘「沒持有的人」
式子裡最重要的那一項是「正在講的人」乘「還沒聽過的人」。有沒有辦法直接數出來?
Shive 用芬蘭的個人持倉資料做了一件很直接的事。在一個小鎮裡,已經持有這隻股票的人就是會講的人,還沒持有的人就是還沒被說服的人,於是她把兩個人數相乘。
結果這個乘積可以預測當地個人投資者的買賣。她證明了那條式子在市場裡是真實有效。
問題是她靠的是政府級別的個人持倉資料。你沒有,我也沒有。
所以要退一步,改用公開資料。
數有多少人主動去搜這隻股票
一個人會去 Google 一隻股票的名字,通常代表他還沒買,但已經開始想。所以搜尋量看的是最外圍那一圈人有沒有開始被叫醒。
Da、Engelberg 和 Gao 發現,異常的搜尋量上升會預測未來兩週的股價上升,而一年之內出現反轉。
這給一張時間表。它告訴我這條感染曲線在真實市場裡跑多久,也就直接界定了我該用什麼持有期。
數這則消息跟過去十則有多相似
前面兩樣都在看故事傳到哪一步。第二件事,新舊,也要有量法,而它剛好就是 Tetlock 那個文字相似度:把今天這則新聞跟同一家公司之前十則報導比一比,相似度高就是舊聞。
這是一個可以每天重算的定義,不是感覺。
三樣東西到這裡齊了。但每一樣只能給我一個數字,而我需要同時知道三件事:這個故事幾歲、傳到了哪一層、還在爬還是已經見頂。
一個數字給不了我這些。要的是一張病歷。
五、我建了三個樹的測量儀
下面是我自己在跑的東西,還沒有結果。
我把每週的樹的判定訊號名單當成一批剛出生的故事。每個故事出生當日拍一張傳播快照,一週後再拍一張,中間的差就是它的感染軌跡。
媒體層,數有多少個獨立媒體域名在轉述,以及首報是哪一天。域名數量看的是它在專業資訊圈滲透到什麼程度,首報日期則是判斷新舊的依據。
X 層,數有多少個獨立作者在講、小帳號佔比有沒有上升、七日帖量曲線還在爬升還是已經見頂。作者數就是「正在講的人」,小帳號佔比則告訴我新進來的是哪一種人。
搜尋層,用 Google Trends 的異常搜尋量。看的是最外圍的大眾有沒有開始主動去找。
三層合起來就是一條完整的感染曲線:專業圈到輿論場,再到大眾搜尋。這就是那張病歷。
有一欄我必須先承認我量不到,就是「還剩多少人沒聽過」的存量本身。上面三層量的是傳播的動作,不是剩餘的人數。那一欄我只能從曲線的形狀去推,推錯了整套讀數就會失準。這是這個實驗最大的弱點。
實驗要能被打臉,預期就要先寫出來。所以我把訊號按「故事新不新」和「傳不傳得動」分成四種情況,每一種預期什麼都先寫死。
傳播中而且帶新資訊,故事年輕、正在跨圈、曲線還在爬。市場還沒消化完,價格應該續行。我預期它是四種情況裡一週跑贏大市最多的一種。
舊聞翻熱,故事流傳數週後突然被重新炒起,注意力來了但新東西沒有。我預期它是最弱、甚至反向的一種。
新資訊但沒人轉述。要麼我比市場早,續行在後面;要麼市場正確地不在乎。曲線的位置與後續一週會分辨這兩者。
死水,沒有年齡優勢也沒有傳播。我預期無事發生。
再往下一層,我預期在傳播中那一種情況裡面看到分野:作者數還在加速、小帳號持續流入的續行;作者增長停了而價格還掛在高位的,就是反轉窗口。
傳播停止的時間,早於價格見頂的時間。一個正在傳播的人如果遇到的對象也已經知道了,他會覺得這件事人人都知道,於是不再講。翻成市場的語言:當你講一個看法,對方說「這個我早就知道了」,傳播已經開始停止,而價格還沒有。
六、如果讀數成熟,策略是一台三段變速箱
以下是假設情境與殺死條件,不是買賣建議。
多頭加速,是判定升級加上新資訊加上曲線還在爬升。訊號本身說基本面變好了,感染曲線說市場才剛開始聽到。這時候把注碼開大,因為你買的是一個還沒講完的故事。
空頭狙擊,是判定降級加上舊聞翻熱,或者任何方向的「感染已停、價格未回」。搜尋量回到基準、作者數停止增長、而價格還站在感染高峰期的位置。那段價格是由已經退燒的購買力撐起來的,它的下面沒有人。
避開絞肉機,是擴散尾聲的追高不做,你在買別人的尾巴;無人轉述的死水也不做,沒有感染就沒有感染定價的錯位。
證偽條件 (Kill Conidtion):如果搜尋量回到基準而價格沒有回,那麼「這句話還會推動價格」這個假設已經死了,不論基本面看起來多好。
判定訊號告訴我該不該信這個故事,感染曲線告訴我市場信到哪裡,而 alpha 住在這兩者的時間差裡。
我不確定的地方有三個。
上面那些研究的樣本,一份是 2008 年之前的美股,一份是九十年代的芬蘭。那時候沒有短視頻,沒有演算法推薦,沒有零手續費。傳染力和退燒速度今天幾乎肯定跟當年不同,我猜兩個都變大。而如果兩個同比例變大,按前面那個時間壓短的性質,最終規模不變,只是整場疫情擠進更短的時間。這剛好是我要驗的東西之一。
我這套系統目前只有設計和預期,沒有結果。四種情況會不會照我寫的順序排列,我不知道。如果排不出來,最可能的死因有兩個:獨立作者數量到的是機器人不是人,或者一週的視窗太短,感染曲線的資訊已經被同期的價格動能吃掉。
我會把跑出來的結果貼出來,包括打臉的那些。
