

一、Chime 是誰?
Chime 是美國最大的消費者 neobank,2012 年由 Chris Britt 與 Ryan King 共同創立,核心 DNA 只有一句話:讓銀行服務有益、簡單、免費(Helpful, Easy, Free)。與傳統銀行不同,Chime 不是持牌銀行,而是以 The Bancorp Bank 與 Stride Bank 作為後端合規合作夥伴,自己專注做產品與用戶體驗,FDIC 存款保障透過合作行提供。[marketscreener]
這個定位的歷史根源在於美國低至中等收入族群(年收入 $10 萬以下)長期被傳統銀行的月費、透支費剝削。Chime 用零費用、提前兩天發薪、小額墊付消除了這些痛點,在同業中建立起「信任型消費品牌」而非「金融產品品牌」的獨特心智。J.D. Power 調查顯示 Chime 連續多季排名全美新增支票帳戶數第一,領先第二名超過 50%。與 SoFi(主打高學歷貸款再融資)、Nubank(巴西優先)最大的差異在於 Chime 是美國市場深耕、消費者主帳戶關係、interchange 為核的純美國本土模型。[cashmere]
二、它靠什麼賺錢?
Chime 超過 90% 收入來自支付收入(interchange)加上平台類收入(MyPay、Instant Loans、高利率儲蓄等)。[marketscreener]
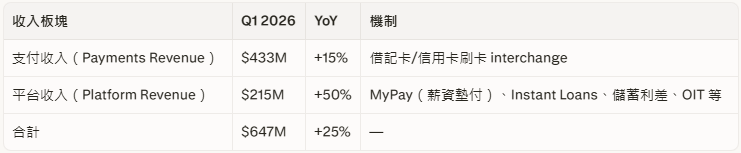
三個增長引擎正在改變整體面貌:[marketscreener]
MyPay:薪資墊付產品,Q1 2026 年化收入已達 $400M+,transaction margin 62%,transaction profit 10x YoY,損失率穩定在 1%
Chime Card(信用卡):2025 年 9 月推出,至 2026 年 3 月,信用卡佔購買量(PV)比例從 16% 升至 25%,信用卡 take rate 約為借記卡 2 倍
Instant Loans:3-12 個月分期貸款,Q1 2026 起源量 $1.8 億,重複借款者損失率比首次降 50%,9-12 個月長期貸款 Q/Q 翻倍
收入結構正由「單純 interchange」向「interchange + 多樣金融服務」演化,這是 ARPAM 複利的核心驅動。
三、最近在忙什麼?
以下四件事是 2026 上半年最影響研究命題的變化:
① Chime Prime 上線(2026 年 4 月):首個高端會員分層,要求每月合格直存 ≥$3,000,解鎖 5% 現金回饋(按類別)、3.75% APY 儲蓄、更高 MyPay 額度、旅行禮遇及金屬卡。目標是留住正在成長的中等收入用戶群($75K+ 收入是增速最快細分市場),同時推高信用卡使用率與 ARPAM。早期跡象顯示直存意向與現有直存者留存率均改善。[marketscreener]
② Chime Enterprise(Workplace)簽約加速:Q1 2026 新增四個企業夥伴,包括全美最大學生交通服務商 First Student(65,000+ 員工)。Workplace 是「零費用金融健康套件」,雇主側與員工側均不收費,變現邏輯是透過薪資直存吸引高質量用戶(壓低 CAC),而非直接向企業收費。[marketscreener]
③ AI 代碼開發急速擴張:AI 輔助代碼在 2026 年 3 月佔當月出貨代碼的 84%(四個月前為 29%)。公司正在部署「Archimedes」AI 軟體工廠,實現從構思到出貨的全流程 AI 化,同時保持研發 headcount 不增長,帶來真實的 operating leverage——Q1 T&D 成本僅增長 11%,遠低於收入增速 25%。[marketscreener]
④ 估值框架困境:Q1 2026 財報(2026-05-06)雖為首次 GAAP 盈利(淨利 $53.5M、EPS $0.13),股價仍下跌 -17%。Q2 2026 指引(20-22% YoY 成長)低於預期,加上 Chime Prime 相關 S&M 投入集中在 Q2,導致市場認定「好消息已 price in,成長永久放緩」的敘事主導定價。[marketscreener]
四、市場共識
敘事演進(v1 → v_current)
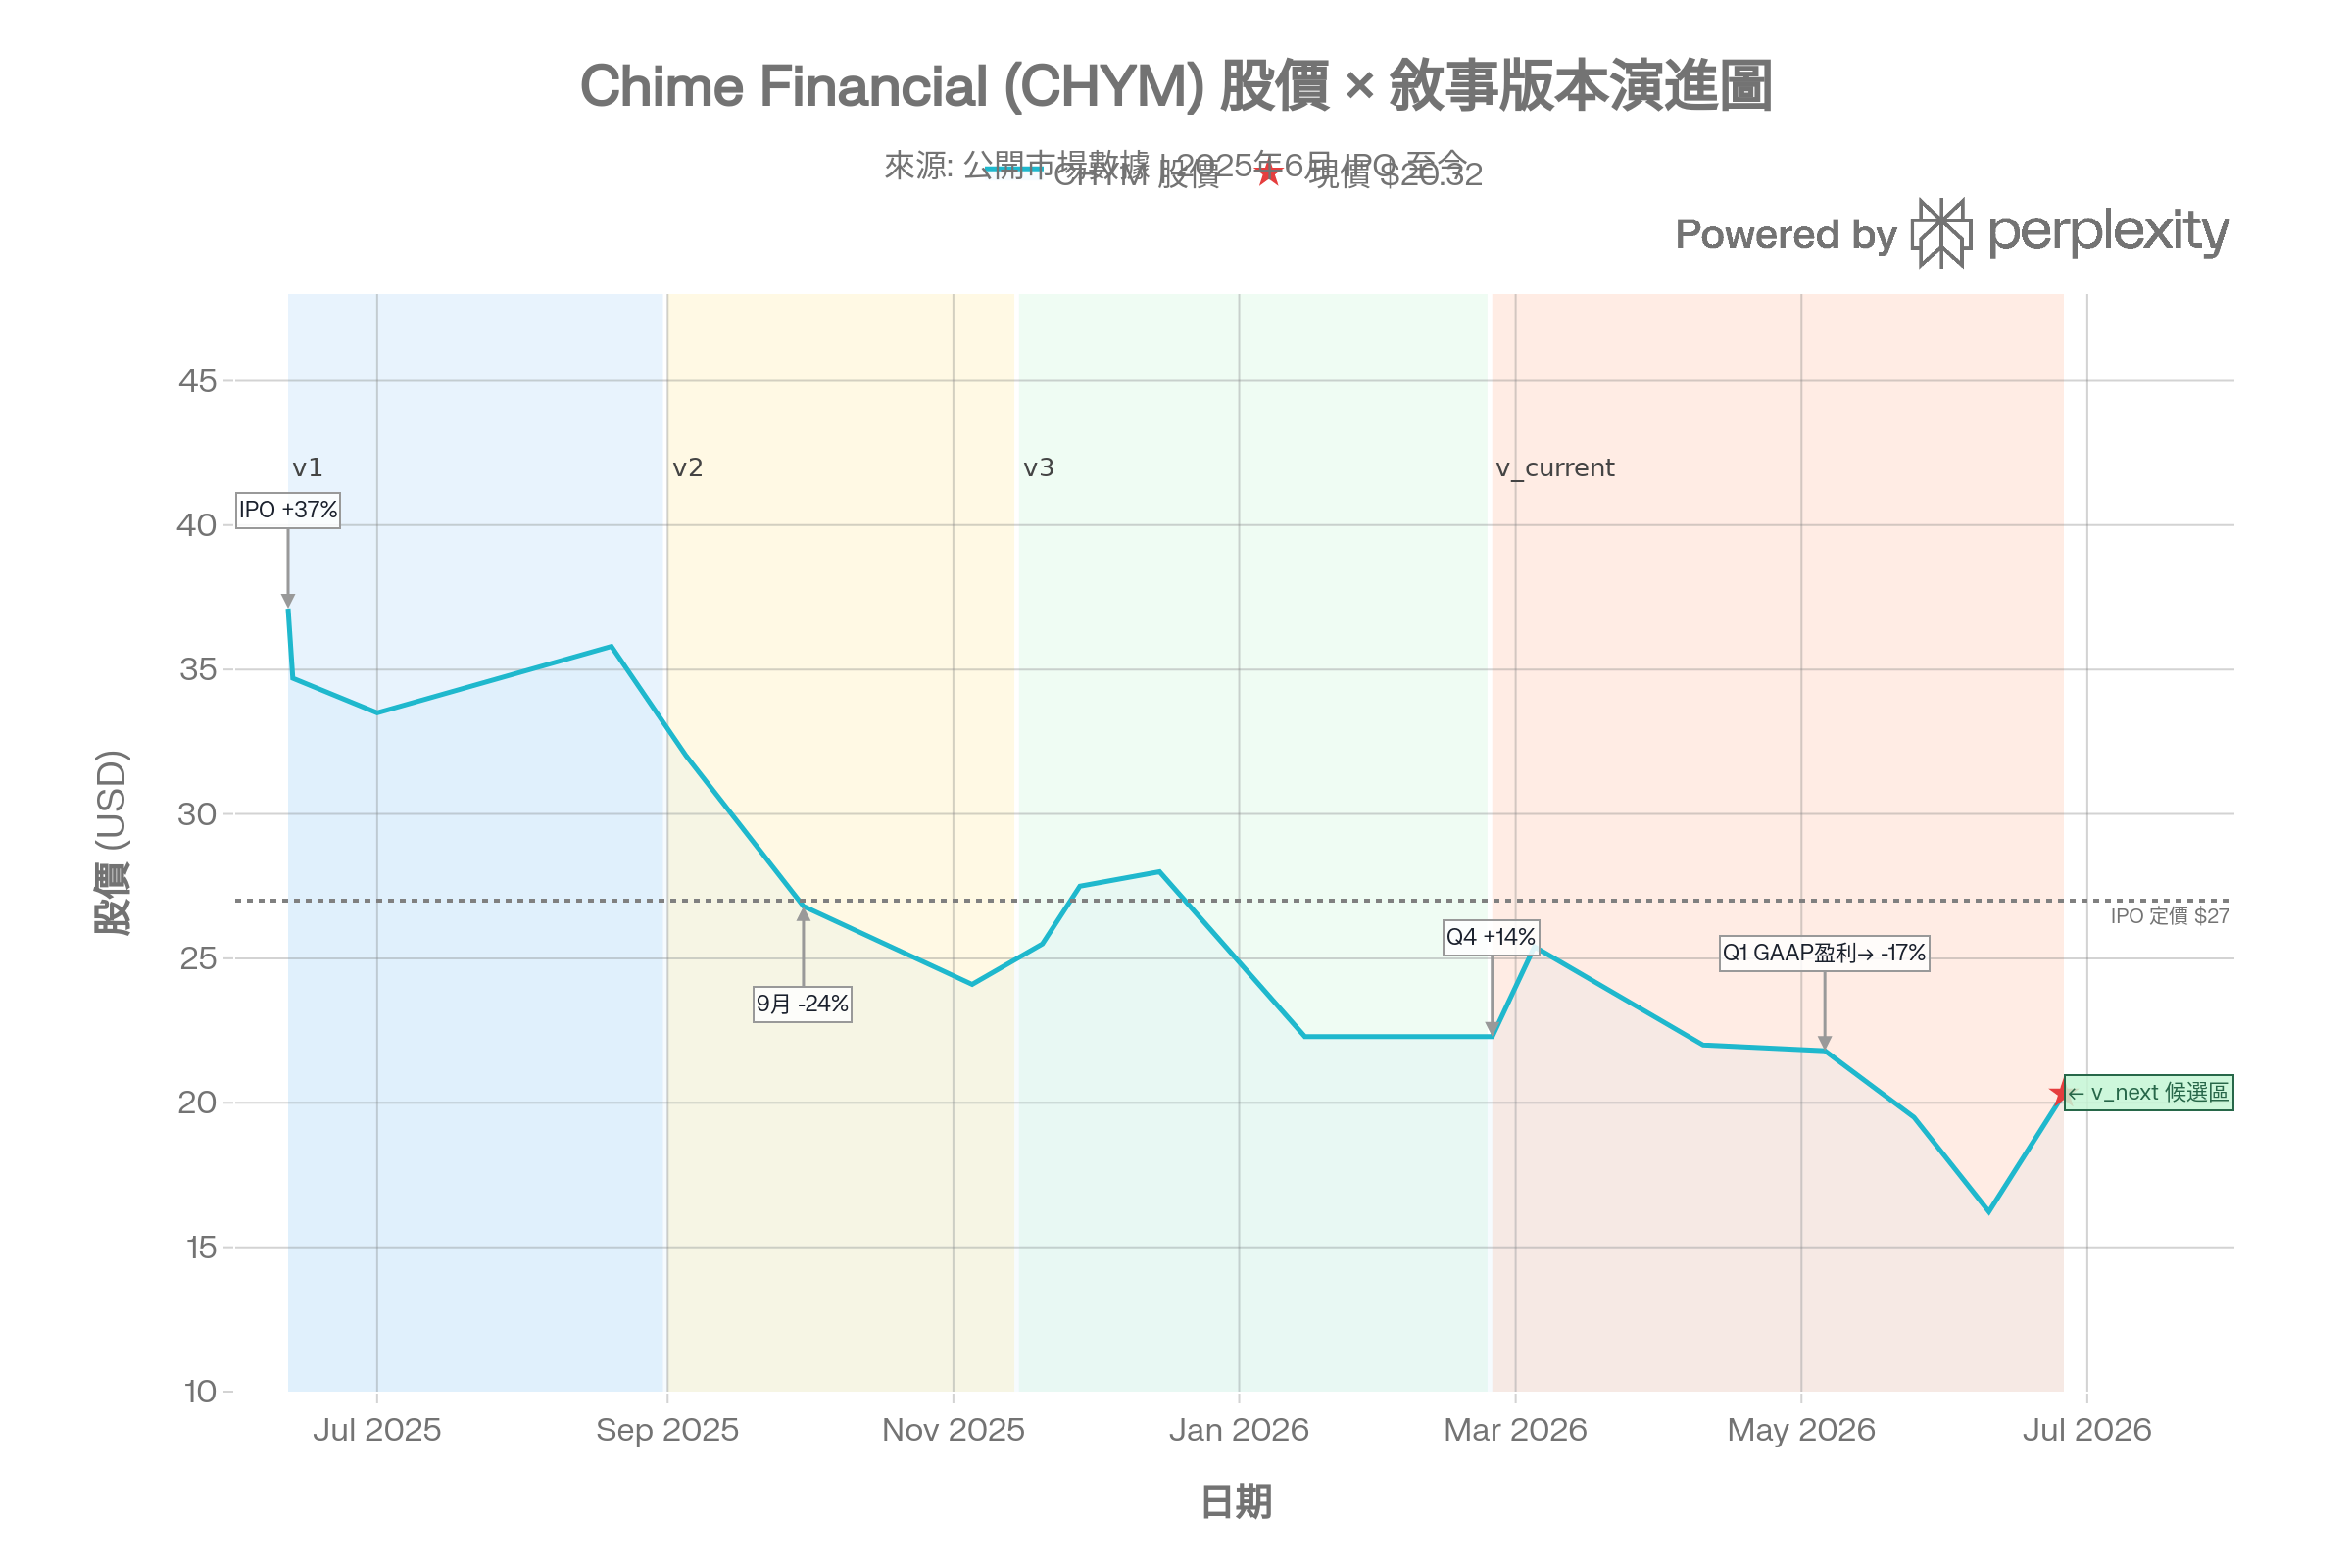
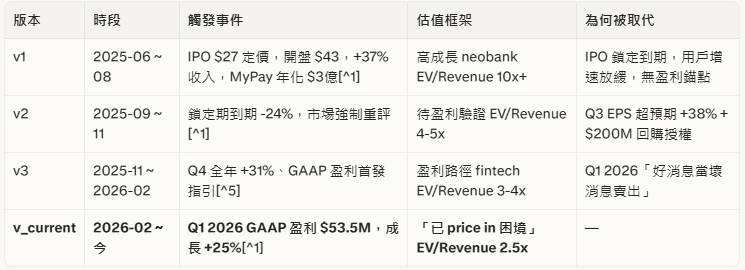
v_current 已 price in:
2026 全年 GAAP 盈利路徑($2.66-2.69B 指引已反映)
收入成長減速至 22-25% 區間(低於 IPO 時 35%+ 預期)
服務低收入族群的結構性天花板擔憂(ARPAM 提升有限的質疑)
v_next 尚未 price in:用戶數是「基數大後的速度幻覺」還是真正見頂?Chime Prime 推動的 ARPAM 複利軌跡是否重燃成長加速?AI 效率化是否讓 EBITDA margin 繼續擴張,使盈利比市場預期更快更穩定?
市場隱含假設(v_current)
多方:盈利路徑已確立,估值低於同期 SoFi/Nubank,絕對低估
空方:成長永久放緩至 20% 以下,ARPAM 天花板有限,EV/Revenue 2.5x 合理甚至偏高
定價邏輯:相較 SoFi(EV/Revenue ~4-5x)、Nubank(EV/Revenue ~6-8x),Chime 獲得明顯折價,因為市場不相信其成長能重新加速[^6][^2]
五、核心假設(待檢驗命題)
H-0(Level 0):
Chime 能否在未來 4-6 季內透過用戶持續增長(含 Workplace 低 CAC 渠道)、ARPAM 複利與 AI serving cost 下降,使收入成長自 Q1 2026 的 +25% 低點重新加速至 28%+ 並維持連續 GAAP 盈利,將估值框架由消費 neobank EV/Revenue 3.5x 切換至盈利 fintech 平台 EV/EBITDA 30-40x?
命題路徑(v_current → v_next 觸發條件):
條件 A:Q2 2026(2026-08-06)收入成長重回 28%+,突破「永久放緩」敘事——這意味著 Q2 收入 ≥$666M(vs 指引中點 $638M,需超出約 4%)
條件 B:Chime Prime + Chime Card mix shift 帶動的 ARPAM 複利在 Q2-Q3 2026 加速體現,ARPAM 突破 $280+
條件 C:AI 驅動的 T&D 與 MS&O serving cost 持續下降,使 FY2026 adj. EBITDA margin 超越 16% 指引[marketscreener]
