

一、Cerebras 是誰?
Cerebras Systems 成立於 2016 年,由 Andrew Feldman 與 Gary Lauterbach 聯合創辦,核心 DNA 是一個反直覺的工程賭注:把整片矽晶圓做成單一晶片,徹底消滅 GPU 叢集推理中最致命的記憶體頻寬瓶頸。WSE-3(Wafer-Scale Engine 3)是 4 萬億電晶體的矽晶圓級處理器,面積 462 cm²,約為 NVIDIA H100 的 57 倍,搭載 44 GB 片上 SRAM,總記憶體頻寬達 21 PB/s,比 H100 HBM 高出近三個數量級。[^1][^2]
同業依賴 HBM 作為外部記憶體,decode 階段每生成一個 token 都必須把整個模型權重從外部搬進計算核心,構成結構性記憶體牆。WSE-3 把模型權重存在晶片上,消除這道牆,這正是它在推理 decode 速度上碾壓 GPU 的物理根源。公司於 2026 年 5 月 14 日以 $185/股登陸 Nasdaq,首日收盤 $311.07,漲幅 68%,市值逼近 $67B,成為史上規模最大的純 AI 晶片 IPO。[^3][^2]
二、它靠什麼賺錢?
Cerebras 的收入分為兩大部分。
核心硬體收入(CS-3 系統本地部署):Q1 2026 GAAP 硬體收入 $110.6M,YoY +59%
雲端與其他服務收入(Cerebras Inference Cloud + Bedrock 通道):Q1 2026 GAAP $82.8M,YoY +177%,是成長最快的引擎。
管理層另外披露「核心收入」(非 GAAP,剔除客戶認股權非現金調整):硬體 $111.6M + 雲端 $79.8M = $191.3M,GAAP 總收入 $193.4M。
Q1 2026 核心毛利率為 46.5%,雲端與服務部分毛利率 52.9%,硬體毛利率 42%,較一年前的 30.6% 大幅提升。然而這個數字正在承壓:管理層以 Q2 毛利率指引 36–38%,全年 38–41%,理由是為滿足 OpenAI 急迫需求,Cerebras 目前以較低效率向 G42 等現有客戶租回自有系統,作為自建數據中心上線前的橋接方案,這筆臨時租賃成本壓縮了雲端與服務毛利率約 10–15 個百分點。
CEO Andrew Feldman 於 2026-06-24 CNBC 訪談中明確表示市場「誤解了」這次毛利率指引,強調 Q2 低點是有時間限定的租賃摩擦,長期結構未變。管理層長期毛利率目標為 60%,長期 operating margin 目標 40%。[^6][^7][^8]
三、最近在忙什麼?
過去半年最影響本研究命題的三件事:OpenAI $25B RPO 確認生效、AWS Bedrock 定義合作正式簽署、以及 Q1 毛利率披露觸發市場重估。
2025 年 12 月 24 日,Cerebras 與 OpenAI 簽署 MRA(Master Revenue Agreement),初始承諾 750 MW(2026–2028),並設有追加選項 1.25 GW(至 2030),若全部行使合計 2 GW 容量。截至 Q1 2026,剩餘履約義務(RPO)已達 $25.0B,其中約 16% 預計在未來 24 個月確認,45% 在 25–48 個月,其餘延伸至更長期。Q1 期間,Cerebras 已從 OpenAI MRA 確認收入 $16.9M(扣除 $0.8M 認股權攤銷後淨額)。[^5]
2026 年 3 月,AWS 宣布與 Cerebras 合作,目標是通過 Amazon Bedrock 提供「Bedrock 內速度最快的 AI 推理」;AWS 官方明確表示此方案「exclusively through Amazon Bedrock」,AWS 技術副總裁 David Brown 親自背書。技術架構為 disaggregated inference:AWS Trainium 3 負責 pre-fill,Cerebras CS-3 負責 decode。AWS 官方公告亦透露,稍後將在 Bedrock 上提供「leading open-source LLMs 及 Amazon Nova(AWS 自家模型)使用 Cerebras 硬體」,顯示集成層次已深入至 AWS 自家模型,而非邊緣目錄條目。6 月 23 日,Q1 財報發布後,毛利率前瞻指引觸發股價盤後 -10%,投資者開始質疑 margin 壓力是暫時性還是結構性。[^9][^10][^11][^12]
四、市場共識
敘事演進版本表
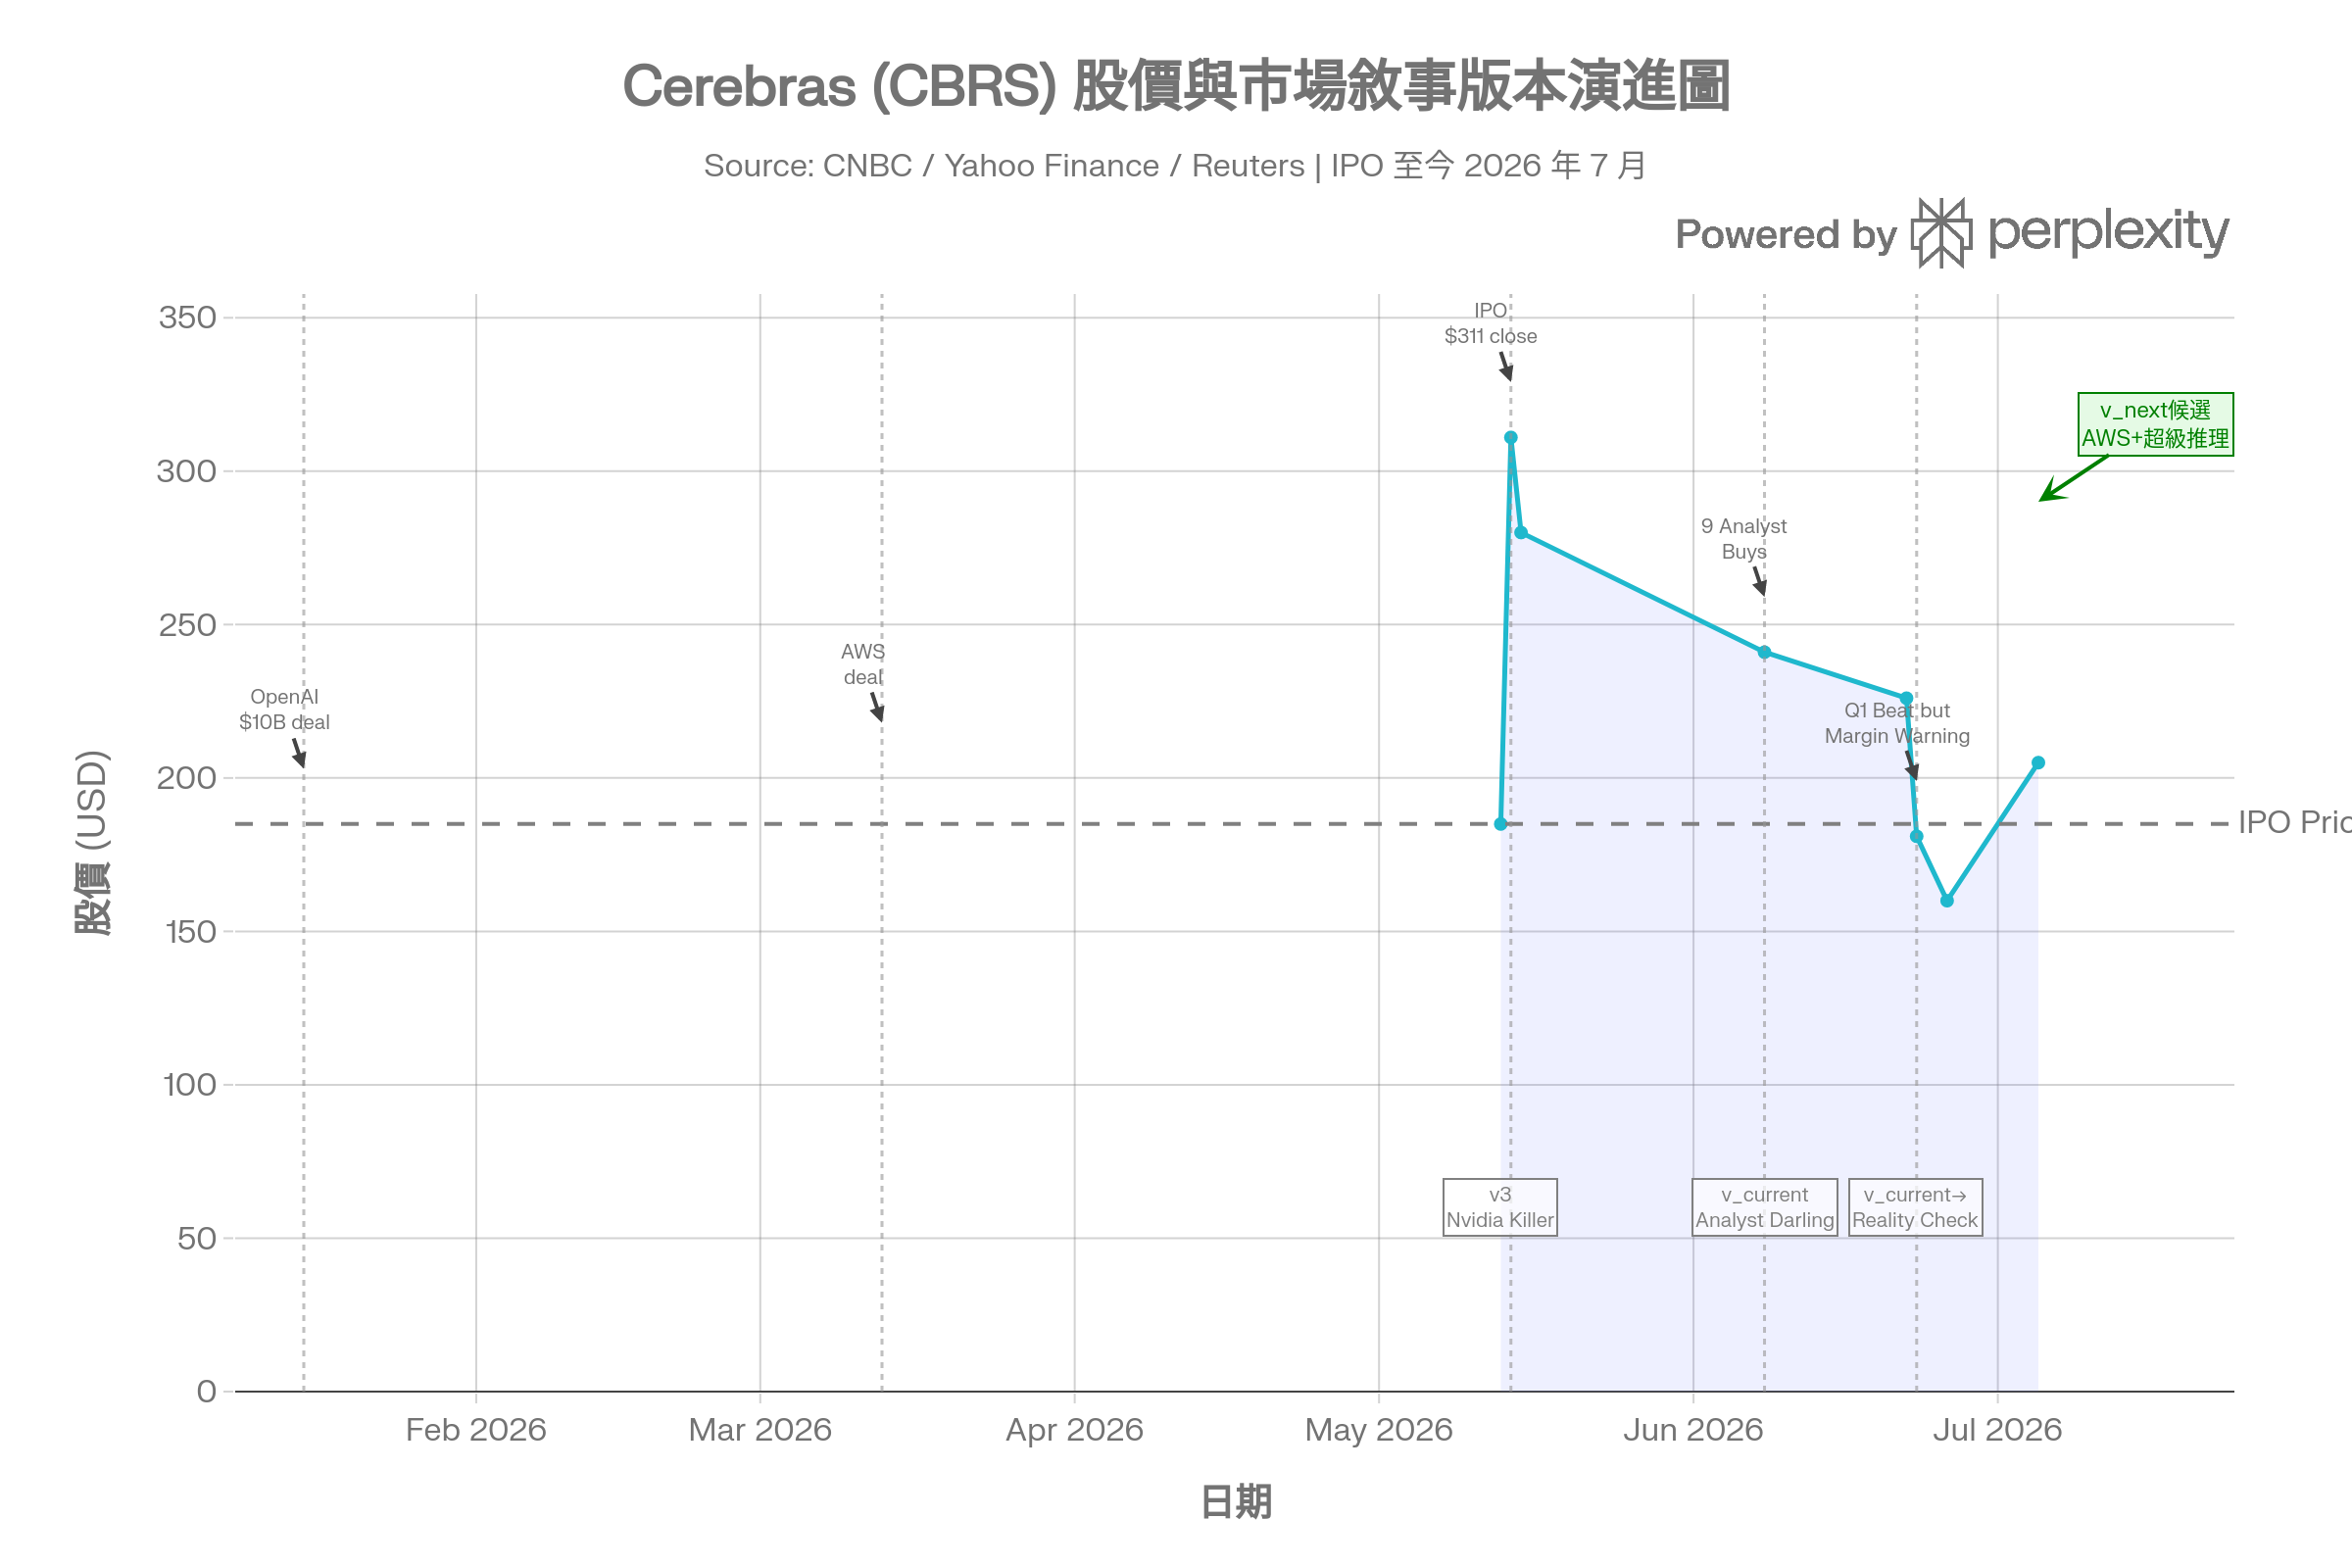
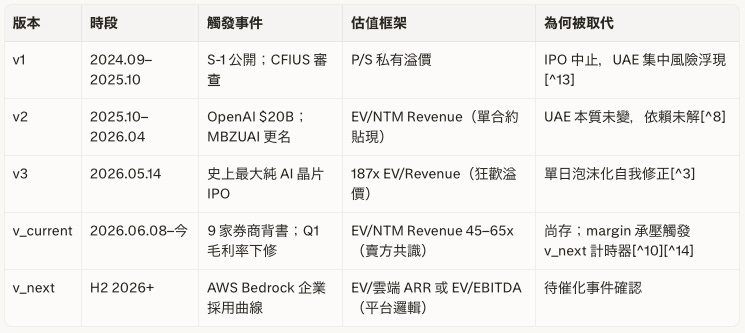
市場敘事(v_current)
多方:OpenAI $25.0B RPO 確認收入能見度(法律約束力的剩餘履約義務),AWS Bedrock 集成打開企業自助採用通道(含 Amazon Nova 整合計畫),WSE-3 在 decode 速度上具備結構性技術壁壘(Kimi K2.6: 981 tokens/s,比次快 GPU 雲端快 6.7 倍)。賣方共識價位 $270–$340,平均約 $299,其中 Needham 以 12.5x 2028 年收入為錨。[^14][^15][^9][^1][^5]
空方:客戶集中度「旋轉但未消失」——Q1 2026 MBZUAI 63% + G42 11% = 74% 收入由 UAE 兩家貢獻;OpenAI Q1 僅確認 $16.9M,仍未達大客戶披露門檻(10%),說明旋轉速度比合約規模暗示的更慢;Q1 2026 10-Q 披露內部控制重大缺陷(material weakness),涵蓋收入確認、庫存管理、數據中心資產會計與股權管理四個維度,管理層認為補救措施尚未完成;OpenAI 同時是客戶、債主($1B 工作資金貸款,若 MRA 終止可被立即要求還款)及股東(持有認股權)。[^16][^5]
隱含假設(v_current 已 price in)
v_current 下,市場已 price in:
① OpenAI MRA 依照承諾執行($25.0B RPO 具法律約束力)
② FY2026 $860M 收入指引可達成
③ 毛利率 38–41% 壓縮屬暫時性且有修復路徑
④ AWS Bedrock 整合技術可行性確認
⑤ material weakness 可在 1–2 年內完成補救。
尚未 price in:
① AWS Bedrock 企業自助採用的實際激活率(非定向大合約)
② Q2/Q3 非 OpenAI + 非 UAE 收入占比的實質上升
③ 毛利率回升至 40%+ 顯示 operating leverage 展現
④ $25.0B RPO 的後端加載(back-loaded)結構——約 39% 在 2028 年前確認,61% 延至 2028 年後,意味著收入能見度高,但近期確認速度慢於線性等分預期。[^5]
五、核心假設(待檢驗命題)
H-0: Cerebras 能否在 2026–2027 透過 AWS Bedrock inference disaggregation 架構,將非 OpenAI 企業收入占比提升至可驗證水準並同步修復毛利率,從而將估值框架由「OpenAI 合約貼現的 EV/NTM Revenue」切換至「雲端 AI 推理平台的 EV/ARR 或 EV/EBITDA」?
命題路徑: Cerebras 在以下條件同時成立時觸發 v_current → v_next 框架切換:① AWS Bedrock 上 Cerebras 超推理服務的企業自助激活率形成可報告指標(cohort 激活而非定向合約);② 非 OpenAI 企業客戶收入占比在連續兩個季度呈可量化上升趨勢;③ 核心毛利率企穩並回升至 40% 以上,可歸因於固定成本攤薄而非一次性改善
