

一、Centrus是誰?
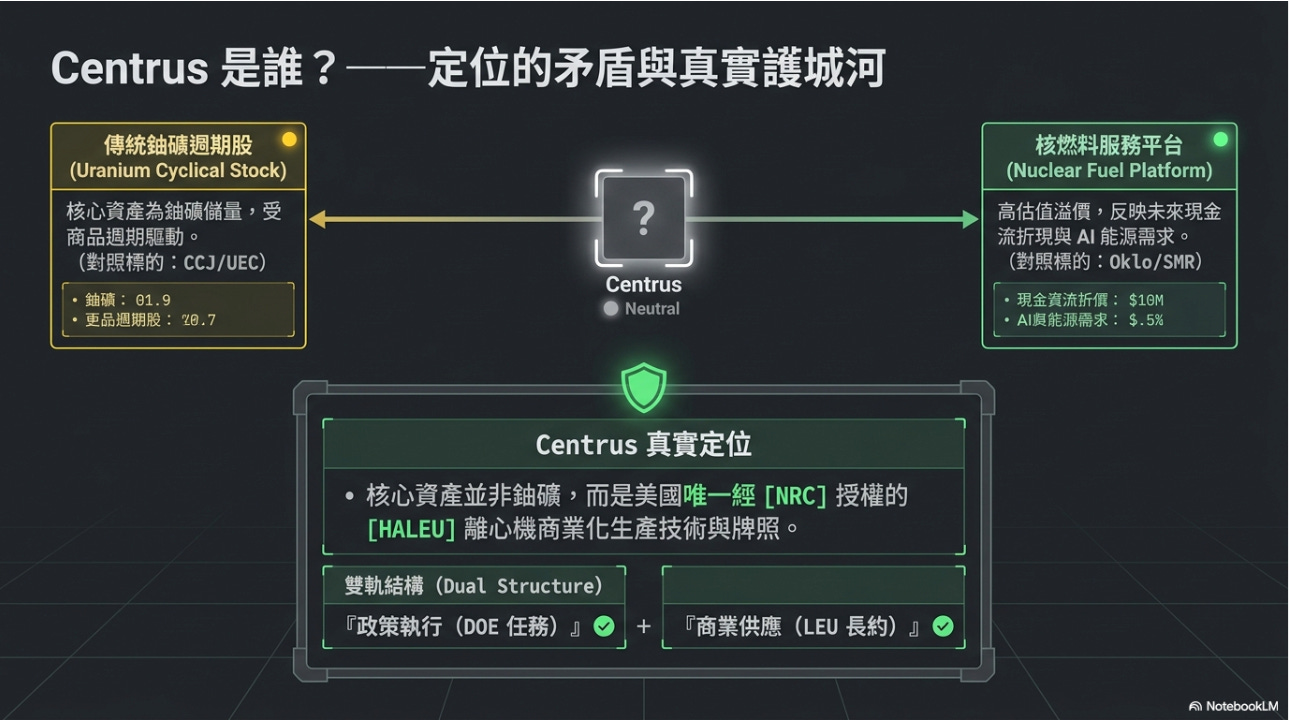
Centrus 前身為美國能源部分拆而出的 USEC,是美國唯一經 NRC 授權、以離心機技術商業化生產 HALEU(高濃縮低濃鈾)的企業,其 Piketon(俄亥俄州)AC-100M 示範級聯已完成兩階段 HALEU 交付驗證。與 CCJ(礦業+轉化)、UEC/DNN(礦業)等傳統鈾礦股不同,Centrus 的核心資產是濃縮技術與 NRC 牌照本身,而非鈾礦儲量。公司近期同時承接政府合約(DOE HALEU Production Contract)與商業訂單(LEU 長約),形成「政策執行+商業供應」雙軌收入結構。[powermag]
二、它靠什麼賺錢?
Centrus 兩大分部:
LEU 分部(SWU 及鈾銷售,2025 全年營收 3.462 億美元)
Technical Solutions 分部(主要為 HALEU 政府合約,2025 全年營收 1.025 億美元)。
LEU 分部毛利率遠高於 Technical Solutions——2025 年 LEU 毛利 1.115 億美元(毛利率約 32%),而 Technical Solutions 毛利僅 600 萬美元(因 HALEU 合約 Phase 2 部分成本尚未「definitized」計費,只能按成本加成暫記)。2026 年第一季,LEU 分部毛利年減 11%至 2790 萬美元,Technical Solutions 分部毛利則年增 112%至 360 萬美元,反映 HALEU 業務正從「墊款期」轉向「收費期」,但基數仍小、波動性極高。[investing]
三、最近在忙什麼?
2026 年 1 月至 6 月間三項關鍵事件:
DOE 於 1 月授出 9 億美元 HALEU 濃縮任務令,含選擇權總值可達 10.7 億美元,須於 2032 年 3 月前交付固定量 HALEU UF6
6 月與 Oklo 簽署非具法律約束力的 LOI,計劃 2029 年起供應最多五座 Aurora Powerhouse 所需 HALEU
公司同步啟動 5.6 億美元 Oak Ridge 離心機製造擴建,並與 Palantir 合作辨識出約 3 億美元潛在成本節省,惟 2026 年第一季財報遜於預期,EPS 較預測值低 22.4%。[morningstar]
四、市場共識
業務現況快照
市場目前將 Centrus 定價為「唯一具產能的政策執行商」——其 LEU 長約組合貢獻穩定但增速有限的毛利,而 HALEU 政府合約則因成本尚未 definitized 而呈現「先燒錢、後計費」的財務特徵,這使公司帳面毛利率呈現高波動、低透明度的狀態。同時,1.9 億美元手上現金與 3.9 億美元跨至 2040 年的訂單簿賦予公司「稀缺性溢價」標籤,但這一溢價目前仍主要建立在合約簽署本身,而非可驗證的執行進度上。此種「訂單簿龐大、可確認利潤微小」的結構,正是市場給予 Centrus 政策執行商身份、而非平台商估值的核心原因。[investing]
關鍵敘事事件
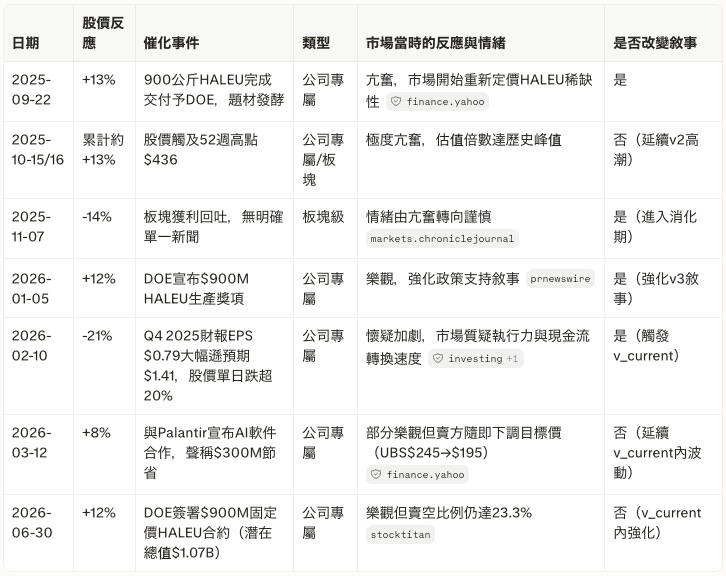
敘事演進表
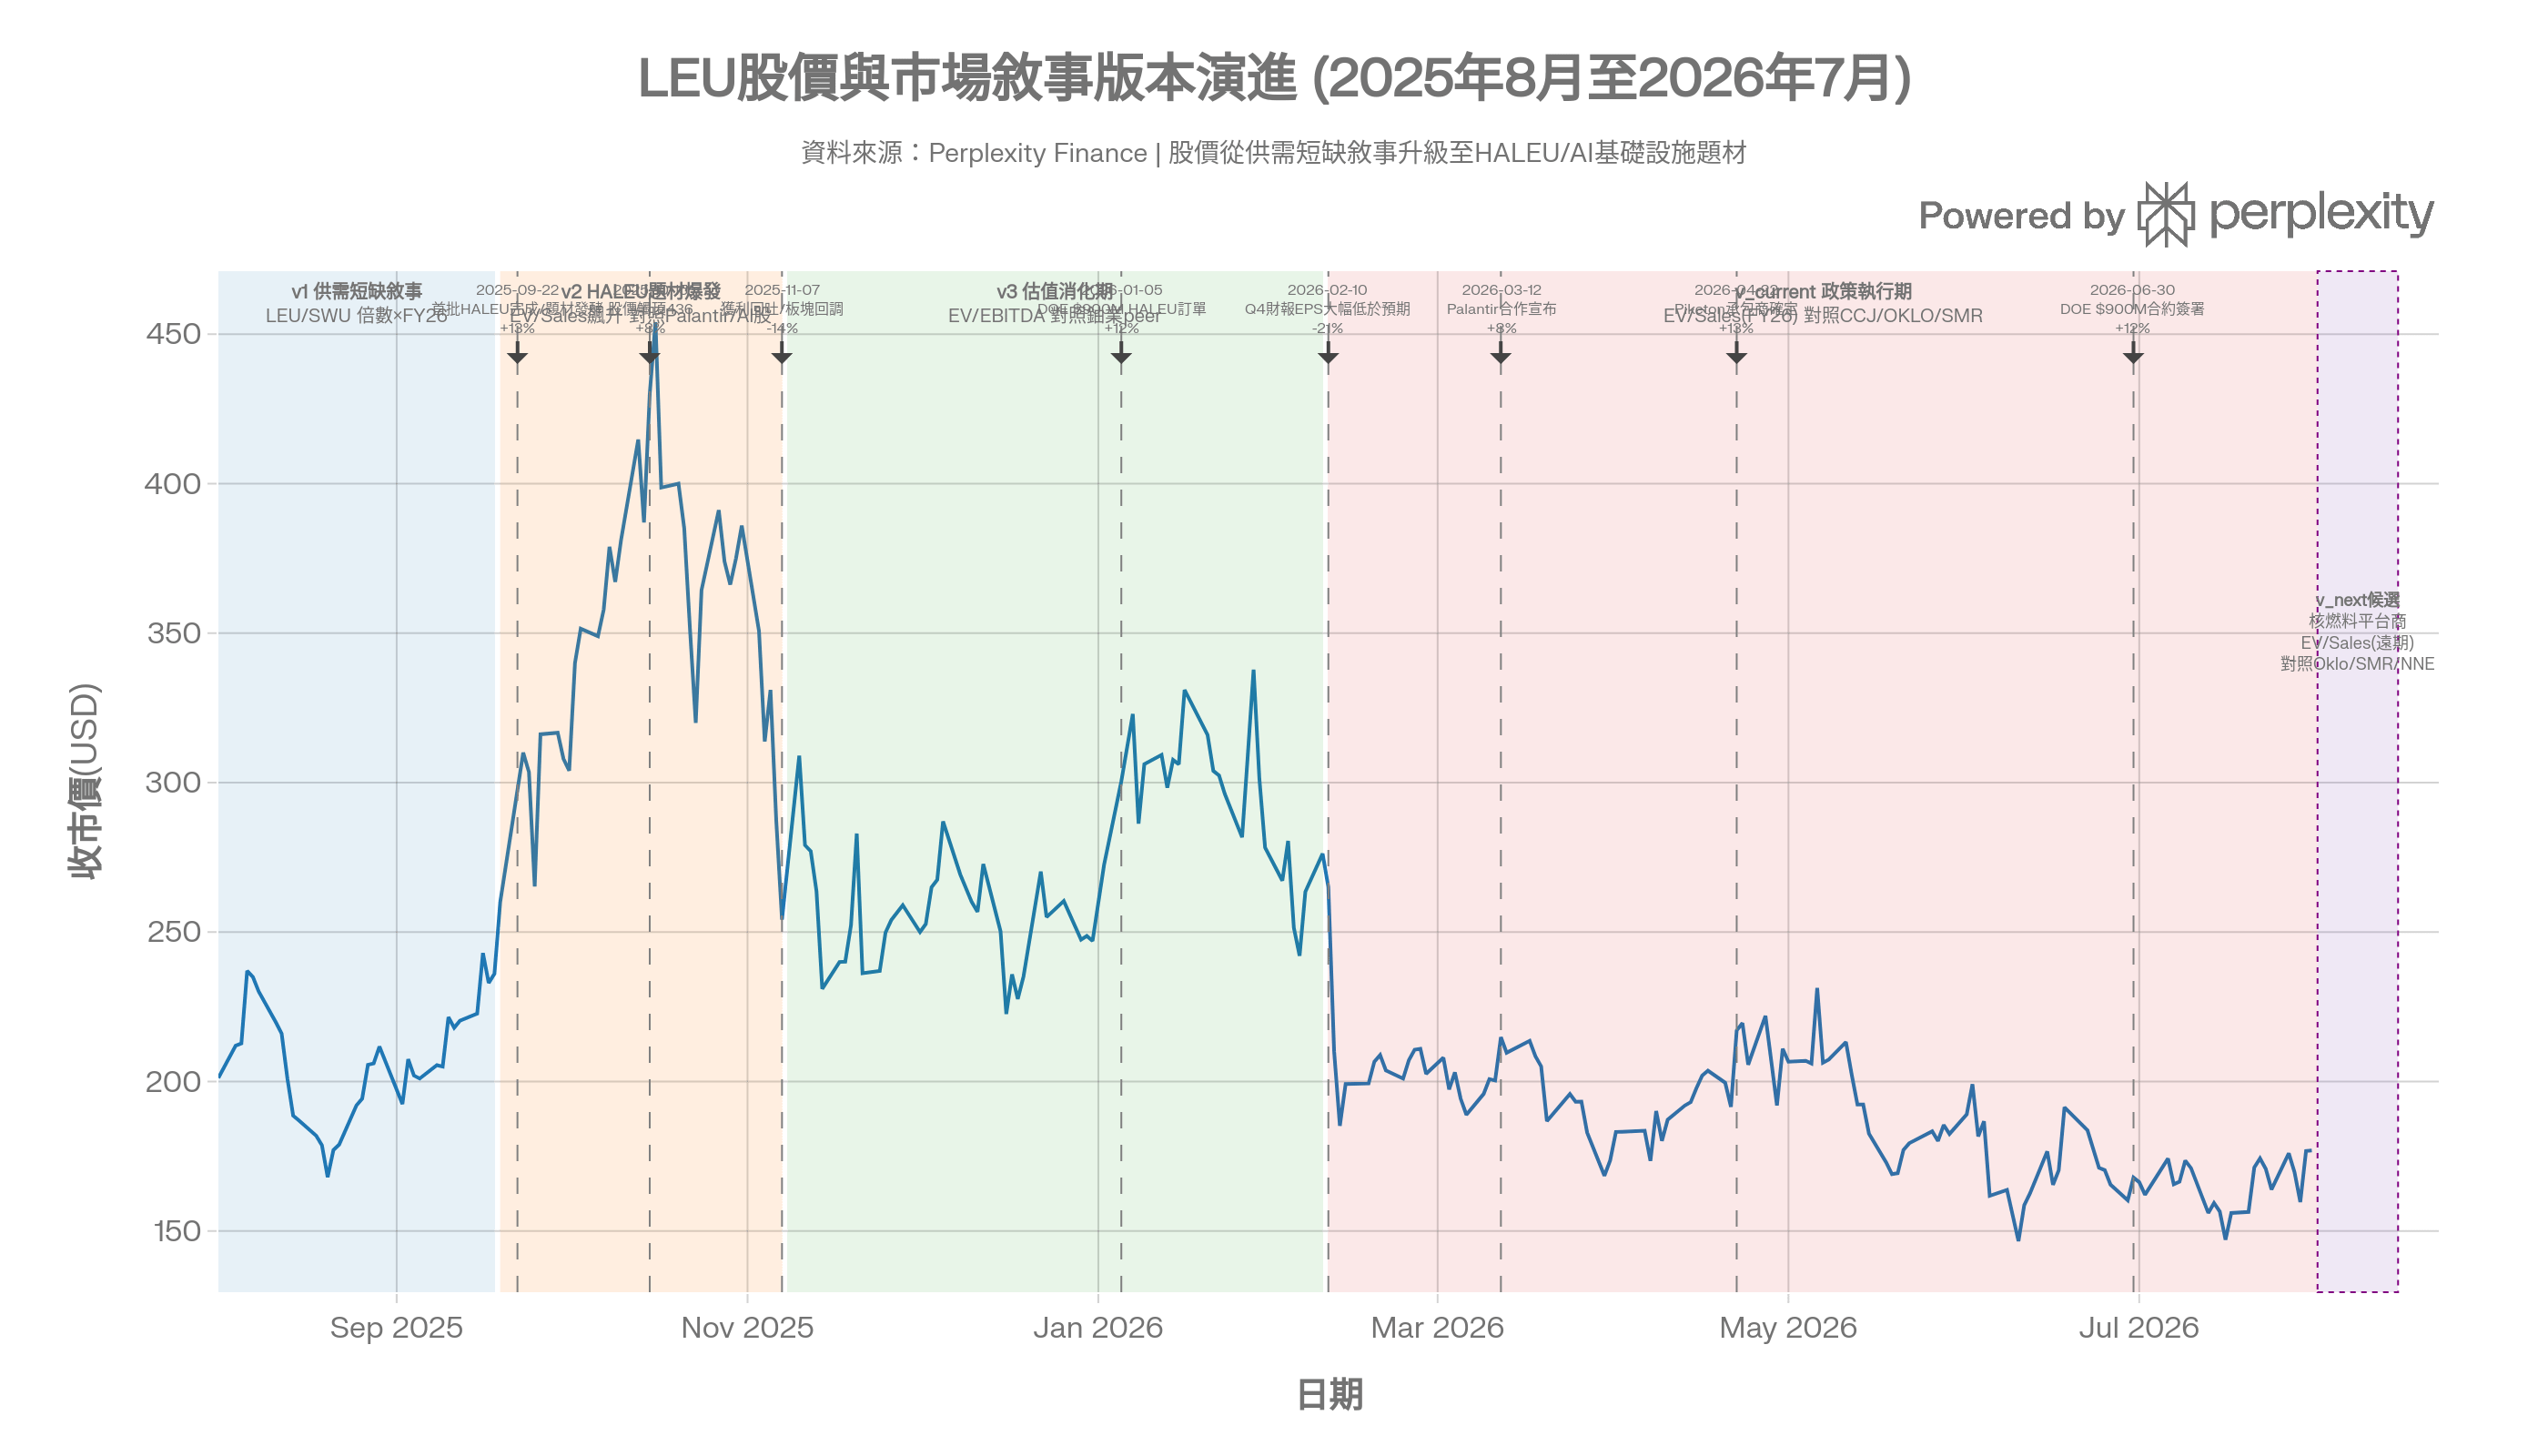
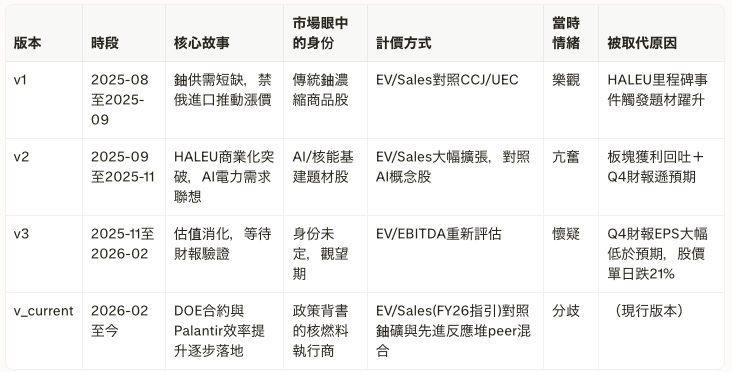
v_current 與 v_next 分界
定價邏輯:
Centrus 現行 EV/Sales 0.58x(FY26 混合口徑)對照 CCJ/UEC/DNN 為主的傳統鈾礦股定價區間,而市場對 Oklo 給予的估值則高達 P/B 近 67 倍,反映純粹「未來現金流折現」型定價邏輯,兩者對照組差距懸殊,顯示 Centrus 尚未被賦予 Oklo/SMR 同類的平台商溢價(MarketBeat)。[stocktitan]
張力缺口:
一、Oklo LOI 於 2027–2029 交付周期實際形成的毛利率結構(合約條款、成本分攤)尚未可觀察,因該 LOI 目前為非具法律約束力性質、未含最低採購量或違約條款之公開披露
二、Palantir 效率提升所覆蓋的具體生產成本科目與可量化節省,公司僅披露總額約 3 億美元的「潛在」節省,未拆分至可對應財報科目的層級
三、「量降、單價升、利潤率改善」模式是否可重複,需待 2026 年第二、三季財報進一步驗證,因 2026 年第一季 LEU 分部毛利率已較去年同期下降。此分界線即為全篇研究命題的起點。[prnewswire]
▸ Crux: 已簽約需求(DOE 合約與 Oklo LOI)能否在 2027–2029 年轉化為可驗證的毛利率改善,還是這些合約仍將停留在「意向」與「里程碑理論值」層面,而實際財務轉化持續落後於簽約速度?
