

一、Broadcom是誰?
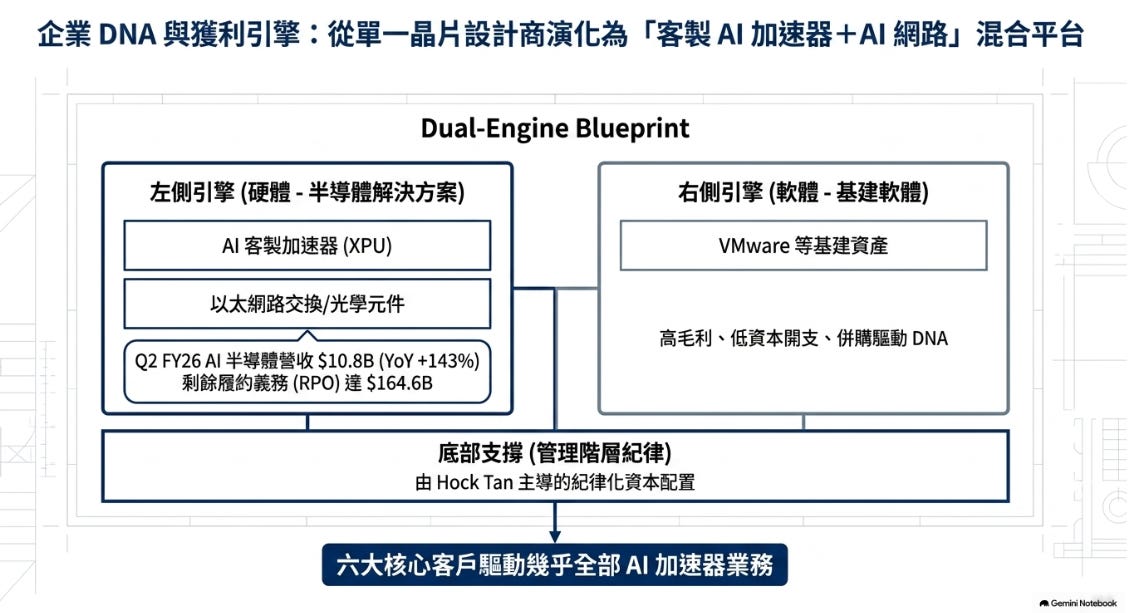
Broadcom前身為Avago Technologies,2016年收購原Broadcom後承繼品牌,核心DNA為「高毛利、低資本開支、併購驅動」的半導體與基建軟體平台商,長期由Hock Tan主導紀律化資本配置。
與同業最大差異在於業務組合:既有半導體解決方案(網路晶片、客製ASIC、儲存),亦有VMware等基建軟體資產,形成「硬體+軟體」混合平台,而非單一晶片設計商。[^1][^2]
二、它靠什麼賺錢?
公司主要分兩大板塊:半導體解決方案(含AI半導體:客製加速器/XPU、以太網路交換與路由矽片、NIC、光學元件)與基建軟體。2026財年第二季總營收222億美元,年增48%,其中AI半導體營收108億美元,年增143%,是目前改變整體面貌的主要引擎。CEO Hock Tan將成長歸因於「客製AI加速器需求與AI網路解決方案」雙引擎。[^3][^2][^4]
三、最近在忙什麼?
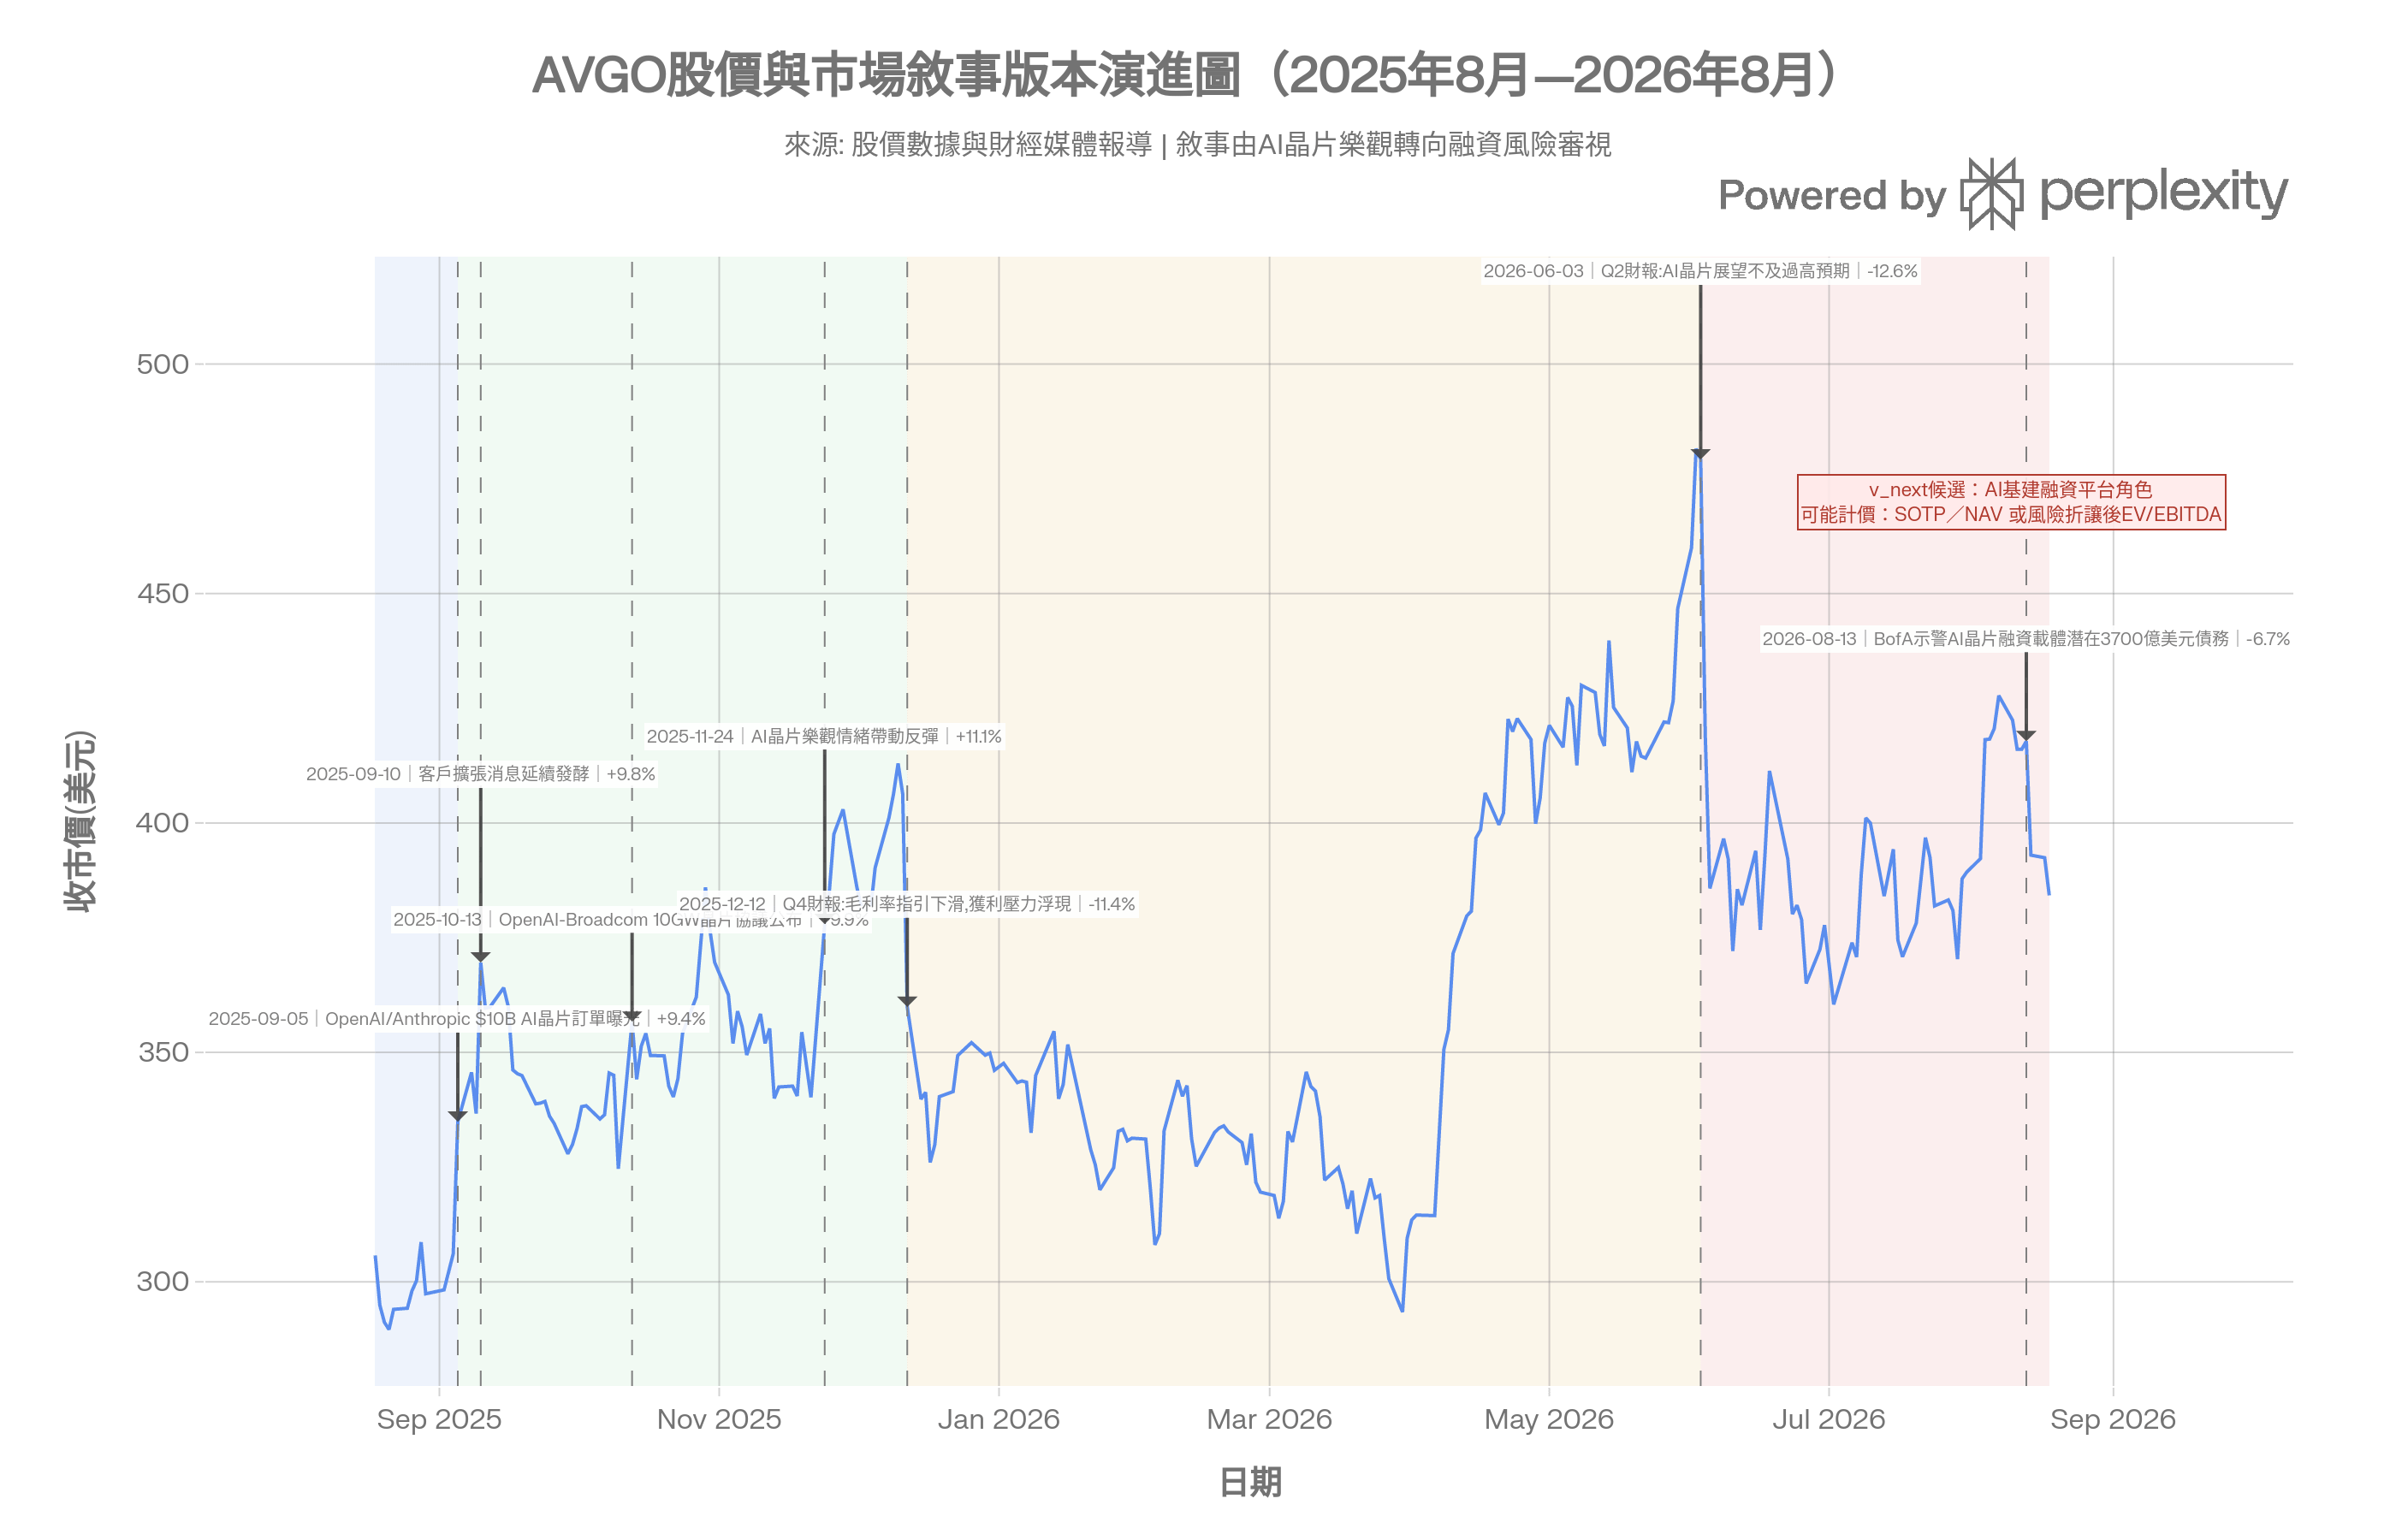
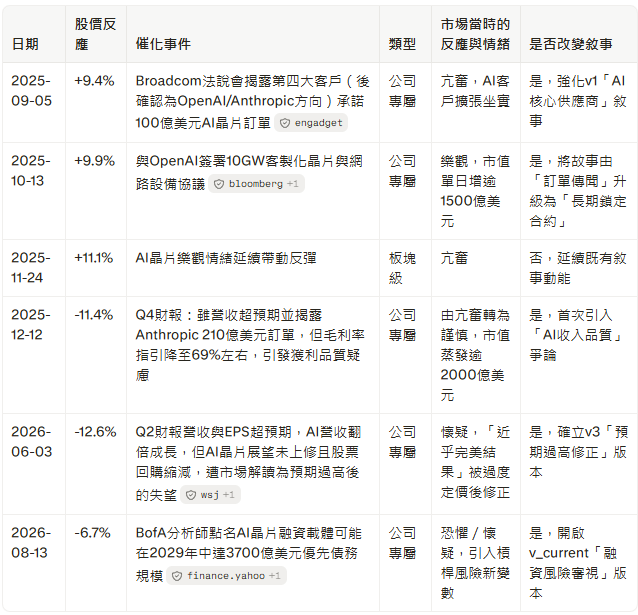
過去半年最重大事件為與OpenAI的10GW客製加速器協作(2025年10月公布,觸發市值單日增逾1500億美元),以及與Google長達至2031年的次世代TPU與網路元件供應協議(2026年4月)。
2026年6月3日公布財報後,儘管營收與AI營收皆超預期並上調全年展望,股價仍單週蒸發近五分之一市值。2026年8月,市場焦點轉向由Broadcom、Blackstone、Apollo共同設立的AI客戶融資平台,被BofA估算至2029年中可累積達3700億美元優先債務。[^5][^6][^7][^8][^9][^1]
四、市場共識
本節先說明市場今日如何理解這間公司,再說明此理解如何形成,最後指出市場的關鍵分歧。
▸ 市場今日如何看這間公司
市場眼中,Broadcom的主要獲利引擎已從傳統網路與儲存半導體轉向AI客製加速器(XPU)與AI網路解決方案的雙軌成長。業務結構呈現高客戶集中度。CEO本人公開表示六大核心客戶幾乎驅動全部AI加速器業務,訂單可見度則靠剩餘履約義務(remaining performance obligations,RPO,意即已簽約但尚未確認為收入之訂單)揭露,2026年第二季RPO約1646億美元。
資本狀態方面,公司近期新設立的融資平台(含Blackstone、Apollo)為客戶算力租賃提供殘值擔保(residual value guarantee,意即到期時資產價值不足由擔保方補足),對首筆350億美元XPU租賃案,公司自估優先債務最大損失敞口為290億美元。
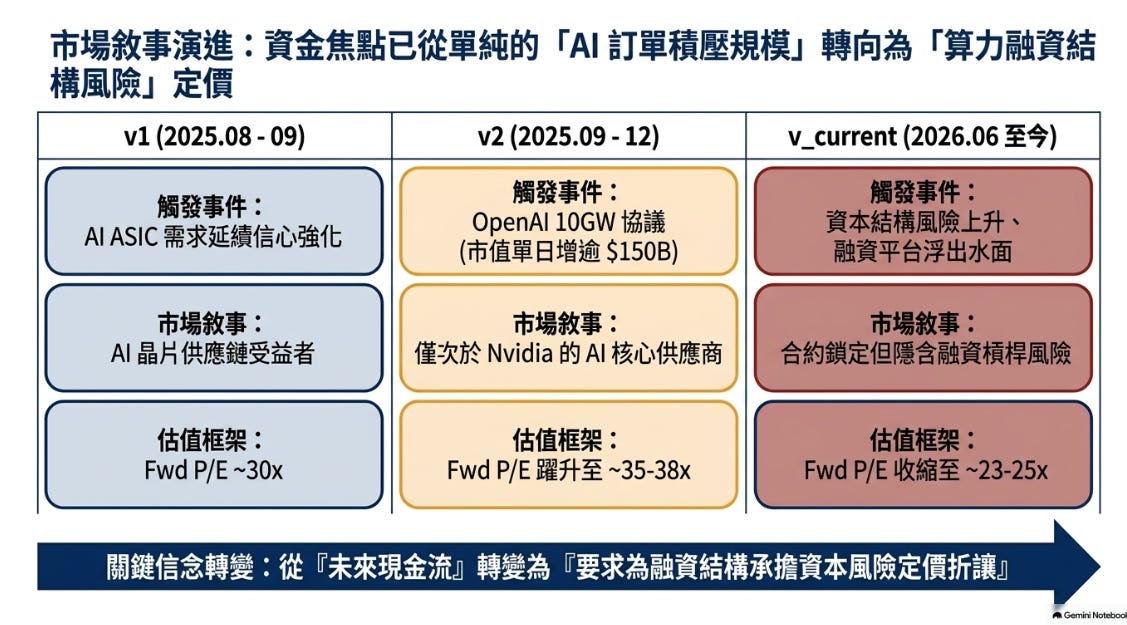
市場現時將其視為「合約鎖定收入可見度但須為融資槓桿風險折讓的AI基建供應商」,因此以Fwd P/E(意即以未來預期每股盈餘計算之本益比)對照Nvidia/AMD/Marvell為定價基準。[^10][^11][^12][^4][^13][^14][^3]
▸ 市場已認可其AI雙引擎成長,但尚未認可其融資角色的法律邊界。
▸ 這個看法如何演變至今
與同業比較的溢價或折讓
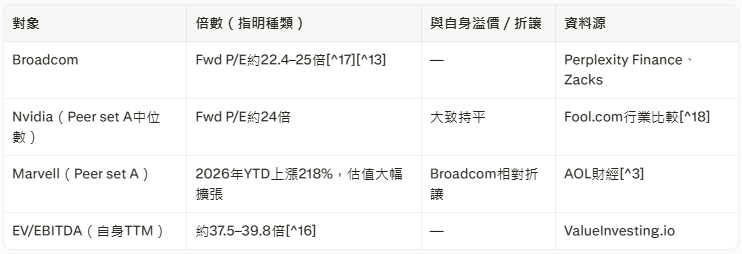
此溢價/折讓意味市場正以「單一合併EPS平台、尚未認證分部經濟」為定價前提,尚未給予其AI基建融資或生態系角色任何額外估值權重。
▸ 市場仍未有共識的一點
▸ 關鍵分歧: 市場相信的AI晶片訂單積壓,究竟是已鎖定的未來現金流,還是隱含表外槓桿風險的融資承諾?
為何重要:解讀為「已鎖定現金流」對應以RPO與合約資產為基礎的估值溢價;解讀為「隱含表外槓桿的融資承諾」則要求對殘值擔保與SPV債務施加估值折讓,兩者對應完全不同的定價基準。
多方所需:10-Q附註中預付款、合約資產與客戶存款科目與RPO同步增長,且無新增擔保或回購承諾揭露。
空方所需:融資平台優先債務規模持續擴大且Broadcom被列為擔保人或後備供貨義務方,如BofA所估算的3700億美元路徑持續兌現。[^8][^12]
五、核心假設
以下將上一節該條分歧,改寫成一句可用數據裁決的命題。
H-0:Broadcom能否在2026年下半至2028年中(約八個季度)內,透過將AI客戶採購承諾轉化為具明確付款的多年期合約,並將XPU與以太網路交換/光互連整合為客戶叢集架構的定義層,令市場相信其為AI基建融資與網路生態系平台型公司,並將估值框架由「Fwd P/E × FY+2 EPS對照Nvidia/AMD/MRVL」切換至「EV/EBITDA或SOTP 對照涵蓋雲端基建與信貸生態的平台型公司」?
命題路徑:H-0成立需同時滿足
承諾具不可撤銷法律形態且風險不回流
公司取得客戶叢集架構定義權
買方結構允許承諾維持定價與續約條件
分部經濟可獨立辨識與計量
估值部份已交由 draw-tree-engine 自動抓取財務數據做三情景估值 (Bull / Base / Bear) . 會員請到相關頻度 (avgo_tree) 查看.
