

一、Bloom Energy 是誰?
Bloom Energy 是全球唯一規模化量產固態氧化物燃料電池(SOFC)系統的獨立能源設備公司,由 K. R. Sridhar 於 2001 年創立,核心技術源自 NASA 火星任務的電解質研究。它的 DNA 不是電網公司,也不是傳統發電機製造商——它是一家把化學工程平台商業化的深科技公司。與同業最大的差異在於:Bloom 的 SOFC 系統可在建築物或數據中心旁直接發電,不依賴輸電網,效率比燃氣輪機高 15–20%,且在設計上具備燃料靈活性(天然氣、氫氣、生物氣體)。這個特性使它在 AI 數據中心「自帶電力(bring-your-own-power)」趨勢下,成為難以被直接替代的選項。[^1]
二、它靠什麼賺錢?
Bloom 的收入分為兩個引擎:
產品收入(硬體銷售):Energy Server 系統銷售,2026 Q1 佔總收入約 87%($653M / $751M),YoY +208%。這是目前天花板討論的核心驅動——每 GW 部署量決定硬體收入規模。[^2]
服務收入(維護與堆棧更換):長期服務合約,目前佔比約 13%,毛利率結構低於硬體但具重複性。市場對這部分的系統性披露關注度極低。[^3]
整體財務面:2026 全年指引 $34–38億(YoY +79–100%),non-GAAP 毛利率 ~34%,non-GAAP 營業利潤 $6–7.5億,non-GAAP EPS $1.85–2.25。公司已於 2026 Q1 首次產生穩定正向 Operating Cash Flow($73.6M),財務基本面轉捩點明確。MarketScreener 共識:2026E Net Sales $3.19B(Q1 財報前),Q1 指引上調後中點約 $3.6B;2027E Net Sales $4.41B(Q1 前共識),調整後約 $4.9B。[^4][^2]
三、最近在忙什麼?
2026 年以來最影響研究命題的三個變化:
Oracle 協議從 1.2GW 擴大至 2.8GW(2026-04-13),確立 Hyperscaler 級別客戶關係,且顯示單一客戶採購量正在加速上修。[^5]
AEP $26.5億 / 900MW 合約落地(2026-01-08),建立「效用型電力公司作為中間商替 Hyperscaler 採購」的模式,暗示需求管道不止直接 B2B。[^6]
產能路線圖確認 2GW by end-2026,CEO 明確表示「on track」,但 4GW+ 的下一步計劃未披露。Brookfield $50億合作被描述為「第一階段」,暗示更大規模擴張仍在商談。[^7][^1]
四、市場共識
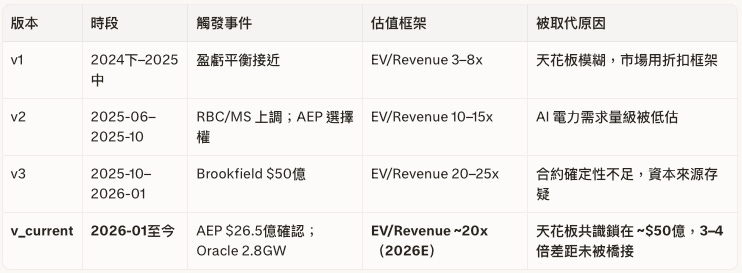
敘事版本演進表
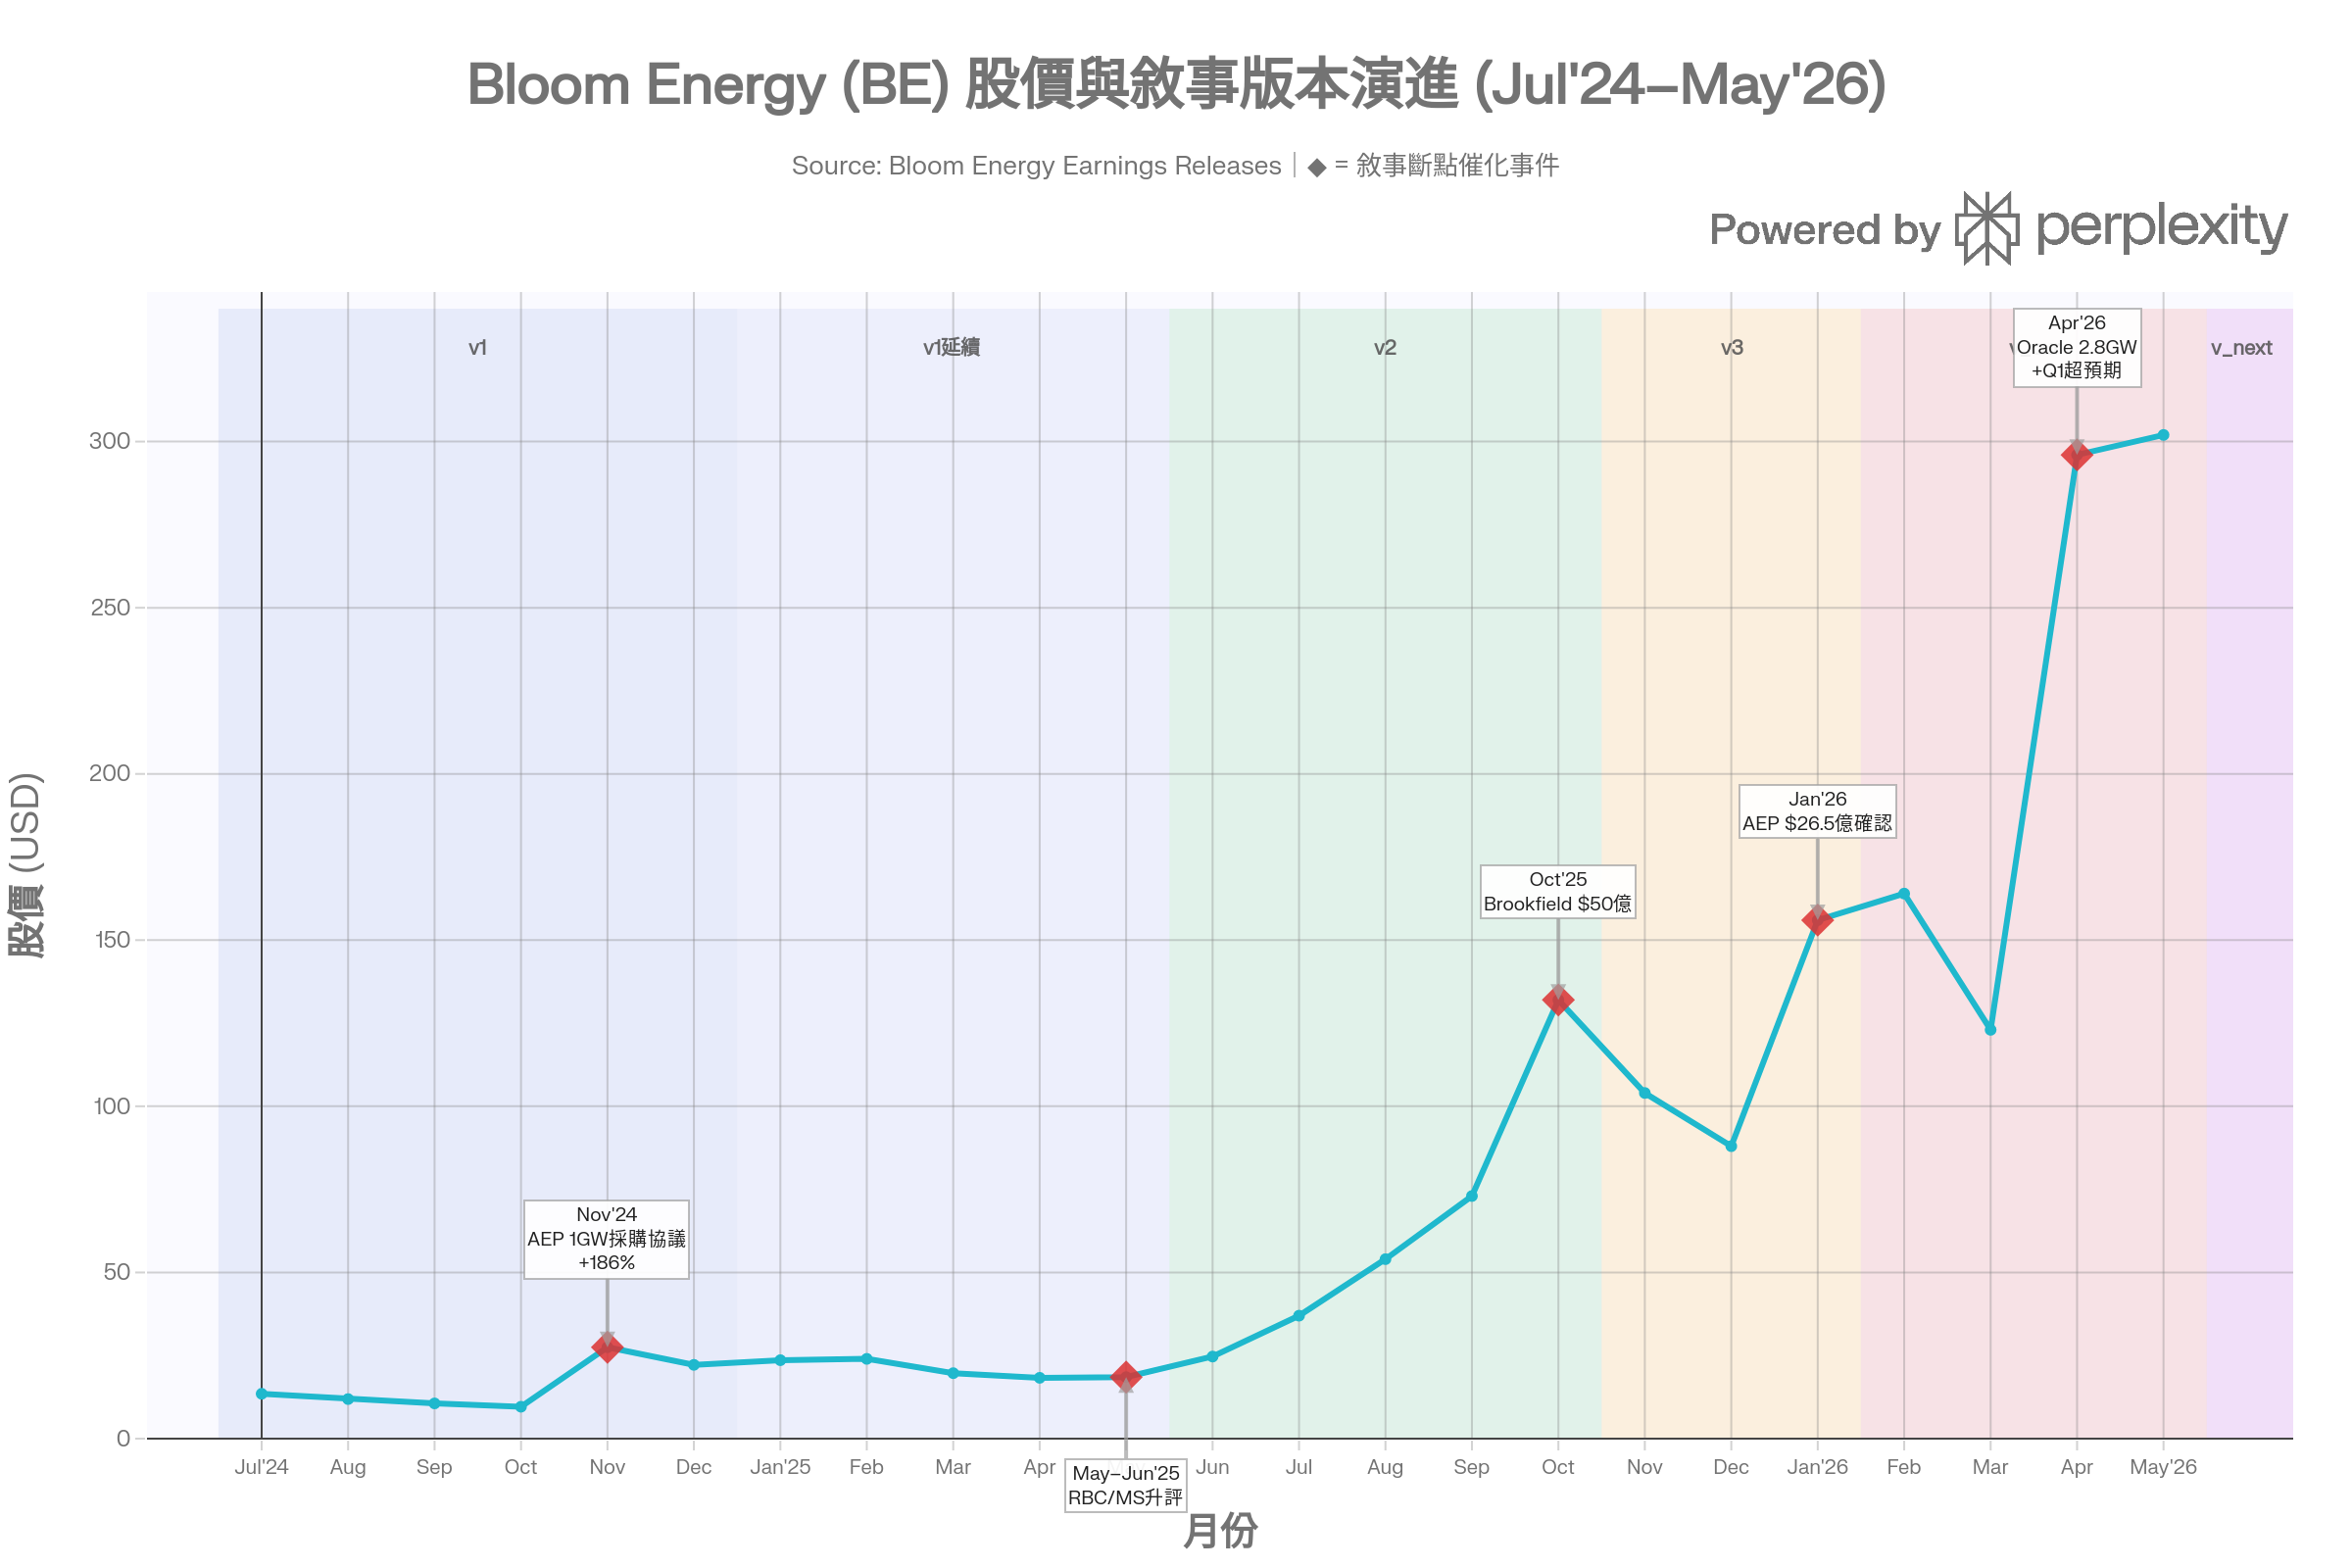
現價 $307 隱含 EV/Revenue 2026E ~20x(指引中點 $3.6B),EV/Revenue 2027E ~15x(共識 $4.9B),EV/EBITDA 2027E ~81x。市場的定價位置約落於 Tier 2(AI 基建設備框架)中點,尚未完全反映 Tier 3(能源基礎設施平台)的估值邏輯。[^4][^2]
v_current 已 price in:$34–38億 2026 收入指引;Oracle 2.8GW 與 AEP 900MW 合約;毛利率擴張至 ~34%;Q1 財務驗證。[^8][^6][^2]
v_next 核心缺口(天花板重置):市場將 Bloom 收入天花板鎖在約 $50億(≈ 2GW/yr × $2.5B/GW)。Bull case $100–160億所需的三個乘數條件——產能翻倍、需求多元化、每 GW 生命週期價值提升——尚無一獲得系統性數據確認。[^9][^3]
五、核心假設(待檢驗命題)
H-0:Bloom Energy 能否在 2027–2028 年透過可驗證的天花板擴容信號(產能翻倍 × 需求多元化 × 每 GW 生命週期價值提升),將市場收入天花板共識由 $38–50億重置至 $100–160億區間?
