

一、前言:從「數位黃金」到「M2 競爭者」
過去十多年,Bitcoin 的敘事從「點對點電子現金」演變為「數位黃金」,再進一步被部分市場參與者視為對沖通膨與貨幣寬鬆的工具。
同一時間,全球 M2 貨幣供給在疫情後出現前所未有的膨脹,2025 年中約達 105 兆美元,並被多方預期在 2025 年底逼近甚至超過 120–127 兆美元區間。
黃金在這波流動性浪潮中創下歷史新高,其「地上存量」的市值估算約在 28–30 兆美元,對應歷史上金市值曾佔全球貨幣供給比重約 10–40% 不等。
在此背景下,本報告將視角從「Bitcoin 能否取代黃金」轉向「Bitcoin 能否在全球 M2 裡拿到穩定的幾個百分點份額」,也就是:
它是否會成為全球過度擴張的法幣體系外,一個獨立且可編程的硬貨幣池?
當黃金與房地產吸納一部分貨幣溢價後,是否仍有足夠的邊際需求流向 Bitcoin?
二、現況快照:全球 M2、黃金與 Bitcoin 的尺度
2.1 數量級概觀
結合多個資料來源,可概略描繪出目前幾個關鍵「池子」的大致量級:
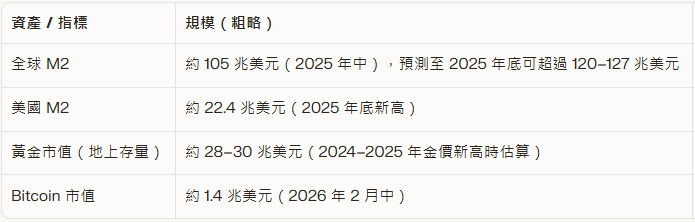
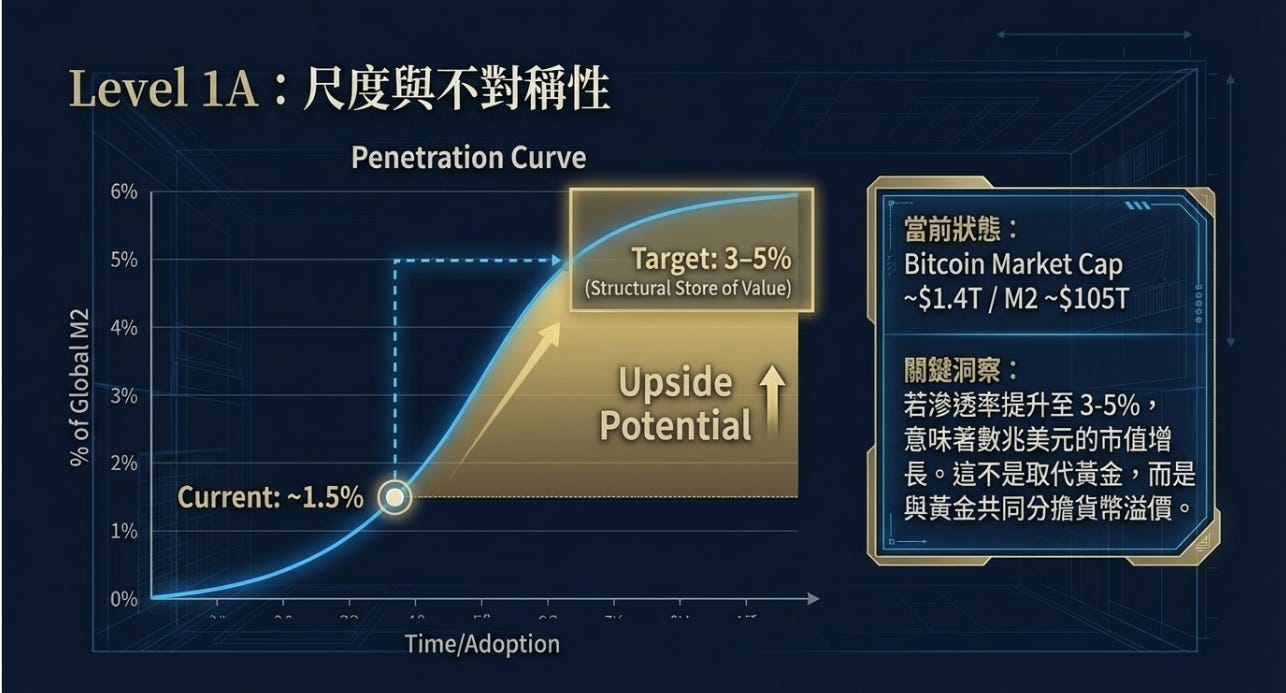
若以 105–113 兆美元的全球 M2 粗略基數來看,Bitcoin 目前對全球 M2 的「滲透率」大約在 1–1.5% 左右;在金市值約 28–30 兆的情況下,Bitcoin 市值約為黃金的 4–5%。
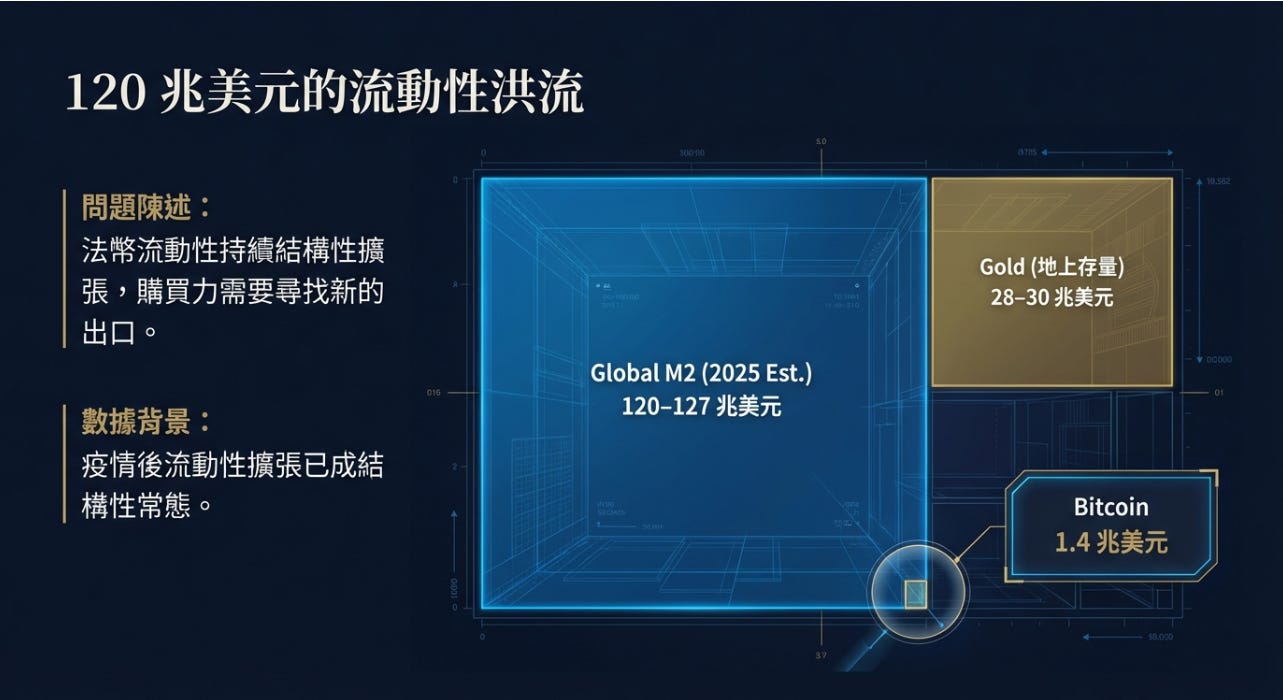
這些數字說明兩件事情:
一方面,Bitcoin 在全球貨幣體系中已經從「微不足道」成長為「不可忽視但仍屬邊緣」的規模;
另一方面,即使只是假設未來 M2 滲透率提高到 3–5%,對應的市值級別就會是數兆美元,空間與風險都極為可觀。
三、研究問題與分析框架(Level 0 與 Level 1)
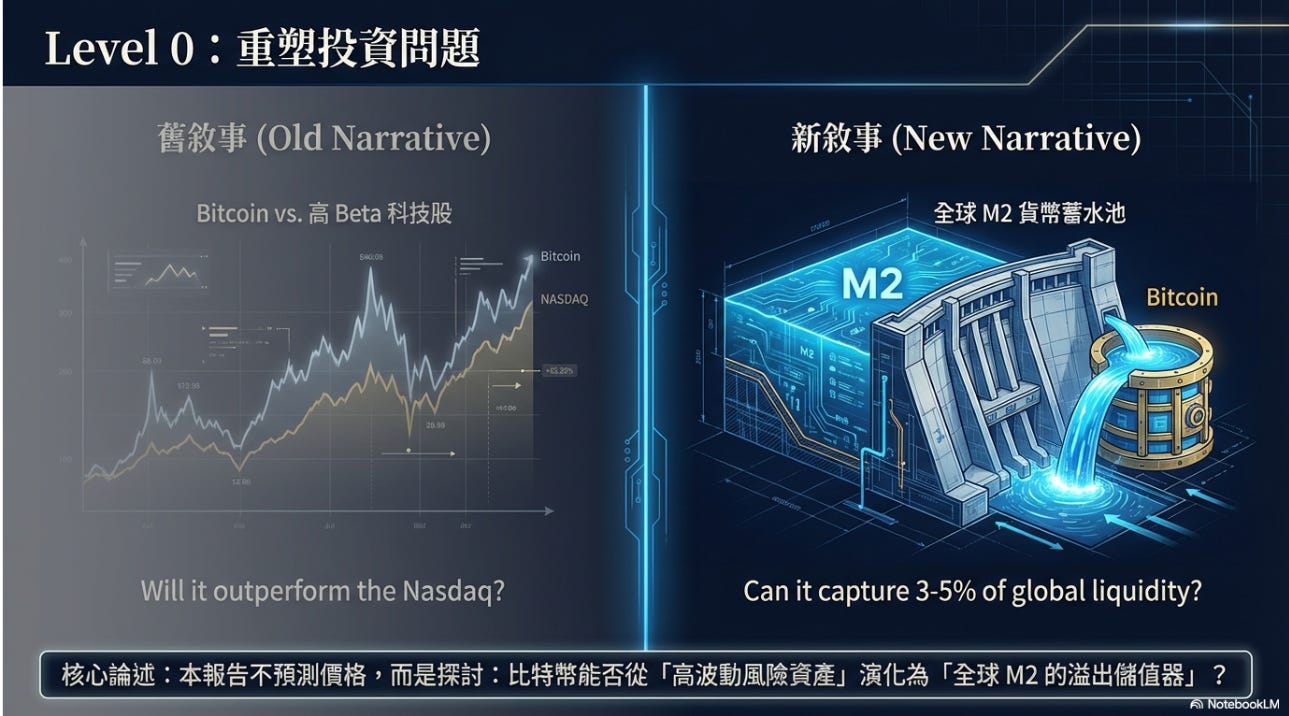
3.1 Level 0:這筆「Bitcoin vs M2」投資本質在問什麼?
本報告使用的核心問題表述如下:
Bitcoin 能否在 2030 年前,從一個高波動風險資產,演化為「全球 M2 貨幣池的溢出儲值器」,拿走約 2–5% 的全球 M2(對應數兆美元市值),從而證明市場目前將其定價為「科技股槓桿替代品」是錯誤的?
這裡強調的不是「會不會到某個價格」,而是:
市場今天隱含的關鍵假設是什麼?
哪些假設可能過度悲觀或過度樂觀?
哪些具體事件能證明這些假設被修正,從而帶來錯誤定價的收斂?
3.2 分析框架(Level 1 結構)
本報告採用四個互斥且相對完整的 Level 1 問題來展開分析:
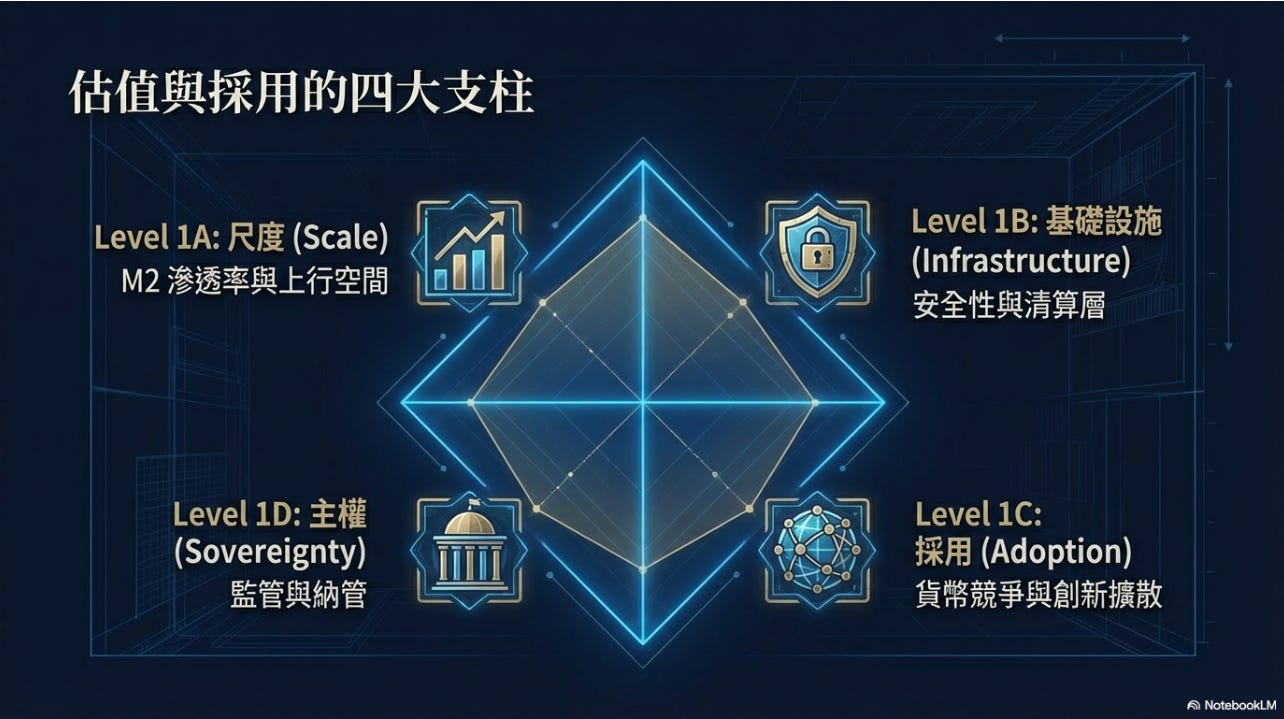
Level 1A:M2 尺度與 Bitcoin 滲透率
A1.1:目前 Bitcoin 只佔全球 M2 的 1–2%,這個數字未來有沒有結構性提升空間?
A1.2:Bitcoin 真正對標的是「全球貨幣池」,而不是單一黃金;如何看待黃金、市場資產與 Bitcoin 之間的貨幣溢價分配?
Level 1B:清算層、安全性與網絡效應
B1.1:Bitcoin 作為去中心化「全球 M0」,在安全性與最終清算能力上是否已經接近不可逆?
B1.2:其流動性與基礎設施(託管、衍生品、ETF)是否足以承載 M2 級別資金的邊際配置?
Level 1C:貨幣競爭與採用曲線
C1.1:在高通膨與弱貨幣國家,Bitcoin 是否已作為「良幣」逐步取代劣幣儲值功能?
C1.2:從創新擴散視角,目前 Bitcoin 處在「早期採用者」還是正跨向「早期大眾」?
Level 1D:主權反應、CBDC 與監管情境
D1.1:主要國家會選擇「嚴密納管」還是「協同封殺」,這將如何影響其 M2 滲透路徑?
D1.2:在高利率與強美元環境下,Bitcoin 是否仍有空間作為「貨幣溢價的替代池」?
以下各節將依序就每個 Level 1 問題提出:
明確假設(Hypothesis)
主要證據(數據與歷史規律)
初步結論
可操作的證偽條件(Falsification Criteria)
四、Level 1A:Bitcoin vs 全球 M2 的空間
4.1 H‑A1.1:Bitcoin 現在只是全球 M2 的小尾巴
假設
Bitcoin 若要在宏觀資產配置中被嚴肅看待,其市值相對全球 M2 的比例,必須從現有約 1–2%,逐步走向 3–5% 才會「肉眼可見」地影響主權與機構的資產負債表思維。
證據
最新彙總數據指出,2025 年中全球 M2 大約約為 105 兆美元,並有機會在 2025 年底上看 120–127 兆美元區間,顯示法幣流動性仍在結構性擴張。
同期 Bitcoin 市值在 2026 年 2 月左右約為 1.4 兆美元;若以 105–113 兆美元 M2 作基數,滲透率約為 1.2–1.4%。
結論
在「M2 視角」下,Bitcoin 現在更像是全球貨幣體系的一個「可見但不核心」的實驗性副池。
只要未來 5–10 年內,其 M2 滲透率可以在多個流動性周期後呈現趨勢性上升(而非只在牛市短暫抬頭),其角色就會從「高風險投機品」逐步向「結構性儲值資產」靠攏。
證偽條件
未來 5–10 年,全局 M2 持續增長,而 Bitcoin 相對 M2 的市值佔比在多個周期下仍鎖定在 1–2% 區間甚至下降。
每次貨幣寬鬆與通膨抬頭時,黃金、股票與房地產明顯獲得資金青睞,而 Bitcoin 的相對表現無法顯示其是主要貨幣溢價承接者。
