

一、Atlassian 是誰?
Atlassian 成立於 2002 年,澳洲悉尼,由 Mike Cannon-Brookes 與 Scott Farquhar 共同創辦。其核心 DNA 是「開發者的民主化」——用比 SAP 或 Oracle 便宜數十倍的訂閱模式,把企業級協作工具帶到每一個軟體開發團隊。Jira(項目追蹤)、Confluence(知識管理)、Bitbucket(代碼倉庫)構成了其最初的三角產品矩陣,以低接觸銷售(Product-Led Growth)打入市場,再以跨部門協作黏性向上擴張至企業大客戶。
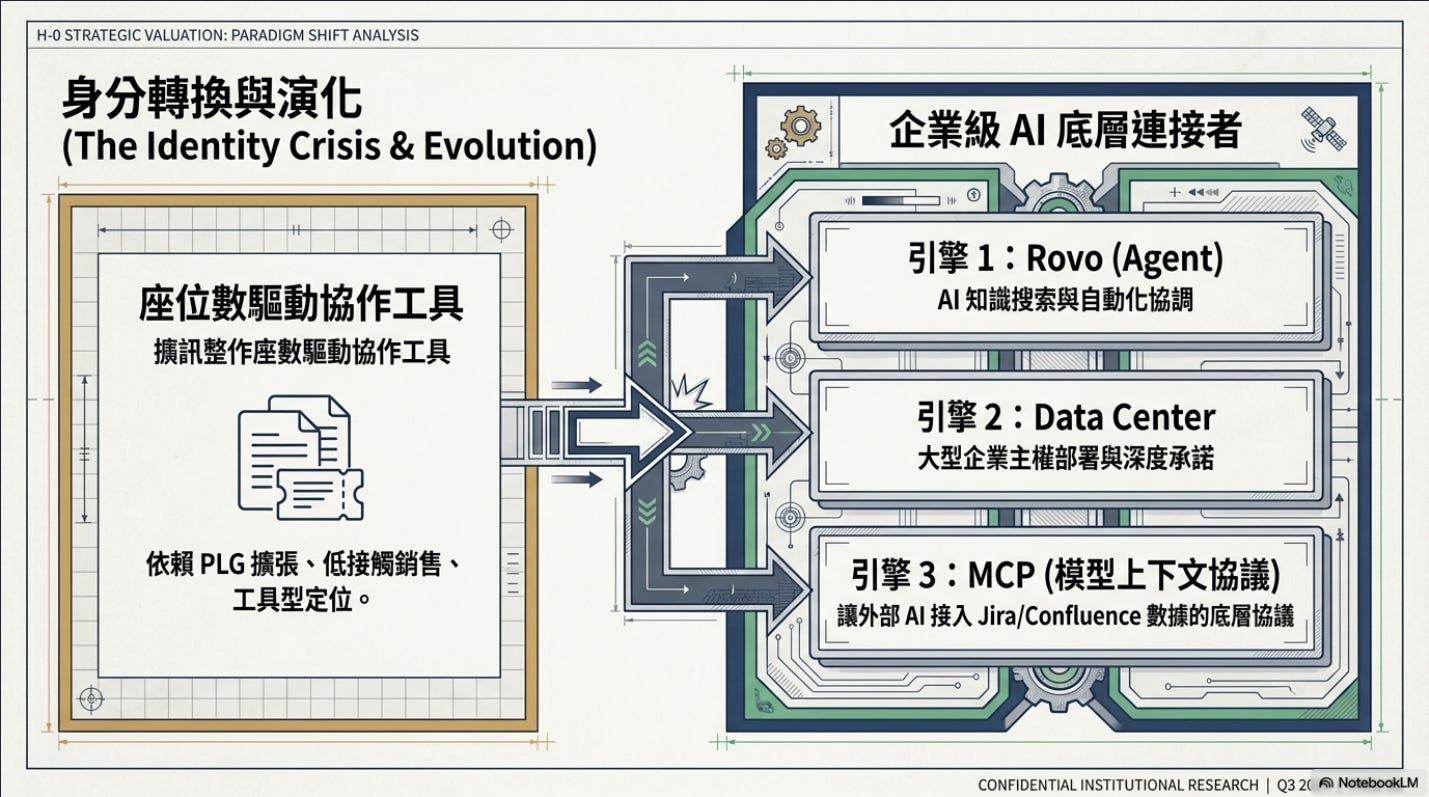
Atlassian 今天的定位正在發生根本性的身份轉換:從「座位數驅動的 SaaS 協作平台」向「企業 AI 工作流基礎設施層」演化。Rovo(AI 知識搜索與 Agent 框架)、Data Center 企業部署、以及 Model Context Protocol(MCP)的整合,正在把 Atlassian 重新定義為企業級 AI 的底層連接者——而非 AI 的受害者。這正是當前市場共識最值得被挑戰的地方。
它之所以值得研究,恰恰是因為它的估值框架正處於「舊身份定價完成、新身份定價尚未固化」的窗口期。
二、它靠什麼賺錢?
Atlassian 的收入結構分三個引擎,且三者的相對比重正在快速重組:
雲端訂閱(Cloud):FY26 Q3 收入達約 $9.3 億(估算),YoY +29%,是目前成長最快、毛利率最高的核心引擎。Rovo 免費化後的 Premium/Enterprise 升級是核心增長驅動;座位數 + ARPU 雙軌驅動。
Data Center(企業自部署):FY26 Q3 收入 YoY +44%,是三引擎中成長最快的季度數字。大型企業客戶(金融、政府、醫療)因數據合規、安全隔離需求選擇自部署方案,Data Center 代表的是對 Atlassian 平台最深度的機構承諾——這也是 RPO 快速增長的主要來源。
Server(已停止銷售,進入尾聲):Server 產品於 2024 年 2 月正式停止支持,遷移至 Cloud 或 Data Center 的過程形成了一次性遷移潮,但更重要的是它確認了 Atlassian 已完成商業模式的結構性現代化。
整體 ARR 突破 $60 億(Q2 FY26 里程碑),FY26 Q3 總收入 $17.9 億,YoY +32%,非 GAAP 利潤率 34%(vs 去年同期 26%),LTM 自由現金流 $12.8 億。
三、最近在忙什麼?
過去兩季(Q2+Q3 FY26)對理解研究命題最關鍵的變化:
Rovo 貨幣化策略轉向:2025 年 4 月 Rovo AI 從獨立付費改為包含於 Premium/Enterprise,市場解讀為「AI 無法貨幣化」;但 Q3 FY26 的 Cloud 收入反加速,說明免費化是推動 tier 升級的分發策略,而非定價失敗的讓步。Rovo 月活用戶突破 350 萬,較上季度成長 50%+。
Rovo Agents in Jira:Q3 財報中管理層明確揭示 AI Agent 已深度整合進 Jira 工作流,能自動生成子任務、分配工作、追蹤進度——這不再是「附加 AI 功能」,而是把 Jira 從「任務記錄工具」升級為「AI 驅動的工作協調引擎」,直接回應了 Anthropic Cowork 的競爭威脅。
Model Context Protocol(MCP)整合:Atlassian 宣布支持 MCP,允許外部 AI 模型(包括 Claude、GPT 系列)直接調用 Jira/Confluence 的數據上下文——這是「生態系統協調者」身份的最強信號:Atlassian 不再跟 AI 競爭,而是讓自己成為 AI 的數據基礎設施。
RPO $40 億 +37%:剩餘履約義務加速增長,反映企業客戶正在簽訂更長期、更大規模的合約。這是領先指標,先於收入確認。
四、市場共識
過去12個月關鍵敘事事件
TEAM 過去12個月的 52 週區間從高點 $232 跌至低點 $56,近日報約 $86,年初至今跌幅達 -44.9%,過去一年整體跌幅約 -61%。以下為5個核心斷點:
