ASTS 已證明衛星能連接普通手機,也取得具約束力的商業承諾。尚未證明的是:45 顆衛星能否支撐服務級別、付費採用與正單位貢獻,政府收入又能否由原型任務轉成多年期服務。
一、AST SpaceMobile是誰?
AST SpaceMobile 由 Abel Avellan 創立,核心目標是把低軌衛星建成太空基地台,直接連接未經改裝的普通手機。公司不取代 MNO,而是使用合作營運商的頻譜、計費系統與客戶關係,提供地面網絡以外的覆蓋層。[sec][perplexity]
它與傳統衛星電話營運商的差異,在於用戶毋須購買專用終端。與 Starlink 類服務相比,ASTS 的核心 DNA 是 MNO-first:營運商控制客戶、定價及分銷,ASTS 提供衛星容量。[perplexity][techtimes]
公司目前已連接逾 60 家 MNO,合作網絡覆蓋逾 30 億名流動用戶;但合作數量並不等於已付費採用,部分關係仍未披露具約束力的商用條款。[247wallst]
二、它靠什麼賺錢?
ASTS 現有收入包括閘道器與相關設備、政府開發及測試服務,以及未來的 SpaceMobile 網絡服務。2025 年收入為 7,091.8 萬美元,其中產品收入 4,438.9 萬美元,服務收入 2,652.9 萬美元;現階段收入仍主要來自閘道器交付及政府里程碑。[sec][fool]
2026 年第二季收入增至 3,152 萬美元,當中產品收入 2,442.8 萬美元,服務收入 709.2 萬美元。按披露的直接成本計算,產品毛利率約 8.3%,服務毛利率約 83.6%;但後者主要反映政府任務,不能直接外推至商用 D2D。[simplywall]
未來最重要的收入引擎,是 MNO 向終端客戶銷售衛星連接,再按合約向 ASTS 支付容量費、服務費或分成。AT&T 的協議延續至 2030 年,stc 的協議為期十年,顯示收入週期可以跨年;實際 take rate、續約權與最低容量條款仍未完整公開。[sec]
三、最近在忙什麼?
截至 2026 年 8 月初,公司合計發射 13 顆衛星;扣除因火箭上級異常而損失的 BlueBird 7,約有 12 顆可用衛星。BlueBird 8 至 13 在約 50 日內分批發射,BlueBird 14 至 16 準備出貨,生產序列已延伸至 BlueBird 46。[techtimes][satellitetoday][finance.yahoo][otcmarkets]
BlueBird 7 的損失源於 New Glenn 上級未把衛星送入可持續軌道,而非 BlueBird 本體失效。公司已取得保險賠款,但事故令 45 顆衛星目標由 2026 年底逐步移近 2027 年初。[satellitetoday][lightreading]
商用準備方面,公司已在美國啟用約 3,000 個 digital cells,計劃於 2026 年向指定 MNO 提供非商業 beta。現階段服務仍屬間歇覆蓋,個別地點的衛星通過窗口之間可能相隔數小時。[techtimes][247wallst]
財務方面,2026 年全年收入指引維持 1.50 億至 2.00 億美元。第二季末現金及受限現金約 27.2 億美元,而上半年物業及設備現金支出約 8.59 億美元,顯示部署仍屬高資本開支階段。[simplywall]
四、市場共識
本節先說明市場今日如何理解這間公司,再說明此理解如何形成,最後指出市場的關鍵分歧。
▸ 市場今日如何看這間公司
市場把未來主要獲利引擎放在 MNO 批發 D2D,而非現有閘道器收入。訂單可見度已有 13 億美元支持,但收入仍集中於交付及里程碑;2026 年 6 月淨負債約 2.5 億美元,半年資本開支達 8.59 億美元。[fool][simplywall]
市場現時將其視為「pre-commercial D2D 網絡選擇權」,因此以 FY2027 EV/Sales 31.4–31.9x 為定價基準。這是 consensus(賣方預測中位數)與 implied expectation(價格隱含業務結果)共同形成的標籤。[uk.marketscreener]
▸ 市場接受技術與需求,仍以部署事件為定價主軸。
▸ 這個看法如何演變至今
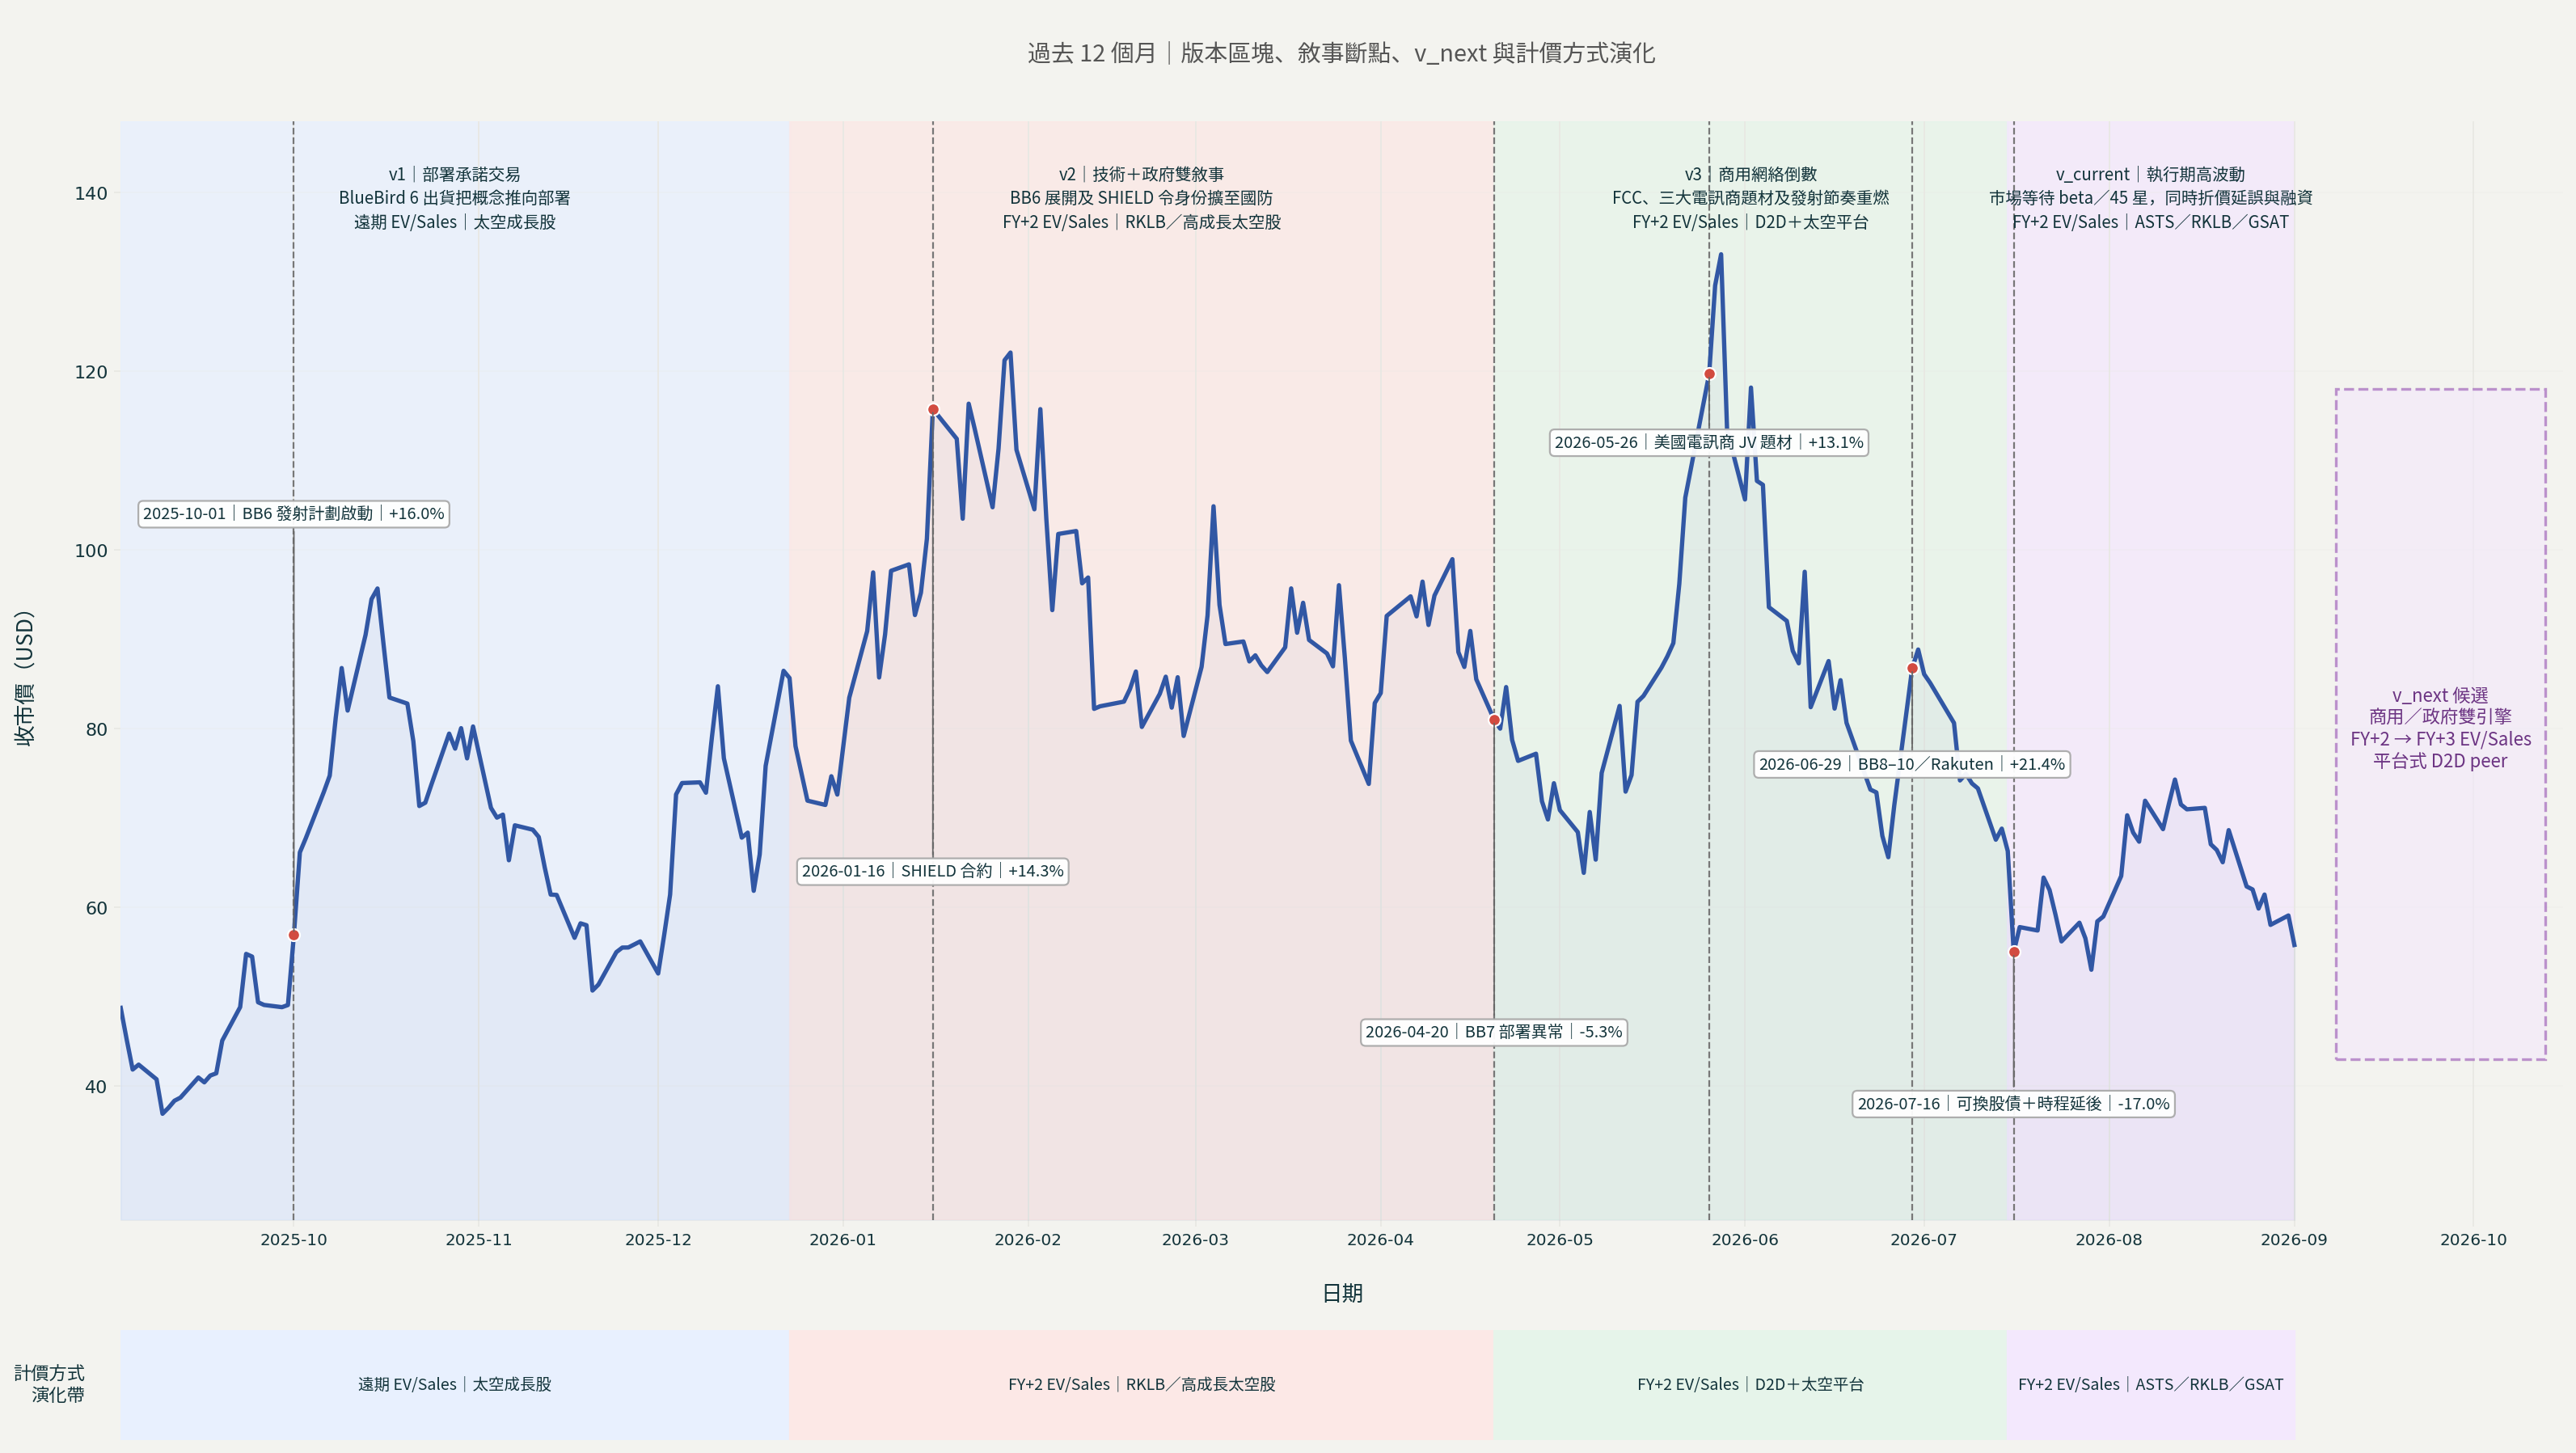
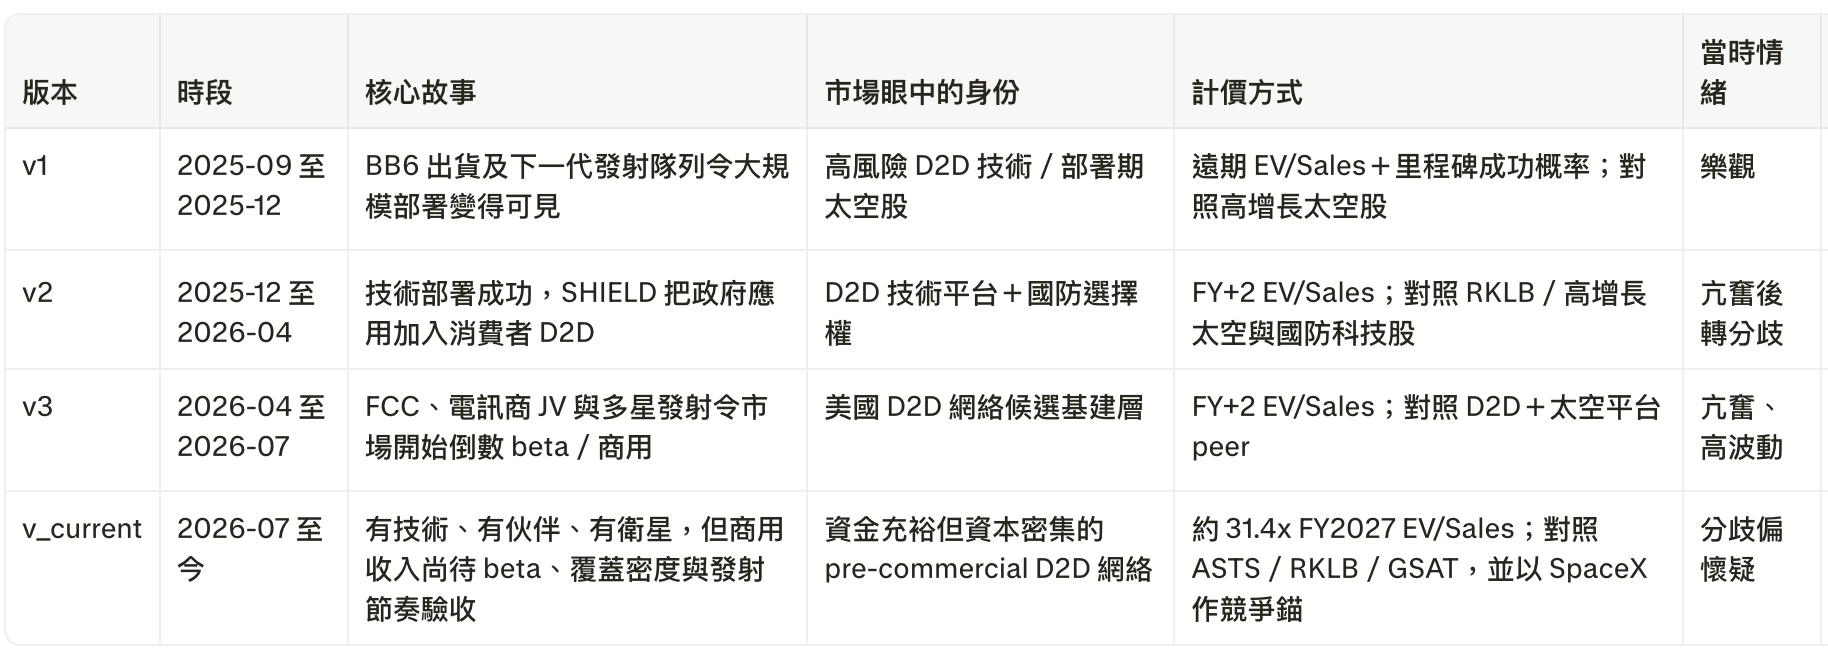
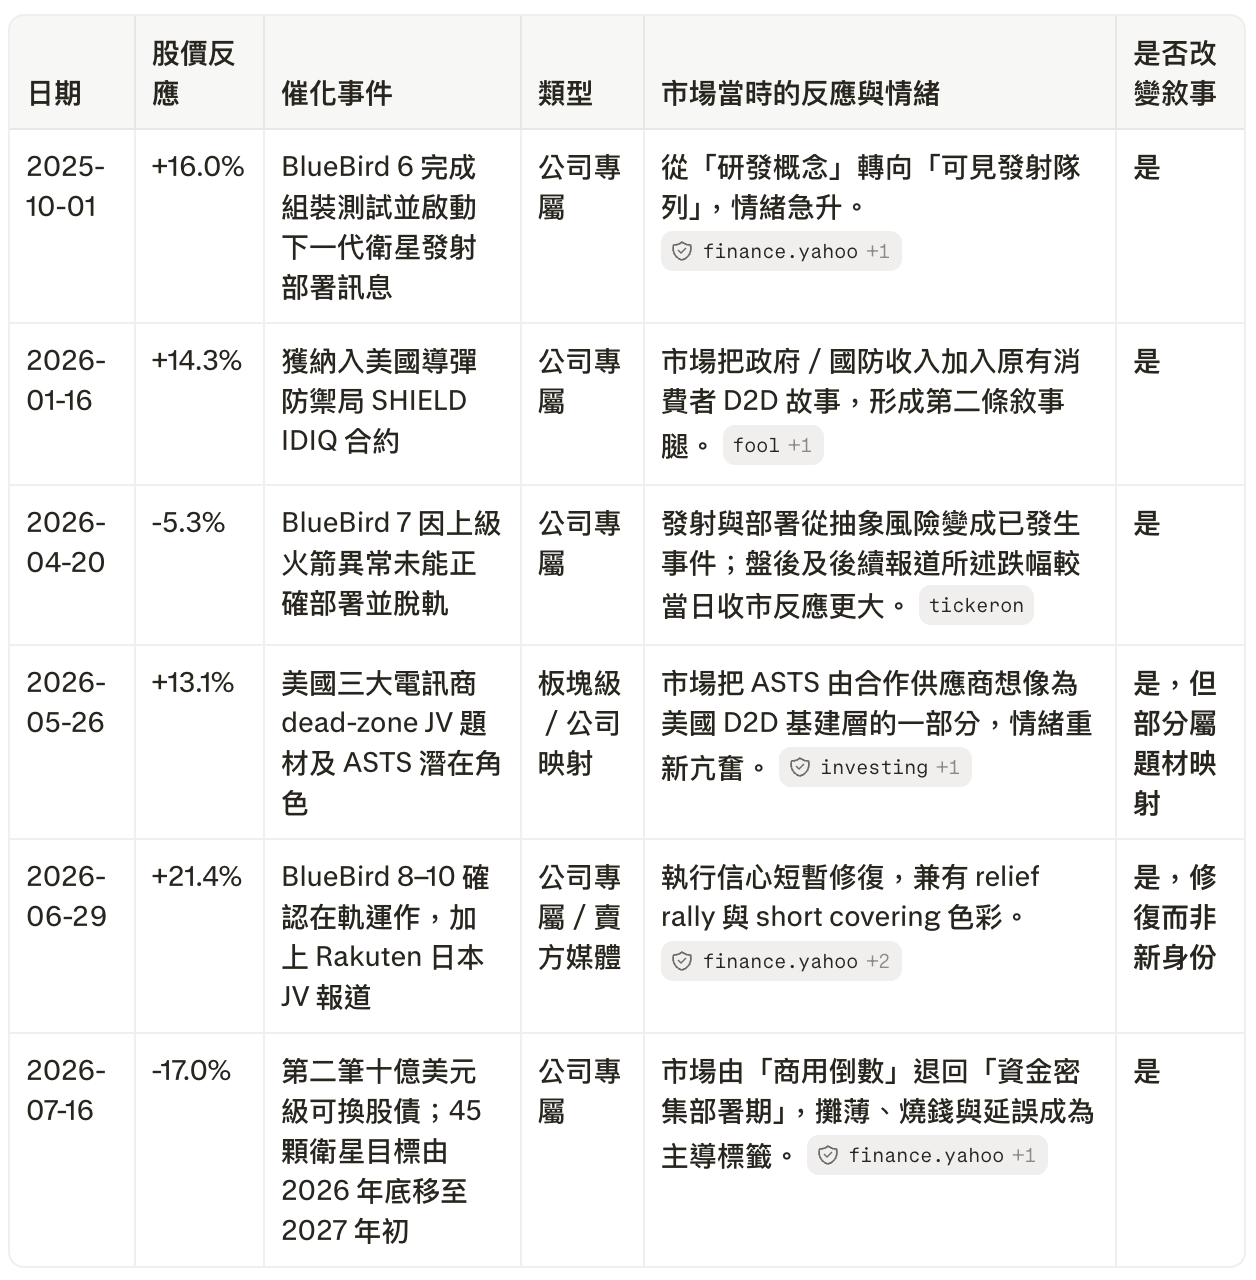
由 v1 至 v_current,市場的關鍵信念已由「衛星能否運作」改為「部署能否轉化為收入」。
關鍵敘事事件
估值邏輯
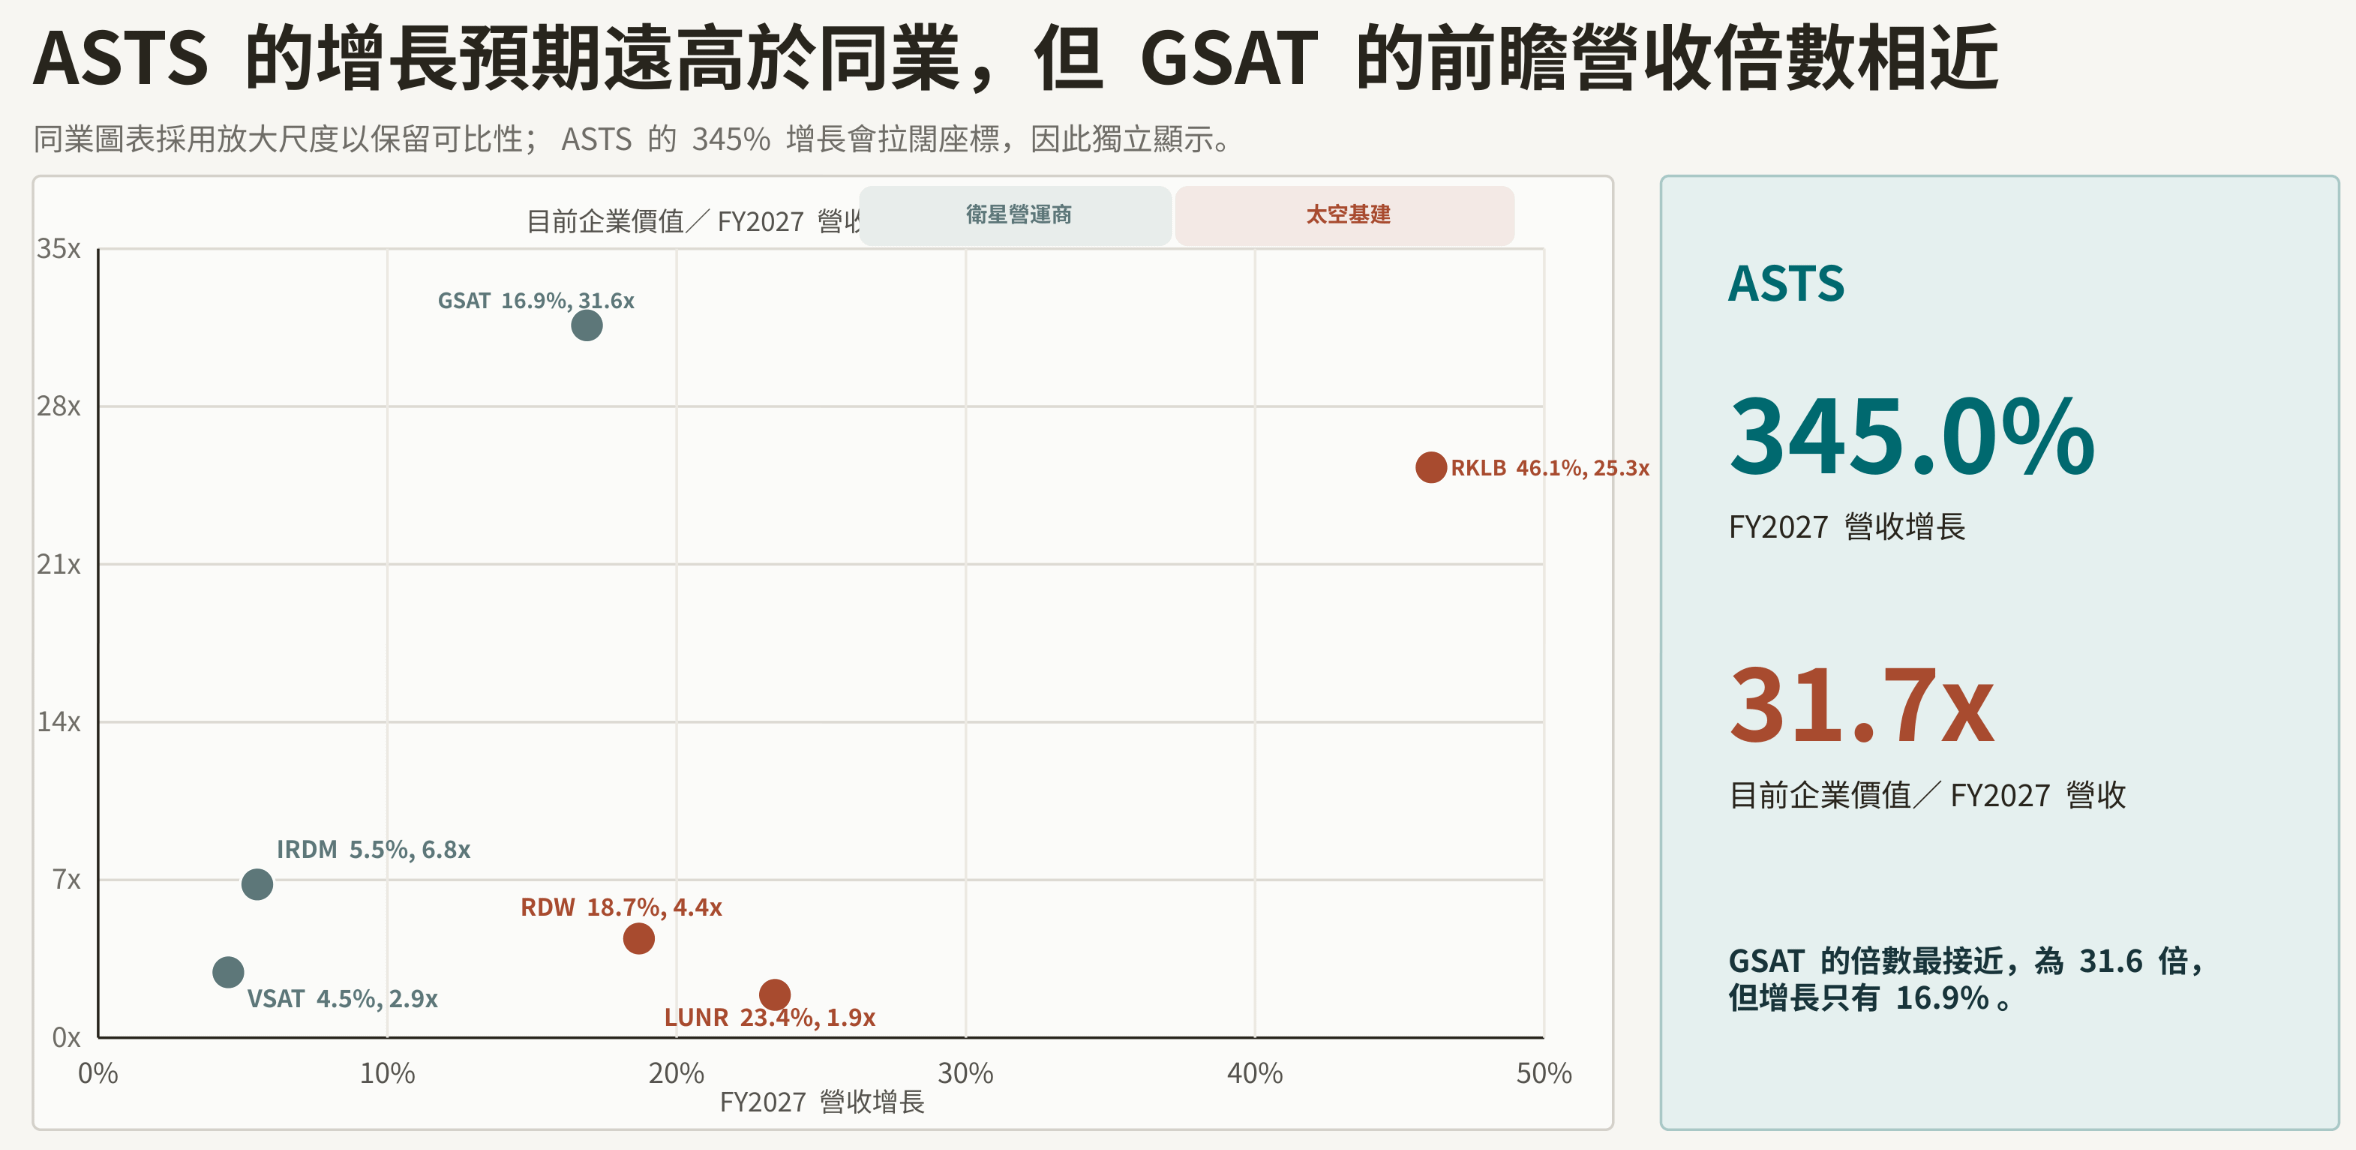
ASTS 現時約 226.1 億美元企業價值,對應 FY2027 consensus(賣方預測中位數)收入約 7.14 億美元,即約 31.7x FY2027 EV/Sales。這個 multiple(估值倍數)與 GSAT 的 31.6x 幾乎相同,並高於 RKLB 的 25.3x;廣義同業中位數則只有 5.6x。
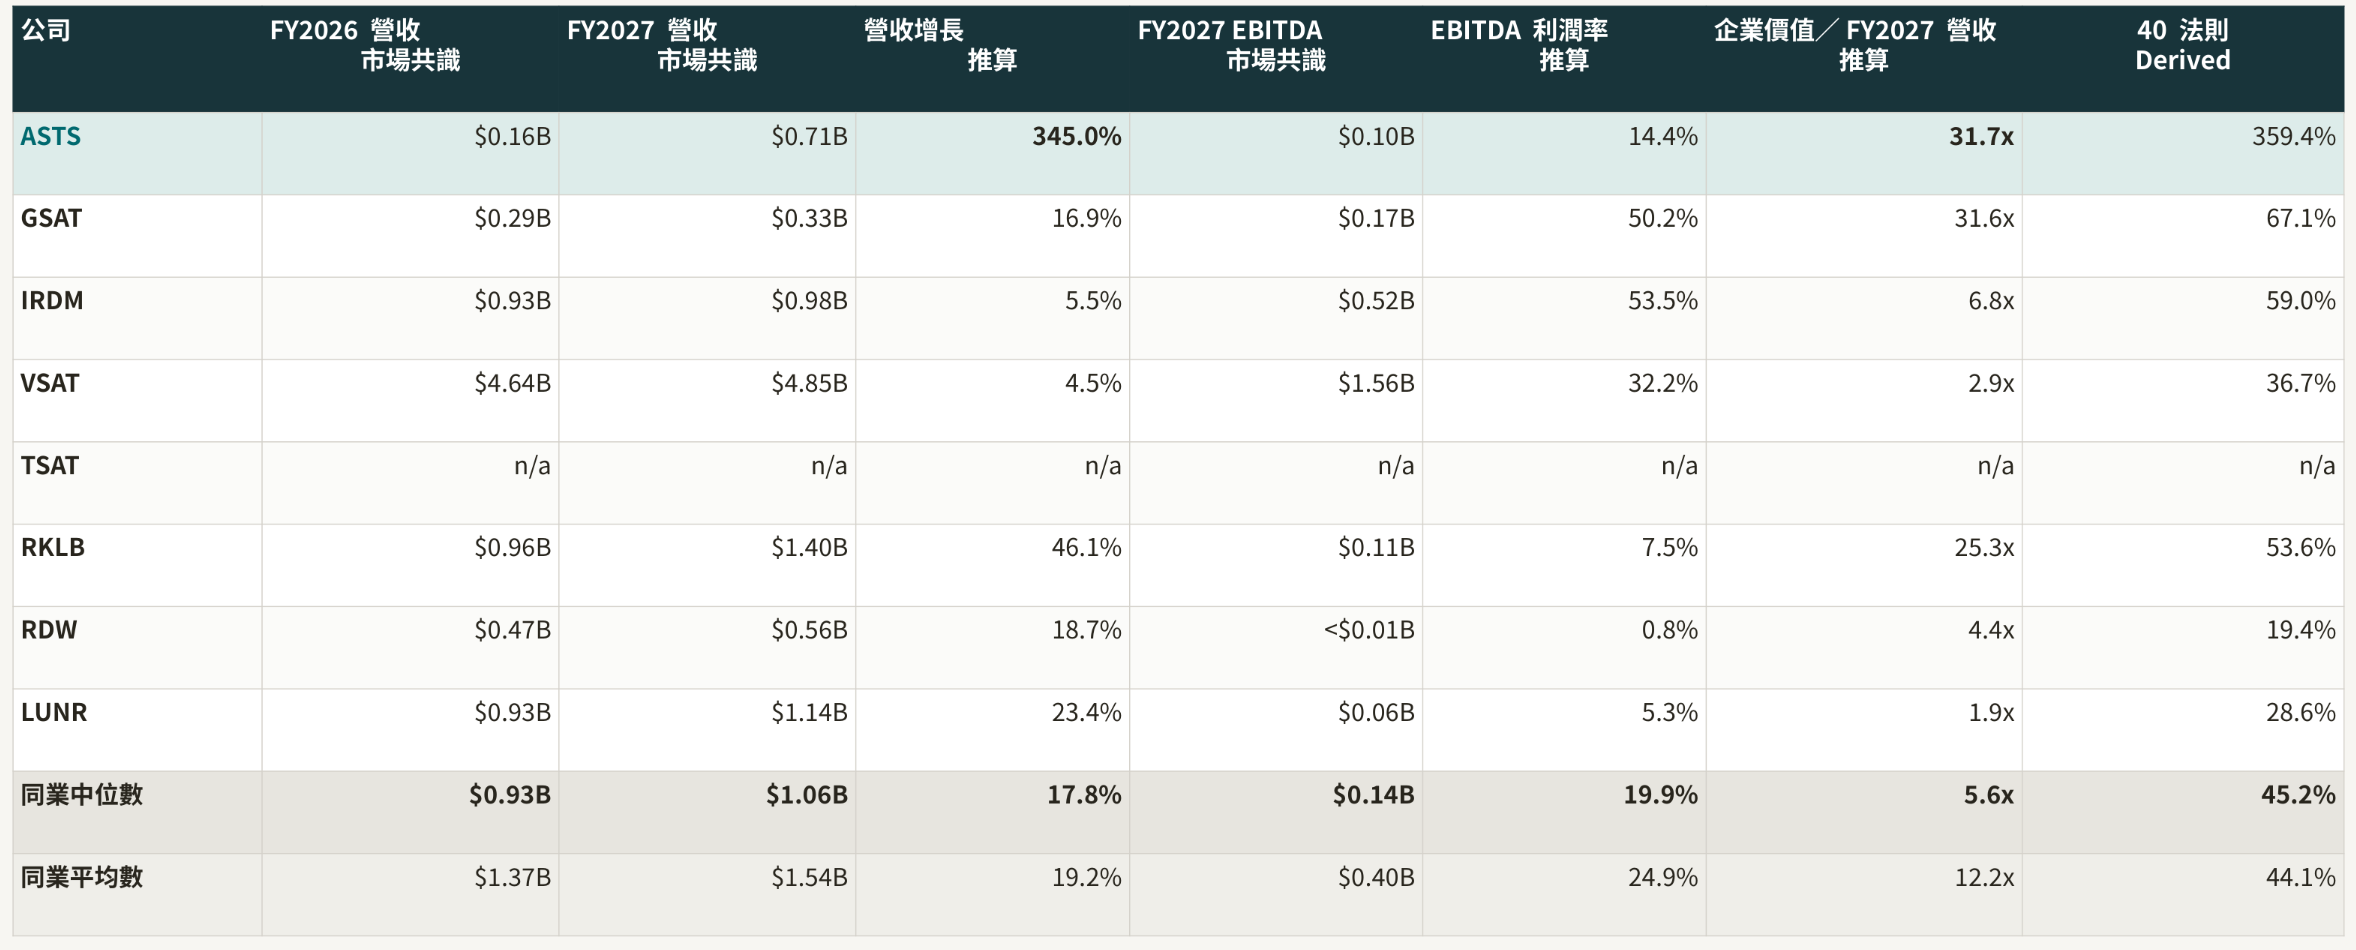
這代表市場已把 FY2027 收入由約 1.60 億美元升至 7.14 億美元,即約 345% 增長,大致視為必要情境。7.14 億美元不是一個可以自然帶來 re-rating(估值基準上移)的樂觀結果,而是維持現有估值相對 GSAT 不進一步擴張的最低收入門檻。