

一、AAOI 是誰?
Applied Optoelectronics(下稱 AOI)1997年創立於德州休士頓,創辦人暨 CEO 林銓鈞博士出身光電工程。公司最核心的 DNA 是垂直整合的光學製造能力:從 InP laser(磷化銦雷射晶片)的磊晶生長(MBE/MOCVD),到光模塊封裝測試,端對端在德州 Sugar Land 與台灣台北兩地生產。這個垂直整合架構在同業中是少數——多數光模塊廠向 Lumentum、II-VI 外購雷射芯片,AOI 自製,使其在雷射供給緊張時具備差異優勢,但固定成本結構也更重 。finance.yahoo
AOI 在業界的獨特位置不在規模(它遠小於 Coherent、Lumentum),而在美國本土製造 + 自製 InP laser + 同時服務資料中心與 CATV 兩個市場的稀有組合。這個組合在 AI 資料中心需求爆發、地緣政治促使 hyperscale 客戶尋求「美國製造」供應鏈多元化的大背景下,讓 AOI 從一個長期被忽視的小廠,進入了市場主流敘事的聚光燈下 。finviz
值得研究的原因很簡單:一家仍在虧損的中小型光模塊廠,在 2026 年 4 月的市值已超過 $110 億。這個估值隱含的市場信念,值得被嚴格拆解。
二、它靠什麼賺錢?
AOI 的獲利邏輯,可以用一條最直白的公式呈現:
獲利 = 資料中心(單位價格 − 單位成本)× 出貨量 + 有線電視(單位價格 − 單位成本)× 出貨量] − Capex
這條公式裡有兩條完全獨立的收入引擎——資料中心光模塊,與 CATV(有線電視)光纖產品。很多人以為 AOI 就是「AI 光模塊公司」,但這個理解只說對了一半。
兩條引擎,不是一條
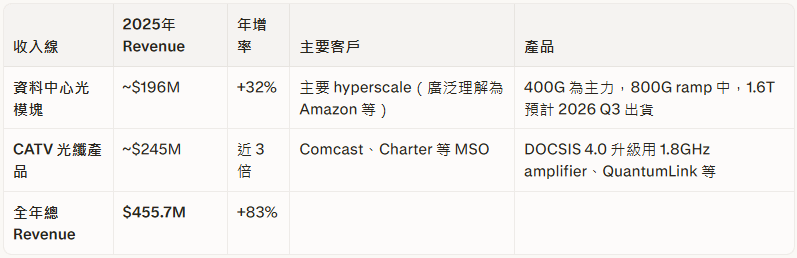
這裡有一個關鍵的認知落差:市場給 AOI 的估值溢價,幾乎完全建立在資料中心這條線;但 2025 年全年 83% 的收入成長,CATV 的近三倍爆發貢獻更大。CATV 在 2025 年貢獻了 54% 的 Revenue,以 30–33% 的推算毛利率估算,CATV 約貢獻全年毛利池的 55%。換句話說,市場在用 AI pure-play 的倍數,定價一台有一半收入來自有線電視升級週期的公司 。finviz
