

一、Amkor 是誰?
Amkor Technology 是全球第二大外包半導體封裝測試(OSAT)廠商,總部位於美國亞利桑那州 Tempe,1968 年成立,長期以傳統封裝與系統級封裝(SiP)服務智慧型手機、消費電子與通訊終端客戶為核心。與台灣 ASE、大陸 JCET 等亞洲同業相比,Amkor 的差異化 DNA 在於其美國籍身份與地緣位置——這使其成為近年美國半導體供應鏈本土化政策(CHIPS 法案)與客戶「去亞洲集中」需求下的天然受益者。公司近十年逐步從傳統封裝擴展至先進封裝(Advanced Packaging,含 2.5D、HDFO、扇出型封裝),試圖從單純代工商轉型為技術平台供應商。[^1][^2][^3]
二、它靠什麼賺錢?
Amkor 目前僅有單一營運分部揭露,但依終端市場區分:
通訊(Communications,主要為智慧型手機)佔 2026 年第二季營收約 42%
運算(Computing)約 22%
汽車與工業約 22%
消費電子約 14%。
按產品類型分:
先進封裝產品(Advanced products,涵蓋覆晶與晶圓級封裝)在 2026Q2 貢獻 15.57 億美元,佔銷售額約 82%,年增近 27
主流封裝(Mainstream)貢獻 3.41 億美元,年增約 20%。
真正正在改變集團面貌的引擎是運算業務中的 HDFO CPU 專案放量——管理層指引第三季運算營收將季增近 30%,主要由 AI 資料中心需求與 HDFO CPU 專案拉動。與此同時,通訊分部因 SiP 產線由韓國遷往越南、疊加記憶體供給緊張,第三季預計季減高個位數百分比。[^4][^5]
三、最近在忙什麼?
過去兩季 Amkor 交出連續破紀錄業績並密集鎖定 AI 供應鏈合作:2026 年 6 月與 TSMC 簽署十年期協議,建立在亞利桑那的先進封裝與測試採購合作框架;7 月與 Nvidia 達成價值 15 億美元的多年期 AI 基建合作,Nvidia 將提供現金預付款以支援美國先進封裝產能擴張,該預付款預計 2027 年入帳並將以未來 5 至 10 年提供服務的方式沖銷。第二季營收達 19.0 億美元、年增 26%,毛利率擴張至 16.8%(季增逾 250 個基點),EPS 為 0.70 美元,遠超市場預期的 0.48 美元。全年資本支出指引維持在 25–30 億美元,約 65–70% 用於設施擴建(含亞利桑那一期),30–35% 用於 HDFO、測試與其他先進封裝產能。[^6][^7][^8][^9][^10][^11][^12][^4]
四、市場共識
Amkor 目前的身份是「高成長高資本密集的 AI 封裝供應商」,處於雙軌並存狀態——市場一方面用傳統 OSAT 週期股的估值語言(FY2026E P/E 對照 ASE、JCET)給價,另一方面已部分承認其 AI 平台屬性(FY2027E P/E 對照 TSM 等 AI 供應鏈同業),但兩軌隱含倍數皆未達到完整 AI 平台型公司水準。
這個身份標籤造成了當前的定價分裂:市場相信 Amkor 的盈利爆發是真實的(Q2 大幅超預期已被充分定價),卻不確信這種爆發背後的資本開支是否能轉化為可持續、可鎖定的結構性競爭優勢,因此仍以較低倍數、較短的估值視野(FY2026 而非 FY2028)對待這家公司。
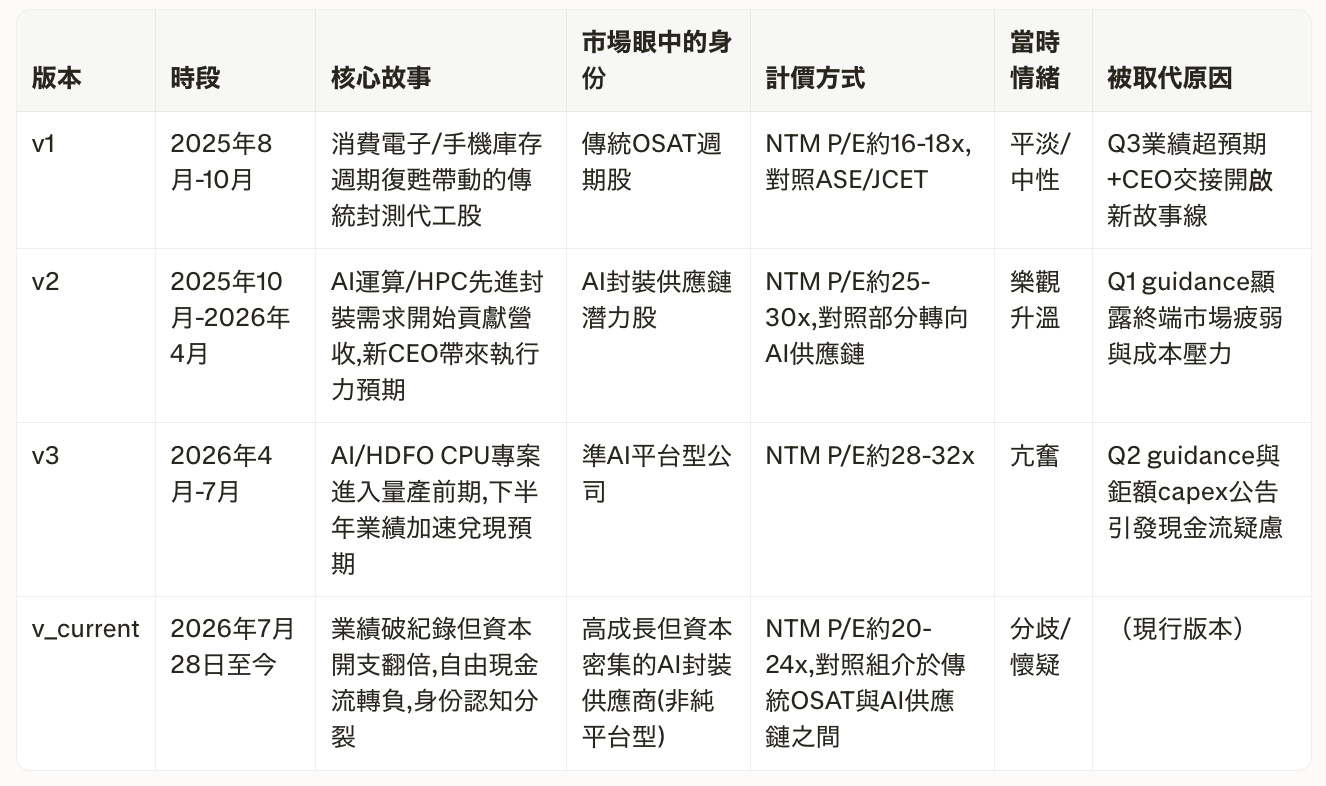
敘事演進表
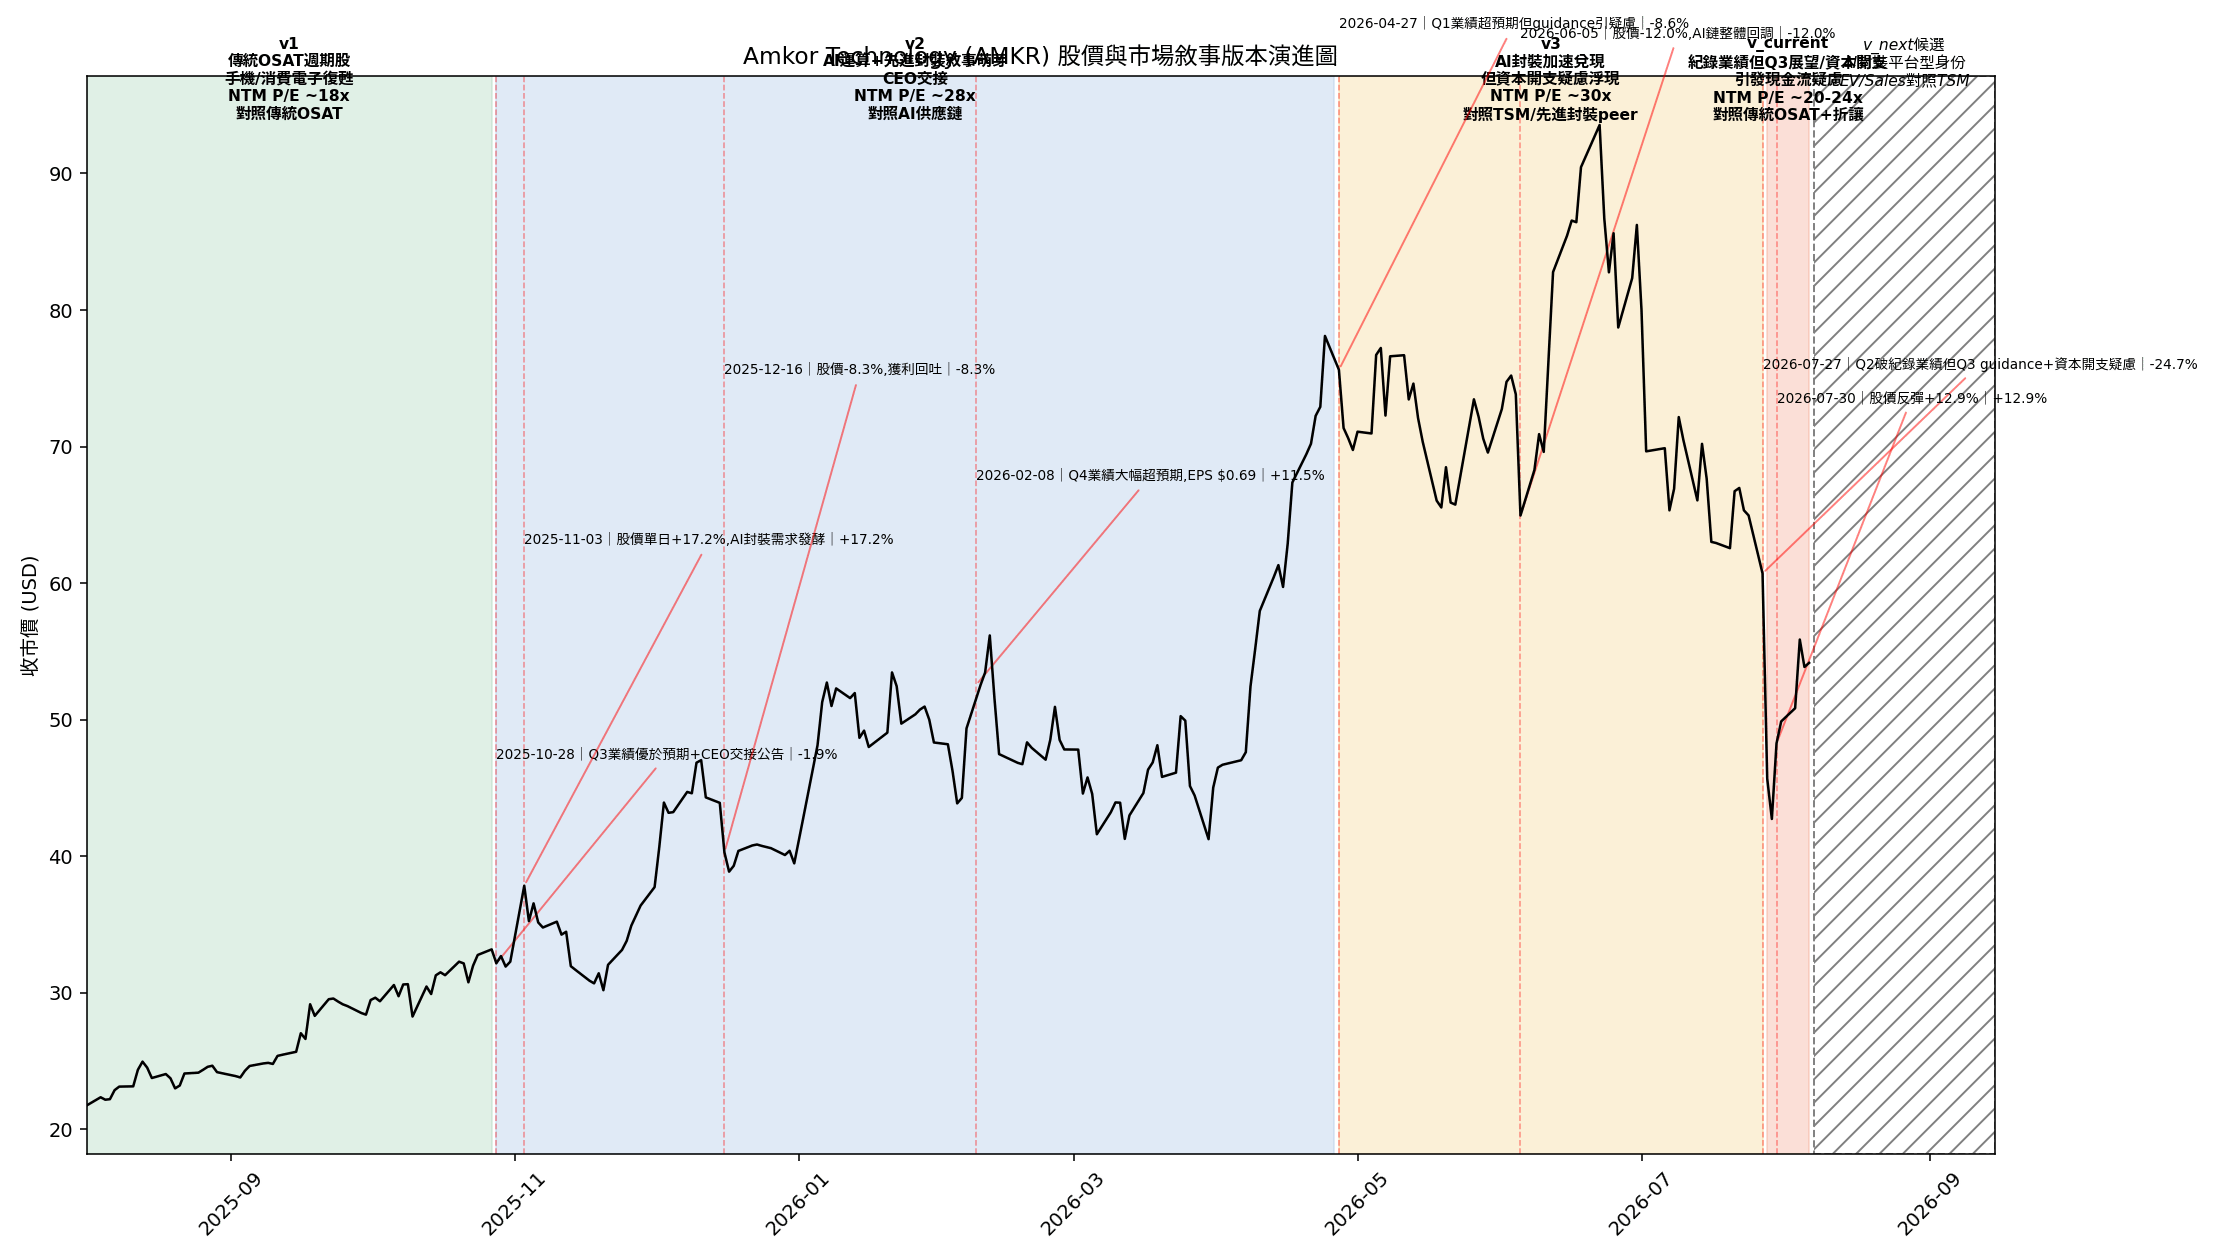
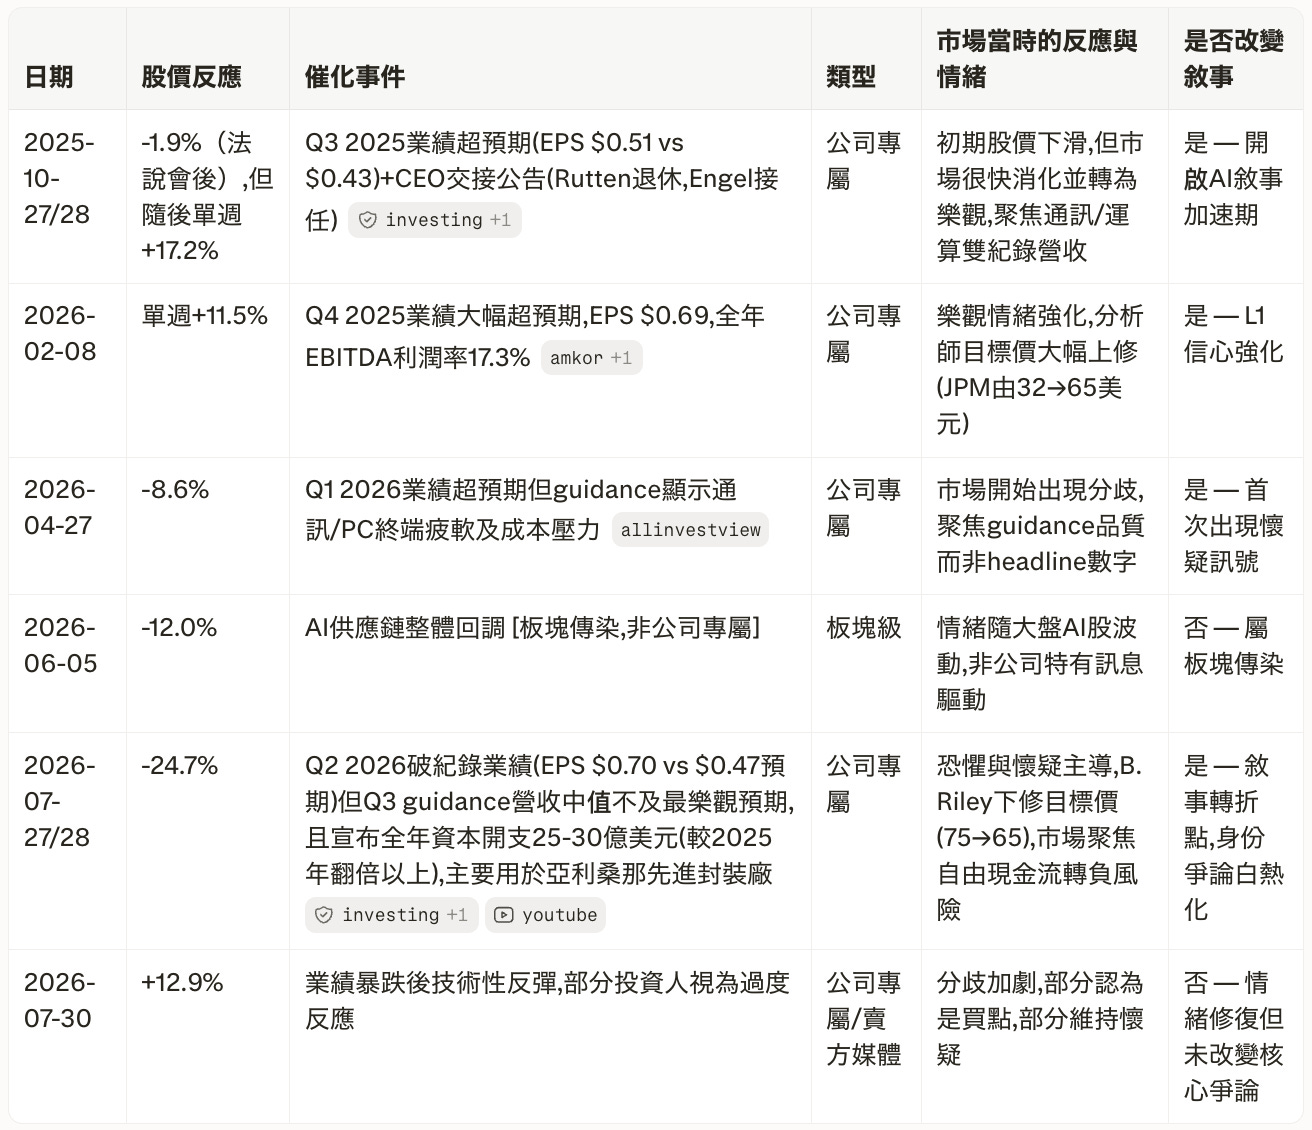
關鍵敘事事件
v_current 與 v_next 分界
市場敘事:多方主張聚焦於 AI/HPC 對先進封裝的結構性拉動已由連續破紀錄業績證實,且 TSMC 與 Nvidia 的合約簽署證明 Amkor 已進入 AI 供應鏈核心圈;
空方主張聚焦於 2026 年資本開支 25–30 億美元遠超約 13 億美元的營運現金流,導致自由現金流轉負,且通訊終端因記憶體供給緊張與產線遷移持續拖累整體產能利用率。[^10][^11][^13][^6][^4]
定價邏輯:
對照 MarketScreener 與 Quartr 揭露的財務模型,Amkor 管理層自身將 2025–2028 定義為「投入與爬坡」階段、2028–2030 為「爬坡與槓桿釋放」階段,目標 2030 年營收超過 110 億美元、毛利率提升至 22%以上、EPS 超過 5 美元。
相較之下,ASE 目前 forward P/E 約 24.7x(2026 財年)並持續上修其 LEAP(Leading-Edge Advanced Packaging)2027 年營收目標至 75 億美元(較 2026 年目標倍增),顯示同業已在用更長期的 AI 平台語言定價;而 TSM、AMAT、ENTG 現行 forward P/E 分別約 27.5x、50.9x、75.3x,遠高於 Amkor 當前約 25.5x 的即期 P/E,顯示市場尚未給予 Amkor 完整平台型估值溢價。[^14][^15][^16][^17][^18]
張力缺口(v_next 尚未 price in):
亞利桑那新廠與 HDFO 新增產能中,客戶預付款、take-or-pay 或多年期承諾的實際覆蓋比例與合約年期細節尚未完全揭露
美國本土先進封裝產能相對於亞洲產能的資產專用性與稀缺定價權尚未反映在毛利率或定價機制中
先進封裝業務擴大後,單位產能獲利與營運槓桿能否在新廠折舊高峰期仍維持結構性上移,而非僅為規模擴張所致的暫時性利潤率改善
▸ Crux: Amkor 現階段的鉅額資本開支(2026 年 25–30 億美元,佔營收比例逼近 40%),是身份轉換為 AI 先進封裝平台型公司的必要投資,還是傳統 OSAT 週期股在景氣高點的過度冒險?
多方所需:需要看到亞利桑那與 HDFO 新增產能已由客戶合約(預付款、take-or-pay、多年期承諾)事前鎖定,且先進封裝毛利率結構性高於集團平均並持續擴大營收佔比。
空方所需:需要看到 2026Q4 至 2027 年 capex 持續上修而客戶預付、長約、客戶出資三項均無實質增長,或折舊高峰期後增量營收的邊際貢獻率低於既有業務。
最近的裁決節點:2026 年第三季(財報預計約 10 月底)通訊分部季減幅度是否符合指引、運算分部季增是否達到近 30%目標,以及 2027 年 Nvidia 15 億美元預付款入帳條款細節公開時點。
五、核心假設
H-0:Amkor 能否在 2026 下半年至 2028 年間,透過亞利桑那新廠與 HDFO 產能的客戶合約鎖定與產品組合升級,實現先進封裝營收佔比與單位產能獲利同步結構性上移,令市場相信其為 AI 先進封裝平台型公司,並將估值框架由 FY2026E P/E 對照 ASE/JCET 切換至 FY2027–28E P/E 對照 TSM/AMAT/ENTG?
命題路徑:
新增產能已由客戶合約條款事前鎖定(Level 1A)
Amkor 的 HDFO/2.5D 技術位置在下一世代規格中可持續(Level 1B)
亞利桑那產能形成的地緣與資產專用性優勢短期內無法被複製(Level 1C)
先進封裝業務擴大確實轉化為單位營收獲利與營運槓桿的結構性上移(Level 1D)。
