

一、AMD是誰?
AMD是全球唯一同時在x86 CPU(EPYC / Ryzen)與高性能AI GPU(Instinct)兩條高門檻產品線上都具有領先能力的獨立半導體公司。自2017年EPYC重啟x86競爭以來,AMD從Intel手中奪下server CPU收入份額至約40%,並於2023-2025年以MI300系列建立對Nvidia的可信替代方案。
與同業的核心差異:Nvidia有GPU無獨立x86 CPU(Grace是Arm);Intel有x86 CPU但獨立GPU路線已失敗(Falcon Shores於2025年1月取消、Gaudi未達規模);只有AMD同時擁有雙引擎,並以Helios rack-scale平台把兩者整合為系統層級解決方案。
本次研究的核心不是「AMD能否追上Nvidia」,而是一個被市場系統性忽視的問題:當agentic AI的工作負載同時需要大量CPU週期+GPU算力時,AMD的雙引擎是否從「業務多元化」升級為「結構性戰略優勢」? 而Intel於2026年4月22日發布的強勢Q1 2026財報(DCAI +22% YoY、股價盤後+20%)為這個問題增添了關鍵新變數:x86 CPU在agentic時代的受益者可能不只是AMD。
二、它靠什麼賺錢?
2025年全年營收$34.6B,四大分部結構:
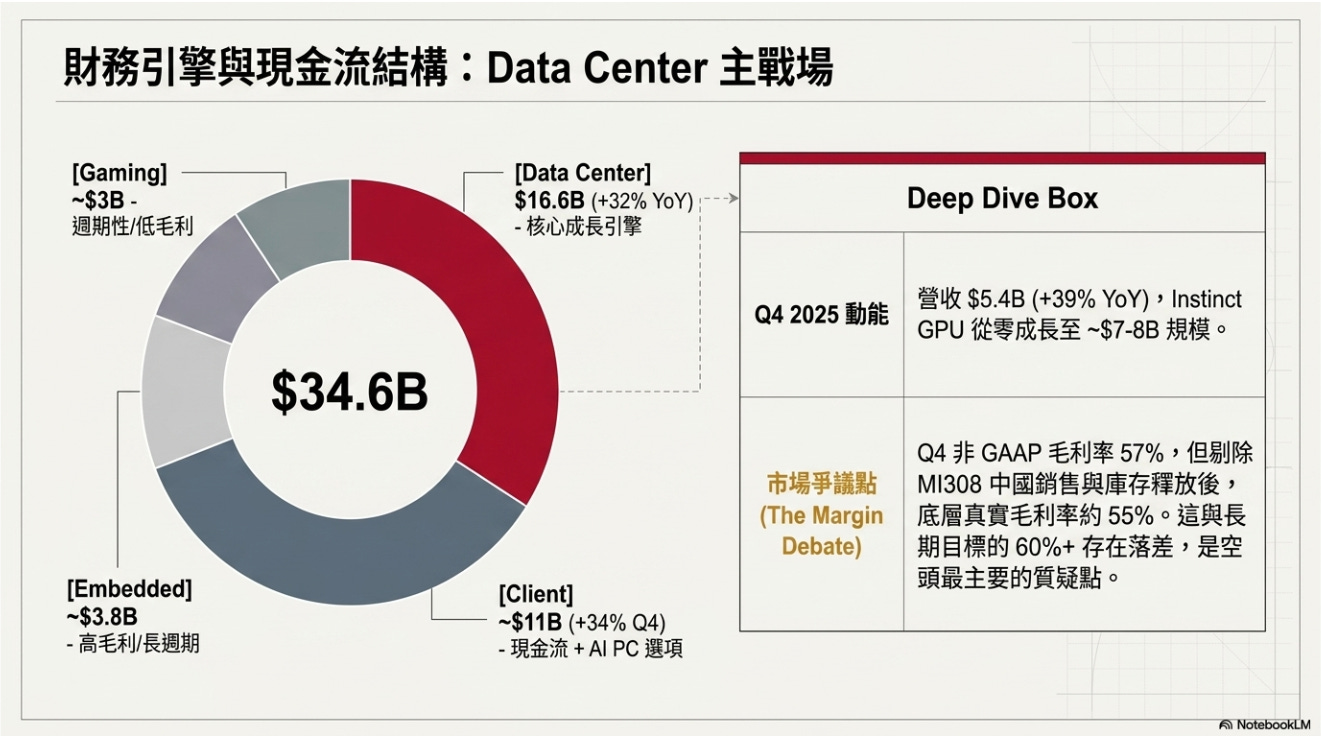
Data Center是本研究的主戰場:Q4 2025 DC營收$5.4B(+39% YoY),Instinct GPU從2023年$0成長至2025年約$7-8B,EPYC持續奪取Intel份額。Q4 2025非GAAP毛利率57%,剔除$390M MI308中國銷售+$360M庫存釋放後底層約55%——這是空頭對毛利擴張懷疑的主要來源。
三、最近在忙什麼?
過去6個月影響投資假設的關鍵事件:
