

一、Ambarella 是誰?
Ambarella 成立於 2004 年,是一家專注於邊緣 AI 視覺運算的無晶圓廠半導體公司(Fabless SoC)。其核心 DNA 不是「晶片公司」,而是「演算法優先(Algorithm-First)的視覺處理架構師」——先定義需要跑什麼 AI 模型,再設計能跑最快、耗電最少的硬體。這一點讓 AMBA 與 NVIDIA(GPU 通算)、Qualcomm(行動平台衍生)在邊緣視覺領域的競爭邏輯截然不同。[^1][^2]
FY2026 全年營收 $390.7M,37.2% YoY 增長,Edge AI 佔總營收 80%,已出貨超過 4,600 萬顆 AI SoC。 公司旗下有 12 款邊緣 AI SoC,從 5nm CV72/CV75(主流安防/機器人)、4nm CV7(8K 視覺,CES 2026 發布)、到 N1-655(20W AMR 邊緣 GenAI)組成完整梯隊,加上 Cooper Developer Platform(即 DevZone)作為軟體護城河。[^2][^3][^4][^5][^1]
二、它靠什麼賺錢?
業務構成(FY2026):
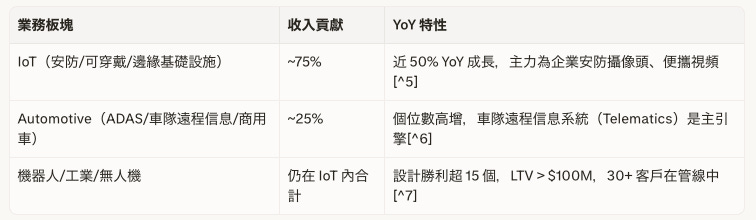
毛利結構:FY2026 非 GAAP 毛利率 60.7%(FY2025 為 62.7%),出現 200bps 的壓縮,主因是更多低 ASP 消費型 IoT 產品在新平台爬坡初期混入組合;管理層長期非 GAAP 毛利率目標為 59%–62%。 新款 CV7(4nm)預計 FY2027 Q4 開始貢獻收入,ASP 顯著高於前代,是毛利修復的關鍵催化劑。[^7][^6]
三、最近在忙什麼?
三件最影響研究命題的事(2025 Q4–2026 Q2):
① Rosenblatt 命名「Physical AI Pure Play」——股價單日爆漲 28%(2026 年 6 月 30 日)
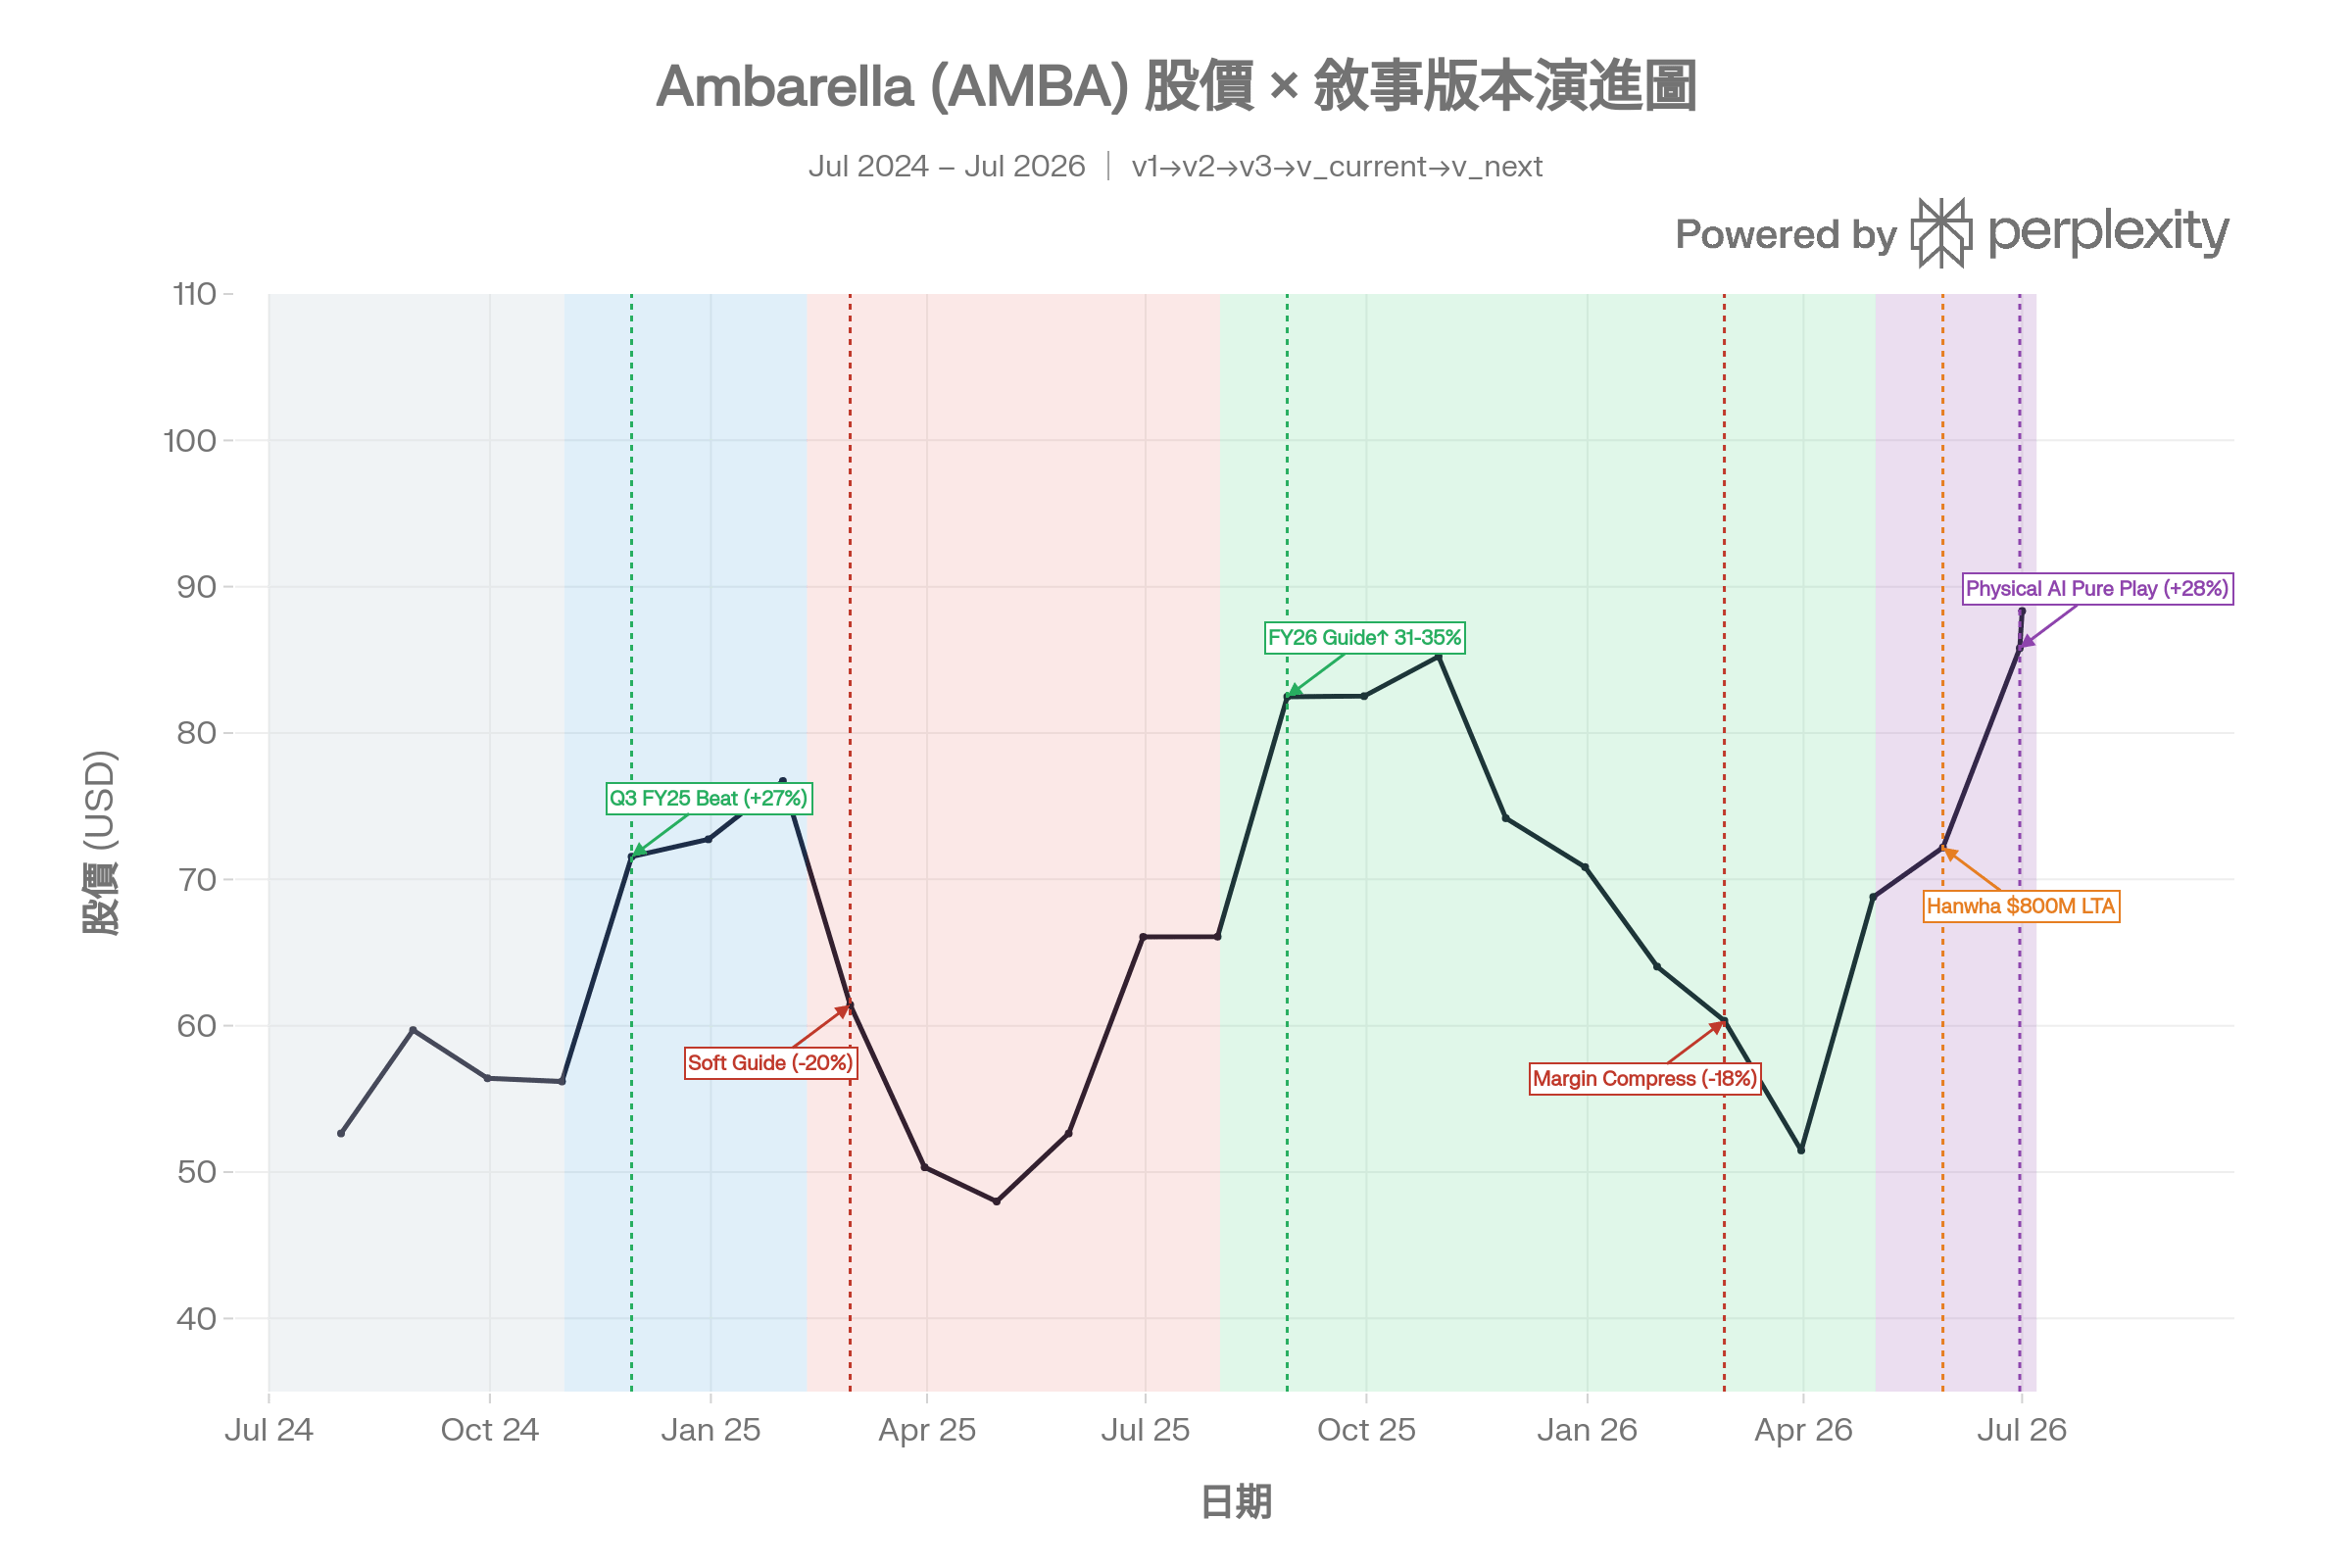
這是本節最值得單獨記錄的市場事件。Rosenblatt 分析師 Kevin Cassidy(全球頂尖 1% 分析師評級)於 6 月 30 日發布研究報告,將 AMBA 列為 H2 2026 八大首選科技股之一,並寫下:「We see AMBA as a Physical AI pure play。」 報告維持 Buy 評級,目標價 $120(對應前收盤價約 79% 上行空間)。理由是 AMBA 的監控/機器人/工業自動化/無人機/自駕五大場景均需要「高性能低功耗 AI 視覺處理器緊靠感測器」,而其 algorithm-first 架構為此量身打造。 AMBA 當日收漲 28%,收盤 $85.80,創近期新高;盤中一度觸及 +32%,成為當週半導體板塊最大單日漲幅。 消息發布後七日內,AMBA 在 Stocktwits 上的討論量激增 1,650%。 這次事件標誌著 v_current → v_next 敘事切換的正式起點,也是現價定位(Tier 1 下限,約 7.2x EV/FY27E Rev)正在被重新評估的直接導火線。[^8][^9][^10][^11]
② Hanwha $800M LTA 落地(2026 年 5 月 28 日)
超過十年、潛在價值逾 $800M(potential revenue,非承諾採購量)的長期邊緣 AI 協議,覆蓋 Hanwha 旗下視頻安防、機器人、工業自動化、生命科學業務線。這是 AMBA 史上最大合作,也被稱為邊緣 AI 半導體市場「首批此類協議之一」。協議為聯合開發+採購框架,非固定最低採購量——這個細節在 Level 1C 有重要分析意義。[^12]
③ CV7(4nm,CES 2026)+ i-PRO GenAI 攝像頭量產
CV7 相比前代 CV5 AI 性能提升 2.5x,功耗降低 20%,首次支援 CNN + Transformer(VLM/VLA)並行運行,Samsung 4nm 量產。 與此同時,基於 CV72 的 i-PRO X-Series 魚眼攝像頭(首款在攝像頭端完整運行 GenAI 自由文本查詢的商用產品)於 ISC West 2026 正式量產發售,獲 SSI MVP Award——這是「<3W 邊緣 SoC 承載 Generative AI Transformer」的商業量產驗證,而非 POC。[^13][^14][^1][^2]
四、市場共識
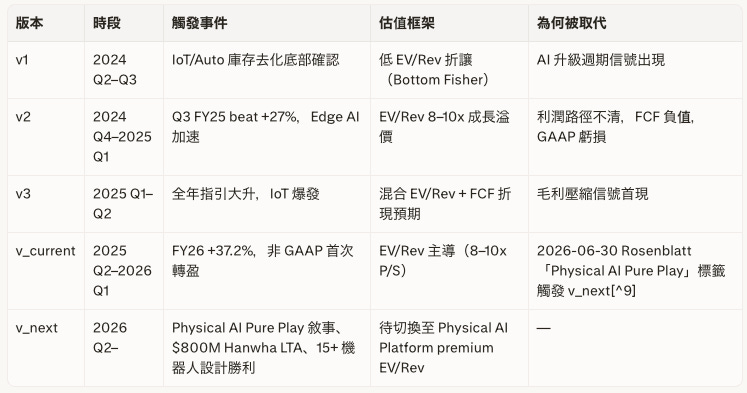
敘事演進版本表
市場敘事(v_current)
多方:AMBA 已從 SoC 週期股成功轉型為 Edge AI 成長公司,FY26 37.2% 增長 + 非 GAAP 轉盈 + Hanwha LTA(potential)提供收入能見度;Physical AI 是下一波算力需求,AMBA 處於感測器端的戰略位置。
空方:非 GAAP 轉盈含大量 SBC 折除,GAAP 仍深度虧損;毛利從 62.7% 壓縮至 60.7%,方向向下;機器人/工業場景設計勝利仍早期,Hanwha LTA 無最低採購承諾;大客戶自研威脅(亞馬遜自研消費設備芯片路線)未被定價;Hikvision/Dahua 中低端市場的自研 SoC 演進未被評估。
隱含假設(v_current 已 price in)
現價 ~$78 對應 FY27E EV/Rev ~7.2x(base),已包含:①FY27E 約 10–15% 收入成長路徑;②邊緣 AI 轉型故事溢價;③Hanwha LTA 的前向收入能見度信號。
尚未 price in 的缺口(v_next)
①架構可持續性(4nm CV7 量產後毛利修復能力;2nm 路線製程風險);②機器人/工業自動化是否真正跨越 Chasm;③大客戶向後整合概率與 Hanwha LTA potential vs. committed 落差;④ISV 生態是否已達網絡效應臨界點。
五、核心假設(待檢驗命題)
H-0: Ambarella 能否在 FY2027–2028 內憑藉低功耗高效能 AI 視覺架構、多場景設計勝利與 ISV 生態鎖定,真正成為 Physical AI 視覺運算的首選 merchant SoC,並抵禦大客戶自研與同業競爭?
