

一、Alphabet 是誰?
Alphabet 由 Google 於 2015 年重組而成,核心 DNA 是「用免費規模換取數據與分發權,再把數據變現為廣告」。這與 Amazon(電商規模換物流控制權)、Microsoft(企業軟體訂閱鎖定)走的是不同路徑——Alphabet 的護城河歷史上一直建立在搜尋分發(Android、Chrome、預設合約)與廣告拍賣機制上,而不是資本密集的基礎設施。
過去三年最大的身份轉變,是公司從「一家搭售雲端業務的廣告公司」逐步變成「一家用廣告現金流補貼算力軍備競賽的基礎設施公司」。這條路徑轉變正是本研究要檢驗的核心命題:基礎設施業務是否已經強到可以自己站起來,而不再單純燒廣告的現金。
二、它靠什麼賺錢?
Alphabet 目前有三個現金流引擎,特性完全不同。
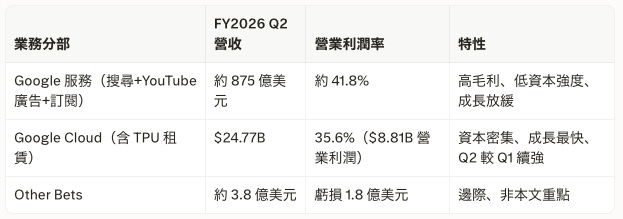
Google Cloud 的營業利潤率已從 FY2025 Q1 的約 17.8% 一路爬升至 Q2 FY2026 的 35.6%,同期營收年增速持續維持在 60% 以上區間,是唯一一個「越燒錢、利潤率反而越高」的業務線。這正是 v_next 敘事(基礎設施盈利質量勝廣告)的起點證據。
三、最近在忙什麼?
過去一個季度的三件重大事件:資本支出再上修、人才出走、TPU 從租賃走向直銷。
Q2 FY2026 資本支出達到 $44.92B(單季),管理層將全年 2026 資本支出指引上調至 195–205 億美元區間,帶動當季自由現金流轉負至 -$5.86B,是近六個季度首見負值。同一時間,Google Cloud 後備訂單(backlog)由 Q1 的 $467.6B 跳升至 Q2 的 $513.9B,年內累計增幅超過五倍,主要受惠 Anthropic 五年 200 億美元級承諾與 Broadcom 供應鏈擴產帶動。
六月中至下旬爆發的人才出走:Noam Shazeer(Transformer 論文共同作者)轉投 OpenAI,Nobel 化學獎得主 John Jumper 與兩名 Gemini 核心架構師 Jonas Adler、Alexander Pritzel 轉投 Anthropic,單週市值蒸發逾 2,700 億美元,是公司一年多以來最差交易日。
Google 正式從「TPU 只租不賣」轉向「向精選客戶直銷 TPU 硬體」,並與 Blackstone 成立合資公司獨立銷售 TPU 產能,目標 2027 年上線 500 兆瓦。
四、市場共識
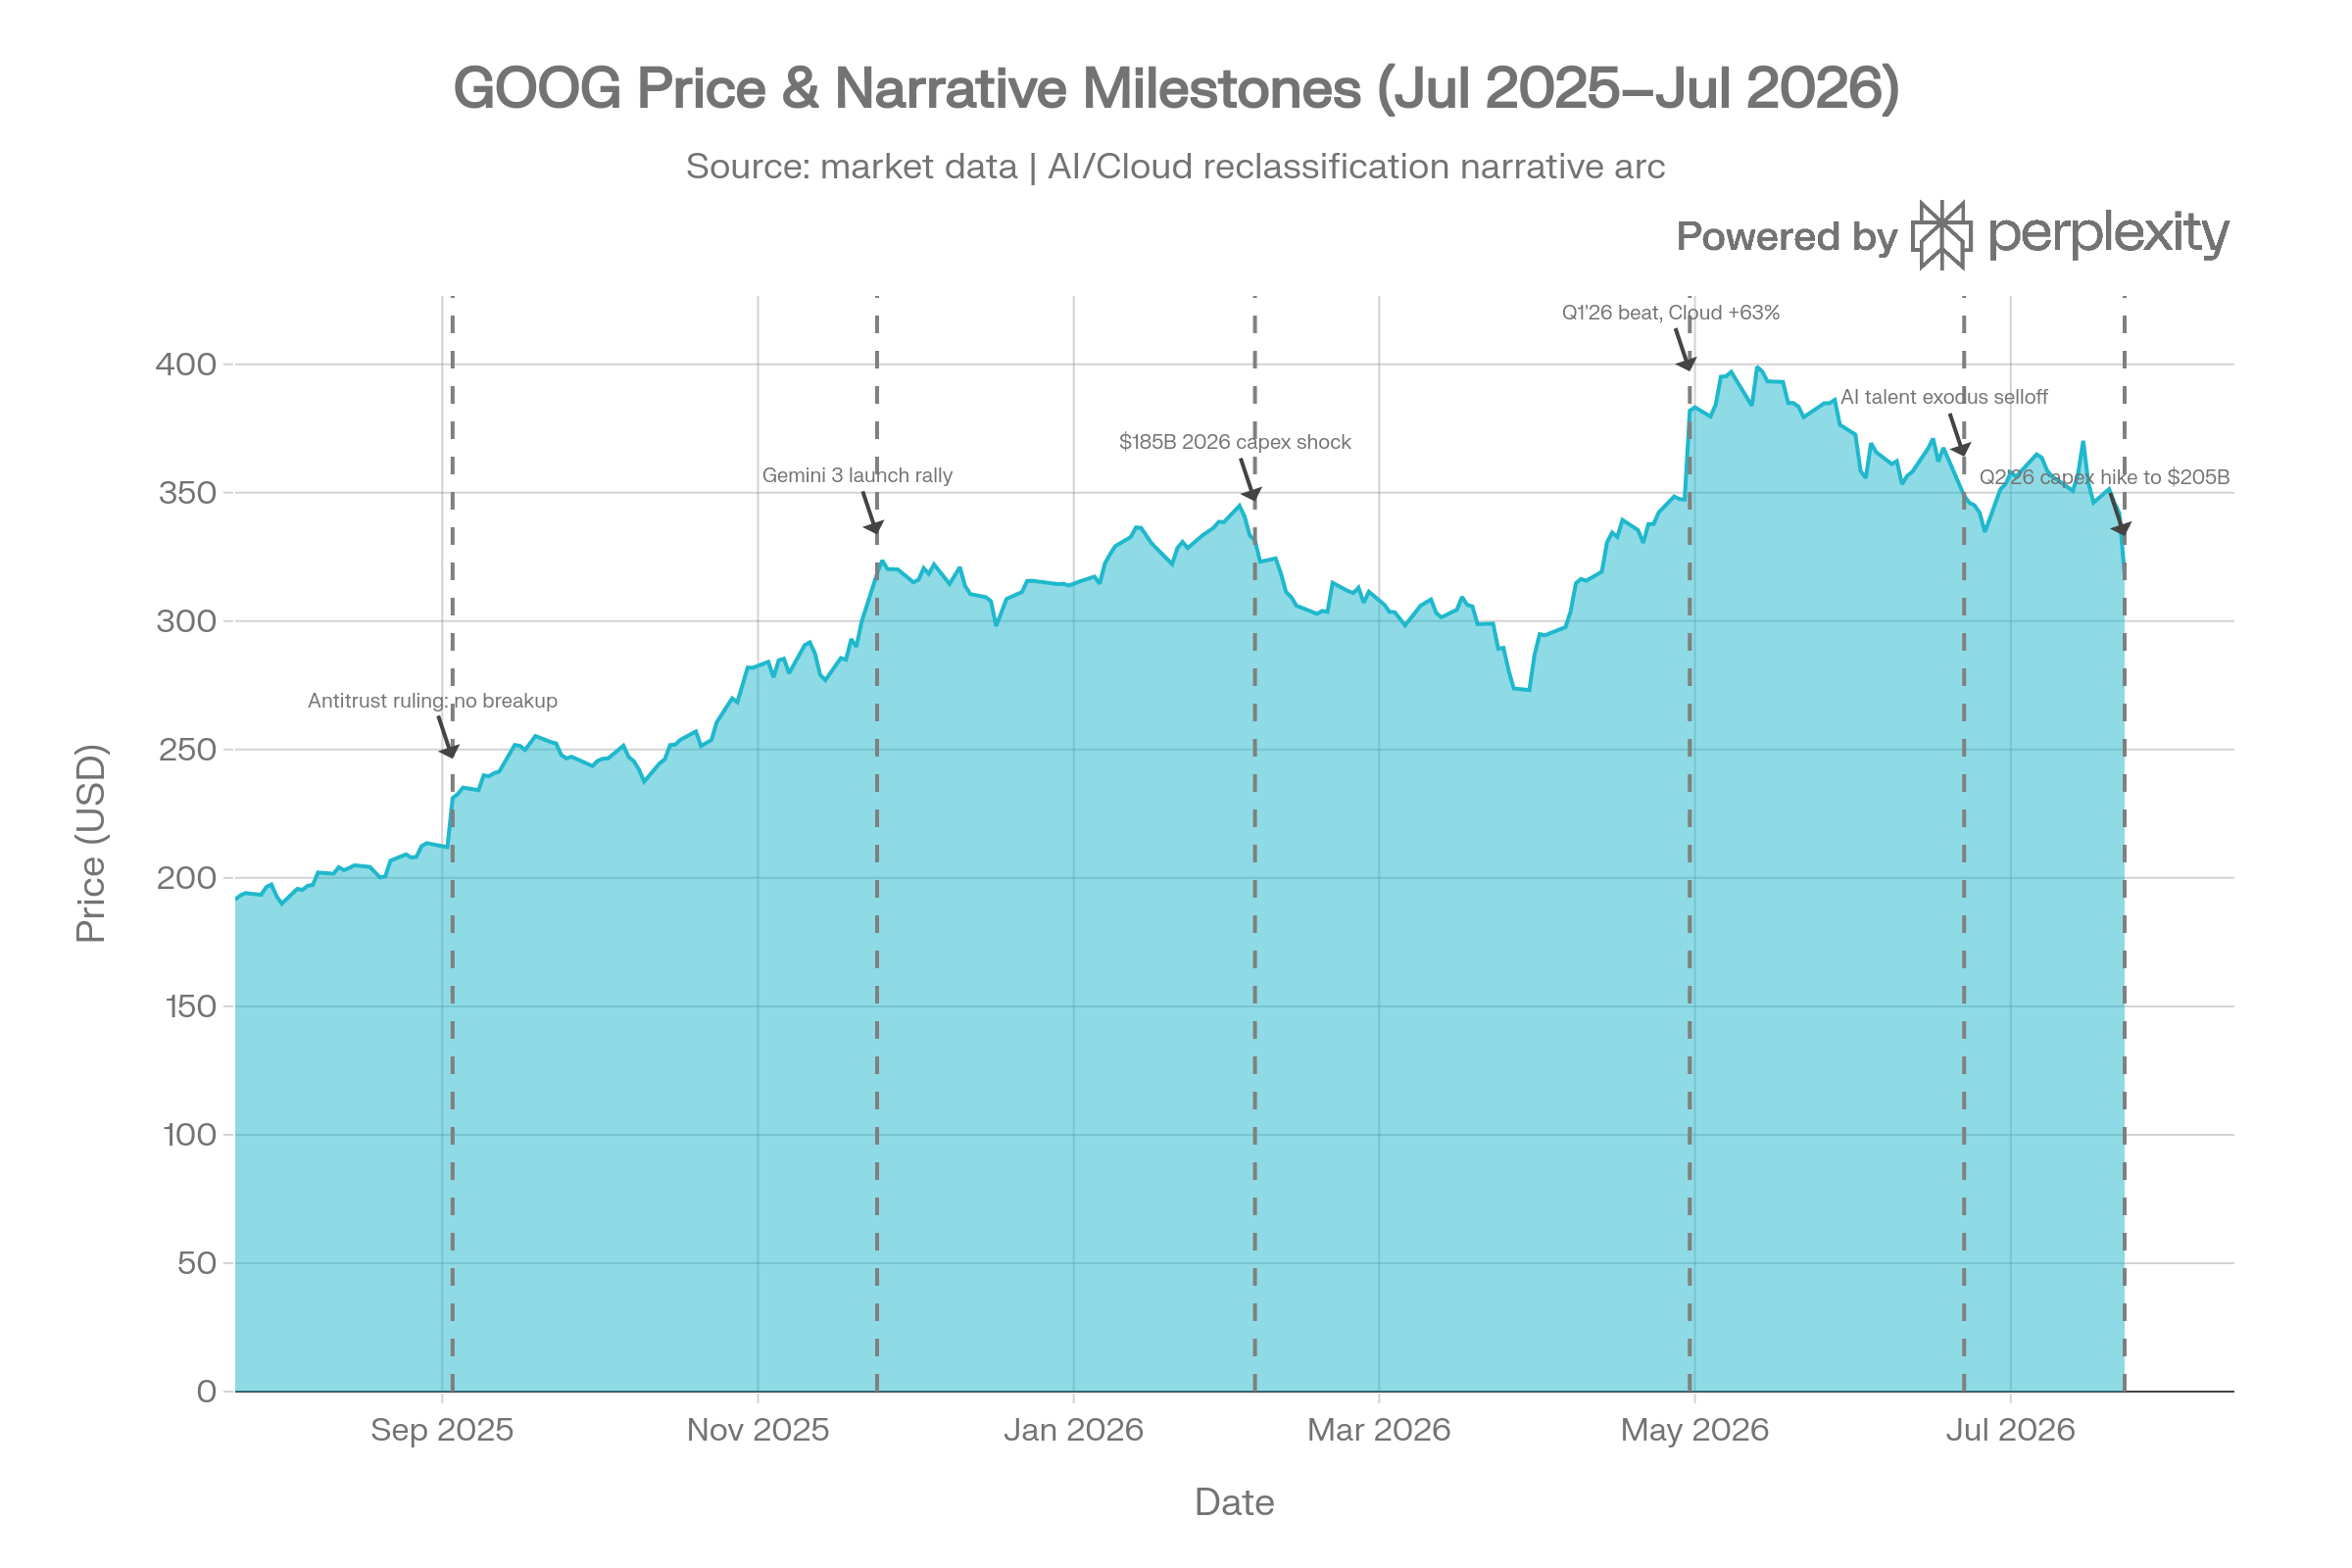
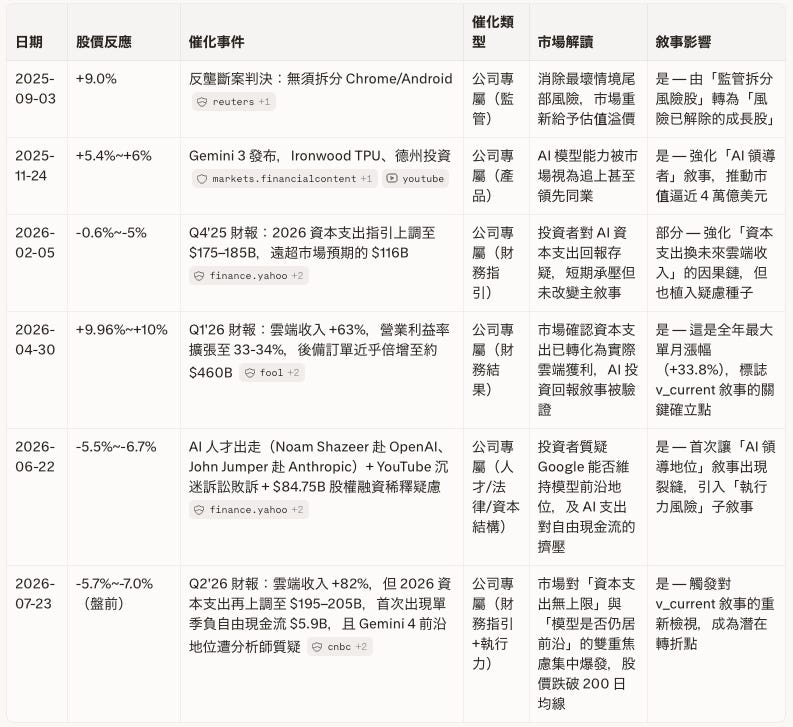
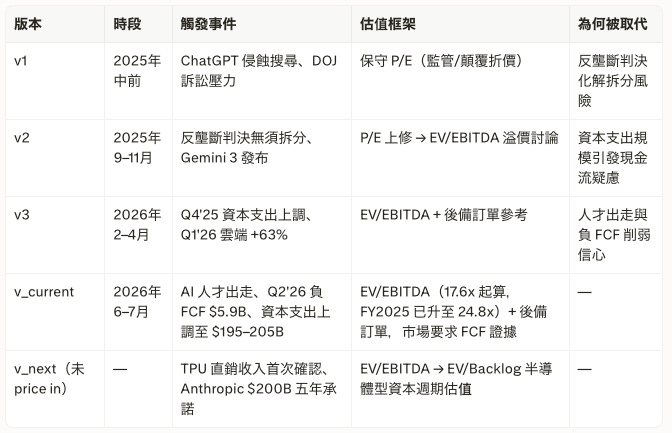
市場敘事:
多方主張後備訂單($513.9B)已足以佐證需求真實,且 Cloud 利潤率持續上升代表規模效應正在兌現;
空方主張負 FCF 與人才出走同時發生,證明資本支出正在超前於任何確定性收入,且雲端後備訂單裡未拆分揭露多少屬於循環性融資(Alphabet 投資 Anthropic、Anthropic 再向 Google Cloud 下單)。
隱含假設:v_current 已 price in 的內容包括——雲端維持 60%+ 增速、Cloud 營業利潤率持續改善、市場願意用 EV/EBITDA 溢價(FY2025 已達 24.8x,高於 FY2024 的 17.6x)容忍高資本支出。
v_current 尚未 price in 的內容——TPU 直銷是否能形成獨立、鎖定力強、盈利質量優於廣告的收入引擎;本季首見的負 FCF 是否為單季波動還是資本週期新常態的開端。
定價邏輯:EV/EBITDA 從 FY2024 的 17.6x 擴張至 FY2025 的 24.8x,反映市場已經給予 Alphabet 相當於雲端同業(Amazon、Microsoft 級別)的估值溢價,而非傳統廣告股折價。分析師目前 7 家覆盤機構中 6 家強力買入評級,平均目標價 $419、區間 $348–$475,近期上修節奏(Oppenheimer 從 $425 上調至 $445 再回調至 $400,TD Cowen 由 $270 一路上調至 $475)顯示賣方對敘事切換方向已有共識,但尚未統一切換到哪個估值錨。
注釋:EV/EBITDA(企業價值/稅前息前折舊攤銷前利潤)是把公司市值加淨負債後除以稅前現金流利潤的常用估值倍數,數字越高代表市場為每一塊錢利潤付出越高價格;本文稍後提到的 EV/Backlog(企業價值/未交付訂單總額)則是半導體設備商(如 ASML)常用的倍數,適用於訂單能見度極高、但收入尚未全數兌現的資本設備型生意。
五、核心假設(待檢驗命題)
H-0:Alphabet 能否在未來 12 個月內,透過具鎖定力、盈利質量勝於廣告本業的基礎設施業務,使季度自由現金流首次由負轉正,將估值框架由 EV/EBITDA 切換至 EV/Backlog 半導體型資本週期估值?
命題路徑:
1A(需求真實)
1B(控制點成立)
1C(競爭位置持續)
1D(盈利質量勝本業)
